Copy-Trading-Regulierung nach Region: Risikokarte für Broker

Gründer fragen, ob Copy Trading in einem Zielmarkt legal ist. Die Legalität hält einen Start selten auf. Hängen bleibt er an der Kategorie, in die die Aufsicht den Dienst einordnet, und an der Bank, die zustimmen muss, Kundengelder zu verwahren.
In ihrer Überprüfung 2025 hat die Internationale Organisation der Wertpapieraufsichtsbehörden (IOSCO) festgestellt, dass Copy Trading grenzüberschreitend vermarktet und verkauft wird , wobei ein Vertrieb von außerhalb die Aufsicht veranlasst, eine lokale Lizenz zu verlangen.
Copy-Trading-Regulierung nach Region bezeichnet die Regeln, die jeder Markt auf einen Dienst anwendet, der die Aufträge eines Traders in die Konten anderer Kunden nachbildet. Drei Größen unterscheiden sich von Markt zu Markt: die Lizenzkategorie, in die der Dienst fällt, die Aufsicht, die ihn beaufsichtigt, und wie streng diese Aufsicht die Regeln durchsetzt.
Dieser Leitfaden stellt das für MENA (Naher Osten und Nordafrika), Lateinamerika, Südostasien, Mittel- und Osteuropa und die GUS dar und benennt, welche der drei Größen Ihren Start zuerst trifft.
Wichtige Erkenntnisse
- Die Aufsicht ordnet Copy Trading der Portfolioverwaltung, der Anlageberatung oder der Auftragsübermittlung zu. Diese Einordnung legt Lizenz, Kapital und Kundenprüfungen fest.
- Die fünf Regionen unterscheiden sich darin, was einen Start aufhält: Conduct-Prüfungen am Golf, die Akkreditierung von Analysten in Brasilien, Warnlisten in Südostasien, der Umfang des Passes unter MiFID II (Richtlinie über Märkte für Finanzinstrumente) und Hemmnisse in der russischen Abwicklung.
- Copy Trading mit Krypto-Assets fällt unter das Wertpapierrecht, sobald der Token oder das verknüpfte Produkt nach dem lokalen Test als Wertpapier gilt, so wie unter der Leitlinie der brasilianischen Comissão de Valores Mobiliários (CVM).
- Die Plattform muss Geeignetheitsnachweise vorlegen, Offenlegungen zum kopierten Trader, einen Audit-Trail je kopierter Order, Exposure-Limits und einen Kill-Switch am Master-Konto.
- Eine Einstufung oder Bankprüfung erst nach dem Start zeigt sich als Lizenzverzug, verlorene Zahlungswege und verlorene Konten.
Wer das Ermessen über jeden Trade hat, bestimmt Ihre Copy-Trading-Lizenz
Eine Aufsicht sieht zuerst darauf, wer jeden Trade entscheidet. In der EU sortiert diese Antwort den Dienst in die Portfolioverwaltung, die Anlageberatung oder die Annahme und Übermittlung von Aufträgen (RTO). Die anderen vier Regionen bilden ihre eigenen Kategorien anhand derselben Tatsache. Jede Kategorie bringt eine eigene Erlaubnis mit, sodass dasselbe Produkt im einen Markt zulassungsfähig und im nächsten unzulässig ist.
Die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) hat die Trennlinie in ihrem Supervisory Briefing von 2023 gezogen. Führt die Plattform kopierte Trades automatisch aus und wird der Follower je Trade nicht selbst tätig, handelt es sich um Portfolioverwaltung . Ein Follower, der jeden Trade freigibt, bevor er abgesendet wird, rückt den Dienst in Richtung Anlageberatung oder RTO.
Ein Stop-Loss-Level oder eine einmalige Pauschalfreigabe zählt nicht als Handlung je Trade. Damit fallen die meisten Kopiersysteme auf die automatische Seite, einschließlich der Ein-Klick-Ranglisten, wie man sie von eToro kennt.
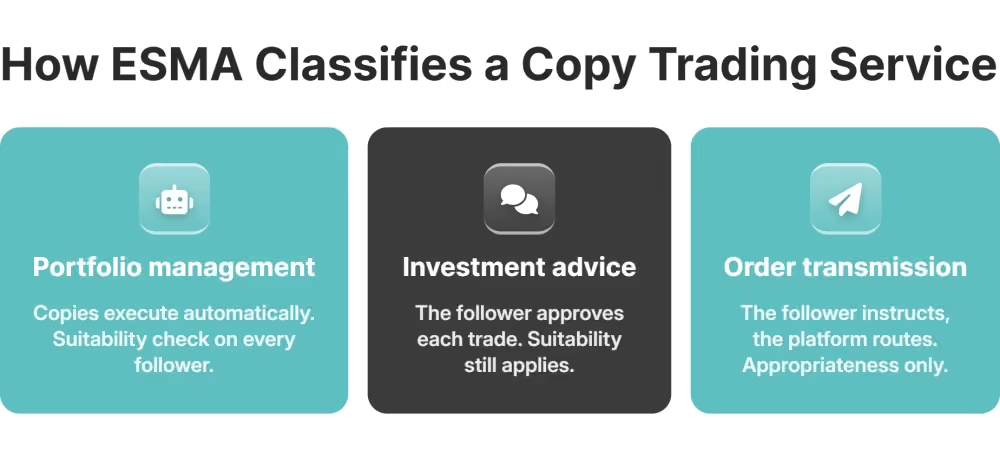
Die Portfolioverwaltung ist das anspruchsvollste der drei Etiketten. Ein Broker, der darunter fällt, braucht:
- die Erlaubnis zur diskretionären Verwaltung der Finanzinstrumente des Kunden, samt dem Kapital, das diese Erlaubnis mit sich bringt
- eine Geeignetheitsprüfung für jeden Follower, während bei RTO nur eine Angemessenheitsprüfung nötig wäre
- die Offenlegung von Kosten und Gebühren, bevor das Mandat beginnt
- Aufzeichnungen, die zeigen, dass jeder kopierte Trade im Mandat des Followers blieb
Dieselbe Frage ordnet PAMM- und MAM-Strukturen unter MiFID II ein, wo ein Verwalter, der ein gepooltes Konto handelt, dasselbe Ermessen ausübt wie ein kopierter Master. IOSCO hat festgestellt, dass die kopierten Produkte sowohl im Forex-Markt als auch bei Krypto überwiegend auf Differenzkontrakte (CFDs) entfallen und damit die Hebelregeln für Privatkunden in dieselbe aufsichtsrechtliche Debatte holen.
Marketingnamen ändern daran nichts. Die von IOSCO befragten Aufsichtsbehörden behandeln Copy Trading, Mirror Trading und Social Trading als eine Praxis und prüfen den Ausführungsablauf hinter dem Namen, den eine Firma verwendet. Die kopierte Person, in der Formulierung der ESMA der Signalgeber, fällt unter die Marktmissbrauchsverordnung (MAR), sobald sie Empfehlungen abgibt oder als Experte auftritt. Ihre Positionen lesen sich für alle, die ihnen folgen, als Empfehlungen.
MENA: Lizenzaufsicht und Governance-Lücken am Golf
Die Dubai Financial Services Authority (DFSA) verbietet Copy Trading nicht. Ihre Prüfungen fragen, ob die internen Kontrollen eines Brokers so schnell mitgewachsen sind wie seine Handelsvolumina, beginnend bei den Mitarbeitergeschäften (Personal Account Dealing).
Die Aufsicht veröffentlichte im Juni 2026 ihren ersten Conduct Supervisory Pulse, nachdem sie das Personal Account Dealing bei Brokern im Dubai International Financial Centre (DIFC) geprüft hatte. Der Sektor war von 49 zugelassenen Brokerfirmen im Jahr 2022 auf 72 im März 2026 gewachsen. Eine frühere Umfrage der DFSA ergab, dass 18 % der Firmen keine schriftliche Richtlinie zum Personal Account Dealing hatten , und 32 % überhaupt kein Register über die Trades von Mitarbeitenden führten.
Für einen Copy-Trading-Betreiber sitzt diese Lücke beim Master-Konto. Hängen Hunderte Kundenkonten an einem Master-Trader, den der Broker beschäftigt, wird aus einer fehlenden Regel zur Vorabgenehmigung eine Conduct-Feststellung, multipliziert mit der Zahl der Follower.
Der Einstieg in den Golf beginnt im Back Office. In B2CORE laufen die grenzüberschreitende Kundenidentifizierung (KYC) und die lokalen Marketingfreigaben über rollenbasierte Nutzergruppen mit Audit-Trails und erfassen so die Genehmigungen und den Handelsnachweis, den ein Prüfer ab dem ersten kopierten Trade verlangt.
Lateinamerika: Brasiliens CVM behandelt bezahltes Copy Trading als Wertpapieranalyse
Seit Juli 2025 zählt ein Copy-Trading-Dienst in Brasilien, der wiederkehrende Gebühren erhebt, als Wertpapieranalyse, eine regulierte Tätigkeit, für die der kopierte Trader und die Plattform dahinter akkreditiert sein müssen. Das Rundschreiben (Circular Letter) 3/2025 stellt fest, dass ein Trader, der Beitritts-, Monats- oder Jahresgebühren erhebt, Anlageempfehlungen erstellt , was nur von APIMEC Brasil akkreditierte Analysten tun dürfen.
Weil Analysten die Wertpapiere, über die sie berichten, während der Sperrfristen nicht handeln dürfen, erwartet die CVM, dass das Copy Trading des Analysten in einer Simulationsumgebung läuft, während die Konten der Follower die realen Trades ausführen. Eine Plattform, die auf dem Live-Konto des Masters aufbaut, muss umgebaut werden, bevor sie in dieses Modell passt.
Dasselbe Schreiben verlangt von der Plattform, klar zu sagen, dass die kopierte Strategie Geld verlieren kann und dass vergangene Ergebnisse nichts über künftige versprechen.
Krypto-Copy-Trading untersteht zwei Aufsichtsbehörden
Krypto bringt eine zweite Aufsichtsbehörde hinzu. Nach dem Guidance Opinion 40 der CVM ist ein Token ein Wertpapier, wenn er ein gelistetes Wertpapier verkörpert oder als kollektiver Anlagevertrag funktioniert , wodurch Copy Trading in solchen Token unter das Wertpapierrecht fällt. Token außerhalb dieses Tests unterstehen der Zentralbank Brasiliens, deren Regeln für virtuelle Vermögenswerte im Februar 2026 in Kraft getreten sind und die Portfolioverwaltung virtueller Vermögenswerte abdecken.
Nichts aus diesem Regime überträgt sich auf das übrige Lateinamerika. Jeder andere Markt braucht eine eigene anwaltliche Stellungnahme, eigene Zahlungswege und eigene Offenlegungen, auch für ein Krypto-Produkt, das offshore regelkonform war.
Südostasien: MAS, SFC und proaktive Durchsetzung
In Singapur, Hongkong und Malaysia wird der Regulierungsperimeter öffentlich durchgesetzt. Die Behörden veröffentlichen die Namen der Firmen, die sie für unlizenziert halten: Einträge, die noch lange nach dem Ende der Kampagne online stehen. Lokale Kunden nutzen diese Listen, um regulierte Plattformen vom Rest zu unterscheiden.
Die Monetary Authority of Singapore (MAS) nennt auf ihrer Investor Alert List Firmen, die mit zugelassenen verwechselt werden könnten. Die Liste ist eine Maßnahme des Anlegerschutzes und bringt keine Durchsetzung mit sich. Am 17. Juni 2026 setzte sie Bybit darauf und Hyperliquid neun Tage später , beide ohne Befugnis, Nutzer in Singapur zu bedienen. Ein Eintrag bleibt dennoch eine öffentliche Aussage zum Rechtsstatus einer Plattform in diesem Markt.
Die Securities Commission Malaysia arbeitet mit hoher Fallzahl. Sie nahm 2024 273 Namen in ihre Investor Alert List auf und allein im ersten Quartal 2025 weitere 59. Im selben Zeitraum 2024 sperrte sie gemeinsam mit der Kommunikationsaufsicht 153 Websites und 261 Social-Media-Seiten.
Prüfen Sie diese Listen, bevor Sie in Südostasien einen Influencer oder einen Introducing Broker (IB) unter Vertrag nehmen. Ein Partner, der bereits auf einer steht, zieht den Namen des Brokers mit hinein.
Hongkong macht Copy Trading zur lizenzpflichtigen Tätigkeit
Hongkong hat festgelegt, wie sein Regulierungsperimeter aussehen wird. Die Konsultationsergebnisse, veröffentlicht am 26. Mai 2026 gemeinsam mit dem Financial Services and the Treasury Bureau (FSTB), halten fest, dass Copy- oder Mirror-Trading mit virtuellen Vermögenswerten in der Regel eine VA-Beratungslizenz erfordert . Die Ausführung dieser Trades würde zusätzlich eine Dealing-Lizenz erfordern. Die Ausführung nach eigenem Ermessen der Plattform würde zusätzlich VA Management erfordern, ein Regime im Einklang mit der Type-9-Lizenz der Securities and Futures Commission (SFC) für Asset Management.
Mittel- und Osteuropa: MiFID II, ESMA und die Grenze zwischen EU und Nicht-EU
In den EU-Mitgliedstaaten Mittel- und Osteuropas gilt die MiFID-Richtlinie so, wie die ESMA sie auslegt. Die Einstufung, die Sie im Herkunftsstaat vornehmen, legt fest, welche Tätigkeiten Ihr Pass nach Polen oder Rumänien überträgt. Eine Lizenz der Cyprus Securities and Exchange Commission (CySEC) aus der Republik Zypern lässt sich genauso passportieren. Eine Lizenz aus Mauritius lässt sich in keinem dieser Mitgliedstaaten passportieren.
Serbien und die Ukraine liegen außerhalb des Passportings und brauchen eine eigene Lizenzanalyse. Ebenso das Vereinigte Königreich, wo die Financial Conduct Authority (FCA) auf Dienste hingewiesen hat, die als Copy Trading verkauft wurden und sich als MAM- oder PAMM-Verwaltung herausstellten.
Der Pass deckt die in der Lizenz des Herkunftsstaats genannten Tätigkeiten ab und nichts darüber hinaus. Eine für RTO zugelassene Firma, die Copy Trading automatisch ausführt, erbringt Portfolioverwaltung ohne Erlaubnis in jedem Staat der Europäischen Union, in den sie passportiert. Die Beschwerden erreichen zuerst die Aufsicht des Aufnahmestaats.
Jede kopierte Order muss rekonstruierbar sein
Automatisierte Handelsengines belasten dann die Aufzeichnungspflichten. Jede Master-Order fächert sich in Hunderte nahezu identischer Kundenorders auf, und die Firma muss jede davon rekonstruieren können. Derivate darunter sind nach der Europäischen Marktinfrastrukturverordnung (EMIR) an ein Transaktionsregister meldepflichtig. IOSCO warnt, dass eine dichte Folge identischer Trades auch Marktmissbrauch schwerer nachverfolgbar macht. Der Audit-Trail muss jede kopierte Order ihrem Master zuordnen.
IOSCO weist außerdem auf die Schicht des algorithmischen Handels selbst hin, wo Sicherheitslücken in der Kopierlogik und in sie eingebaute Verzerrungen eigene Risiken schaffen.
Aus diesen Pflichten werden Plattformanforderungen an einen regelkonformen Copy-Trading-Anbieter : eine KYC-Prüfung, bevor ein Follower ein Abonnement starten kann, Risikokontrollen, die das Exposure jedes Followers begrenzen, und ein Handelsnachweis, der einer Anfrage der Aufsicht noch Monate später standhält.
GUS: Russlands Kapitalkontrollen gegenüber Kasachstans Common-Law-Alternative
In Russland ist Copy Trading nicht verboten; die Reibung, die es gibt, liegt in der Abwicklung. Das benachbarte Kasachstan bietet über das Astana International Financial Centre (AIFC) einen Lizenzweg nach Common Law.
Die Bank von Russland hat ihre Beschränkungen für Fremdwährungsbargeld am 1. September 2026 verlängert, die nun bis zum 9. März 2027 gelten . Privatpersonen dürfen höchstens 10.000 USD in Fremdwährung aus Guthaben abheben, die vor dem 9. März 2022 bestanden, und gebietsfremde Unternehmen können Dollar, Euro, Pfund oder Yen überhaupt nicht bar abheben.
Diese Grenzen betreffen Bargeld. Bargeld ist der sichtbare Rand eines größeren Problems. Bevor ein Broker nach Russland verkauft, muss er wissen, ob ein Follower überhaupt auf ein Konto einzahlen kann und ob eine Korrespondenzbank den Zahlungsstrom durchleitet.
Ändert sich eine der beiden Antworten, müssen diese Kunden vom Rest des Kundenbuchs trennbar sein. Der Startplan braucht eine Antwort für offene kopierte Positionen, falls der Zahlungsweg schließt.
AIFC und AFSA in Kasachstan als alternativer Lizenzstandort
Das AIFC gibt einem auf die GUS ausgerichteten Broker eine Lizenz in einem Aufsichtsrahmen nach englischem Recht, beaufsichtigt von der Astana Financial Services Authority (AFSA), mit veröffentlichten Kapitalregeln, die eine Bank nachschlagen kann. Managing Investments, die Erlaubnis für die diskretionäre Copy-Ausführung, verlangt ein Basiskapital von 150.000 USD plus liquide Aktiva in Höhe eines Viertels der jährlichen Betriebsausgaben, zusätzlich zu einer Zulassungsgebühr von 7.000 USD.
Die AFSA verlangt von jedem Antragsteller außerdem einen aufsichtsrechtlichen Geschäftsplan über drei Jahre und ein Compliance-Überwachungsprogramm. Nach der Lizenz wird dieser Plan zur täglichen Arbeit: wer einen Master freigibt, was die Aufsicht erhält, was ein Prüfer aus dem Audit-Trail ziehen kann. Die letzten beiden Punkte liegen im Back Office, wo B2CORE sie über rollenbasierte Freigaben und Audit-Logs abdeckt.
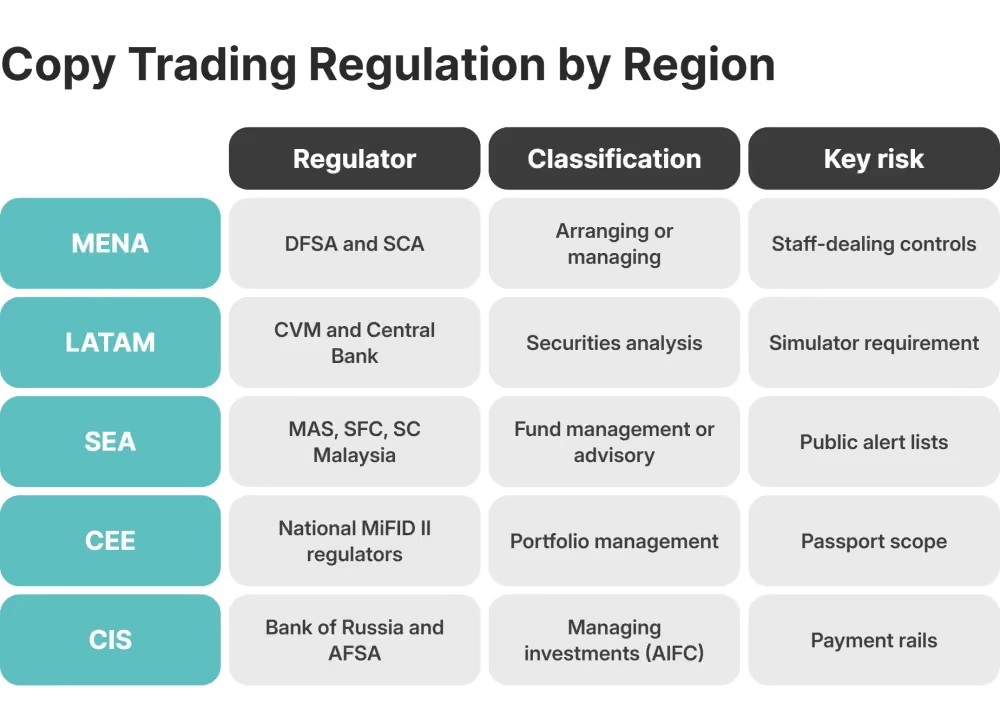
Copy-Trading-Regulierung im Überblick: Aufsicht, Einstufung und zentrales Risiko nach Region
Die Copy-Trading-Regulierung nach Region läuft auf dieselben drei Punkte hinaus: die Aufsicht, die den Dienst beaufsichtigt, das Etikett, das er dort erhält, und die Verzögerung, die dieses Etikett erzeugt. Die fünf Regionen unterscheiden sich stärker im Risiko des Marktauftritts als in ihrer kommerziellen Attraktivität. Die Aufsicht in den USA teilt sich auf die Securities and Exchange Commission (SEC) und die Commodity Futures Trading Commission (CFTC), deren Hebelregeln für Privatkunden stark voneinander abweichen. Dieser Markt braucht eine eigene Analyse.
Wo das Jurisdiktionsrisiko den Broker jedes zehnte Konto kostet
Regulatorische Reibung wird zur Abwanderung an dem Punkt, an dem ein Broker einen Kunden nicht aufnehmen, ein Bankkonto nicht halten oder ein Lizenzverfahren nicht abschließen kann, in einem Markt, in den er bereits verkauft hat. Die Quote von eins zu zehn ist eine interne Zahl und stammt nicht aus veröffentlichten Marktdaten. In jedem dieser Fälle nannte der Kunde eine Lizenzverzögerung oder ein Scheitern der Bankverbindung mit Bezug zur Jurisdiktion als Grund für den Weggang.
Der Weg führt meist über die Zahlungen. Eine Kampagne geht in einem Markt live, den die Compliance-Prüfung nie freigegeben hat. Anmeldungen laufen ein. Der Zahlungsanbieter lehnt Einzahlungen aus dieser Jurisdiktion ab. Der Support richtet dann für jeden Kunden eine manuelle Ausnahme ein, während die Compliance mit dem Anbieter streitet. Die Kunden, die über einen anderen Weg eingezahlt haben, gehen, wenn ihre erste Auszahlung in derselben Warteschlange hängen bleibt.
Jeder Schritt dieses Wegs zeigt sich im Back Office schon Wochen, bevor er in einem Abwanderungsbericht auftaucht: als Liste gesperrter Jurisdiktionen, als KYB-Tickets (Know Your Business), die ihre Zielzeit überziehen, oder als Kampagne, die mitten im Lauf einfriert. Ein Broker, der diese drei Signale monatlich prüft, erkennt den Markt, der im Stillen Konten kostet.
Regelkonformer Betrieb beginnt beim richtigen Infrastrukturpartner
Der Betrieb unter der Copy-Trading-Regulierung nach Region braucht Infrastruktur, die die Nachweise erzeugt, die jede Aufsicht verlangt. B2BROKER liefert das alles als einen Stack:
- Multi-Asset-Liquidität
- die B2TRADER -Handelsplattform
- das B2CORE -Back-Office und CRM
- B2COPY für Copy Trading, PAMM und MAM
- APIs für jede Schicht und Support rund um die Uhr
Die Copy-Engine enthält die Mandatskontrollen, die ein Portfolioverwalter nach den Erwartungen der ESMA nachweisen können muss. In B2COPY setzt der Broker auf jedem Master-Konto Limits für Tagesverlust, Maximalverlust und Drawdown; der Master kann keines davon ändern. Eine Überschreitung schließt die offenen Positionen des Masters, storniert wartende Aufträge und sperrt das Konto, bis das Back Office es prüft.
Für die Follower gilt jeweils ein eigenes Limit. Jedes Abonnement trägt ein Verlustlimit, das realisierte und schwebende Verluste sowie Gebühren einrechnet. Wird es überschritten, endet dieses Abonnement; alle anderen im Kundenbuch bleiben unberührt. Handelt der Master auf MetaTrader 4*, MetaTrader 5*, cTrader oder B2TRADER, wendet die Engine dieselben Limits an.
Onboarding, Berechtigungen und der Audit-Trail
B2CORE liefert die Schicht für Onboarding und Berechtigungen. KYC-Anbieter gehören zu den 150+ einsatzbereiten Integrationen. Zugriffsrechte binden jede Freigabe eines Masters an eine benannte Rolle, und der Audit-Trail hält fest, wer was genehmigt hat, in einer Form, die eine Aufsicht lesen kann. Krypto-Einzahlungen und Auszahlungen laufen über B2BINPAY, den Partner von B2BROKER, angebunden an B2CORE.
Der Anbieter hinter diesen Systemen hat eine Historie, die eine Aufsicht prüfen kann. B2BROKER ist seit 2014 tätig, hält 10+ aufsichtsrechtliche Lizenzen und betreibt Infrastruktur für mehr als 1.000 Firmenkunden.
Steht Copy Trading für eine dieser fünf Regionen auf Ihrer Roadmap, gehören die Entscheidung über die Einstufung und die Bankprüfung vor die Konfiguration der Plattform. Das Team von B2BROKER kann Ihre Zielmärkte auf die Lizenz, die Zahlungen und das Plattform-Setup abbilden, die jeder davon braucht.
Häufig gestellte Fragen zur Copy-Trading-Regulierung
Wie unterscheidet sich die Copy-Trading-Regulierung in MENA, Lateinamerika, Südostasien, Mittel- und Osteuropa und der GUS?
Der Golf prüft zuerst interne Conduct-Kontrollen, Brasilien behandelt bezahltes Copy Trading als Wertpapieranalyse, und die Aufsicht in Südostasien veröffentlicht Warnlisten. EU-Mitgliedstaaten in Mittel- und Osteuropa setzen MiFID II über den Pass durch, während die Schranken in Russland in der Abwicklung liegen und das AIFC in Kasachstan einen Weg zur Zulassung bietet.
Welche Lizenzen braucht es, um Copy-Trading-Dienste in MENA, Lateinamerika, Südostasien, Mittel- und Osteuropa oder der GUS anzubieten?
Eine eigene Copy-Trading-Lizenz gibt es in keinem dieser Märkte. Der Dienst nimmt die Erlaubnis der sachnächsten regulierten Tätigkeit, typischerweise Portfolio- oder Investmentverwaltung, Arranging oder Dealing, Wertpapiervermittlung oder eine Zulassung für virtuelle Vermögenswerte. Klären Sie die rechtliche Ausgestaltung der Gesellschaft und die Bankprüfung, bevor Sie die Plattform konfigurieren.
Wird Copy Trading als Portfolioverwaltung oder als Execution-only-Brokerage eingestuft?
Nach der Lesart der ESMA ist die automatische Ausführung ohne Handlung des Followers je Trade Portfolioverwaltung. Nur wenn der Follower jeden Trade bestätigt, bleibt der Dienst bei der Anlageberatung oder bei RTO. Diese Einstufung ändert die Kapitalanforderung, die Wahl zwischen Geeignetheits- und Angemessenheitsprüfung und den Umfang, in dem die Firma jeden kopierten Trade rekonstruieren können muss.
Brauchen Plattformen für Krypto-Copy-Trading eine Wertpapierlizenz?
Sie brauchen sie überall dort, wo die kopierten Instrumente als Wertpapiere oder Derivate gelten; das ist der Test, den die CVM Brasiliens im Guidance Opinion 40 auf Token anwendet. Welche Erlaubnis danach greift, hängt davon ab, ob die Plattform berät, Portfolios verwaltet oder die Aufträge nur weiterleitet.
Wie können Broker die Abwanderung auf Jurisdiktionsebene senken, wenn sie Copy Trading starten?
Ordnen Sie je Markt die Einstufung, die Erwartungen der Aufsicht, die Zahlungswege und die technischen Kontrollen zu, bevor die Kampagne live geht, und prüfen Sie monatlich gesperrte Jurisdiktionen und KYB-Tickets mit zunehmender Liegezeit. Ein integrierter Stack wie der von B2BROKER hält die Nachweise, die eine Aufsicht verlangt, an einem Ort.
Newsletter abonnieren