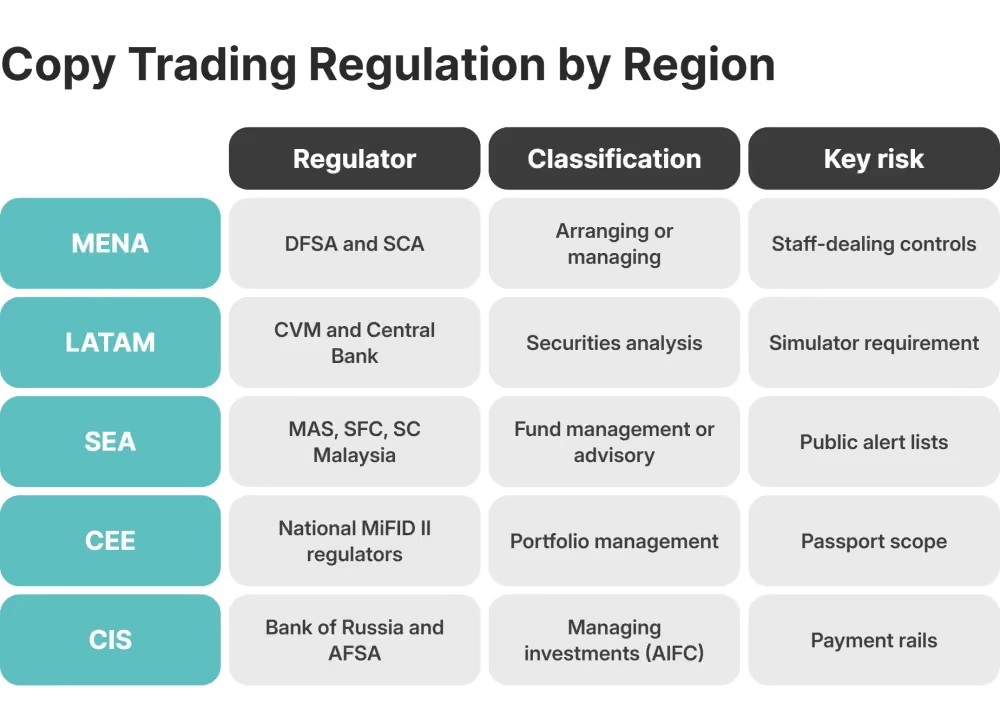
地域別のコピートレード規制:ブローカー向けリスクマップ

創業者は、進出先の市場でコピートレードが合法かどうかを尋ねます。しかし、合法性で立ち上げが止まることはほとんどありません。つまずくのは、規制当局がサービスをどの区分に入れるかという点と、顧客資金を預かることに銀行が同意するかどうかです。
証券監督者国際機構(IOSCO)が2025年に行ったレビューでは、コピートレードが 国境を越えて勧誘・販売されている ことが示されました。域外から販売すると、監督当局は現地ライセンスを求めてきます。
地域別のコピートレード規制とは、一人のトレーダーの注文を他の顧客口座へ複製するサービスに、各市場が適用するルールです。市場によって異なるのは三つの変数で、サービスが該当するライセンス区分、それを監督する規制当局、そしてその当局がルールをどれほど厳格に執行するかです。
本ガイドではこれらを、中東・北アフリカ、中南米、東南アジア、中東欧、独立国家共同体(CIS)にわたって整理し、三つのうちどれが立ち上げで最初に当たるかを示します。
キーポイント
- 規制当局はコピートレードを、ポートフォリオ運用、投資助言、または注文伝達のいずれかに分類します。その区分が、ライセンス、自己資本、顧客に対する確認を決めます。
- 五つの地域では、立ち上げを止めるものが異なります。湾岸の行為規制審査、ブラジルのアナリスト認定、東南アジアの警告リスト、MiFID II(第2次金融商品市場指令)のパスポートの範囲、ロシアの決済上の摩擦です。
- 暗号資産のコピートレードは、トークンまたは連動する商品が現地の有価証券判定を満たす場合、証券規制の対象になります。ブラジル証券取引委員会(CVM)のガイダンスでも、その扱いになります。
- プラットフォームは、適合性の記録、コピー対象のトレーダーに関する開示、コピーされた注文ごとの監査証跡、エクスポージャー上限、マスター口座のキルスイッチを用意する必要があります。
- 立ち上げの後で分類や銀行の確認を行うと、ライセンス取得の遅延、決済経路の喪失、口座の喪失として表面化します。
各取引の裁量を誰が持つかが、コピートレードのライセンスを決める
規制当局が最初に見るのは、各取引を誰が決めるかです。欧州連合(EU)では、その答えによってサービスがポートフォリオ運用、投資助言、または注文の受領・伝達(RTO)に振り分けられます。ほかの四つの地域も、同じ事実を土台に独自の区分を設けています。区分ごとに必要な許可は異なり、同じ商品でも、ある市場ではライセンスの対象になり、隣の市場では無許可になります。
欧州証券市場監督局(ESMA)は、2023年の監督ブリーフィングで線引きを示しました。プラットフォームがコピーされた取引を自動で執行し、フォロワーが取引ごとに何もしない場合、そのサービスは ポートフォリオ運用 です。フォロワーが発注前に各取引を承認すると、サービスは助言またはRTOの側へ寄ります。
損切り水準の設定や、一度きりの包括承認は、取引ごとの行為には当たりません。そのため、eToroが広めたワンクリックのリーダーボードを含め、注文をコピーする仕組みのほとんどは自動執行の側に入ります。
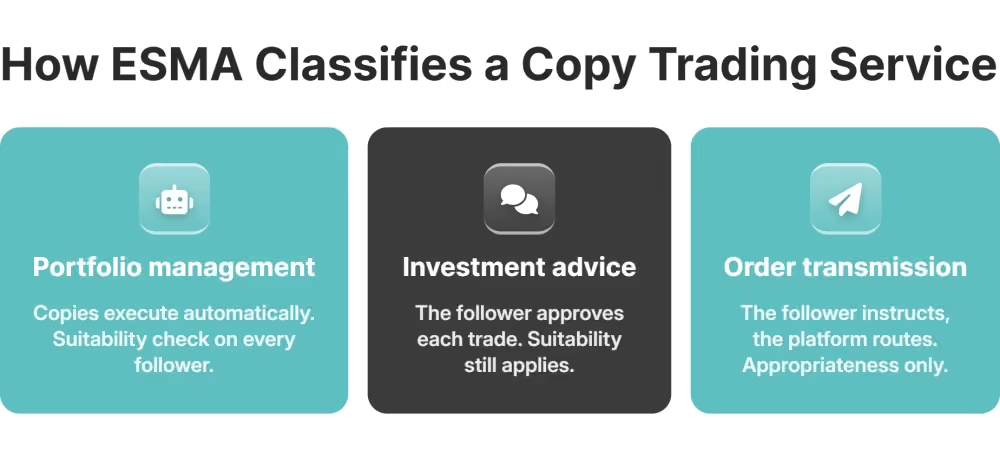
三つの区分のうち、最も重いのがポートフォリオ運用です。これに該当するブローカーには、次が必要です。
- 顧客の金融商品に対する一任運用の許可と、その許可に伴う自己資本
- すべてのフォロワーに対する適合性評価。RTOであれば、適切性の確認で足ります
- 運用委任が始まる前の、費用と手数料の開示
- コピーされた各取引が、フォロワーの運用委任の範囲内に収まっていたことを示す記録
同じ問いは、 PAMMおよびMAMの仕組み をMiFID IIのもとで分類するときにも当てはまります。プール口座で取引するマネージャーは、コピーされるマスターと同じ裁量を行使するからです。IOSCOの指摘では、コピーされる商品は外国為替市場と暗号資産の双方で差金決済取引(CFD)に偏っており、個人投資家向けのレバレッジ規制も同じ議論に入っています。
マーケティング上の呼称を変えても、この結論は変わりません。IOSCOが調査した規制当局は、コピートレード、ミラートレード、ソーシャルトレードを一つの慣行として扱い、企業がどの名称を使っていても、その背後にある執行の流れを検証します。コピーされる本人は、ESMAの用語ではシグナルプロバイダーであり、推奨を示すか専門家として振る舞った時点で、市場濫用規則(Market Abuse Regulation)の対象になります。そのポジションは、追随する全員に対する推奨として読まれます。
中東・北アフリカ:湾岸におけるライセンス監督とガバナンスの欠落
ドバイ金融サービス機構(DFSA)は、コピートレードを禁止していません。審査で問われるのは、ブローカーの内部統制が取引量の伸びに追いついているかどうかであり、起点は職員による個人口座取引です。
当局は、ドバイ国際金融センター(DIFC)のブローカーにおける個人口座取引を点検したうえで、2026年6月に行為監督の初回報告「Conduct Supervisory Pulse」を公表しました。認可ブローカーは、2022年の49社から2026年3月には72社へ増えています。それより前のDFSAの調査では、 書面の個人口座取引方針を持たない企業が18% に上り、職員の取引台帳をまったく備えていない企業は32%でした。
コピートレードの事業者にとって、この欠落が問題になるのはマスター口座です。ブローカーが雇用するマスタートレーダーに数百の顧客口座が紐づいていると、事前承認のルールがないことは、フォロワーの数だけ増幅された行為規制上の指摘になります。
湾岸への参入は、バックオフィスから始まります。 B2CORE では、国境を越えるKYC(顧客確認)と現地のマーケティング許可を、監査証跡付きのロール別ユーザーグループで処理し、最初にコピーされた取引の時点から、審査担当が求める承認と取引記録を残します。
中南米:ブラジルのCVMは有料のコピートレードを証券分析とみなす
2025年7月以降、ブラジルで継続手数料を取るコピートレードのサービスは、証券分析として数えられます。これは規制対象の業務であり、コピーされるトレーダーと、その背後のプラットフォームは、認定を受けて実施しなければなりません。回状第3/2025号は、 加入時、月額、または年額の手数料を取るトレーダーは投資推奨を行っている とし、これを行えるのはAPIMEC Brasilの認定を受けたアナリストに限られると述べています。
アナリストはブラックアウト期間(取引制限期間)中、担当する有価証券を取引できません。そのためCVMは、アナリスト側のコピートレードをシミュレーション環境で走らせ、実際の取引はフォロワーの口座で執行するよう求めています。マスターのライブ口座を軸に作られたプラットフォームは、この設計に合わせるために作り直しが必要です。
同じ回状は、プラットフォームに対し、コピーされる戦略では損失が生じ得ること、そして過去の実績は将来の成果を何も約束しないことを、分かりやすく示すよう求めています。
暗号資産のコピートレードは、二つの規制当局の監督を受ける
暗号資産では、規制当局がもう一つ加わります。CVMのガイダンス意見第40号では、トークンが 上場有価証券を表象する、または集団投資契約として機能する 場合に有価証券とされます。そのため、こうしたトークンのコピートレードは証券規制の下に入ります。この判定から外れるトークンはブラジル中央銀行の所管です。同中銀の 仮想資産ルールは2026年2月に施行され 、仮想資産のポートフォリオ運用も対象に含みます。
この制度の内容は、中南米のほかの市場にはそのまま通用しません。それ以外の各市場では、オフショアで適合していた暗号資産商品であっても、独自の法律意見、決済経路、開示が必要です。
東南アジア:シンガポール金融管理局(MAS)、香港証券先物委員会(SFC)と積極的な執行モデル
シンガポール、香港、マレーシアでは、規制の境界が公の情報によって取り締まられています。規制当局は、無許可とみる企業の名前を公表し、その掲載は取り組みが終わった後も長くオンラインに残ります。現地の顧客は、これらのリストで、規制下のプラットフォームとそれ以外を見分けます。
MASは、認可業者と誤認され得る企業を、投資家警告リスト(Investor Alert List)に名指しします。執行措置を伴わない、投資家保護の手段です。2026年6月17日にBybitを追加し、 9日後にHyperliquid も加えました。いずれも、シンガポールの利用者にサービスを提供する認可を受けていません。それでも掲載は、その市場におけるプラットフォームの法的地位についての公の表明です。
マレーシア証券委員会は、リストの更新を大量に行っています。 2024年に投資家警告リストへ273件を追加し 、2025年第1四半期だけでもさらに59件を加えました。同じ2024年の期間には、通信分野の規制当局とともに、153のウェブサイトと261のソーシャルメディアのページを遮断しています。
東南アジアでインフルエンサーやイントロデューシングブローカー(IB)と契約する前に、これらのリストを確認してください。すでに掲載されている相手と組むと、ブローカーの名前まで一緒に巻き込まれます。
香港はコピートレードをライセンス対象の業務にする
香港は、規制の境界をどう引くかを固めました。2026年5月26日、財経事務及庫務局(FSTB)とともに公表された諮問の結論は、 仮想資産(VA)のコピートレードまたはミラートレードには、原則としてVA助言ライセンスが必要になる としています。それらの取引を執行するならディーリングのライセンスが加わり、プラットフォーム自身の裁量で執行するならVA運用が加わります。これは、第9類の資産運用ライセンスに揃えた制度です。
中東欧:MiFID II、ESMA、そしてEU域内と域外の分かれ目
中東欧のEU加盟国では、MiFID指令がESMAの解釈どおりに適用されます。本国で確定した分類が、パスポートによってポーランドやルーマニアへ持ち込める業務を決めます。キプロス共和国のCySEC(キプロス証券取引委員会)によるライセンスも、同様にパスポートの対象です。モーリシャスのライセンスには、これらの国へのパスポートはありません。
セルビアとウクライナはパスポートの外にあり、独自のライセンス分析が必要です。英国も同様で、英国金融行為規制機構(FCA)は、コピートレードとして販売されながら実態はMAMまたはPAMMの運用だったサービスを指摘しています。
パスポートがカバーするのは、本国のライセンスに記載された業務だけです。RTOの許可しか持たない企業が自動のコピー執行を行うと、パスポート先のすべてのEU加盟国で、無許可のポートフォリオ運用を提供していることになります。苦情が最初に届くのは、受入国の規制当局です。
コピーされた注文は、すべて再構成できなければならない
自動取引エンジンは、記録保存のルールに負荷をかけます。マスターの注文は一件につき、ほぼ同一の顧客注文が数百件に分岐し、企業はそのすべてを再構成できなければなりません。このうちデリバティブは、欧州市場インフラ規則(EMIR)に基づき、取引情報蓄積機関への報告対象です。IOSCOは、同一の取引が短時間に集中すると、市場濫用の追跡も難しくなると警告しています。監査証跡では、コピーされたすべての注文を、元のマスターまで紐づけておく必要があります。
IOSCOは、アルゴリズム取引の層そのものも指摘しています。コピーのロジックにあるセキュリティ上の穴と、そこに組み込まれた偏りが、それ自体のリスクを生むためです。
これらの義務は、 法令に適合したコピートレード事業者に求められるプラットフォーム要件 になります。フォロワーがフォローを始める前のKYCによる参加制限、各フォロワーのエクスポージャーに上限を設けるリスク管理、そして何か月後に規制当局から求められても残る取引記録です。
CIS:ロシアの資本規制と、カザフスタンのコモン・ローという代替案
ロシアには、コピートレードを禁じる定めはありません。実際にある摩擦は、決済にあります。隣国カザフスタンは、コモン・ローのもとで、アスタナ国際金融センター(AIFC)を通じたライセンスの経路を用意しています。
ロシア中央銀行は2026年9月1日に外貨現金の制限を延長し、 期限は2027年3月9日まで となりました。個人が外貨を引き出せるのは、2022年3月9日より前から保有する残高からで、上限は1万米ドルです。非居住者企業は、米ドル、ユーロ、英ポンド、円の現金を一切引き出せません。
これらの制限が対象とするのは現金です。現金は、より大きな問題のうち、外から見える部分です。ロシア向けに販売する前に、ブローカーは、フォロワーがそもそも口座へ入金できるか、コルレス銀行がその資金の流れを扱うかを把握しなければなりません。
どちらかの答えが変わった場合、その顧客を、ほかの顧客のブックから切り離せるようにしておく必要があります。立ち上げの計画には、決済経路が閉じたとき、未決済のコピー建玉をどう扱うかの答えが必要です。
カザフスタンのAIFCとAFSA:代替となるライセンス拠点
AIFCは、CIS向けのブローカーに、英国法に基づく規制枠組みのなかでライセンスを与えます。監督はアスタナ金融サービス庁(AFSA)が行い、銀行が参照できる資本ルールも公表されています。裁量によるコピー執行をカバーする許可、Managing Investments(投資運用)は、 基本資本金として15万米ドルを求め 、そのうえ年間営業費用の4分の1に相当する流動資産が必要で、認可手数料は7,000米ドルです。
AFSAはまた、すべての申請者に、3か年の規制対応事業計画とコンプライアンス監視プログラムを求めます。ライセンス取得後、その計画は日々の作業になります。作業の中身は、マスターを誰が承認するか、監督当局が何を受け取るか、検査官が監査証跡から何を引き出せるかです。後の二つはバックオフィスにあり、B2COREがロール別の承認と監査ログで対応します。
コピートレード規制の早見:地域別の規制当局、分類、主なリスク
地域別のコピートレード規制は、結局同じ三つの点に集約されます。サービスを監督する規制当局、現地で付く区分、そしてその区分が生む遅延です。五つの地域は、商業面の魅力よりも、運営上のリスクの点で大きく異なります。米国の監督は米証券取引委員会(SEC)と米商品先物取引委員会(CFTC)に分かれ、個人向けレバレッジのルールも大きく異なります。この市場には、独自の分析が必要です。
法域リスクで、ブローカーの口座が10件に1件失われる局面
規制上の摩擦が顧客離脱に変わるのは、すでに販売した市場で、ブローカーが顧客をオンボーディングできない、銀行口座を維持できない、またはライセンス手続きを完了できない時点です。10件に1件という比率は社内の数字であり、公表された市場データではありません。これらのケースではいずれも、顧客は離脱の理由として、法域に結びつくライセンスの遅延か、銀行対応の失敗を挙げています。
顧客離脱に至る道筋は、たいてい決済を経由します。コンプライアンス審査を通していない市場でキャンペーンが始まり、申込みが入ります。決済事業者はその法域からの入金を拒否します。サポート窓口は顧客ごとに手動の例外を開き、そのあいだコンプライアンスは決済事業者と争います。別の経路で入金した顧客は、最初の出金が同じ処理待ちで止まると離脱します。
この道筋の各段階は、顧客離脱のレポートに出る数週間前から、バックオフィスで見えています。ブロック対象の法域リスト、目標期限を過ぎて滞留するKYB(法人確認)のチケット、実施の途中で凍結されたキャンペーン、という形です。この三つの兆候を毎月確認するブローカーは、静かに口座を失わせている市場に気づけます。
コンプライアンスに沿った運営は、適切なインフラパートナーから始まる
地域別のコピートレード規制のもとで運営するには、各規制当局が求める証拠を出せるインフラが必要です。B2BROKERは、そのすべてを一つのスタックとして提供します。
- マルチアセットの流動性
- 同社の B2TRADER の取引プラットフォーム
- 同社の B2CORE のバックオフィスとCRM
- B2COPY (コピートレード、PAMM、MAM向け)
- 各層のAPIと、24時間365日のサポート
コピーエンジンには、ESMAがポートフォリオ運用者に実証を求める運用委任の管理機能が備わっています。B2COPYでは、ブローカーがすべてのマスター口座に日次損失、最大損失、ドローダウンの上限を設定し、マスター側ではどれも変更できません。上限を超えると、マスターの建玉は決済され、未約定注文は取り消され、バックオフィスが確認するまで口座はブロックされます。
フォロワーには、それぞれ自身の上限があります。各フォローの損失上限は、実現損失と含み損に手数料を加えた額で計算します。上限を超えると、そのフォローは終了し、ブック内のほかの顧客には影響しません。マスターがMetaTrader 4*、MetaTrader 5*、cTrader、B2TRADERのどれで取引していても、エンジンは同じ上限を適用します。
オンボーディング、権限、監査証跡
B2COREは、オンボーディングと権限の層を担います。KYC事業者は、150種類超のすぐに使える連携のなかに含まれます。アクセス権限は、マスターの承認をすべて名称の付いたロールに紐づけ、監査証跡には、誰が何を承認したかが、監督当局にも読める形で残ります。暗号資産の入金と出金は、B2BROKERのパートナーであるB2BINPAYを通じて処理され、B2COREと連携しています。
これらのシステムの背後にあるベンダーには、規制当局が確認できる実績があります。B2BROKERは2014年から事業を行い、規制ライセンスを10件超保有し、1,000社超の法人顧客向けにインフラを運営しています。
これら五つの地域のいずれかでコピートレードを計画しているなら、分類の判断と銀行の確認は、プラットフォームの設定より前に置くべきです。B2BROKERのチームは、進出先の市場を、それぞれに必要なライセンス、決済、プラットフォーム構成へ対応づけられます。
コピートレード規制についてよくある質問
中東・北アフリカ、中南米、東南アジア、中東欧、CISの各市場で、コピートレード規制はどう異なりますか。
湾岸地域はまず社内の行為統制を審査し、ブラジルは有料のコピートレードを証券分析とみなし、東南アジアの規制当局は警告リストを公表します。EU加盟の中東欧諸国はパスポートを通じてMiFID IIを執行し、ロシアの制約は決済にあり、カザフスタンのAIFCはライセンスを取得できる経路を用意しています。
中東・北アフリカ、中南米、東南アジア、中東欧、CISの市場でコピートレードを提供するには、どのライセンスが必要ですか。
これらの市場のどこにも、コピートレード単独のライセンスはありません。サービスは、最も近い規制業務の許可を取ることになり、典型的にはポートフォリオ運用または投資運用、取次もしくはディーリング、証券仲介、仮想資産の認可です。プラットフォームを設定する前に、法人の設計と銀行の確認を固めてください。
コピートレードは、ポートフォリオ運用と執行のみのブローカー業務のどちらに分類されますか。
ESMAの解釈では、フォロワーが取引ごとに何も行わず、自動で執行される場合はポートフォリオ運用です。各取引をフォロワー自身が確認する場合に限り、サービスは助言またはRTOの下に残ります。この分類によって、自己資本要件、適合性評価か適切性確認か、コピーされた各取引をどこまで再構成できなければならないかが変わります。
暗号資産のコピートレード・プラットフォームに、証券ライセンスは必要ですか。
コピーする商品が有価証券またはデリバティブに該当する場合は、必要です。ブラジルのCVMがガイダンス意見第40号でトークンに適用する判定が、その例です。どの許可が適用されるかは、プラットフォームが助言するのか、ポートフォリオを運用するのか、注文を回送するだけなのかによって決まります。
コピートレードの立ち上げ時に、法域単位の顧客離脱をブローカーはどう減らせますか。
キャンペーンを始める前に、各市場の分類、規制当局が何を期待しているか、決済経路、技術的な管理を整理し、その後はブロックした法域と滞留するKYBチケットを毎月確認します。B2BROKERのような統合スタックであれば、規制当局が求める証拠を一か所に保てます。
ニュースレターを購読する