Регулирование копитрейдинга по регионам: карта рисков для брокера

Основатели брокерских компаний часто спрашивают, разрешён ли копитрейдинг в выбранной стране. Но запуск редко останавливает прямой запрет. Гораздо чаще он упирается в то, к какому виду деятельности регулятор относит услугу и согласится ли банк хранить средства клиентов.
В обзоре IOSCO за 2025 год отмечается, что копитрейдинг продвигают и продают через границы . Продажи из-за рубежа заставляют надзорный орган ставить вопрос о местной лицензии.
Регулирование копитрейдинга по регионам — это правила, которые каждый рынок применяет к сервису, воспроизводящему сделки одного трейдера на счетах других клиентов. От страны к стране различаются три параметра: категория лицензии, под которую подпадает сервис, надзорный орган и строгость применения правил.
В этом материале мы сравним их для Ближнего Востока и Северной Африки, Латинской Америки, Юго-Восточной Азии, Центральной и Восточной Европы и СНГ и покажем, какой из трёх вопросов в первую очередь влияет на запуск.
Ключевые выводы
- Регулятор может отнести копитрейдинг к управлению портфелем, инвестиционному консультированию или передаче заявок. От классификации зависят лицензия, требования к капиталу и проверки клиентов.
- Запуск в пяти регионах сдерживают разные факторы: проверки деловой практики в странах Персидского залива, аккредитация аналитиков в Бразилии, публичные списки предупреждений в Юго-Восточной Азии, пределы действия паспорта MiFID II и сложности расчётов в России.
- Копитрейдинг с криптоактивами подпадает под законодательство о ценных бумагах, если токен или связанный с ним продукт отвечает местным критериям ценной бумаги, как предусмотрено разъяснениями бразильского CVM.
- Платформа должна сохранять результаты оценки пригодности услуги, раскрывать информацию о копируемом трейдере, вести журнал каждой скопированной заявки, ограничивать риск и позволять отключить мастер-счёт.
- Если отложить проверку классификации или банковской инфраструктуры до запуска, последствиями станут задержка лицензирования, потеря платёжных каналов и клиентов.
Кто принимает решение по каждой сделке — тот определяет категорию лицензии для копитрейдинга
Первое, что выясняет регулятор, — кто принимает решение по каждой сделке. В ЕС от ответа зависит, сочтут ли услугу управлением портфелем, инвестиционным консультированием или приёмом и передачей заявок (RTO). В остальных четырёх регионах собственные категории строятся вокруг того же вопроса. Для каждой требуется отдельное разрешение, поэтому один и тот же продукт может быть законным в одной стране и неразрешённым в другой.
Европейское управление по ценным бумагам и рынкам (ESMA) провело границу в надзорном разъяснении 2023 года. Если платформа автоматически исполняет скопированные сделки, а подписчик не подтверждает каждую из них, услуга считается управлением портфелем . Если подписчик одобряет каждую сделку до исполнения, сервис скорее относится к консультированию или приёму и передаче заявок.
Установленный стоп-лосс или однократное общее согласие не считаются действием по каждой сделке. Поэтому большинство сервисов копирования сделок, включая популяризированные eToro рейтинги трейдеров с подпиской в один клик, относятся к автоматическому исполнению.
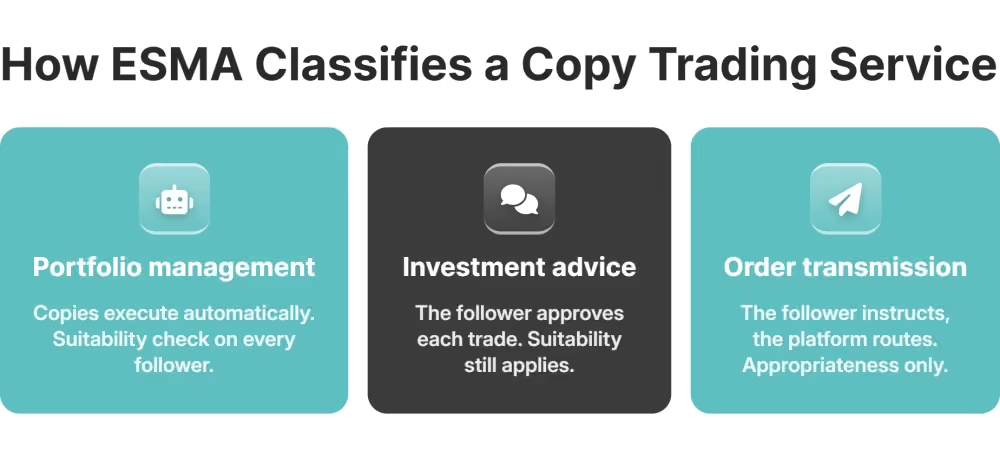
Управление портфелем — самая требовательная из трёх категорий. Брокеру необходимы:
- разрешение на дискреционное управление финансовыми инструментами клиента и капитал, предусмотренный для такой деятельности
- оценка пригодности услуги для каждого подписчика; для приёма и передачи заявок достаточно проверки уместности
- раскрытие информации о расходах и комиссиях до начала действия договора
- записи, подтверждающие, что каждая скопированная сделка соответствовала условиям управления счётом подписчика
Тот же вопрос определяет статус структур PAMM и MAM в рамках MiFID II: управляющий объединённым счётом обладает той же свободой принятия решений, что и трейдер мастер-счёта. IOSCO установила, что среди копируемых продуктов преобладают контракты на разницу цен (CFD) на рынке Forex и в криптовалютах. Поэтому одновременно встаёт вопрос о правилах кредитного плеча для розничных клиентов.
Маркетинговое название ничего не меняет. Опрошенные IOSCO регуляторы рассматривают копирование сделок, зеркальную и социальную торговлю как одну практику и оценивают фактический порядок исполнения заявок. Трейдер, чьи сделки копируют, — «поставщик сигналов» в терминологии ESMA — подпадает под Регламент о злоупотреблениях на рынке, если публикует рекомендации или представляет себя экспертом. Для подписчиков его позиции выглядят как рекомендации.
MENA: лицензирование и пробелы в корпоративном контроле стран Персидского залива
DFSA не запрещает копитрейдинг. В ходе проверок регулятор выясняет, успевают ли внутренние механизмы контроля брокера за ростом торговых объёмов, начиная с операций сотрудников на личных счетах.
В июне 2026 года регулятор опубликовал первый обзор Conduct Supervisory Pulse после проверки операций сотрудников на личных счетах у брокеров DIFC. Число лицензированных брокерских компаний в секторе выросло с 49 в 2022 году до 72 в марте 2026 года. Более ранний опрос DFSA показал, что у 18% компаний не было письменных правил торговли сотрудников на личных счетах , а 32% вообще не вели реестр таких сделок.
Для оператора копитрейдинга такой пробел сосредоточен в мастер-счёте. Если к счёту нанятого брокером трейдера подключены сотни клиентов, отсутствие правила предварительного согласования сделок превращается в нарушение, масштаб которого растёт вместе с числом подписчиков.
Выход на рынки стран Персидского залива начинается с бэк-офиса. В B2CORE трансграничная проверка клиентов (KYC) и местные разрешения на маркетинг управляются через группы пользователей с ролевым доступом и журналом действий. Система сохраняет согласования и историю сделок, которые проверяющий запросит уже по первой скопированной операции.
LATAM: бразильский CVM относит платный копитрейдинг к анализу ценных бумаг
С июля 2025 года сервис копитрейдинга в Бразилии с регулярной платой считается анализом ценных бумаг. Это регулируемая деятельность, для которой аккредитация требуется и копируемому трейдеру, и платформе. В циркулярном письме 3/2025 говорится, что трейдер, взимающий плату за подключение, месячную или годовую подписку, предоставляет инвестиционные рекомендации . Это разрешено только аналитикам, аккредитованным APIMEC Brasil.
Аналитикам запрещено торговать ценными бумагами, которые они освещают, в периоды ограничений. Поэтому CVM ожидает, что операции аналитика в сервисе копитрейдинга будут выполняться в симуляторе, а реальные сделки — на счетах подписчиков. Платформу, построенную вокруг действующего торгового счёта мастер-трейдера, придётся доработать под такую модель.
В том же письме от платформы требуют прямо предупреждать, что копируемая стратегия может привести к убыткам, а прошлые результаты не гарантируют будущую доходность.
Копитрейдинг криптоактивов подпадает под надзор двух регуляторов
Для криптоактивов появляется второй регулятор. Согласно разъяснению CVM № 40, токен считается ценной бумагой, если представляет собой котируемую ценную бумагу или действует как договор коллективного инвестирования . Копитрейдинг таких токенов подпадает под законодательство о ценных бумагах. Токены, не отвечающие этому критерию, находятся в ведении Центрального банка. Его правила для виртуальных активов вступили в силу в феврале 2026 года и распространяются на управление портфелями виртуальных активов.
На остальные страны Латинской Америки этот режим не распространяется. Для каждого рынка нужны отдельное заключение местных юристов, платёжная инфраструктура и раскрытие информации — даже если криптопродукт соответствует требованиям в другой юрисдикции.
Юго-Восточная Азия: MAS, SFC и проактивный надзор
В Сингапуре, Гонконге и Малайзии соблюдение границ разрешённой деятельности контролируют публично. Регуляторы публикуют названия компаний, которые считают нелицензированными; записи остаются в открытом доступе и после завершения проверочной кампании. Местные клиенты пользуются этими списками, чтобы отличить регулируемые платформы от остальных.
MAS включает компании, которые можно принять за лицензированные, в свой список предупреждений для инвесторов (Investor Alert List). Это мера защиты инвесторов, сама по себе не являющаяся санкцией. 17 июня 2026 года в список добавили Bybit, а через девять дней — Hyperliquid . Ни одна из платформ не имела разрешения обслуживать пользователей Сингапура. Однако попадание в список публично указывает на правовой статус платформы на этом рынке.
Комиссия по ценным бумагам Малайзии действует в больших масштабах. В 2024 году она добавила 273 названия в список предупреждений для инвесторов , а только за первый квартал 2025 года — ещё 59. За тот же 2024 год вместе с регулятором связи она заблокировала 153 сайта и 261 страницу в социальных сетях.
Проверяйте эти списки, прежде чем заключать договор с инфлюенсером или представляющим брокером в Юго-Восточной Азии. Если партнёр уже есть в списке, внимание регулятора привлечёт и имя вашего брокера.
Гонконг относит копитрейдинг к лицензируемой деятельности
Гонконг определил будущие границы регулирования. В выводах по консультации, опубликованных совместно с FSTB 26 мая 2026 года, говорится, что копирование или зеркальная торговля виртуальными активами, как правило, потребует лицензии на консультирование по виртуальным активам . Исполнение этих сделок дополнительно потребует лицензии на дилерскую деятельность, а исполнение по усмотрению платформы — разрешения на управление виртуальными активами. Этот режим согласован с лицензией типа 9 на управление активами.
Центральная и Восточная Европа: MiFID II, ESMA и граница между ЕС и странами вне Союза
В странах Центральной и Восточной Европы, входящих в ЕС, действует директива MiFID в интерпретации ESMA. Классификация услуги в стране регистрации определяет, какие виды деятельности можно осуществлять по европейскому паспорту в Польше или Румынии. Лицензия CySEC, полученная в Республике Кипр, действует по тому же принципу, тогда как лицензия Маврикия не даёт такого права ни в одной из этих стран.
Сербия и Украина не входят в зону действия паспорта, поэтому для них нужен отдельный анализ лицензирования. То же касается Великобритании: её Управление по финансовому регулированию и надзору (FCA) отмечало случаи, когда услуги, продававшиеся как копитрейдинг, на деле представляли собой управление по моделям MAM или PAMM.
Паспорт распространяется только на виды деятельности, указанные в лицензии страны регистрации. Компания с разрешением на приём и передачу заявок, которая автоматически исполняет копируемые сделки, занимается управлением портфелем без разрешения в каждом государстве ЕС, где работает по паспорту. Жалобы в первую очередь поступают регулятору принимающей страны.
Каждую скопированную заявку нужно иметь возможность восстановить
Автоматизированная торговля создаёт нагрузку на систему учёта. Одна заявка мастер-счёта порождает сотни почти одинаковых заявок клиентов, и компания должна иметь возможность восстановить каждую. Если среди них есть сделки с деривативами, сведения о них необходимо передавать в торговый репозиторий согласно EMIR. IOSCO предупреждает, что поток одинаковых сделок также усложняет выявление злоупотреблений на рынке. В журнале каждой скопированной заявки должна быть ссылка на мастер-счёт.
IOSCO отдельно обращает внимание на алгоритмическую часть торговли: уязвимости в механизме копирования и заложенные в алгоритм искажения создают собственные риски.
Из этих обязанностей следуют требования к платформе поставщика услуг копитрейдинга : проверка KYC до оформления подписки, контроль риска с лимитом на позиции каждого подписчика и история сделок, доступная регулятору даже спустя месяцы.
СНГ: валютные ограничения России и альтернатива в Казахстане на основе общего права
В России копитрейдинг не запрещён, но трудности возникают при расчётах. Соседний Казахстан предлагает путь к лицензии через МФЦА в юрисдикции общего права.
1 сентября 2026 года Банк России продлил ограничения на снятие наличной иностранной валюты — теперь они действуют до 9 марта 2027 года . Физические лица могут снять не более 10 000 долларов в иностранной валюте со средств, находившихся на счетах до 9 марта 2022 года. Компании-нерезиденты вовсе не могут снимать наличные доллары, евро, фунты стерлингов и иены.
Эти ограничения касаются наличных, но они лишь видимая часть более широкой проблемы. До начала продаж в России брокеру нужно выяснить, сможет ли подписчик вообще пополнить счёт и проведёт ли операцию банк-корреспондент.
Если изменится хотя бы одно из условий, таких клиентов необходимо будет отделить от остальных. В плане запуска следует заранее предусмотреть, что произойдёт с открытыми скопированными позициями при закрытии платёжного канала.
МФЦА и AFSA в Казахстане как альтернативный центр лицензирования
МФЦА позволяет брокеру, работающему с клиентами из СНГ, получить лицензию в регуляторной системе английского права под надзором AFSA. Требования к капиталу опубликованы, и банк может с ними ознакомиться. Для деятельности Managing Investments, охватывающей дискреционное исполнение копируемых сделок, минимальный капитал составляет 150 000 долларов США . Кроме того, необходимы ликвидные активы в размере четверти годовых операционных расходов и сбор за выдачу разрешения в 7 000 долларов США.
AFSA также требует от каждого заявителя бизнес-план для регулятора на три года и программу контроля соблюдения требований. После получения лицензии план становится повседневной практикой: кто утверждает мастер-трейдера, какие сведения получает надзорный орган и что инспектор может извлечь из журнала действий. За последние два процесса отвечает бэк-офис; в B2CORE они реализованы через согласования на основе ролей и журнал аудита.
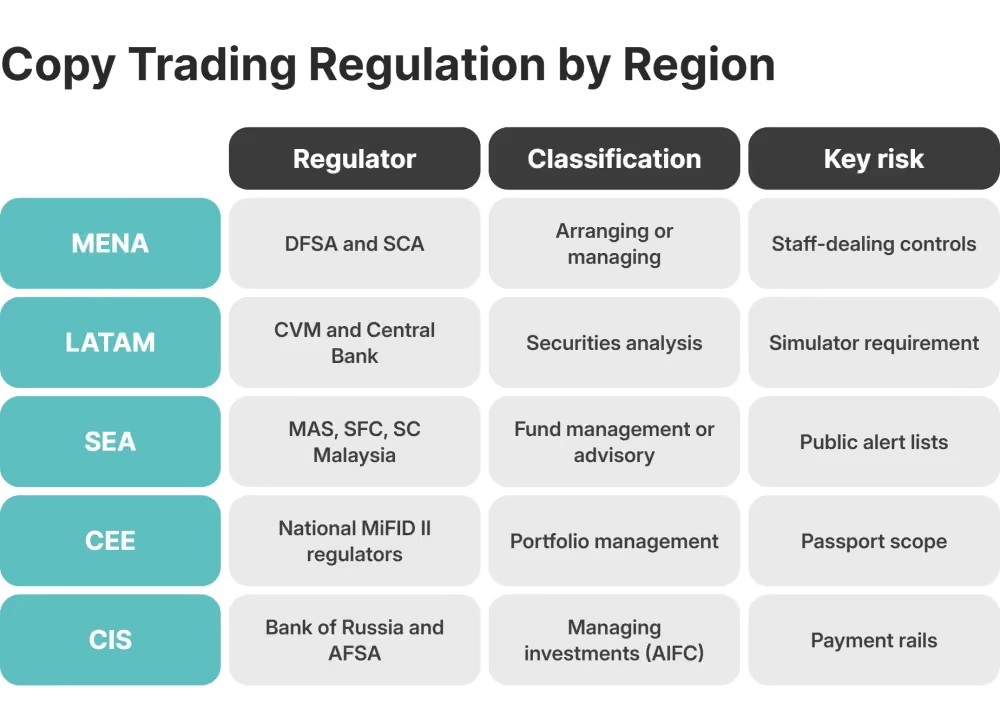
Регулирование копитрейдинга: надзорный орган, классификация и ключевой риск по регионам
Регулирование копитрейдинга в каждом регионе сводится к трём вопросам: кто надзирает за услугой, как её классифицирует и какую задержку создаёт эта классификация. Пять регионов сильнее различаются по операционным рискам, чем по коммерческому потенциалу. В США полномочия распределены между SEC и CFTC, а правила розничной торговли с плечом заметно различаются. Этот рынок требует отдельного анализа.
Как юрисдикционные риски обходятся брокеру в одного клиента из десяти
Регуляторные препятствия приводят к оттоку, когда брокер не может подключить клиента, сохранить банковский счёт или завершить лицензирование на рынке, где уже начал продажи. Показатель «один из десяти» основан на внутренних данных, а не на опубликованной рыночной статистике. Во всех этих случаях клиент назвал причиной ухода задержку с лицензией или проблемы с банком в конкретной юрисдикции.
Обычно всё начинается с платежей. Кампания выходит на рынок, который не прошёл проверку отдела комплаенса. Поступают заявки на регистрацию. Платёжный провайдер отклоняет депозиты из этой страны. Служба поддержки вручную разбирает исключения для каждого клиента, пока специалисты по соблюдению требований выясняют отношения с провайдером. Клиенты, пополнившие счёт другим способом, уходят, когда их первый вывод средств застревает в той же очереди.
Каждый этап заметен в бэк-офисе за недели до того, как отразится в отчёте об оттоке: растёт список заблокированных юрисдикций, запросы KYB остаются открытыми дольше установленного срока или кампания останавливается посреди запуска. Ежемесячная проверка этих трёх сигналов помогает брокеру увидеть рынок, на котором он незаметно теряет клиентов.
Для соблюдения требований нужен подходящий инфраструктурный партнёр
Работа с учётом региональных правил копитрейдинга требует инфраструктуры, способной предоставить доказательства, которые запрашивает каждый регулятор. B2BROKER объединяет все необходимые компоненты:
- мультиактивная ликвидность
- торговая платформа B2TRADER
- CRM и бэк-офис B2CORE
- B2COPY для копитрейдинга, PAMM и MAM
- API для каждого уровня и круглосуточная поддержка
Механизм копирования обеспечивает контроль мандата, которого ESMA ожидает от управляющего портфелем. В B2COPY брокер устанавливает для каждого мастер-счёта лимиты дневного убытка, общего убытка и просадки, которые мастер-трейдер не может изменить. При нарушении лимита открытые позиции закрываются, ожидающие заявки отменяются, а счёт блокируется до проверки бэк-офисом.
У подписчиков есть собственные ограничения. Для каждой подписки устанавливается лимит убытка с учётом реализованных и нереализованных потерь, а также комиссий. Его превышение завершает только эту подписку, не затрагивая остальных клиентов. Независимо от того, торгует ли мастер-трейдер через MetaTrader 4*, MetaTrader 5*, cTrader или B2TRADER, применяются одинаковые лимиты.
Подключение клиентов, права доступа и журнал действий
B2CORE обеспечивает подключение клиентов и управление правами доступа. Среди более чем 150 готовых интеграций есть провайдеры KYC. Права доступа связывают каждое согласование мастер-трейдера с конкретной ролью, а журнал фиксирует, кто и что утвердил, в удобном для регулятора виде. Криптовалютные депозиты и выплаты проходят через партнёра B2BROKER — B2BINPAY, интегрированного с B2CORE.
Надёжность поставщика этих систем регулятор может проверить. B2BROKER работает с 2014 года, имеет более 10 регуляторных лицензий и предоставляет инфраструктуру более чем 1 000 корпоративных клиентов.
Если вы планируете запуск копитрейдинга в одном из этих пяти регионов, определите категорию услуги и проверьте банковскую инфраструктуру до настройки платформы. Команда B2BROKER поможет сопоставить целевые рынки с необходимыми лицензиями, платежами и конфигурацией платформы.
Часто задаваемые вопросы о регулировании копитрейдинга
Чем различаются правила копитрейдинга в странах MENA, Латинской Америки, Юго-Восточной Азии, Центральной и Восточной Европы и СНГ?
В странах Персидского залива сначала проверяют внутренний контроль брокера, в Бразилии платный копитрейдинг считают анализом ценных бумаг, а регуляторы Юго-Восточной Азии публикуют списки предупреждений. В государствах Центральной и Восточной Европы, входящих в ЕС, MiFID II применяется через систему европейского паспорта. В России основные трудности связаны с расчётами, а МФЦА в Казахстане предлагает путь к лицензии.
Какие лицензии нужны для копитрейдинга в этих регионах?
Отдельной лицензии на копитрейдинг на этих рынках нет. Услуга подпадает под разрешение для ближайшего регулируемого вида деятельности: обычно это управление портфелем или инвестициями, организация или исполнение сделок, посредничество на рынке ценных бумаг либо деятельность с виртуальными активами. Юридическую структуру и банковскую инфраструктуру нужно определить до настройки платформы.
Копитрейдинг относится к управлению портфелем или к брокерскому исполнению заявок?
Согласно трактовке ESMA, автоматическое исполнение без подтверждения каждой сделки подписчиком — это управление портфелем. Если подписчик подтверждает каждую сделку, услуга может относиться к консультированию или приёму и передаче заявок. От классификации зависят требования к капиталу, выбор между проверкой пригодности и уместности услуги и глубина записей, по которым можно восстановить каждую скопированную сделку.
Нужна ли платформам криптовалютного копитрейдинга лицензия на операции с ценными бумагами?
Да, если копируемые инструменты квалифицируются как ценные бумаги или деривативы — именно такой тест бразильский CVM применяет к токенам согласно разъяснению № 40. Конкретное разрешение зависит от того, консультирует ли платформа клиентов, управляет их портфелями или только передаёт заявки.
Как брокеру снизить отток клиентов из-за юрисдикционных ограничений при запуске копитрейдинга?
До начала кампании определите категорию услуги, ожидания регулятора, платёжные каналы и технические средства контроля для каждого рынка. Затем ежемесячно проверяйте заблокированные юрисдикции и просроченные запросы KYB. Интегрированная инфраструктура, например B2BROKER, хранит необходимые регулятору подтверждения в одном месте.
Подпишитесь на нашу рассылку