لوائح التداول بالنسخ حسب المنطقة: خريطة مخاطر للوسيط

يسأل المؤسسون ما إذا كان التداول بالنسخ مشروعاً في السوق المستهدف، لكن المشروعية نادراً ما توقف الإطلاق. يتعثّر الإطلاق عند الفئة التي تصنّف الجهة الرقابية الخدمة ضمنها، وعند البنك الذي يجب أن يوافق على حفظ أموال العملاء.
وجدت مراجعة المنظمة الدولية لهيئات الأوراق المالية (IOSCO) لعام 2025 أن التداول بالنسخ يُسوَّق ويُباع عبر الحدود ، إذ إن البيع من خارج السوق يدفع الجهة المشرفة إلى طلب ترخيص محلي.
لوائح التداول بالنسخ حسب المنطقة هي القواعد التي يطبّقها كل سوق على خدمة تنسخ أوامر متداول واحد إلى حسابات عملاء آخرين. وتختلف ثلاثة متغيرات من سوق إلى آخر: فئة الترخيص التي تندرج تحتها الخدمة، والجهة الرقابية التي تشرف عليها، ومدى صرامة إنفاذ تلك الجهة للقواعد.
يعرض هذا الدليل هذه المتغيرات عبر الشرق الأوسط وشمال أفريقيا، وأمريكا اللاتينية، وجنوب شرق آسيا، وأوروبا الوسطى والشرقية، ورابطة الدول المستقلة، ويبيّن أيها يطال إطلاقك أولاً.
النقاط الرئيسية
- تُدرج الجهة الرقابية التداول بالنسخ تحت إدارة المحافظ، أو الاستشارة الاستثمارية، أو نقل الأوامر. وهذا التصنيف يحدّد الترخيص ورأس المال والتحقق المطلوب من العملاء.
- تختلف المناطق الخمس في ما يوقف الإطلاق: مراجعات السلوك في الخليج، واعتماد المحللين في البرازيل، وقوائم التنبيه في جنوب شرق آسيا، ونطاق الجواز التنظيمي بموجب توجيه الأسواق في الأدوات المالية (MiFID II)، واحتكاك التسوية في روسيا.
- يندرج التداول بالنسخ في الأصول المشفرة تحت قانون الأوراق المالية حيثما يجتاز الرمز أو المنتج المرتبط به اختبار الأوراق المالية المحلي، كما تقضي بذلك إرشادات هيئة الأوراق المالية والبورصات البرازيلية (CVM).
- على المنصة أن توفّر سجلات الملاءمة، وإفصاحات عن المتداول المنسوخ، وسجل تدقيق لكل أمر منسوخ، وحدوداً للتعرّض، ومفتاح إيقاف فوري على حساب الماستر.
- فحص التصنيف أو الفحص المصرفي، إذا أُجري بعد الإطلاق، يتحوّل إلى تأخير في الترخيص وفقدان لقنوات الدفع وفقدان للحسابات.
من يملك السلطة التقديرية على كل صفقة يحدّد ترخيص التداول بالنسخ
أول ما تنظر إليه الجهة الرقابية هو من يقرّر كل صفقة. في الاتحاد الأوروبي، تُصنَّف الخدمة وفق هذا الجواب إدارة محافظ، أو استشارة استثمارية، أو استلام الأوامر ونقلها (RTO). وتبني المناطق الأربع الأخرى فئاتها على الأساس نفسه. ولكل فئة إذنها الخاص، فيصبح المنتج نفسه قابلاً للترخيص في سوق وغير مرخّص في السوق التي تليها.
رسمت الهيئة الأوروبية للأوراق المالية والأسواق (ESMA) الحد الفاصل في إحاطتها الإشرافية لعام 2023. عندما تنفّذ المنصة الصفقات المنسوخة تلقائياً ولا يتخذ المتابع أي إجراء على كل صفقة، تندرج الخدمة تحت إدارة المحافظ . أما المتابع الذي يوافق على كل صفقة قبل إرسالها فينقل الخدمة نحو الاستشارة أو RTO.
ولا يُعد مستوى وقف الخسارة، ولا موافقة شاملة تُمنح مرة واحدة، إجراءً على كل صفقة. وبذلك تقع معظم خدمات نسخ الصفقات في جانب التنفيذ التلقائي، بما فيها لوحات المتصدرين بنقرة واحدة التي أشاعتها eToro.
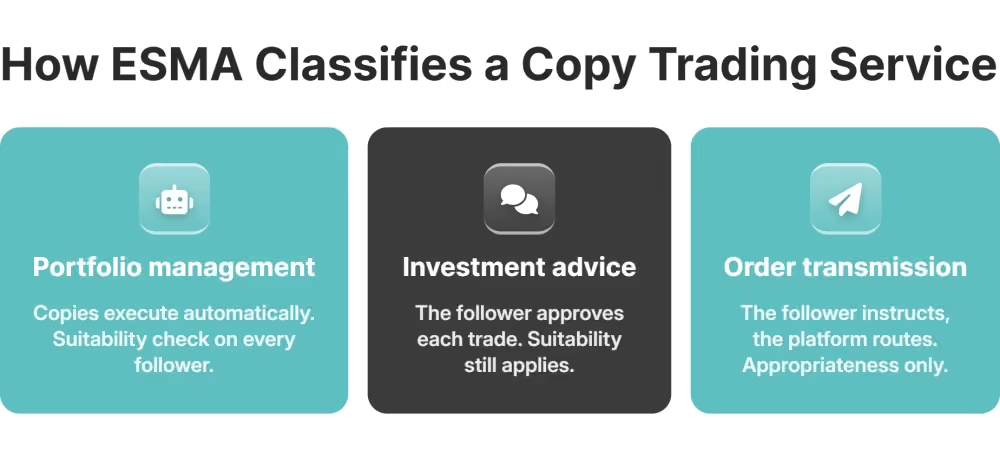
إدارة المحافظ هي أثقل التصنيفات الثلاثة. ويحتاج الوسيط الخاضع لها إلى:
- إذن بالإدارة التقديرية على الأدوات المالية للعميل، مع رأس المال الذي يستلزمه هذا الإذن
- تقييم ملاءمة لكل متابع، في حين أن RTO لا يستلزم سوى فحص المناسبة
- إفصاح عن التكاليف والرسوم قبل بدء التفويض
- سجلات تُبيّن أن كل صفقة منسوخة بقيت ضمن تفويض المتابع
والسؤال نفسه يصنّف هياكل PAMM وMAM بموجب MiFID II، إذ يمارس المدير الذي يتداول حساباً مجمّعاً السلطة التقديرية ذاتها التي يمارسها الماستر المنسوخ. ووجدت IOSCO أن المنتجات المنسوخة تميل إلى عقود الفروقات (CFD) في سوق الفوركس وفي العملات المشفرة معاً، فتدخل قواعد الرافعة المالية لعملاء التجزئة في النقاش ذاته.
لا تغيّر التسميات التسويقية شيئاً من هذا. فالجهات الرقابية التي استطلعتها IOSCO تعد التداول بالنسخ والتداول بالمرآة والتداول الاجتماعي ممارسة واحدة، وتختبر مسار التنفيذ خلف أي اسم تستخدمه الشركة. ويخضع الشخص المنسوخ، وهو مزوّد الإشارات بحسب صياغة ESMA، للائحة إساءة استخدام السوق (MAR) متى طرح توصيات أو ظهر بمظهر الخبير. وتُقرأ مراكزه بوصفها توصيات لكل من يتابعه.
الشرق الأوسط وشمال أفريقيا: الإشراف على الترخيص وثغرات الحوكمة في الخليج
لا تحظر سلطة دبي للخدمات المالية (DFSA) التداول بالنسخ. وتختبر مراجعاتها ما إذا كانت الضوابط الداخلية للوسيط قد نمت بالسرعة ذاتها التي نمت بها أحجام تداوله، بدءاً من تداول الموظفين على حساباتهم الشخصية.
نشرت الجهة الرقابية أول تقرير «نبض الإشراف على السلوك» في يونيو 2026 بعد مراجعة تداول الحسابات الشخصية لدى وسطاء مركز دبي المالي العالمي (DIFC). وكان القطاع قد نما من 49 شركة وساطة مرخّصة عام 2022 إلى 72 شركة في مارس 2026. ووجد استطلاع سابق أجرته DFSA أن 18% من الشركات لا تملك سياسة مكتوبة لتداول الحساب الشخصي ، وأن 32% لا تحتفظ بأي سجل لصفقات الموظفين على الإطلاق.
ولدى مشغّل التداول بالنسخ، تقع هذه الثغرة على حساب الماستر. فحين تُربط مئات حسابات العملاء بمتداول ماستر موظّف لدى الوسيط، يتحوّل غياب قاعدة الموافقة المسبقة إلى مأخذ سلوكي يتضاعف بعدد المتابعين.
ويبدأ دخول الخليج من المكتب الخلفي. ففي B2CORE ، تمر إجراءات التعرف على العميل (KYC) العابرة للحدود وأذونات التسويق المحلي عبر مجموعات مستخدمين حسب الأدوار، مع سجلات تدقيق تلتقط الموافقات وسجل الصفقات اللذين يطلبهما المراجع منذ أول صفقة منسوخة.
أمريكا اللاتينية: هيئة CVM البرازيلية تعدّ التداول بالنسخ المدفوع تحليلاً للأوراق المالية
منذ يوليو 2025، تُحسب خدمة التداول بالنسخ في البرازيل التي تتقاضى رسوماً متكررة تحليلاً للأوراق المالية، وهو نشاط منظّم يجب أن يكون المتداول المنسوخ والمنصة التي تقف خلفه معتمدين لممارسته. وينص التعميم رقم 3/2025 على أن المتداول الذي يتقاضى رسوم انضمام أو رسوماً شهرية أو سنوية يُصدر توصيات استثمارية ، وهو ما لا يجوز إلا للمحللين المعتمدين لدى APIMEC Brasil.
وبما أن المحللين ممنوعون من تداول الأوراق المالية التي يغطونها خلال فترات الحظر، تتوقع CVM أن تجري عمليات التداول بالنسخ الخاصة بالمحلل داخل بيئة محاكاة، بينما تنفّذ حسابات المتابعين الصفقات الحقيقية. أما المنصة المبنية على الحساب الحقيقي للماستر فتحتاج إلى إعادة بناء قبل أن تنسجم مع هذا التصميم.
ويطلب التعميم نفسه من المنصة أن تصرّح بوضوح بأن الاستراتيجية المنسوخة قد تخسر المال، وأن النتائج السابقة لا تَعِد بشيء عن النتائج المقبلة.
التداول بالنسخ في العملات المشفرة يخضع لجهتين رقابيتين
تضيف العملات المشفرة جهة رقابية ثانية. فبموجب الرأي الإرشادي رقم 40 الصادر عن CVM، يُعد الرمز ورقة مالية حين يمثّل ورقة مالية مدرجة أو يقوم مقام عقد استثمار جماعي ، فيخضع التداول بالنسخ في هذه الرموز لقانون الأوراق المالية. أما الرموز التي لا تجتاز هذا الاختبار فتخضع للبنك المركزي، الذي أصبحت قواعده للأصول الافتراضية نافذة في فبراير 2026 وتشمل إدارة محافظ الأصول الافتراضية.
ولا يسري شيء من هذا النظام على بقية أمريكا اللاتينية. فكل سوق آخر يحتاج إلى رأي مستشار قانوني خاص به، وقنوات دفع، وإفصاحات خاصة به، حتى حين يكون منتج العملات المشفرة ممتثلاً في سوق خارجي.
جنوب شرق آسيا: سلطة النقد في سنغافورة (MAS) وهيئة الأوراق المالية والعقود الآجلة (SFC) ونماذج الإنفاذ الاستباقي
في سنغافورة وهونغ كونغ وماليزيا، يُراقَب النطاق التنظيمي على الملأ. تنشر الجهات الرقابية أسماء الشركات التي تعدّها غير مرخّصة، وتبقى هذه الإدراجات منشورة طويلاً بعد انتهاء الحملة. ويستعين العملاء المحليون بهذه القوائم لتمييز المنصات الخاضعة للتنظيم من سواها.
وعلى قائمة تنبيه المستثمرين، تسمّي MAS الشركات التي قد يُخلط بينها وبين شركات مرخّصة، في تدبير لحماية المستثمرين لا يصاحبه أي إجراء إنفاذ. وقد أضافت Bybit في 17 يونيو 2026، ثم Hyperliquid بعد تسعة أيام ، وكلاهما غير مخوّل بخدمة المستخدمين في سنغافورة. ومع ذلك يبقى الإدراج بياناً علنياً عن الوضع القانوني للمنصة في ذلك السوق.
وتُكثر هيئة الأوراق المالية في ماليزيا من الإدراج. وقد أضافت 273 اسماً إلى قائمة تنبيه المستثمرين في عام 2024 ، و59 اسماً إضافياً في الربع الأول من عام 2025 وحده. وخلال الفترة نفسها من عام 2024، حظرت 153 موقعاً إلكترونياً و261 صفحة على وسائل التواصل الاجتماعي، بالتنسيق مع الجهة المنظّمة للاتصالات.
راجع هذه القوائم قبل التعاقد مع مؤثر أو وسيط معرّف (IB) في جنوب شرق آسيا. فالشريك المدرج على إحداها سلفاً يجرّ معه اسم الوسيط.
هونغ كونغ تحوّل التداول بالنسخ إلى نشاط مرخّص
حسمت هونغ كونغ شكل نطاقها التنظيمي. وتنص خلاصات المشاورة المنشورة مع مكتب الخدمات المالية والخزانة (FSTB) في 26 مايو 2026 على أن التداول بالنسخ أو بالمرآة في الأصول الافتراضية سيتطلب عموماً ترخيص استشارة في الأصول الافتراضية . أما تنفيذ هذه الصفقات فيضيف ترخيص تعامل، وتنفيذها بسلطة تقديرية من المنصة نفسها يضيف إدارة الأصول الافتراضية، ضمن نظام متوافق مع ترخيص إدارة الأصول من النوع 9.
أوروبا الوسطى والشرقية: MiFID II وESMA والفاصل بين دول الاتحاد الأوروبي وخارجها
في الدول الأعضاء بالاتحاد الأوروبي من أوروبا الوسطى والشرقية، يسري توجيه MiFID كما تقرأه ESMA. والتصنيف الذي تعتمده في دولة المنشأ هو الذي يحدّد الأنشطة التي يحملها جوازك التنظيمي إلى بولندا أو رومانيا. وترخيص هيئة الأوراق المالية والبورصات القبرصية (CySEC) الصادر عن جمهورية قبرص يمنح الجواز بالطريقة نفسها، بينما لا يمنح ترخيص موريشيوس أي جواز إلى أي منها.
وتقع صربيا وأوكرانيا خارج الجواز التنظيمي، وتحتاج كل منهما إلى تحليل ترخيص خاص بها. وكذلك المملكة المتحدة، فهي خارج الجواز وتحتاج إلى تحليل ترخيص خاص بها، وقد نبّهت هيئة السلوك المالي (FCA) إلى خدمات سُوّقت بوصفها تداولاً بالنسخ ثم تبيّن أنها إدارة MAM أو PAMM.
ولا يغطي الجواز التنظيمي إلا الأنشطة المذكورة في ترخيص دولة المنشأ. والشركة المرخّصة لنشاط RTO إذا نفّذت النسخ تلقائياً فإنها تقدّم إدارة محافظ من دون إذن في كل دولة من دول الاتحاد الأوروبي يسري فيها جوازها. وتصل الشكاوى إلى الجهة الرقابية المضيفة أولاً.
يجب أن يكون كل أمر منسوخ قابلاً لإعادة البناء
ثم تضع محركات التداول الآلي قواعد حفظ السجلات تحت ضغط. فكل أمر صادر عن الماستر يتفرّع إلى مئات من أوامر العملاء شبه المتطابقة، ويجب أن تستطيع الشركة إعادة بناء كل أمر منها. وأي مشتقات بينها واجبة الإبلاغ إلى مستودع للصفقات بموجب لائحة البنية التحتية للأسواق الأوروبية (EMIR). وتحذّر IOSCO من أن موجة من الصفقات المتطابقة تصعّب أيضاً تتبّع إساءة استخدام السوق. ويجب أن يربط سجل التدقيق كل أمر منسوخ بالماستر الذي صدر عنه.
وتشير IOSCO أيضاً إلى طبقة التداول الخوارزمي ذاتها، حيث تُنشئ الثغرات الأمنية في منطق النسخ والانحيازات المضمّنة فيه مخاطر خاصة بها.
وتصبح هذه الواجبات متطلبات المنصة لمزوّد تداول بالنسخ ممتثل : اشتراط اجتياز KYC قبل أن يشترك المتابع، وضوابط مخاطر تضع سقفاً لتعرّض كل متابع، وسجل صفقات يبقى متاحاً إذا طلبته الجهة الرقابية بعد أشهر.
رابطة الدول المستقلة: ضوابط رأس المال في روسيا مقابل بديل كازاخستان القائم على القانون العام
لا شيء في روسيا يحظر التداول بالنسخ، والاحتكاك الموجود فعلاً يقع في التسوية. وتتيح كازاخستان المجاورة مساراً للترخيص عبر مركز أستانا المالي الدولي (AIFC) في إطار القانون العام.
مدّد بنك روسيا قيود النقد الأجنبي في 1 سبتمبر 2026، وهي تسري الآن حتى 9 مارس 2027 . ولا يجوز للأفراد سحب أكثر من 10,000 دولار بالعملة الأجنبية من الأرصدة المحتفظ بها قبل 9 مارس 2022، ولا يجوز للشركات غير المقيمة سحب الدولار أو اليورو أو الجنيه الإسترليني أو الين نقداً على الإطلاق.
وتشمل هذه الحدود النقد. والنقد هو الطرف الظاهر من مشكلة أوسع. فقبل البيع داخل روسيا، على الوسيط أن يعرف هل يستطيع المتابع تمويل حساب أصلاً، وهل سيقبل بنك مراسل تمرير هذا التدفق.
وإذا تغيّر جواب أي من السؤالين، وجب أن يكون هؤلاء العملاء قابلين للفصل عن بقية دفتر العملاء. وتحتاج خطة الإطلاق إلى جواب عن المراكز المنسوخة المفتوحة إذا أُغلقت قناة الدفع.
مركز AIFC وهيئة أستانا للخدمات المالية (AFSA) كمركز ترخيص بديل
يمنح AIFC الوسيط الذي يستهدف رابطة الدول المستقلة ترخيصاً داخل إطار تنظيمي قائم على القانون الإنجليزي، تشرف عليه AFSA، مع قواعد رأس مال منشورة يستطيع أي بنك الرجوع إليها. ويقتضي نشاط إدارة الاستثمارات، وهو الإذن الذي يغطي التنفيذ التقديري للنسخ، رأس مال أساسياً قدره 150,000 دولار أمريكي إضافة إلى أصول سائلة تعادل ربع النفقات التشغيلية السنوية، علاوة على رسم تفويض قدره 7,000 دولار أمريكي.
وتطلب AFSA أيضاً من كل مقدّم طلب خطة عمل تنظيمية لثلاث سنوات وبرنامج مراقبة للامتثال. وبعد منح الترخيص تتحوّل الخطة إلى عمل يومي: من يعتمد الماستر، وما الذي تتلقاه الجهة المشرفة، وما الذي يستطيع المفتش استخراجه من سجل التدقيق. والعنصران الأخيران مكانهما المكتب الخلفي، حيث تغطيهما B2CORE بالموافقات حسب الأدوار وسجلات التدقيق.
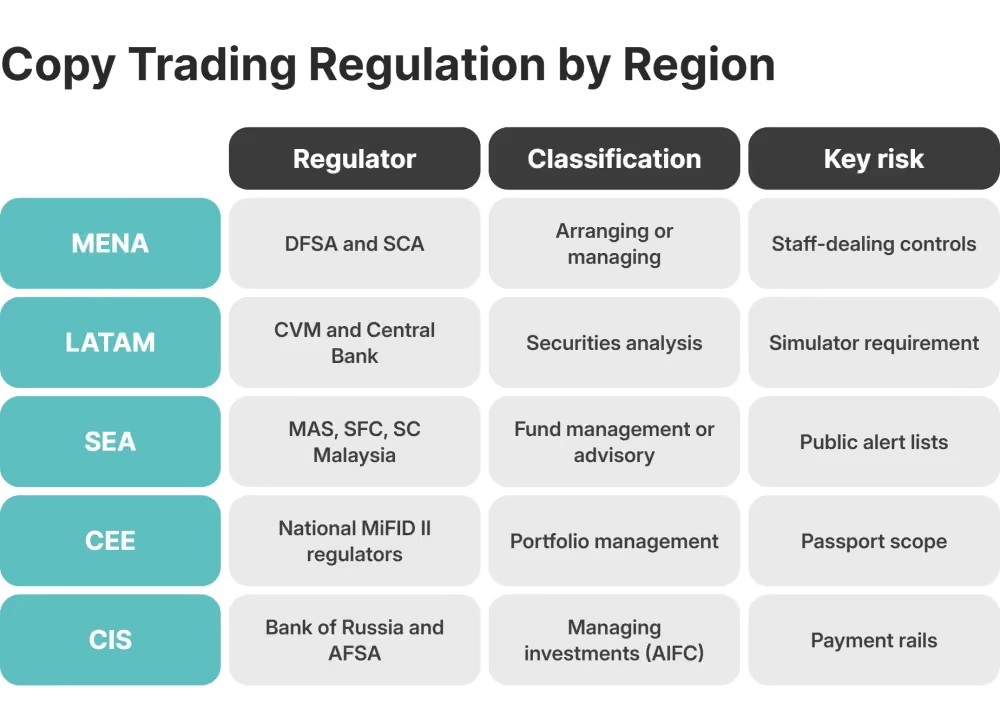
تنظيم التداول بالنسخ في لمحة: الجهة الرقابية والتصنيف والمخاطر الرئيسية حسب المنطقة
تنحصر لوائح التداول بالنسخ حسب المنطقة في الأمور الثلاثة ذاتها: الجهة الرقابية التي تشرف على الخدمة، والتصنيف الذي تحمله في ذلك السوق، والتأخير الذي ينشأ عن هذا التصنيف. وتختلف المناطق الخمس في المخاطر التشغيلية أكثر من اختلافها في الجاذبية التجارية. وتنقسم الرقابة في الولايات المتحدة بين هيئة الأوراق المالية والبورصات الأمريكية (SEC) وهيئة تداول السلع الآجلة (CFTC)، مع قواعد للرافعة المالية لعملاء التجزئة تتباين بين الجهتين تبايناً حاداً. وهذا السوق يحتاج إلى تحليل خاص به.
حيث تكلّف مخاطر الولاية القضائية الوسيط حساباً من كل عشرة
يتحوّل الاحتكاك التنظيمي إلى تسرّب عملاء عند النقطة التي يعجز فيها الوسيط عن تأهيل عميل، أو عن الإبقاء على حساب بنكي، أو عن إتمام مسار ترخيص في سوق سبق أن باع فيه. ونسبة الواحد من عشرة هي رقم داخلي، وليست بيانات سوق منشورة. وفي كل هذه الحالات، كان السبب الذي ذكره العميل للمغادرة تأخيراً في الترخيص أو إخفاقاً بنكياً مرتبطاً بالولاية القضائية.
ويمر المسار عادة عبر المدفوعات. تنطلق حملة في سوق لم تُجزه مراجعة الامتثال. تصل طلبات التسجيل. يرفض مزوّد الدفع الإيداعات من تلك الولاية القضائية. ثم يفتح مكتب الدعم استثناءً يدوياً لكل عميل، بينما يجادل فريق الامتثال المزوّد. ويغادر العملاء الذين موّلوا حساباتهم عبر مسار آخر حين يتعثّر سحبهم الأول في قائمة الانتظار ذاتها.
وتظهر كل خطوة من هذا المسار في المكتب الخلفي قبل أسابيع من ظهورها في تقرير تسرّب العملاء: في قائمة الولايات القضائية المحظورة، أو في تذاكر التحقق من هوية المنشأة (KYB) التي تجاوزت مدتها المستهدفة، أو في حملة تجمّدت في منتصف انطلاقها. والوسيط الذي يراجع هذه الإشارات الثلاث شهرياً يرصد السوق الذي يكلّفه الحسابات بهدوء.
العمل وفق اللوائح يبدأ بشريك البنية التحتية المناسب
يتطلب العمل بموجب لوائح التداول بالنسخ حسب المنطقة بنية تحتية تُنتج الأدلة التي تطلبها كل جهة رقابية. وتوفّر B2BROKER ذلك كله في منظومة واحدة:
- سيولة متعددة الأصول
- منصة B2TRADER للتداول
- نظام B2CORE للمكتب الخلفي وCRM
- B2COPY للتداول بالنسخ وPAMM وMAM
- واجهات API لكل طبقة ودعم على مدار الساعة طوال أيام الأسبوع
يحمل محرك النسخ ضوابط التفويض التي تتوقع ESMA من مدير المحفظة إثباتها. وفي B2COPY، يضع الوسيط على كل حساب من حسابات الماستر حد الخسارة اليومية وحد الخسارة القصوى وحد التراجع، ولا يستطيع الماستر تعديل أي منها. وعند خرق الحد تُغلق مراكز الماستر المفتوحة، وتُلغى الأوامر المعلّقة، ويُوقف الحساب إلى أن يراجعه المكتب الخلفي.
وللمتابعين حد مستقل. يحمل كل اشتراك حد خسارة يحتسب الخسائر المحققة والخسائر العائمة والرسوم. وتجاوز هذا الحد ينهي ذلك الاشتراك، من دون المساس ببقية دفتر العملاء. وسواء نفّذ الماستر صفقاته على MetaTrader 4* أو MetaTrader 5* أو cTrader أو B2TRADER، يطبّق المحرك الحدود ذاتها.
تأهيل العملاء والصلاحيات وسجل التدقيق
توفّر B2CORE طبقة تأهيل العملاء والصلاحيات. ويدخل مزوّدو KYC ضمن أكثر من 150 تكاملاً جاهزاً لديها. وتربط صلاحيات الوصول كل موافقة على ماستر بدور مسمّى، ويبيّن سجل التدقيق من اعتمد ماذا بصيغة يستطيع المشرف قراءتها. وتمر إيداعات العملات المشفرة ومدفوعاتها عبر شريك B2BROKER، وهو B2BINPAY، المتكامل مع B2CORE.
وللمورّد الذي يقف وراء هذه الأنظمة سجل تستطيع الجهة الرقابية التحقق منه. تعمل B2BROKER منذ عام 2014، وتحمل أكثر من 10 تراخيص تنظيمية، وتشغّل البنية التحتية لأكثر من 1,000 عميل من الشركات.
إذا كان التداول بالنسخ ضمن خارطة طريقك لأي من هذه المناطق الخمس، فقرار التصنيف والفحص المصرفي يسبقان تهيئة المنصة. ويستطيع فريق B2BROKER مطابقة أسواقك المستهدفة مع ما يحتاجه كل سوق من ترخيص وإعداد للدفع وإعداد للمنصة.
الأسئلة الشائعة حول لوائح التداول بالنسخ
كيف تختلف لوائح التداول بالنسخ بين أسواق الشرق الأوسط وشمال أفريقيا وأمريكا اللاتينية وجنوب شرق آسيا وأوروبا الوسطى والشرقية ورابطة الدول المستقلة؟
يراجع الخليج ضوابط السلوك الداخلية أولاً، وتعدّ البرازيل التداول بالنسخ المدفوع تحليلاً للأوراق المالية، وتنشر الجهات الرقابية في جنوب شرق آسيا قوائم تنبيه. وتطبّق دول أوروبا الوسطى والشرقية الأعضاء في الاتحاد الأوروبي توجيه MiFID II عبر الجواز التنظيمي، بينما تقع قيود روسيا في التسوية، ويقدّم مركز AIFC في كازاخستان مساراً قابلاً للترخيص.
ما التراخيص المطلوبة لتقديم خدمات التداول بالنسخ في أسواق الشرق الأوسط وشمال أفريقيا أو أمريكا اللاتينية أو جنوب شرق آسيا أو أوروبا الوسطى والشرقية أو رابطة الدول المستقلة؟
في غياب ترخيص مستقل للتداول بالنسخ في أي من هذه الأسواق، تأخذ الخدمة إذن أقرب نشاط منظّم، وهو عادة إدارة المحافظ أو إدارة الاستثمارات، أو ترتيب الصفقات أو التعامل فيها، أو الوساطة في الأوراق المالية، أو ترخيص الأصول الافتراضية. احسم تصميم الكيان والفحص المصرفي قبل تهيئة المنصة.
هل يُصنَّف التداول بالنسخ إدارة محافظ أم وساطة للتنفيذ فقط؟
بحسب قراءة ESMA، التنفيذ التلقائي من دون إجراء من المتابع على كل صفقة هو إدارة محافظ. ولا يُبقي الخدمة ضمن الاستشارة أو RTO إلا المتابع الذي يؤكّد كل صفقة. ويغيّر هذا التصنيف متطلب رأس المال، واختبار الملاءمة في مقابل فحص المناسبة، وحجم ما يجب أن تقدر الشركة على إعادة بنائه من كل صفقة منسوخة.
هل تحتاج منصات التداول بالنسخ في الأصول المشفرة إلى ترخيص أوراق مالية؟
نعم، حيثما تُعد الأدوات المنسوخة أوراقاً مالية أو مشتقات؛ وهو الاختبار الذي تطبّقه CVM البرازيلية على الرموز بموجب الرأي الإرشادي رقم 40. ثم يتوقف الإذن المطلوب على ما إذا كانت المنصة تقدّم استشارة، أو تدير محافظ، أو تكتفي بتمرير الأوامر.
كيف يستطيع الوسطاء خفض تسرّب العملاء على مستوى الولاية القضائية عند إطلاق التداول بالنسخ؟
حدّد لكل سوق تصنيفه وتوقعات جهته الرقابية وقنوات الدفع وضوابطه التقنية قبل انطلاق الحملة، ثم راجع شهرياً الولايات القضائية المحظورة وتذاكر KYB التي تجاوزت مدتها. وتُبقي منظومة متكاملة مثل منظومة B2BROKER الأدلة التي تطلبها الجهة الرقابية في مكان واحد.
اشترك في نشرتنا الإخبارية