كم تبلغ التكلفة الفعلية لإنشاء بورصة عملات مشفرة؟

اسأل أي شركة تطوير عن تكلفة بورصة مركزية مخصصة، وسيأتيك الجواب: بين $500,000 و$1.5 مليون ومدة بناء من 12 إلى 18 شهراً.
يغطي هذا العرض البرمجيات وحدها. أما تكاليف إنشاء بورصة عملات مشفرة فتشمل أيضاً الترخيص وعقود السيولة وتوظيف فريق الامتثال، وهي تكاليف تتكرر كل عام بعد الإطلاق.
يتناول هذا الدليل تسعير المسارين اليدويين فقط: البناء من الصفر واستخدام سكريبت الاستنساخ (clone script). فالنطاقات المدمجة، مثل $30,000 إلى $350,000، تخلط أسعار حلول العلامة البيضاء في الرقم نفسه، ولا تقدم أي معلومة مفيدة عن أي من المسارين.
النقاط الرئيسية
- في البناء اليدوي يبقى الترخيص والسيولة وتوظيف فريق الامتثال على عاتق المشغّل، فلا يمثل عرض سعر البرمجيات سوى البند الأول في ميزانية أطول بكثير.
- البناء من الصفر هو الأعلى تكلفة والأطول مدة. أما سكريبت الاستنساخ فيتيح الإطلاق خلال أسابيع، لكنه يقيّدك بقالبه.
- يؤثر مكان توظيف المطورين في تكلفة البناء أكثر من أي قرار آخر، إذ تتفاوت أجور كبار المهندسين في 2026 بنحو خمسة أضعاف بين الولايات المتحدة والهند.
- تأتي رسوم الترخيص ورأس المال المجمّد مع كل ولاية قضائية، وكل مزود سيولة يعني عقداً إضافياً. أما رسوم حل العلامة البيضاء فتجمع اتصالات السيولة هذه في بند واحد، ويبقى الترخيص على عاتقك.
- قد تتجاوز الرواتب والاستضافة وتجديدات الامتثال إنفاق التطوير بحلول نهاية السنة الأولى من التشغيل.
كيف تُقارن تكاليف البناء اليدوي بحلول العلامة البيضاء؟
في البناء اليدوي تتحمل أنت ملكية التقنية والالتزامات التنظيمية لإطلاق البورصة معاً. أما في صفقة العلامة البيضاء فتنتقل التقنية إلى فاتورة المورّد.
تتعامل الجهات التنظيمية مع الإطلاق بوصفه نشاطاً خاضعاً للتنظيم بصرف النظر عمّن كتب الكود. ففي المملكة المتحدة، تُخضع لوائح الأصول المشفرة لعام 2026 نشاط البورصات لترخيص هيئة السلوك المالي (FCA) اعتباراً من 25 أكتوبر 2027، على أن تُفتح نافذة تقديم الطلبات في 30 سبتمبر 2026. ولا يتحول التسجيل القائم بموجب قواعد مكافحة غسل الأموال إلى ترخيص تلقائياً. ويضيف البناء اليدوي إلى هذا الجدول الزمني كل المشكلات الهندسية التي تظهر بعد الإطلاق.
توفر منصة العلامة البيضاء نظاماً خلفياً مختبَراً تتكامل فيه مسبقاً المحافظ وبوابات الدفع وإجراءات اعرف عميلك (KYC)، فلا يبقى لفريقك سوى تصميم UI/UX والإعداد والترخيص نفسه. وعلى هذا المسار تصل المنصة إلى الإطلاق خلال نحو أربعة أسابيع، ولها سعرها الخاص. ويركز بقية هذا المقال على البناء المستقل.
هل تبني بورصتك من الصفر أم تستخدم سكريبت استنساخ؟
يمنحك البناء من الصفر التحكم في منطق محرك المطابقة وفي البنية المعمارية التي يقوم عليها. لكن هذا التحكم أعلى تكلفة وأطول مدة من سكريبت الاستنساخ.
يحدد نوع المنصة حجم هذه الفاتورة قبل كتابة أي سطر من الكود. فبورصة العملات المشفرة المركزية (CEX) تنفق معظم ميزانيتها على دفتر الأوامر ومطابقة الأوامر وحفظ أصول العملاء. وإذا انتقلت إلى بورصة لامركزية، تتحول الأموال إلى تدقيق العقود الذكية وتغذية مجمعات السيولة. أما البورصة الهجينة فتتحمل الفاتورتين معاً.
كم تبلغ تكلفة بناء بورصة من الصفر؟
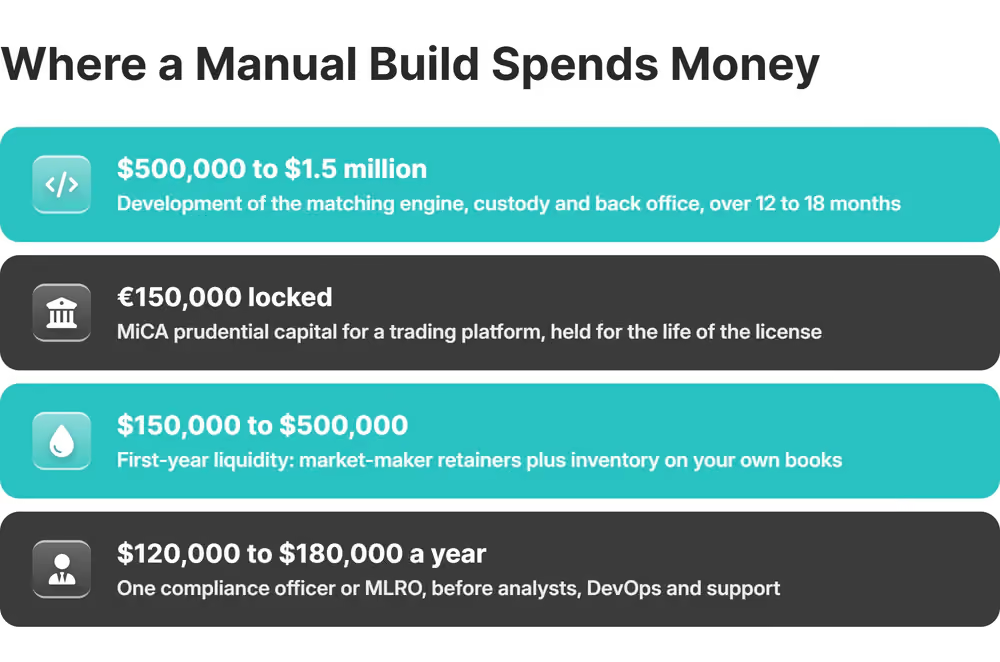
تتراوح تكلفة تطوير بورصة عملات مشفرة من الصفر بين $500,000 و$1.5 مليون أو أكثر على مدى 12 إلى 18 شهراً، وهي أكبر استثمار أولي وأطول جدول زمني بين جميع مسارات الإطلاق.
تستحوذ ثلاثة مكونات على معظم هذا الرقم:
- محرك المطابقة: من $20,000 إلى $50,000 للنسخة الأساسية، ومن $100,000 إلى $500,000 لمحرك يعالج عشرات الآلاف من الأوامر في الثانية
- تكامل المحافظ الساخنة والباردة مع الموافقة بالتوقيع المتعدد وتشفير البيانات والمصادقة الثنائية للوصول الإداري: من $50,000 إلى $200,000
- عمليات تدقيق أمني مستقلة بتكلفة من $20,000 إلى $80,000، تُكرَّر بعد كل تغيير جوهري
من حيث تكلفة العمل، يسعّر أحد المورّدين فريق بناء من 15 شخصاً بـنحو $100,000 شهرياً، أي $1.2 مليون مقابل عام من البناء قبل أن يُنفَّذ أي تداول.
إلى أي حد يخفّض سكريبت الاستنساخ تكاليف الإطلاق؟
يخفّض سكريبت الاستنساخ الفاتورة الأولية إلى ما بين $5,000 و$30,000، ومدة الإطلاق إلى أسبوع حتى ثلاثة أسابيع. لكن ثمن هذه السرعة هو فقدان التحكم في طريقة توسّع المنصة. ويأتي التداول الفوري بالأوامر المحددة ضمن الحزمة الأساسية، بينما يُباع تداول الهامش ومنصات P2P عادةً كوحدات مدفوعة.
يصل محرك التداول ولوحة الإدارة وطبقة المحافظ في حزمة واحدة سبق بيعها لمشغّلين آخرين. فإذا اكتُشفت ثغرة في إحدى عمليات النشر، فقد تكون موجودة في كل نسخة أخرى من السكريبت نفسه. كما أن الترخيص نادراً ما يمنحك الكود المصدري بالكامل.
على مدى ثلاث سنوات تضيق الفجوة. فدعم المورّد والتجديدات يكلفان من $3,000 إلى $10,000 سنوياً، والتدقيق الذي لم يخضع له السكريبت قط يكلف من $5,000 إلى $20,000 حين يطلبه بنك أو جهة تنظيمية، أما الانتقال إلى منصة أخرى بعد أن يصبح القالب غير كافٍ فيكلف $50,000 إلى $150,000 أو أكثر.
كيف تؤثر منطقة فريق التطوير في تكاليف بناء البورصة؟
بعد نطاق المشروع، يُعد مكان توظيف المطورين أكبر متغير في التكلفة يمكنك التحكم فيه في البناء اليدوي، وهو متغير يخفيه السعر الثابت للمورّد تماماً.
تبلغ تكلفة المهندس الأول المفوتَر عبر مورّد نحو $192 للساعة في الولايات المتحدة، مقابل $39 في الهند. وتبقى الفجوة قائمة عند التوظيف المباشر، إذ تبلغ التكلفة الكاملة للمهندس الأمريكي نحو 3.8 أضعاف نظيره الهندي في المستوى الوظيفي نفسه.
يحدد هيكل الفريق مقدار ما تحتفظ به من هذه الفجوة. فقائد تقني واحد في الولايات المتحدة مع فريق من أربعة أشخاص في الهند يكلف من $540,000 إلى $680,000 سنوياً شاملاً كل التكاليف، مقابل $1.05 مليون إلى $1.45 مليون للأشخاص الخمسة أنفسهم إذا جرى توظيفهم جميعاً في الولايات المتحدة.
كم تكلف فرق أمريكا الشمالية وأوروبا الغربية؟
تتحمل أمريكا الشمالية وأوروبا الغربية أعلى تكاليف هندسية بين مناطق التوظيف الرئيسية. فالمهندس الأول في الولايات المتحدة يكلف $248,000 سنوياً بالتكلفة الكاملة، أو نحو $192 للساعة عبر مورّد. أما الوظيفة نفسها في المملكة المتحدة فتكلف $144,000 عند التوظيف المباشر.
عشرة مهندسين بهذا المستوى يكلفون $2.5 مليون سنوياً، تُنفق قبل تقديم أي طلب ترخيص.
تشتري هذه العلاوة إمكانية الوصول إلى مهندسين سبق أن أطلقوا أنظمة خاضعة للتنظيم المالي في الولايات المتحدة أو المملكة المتحدة، ويعملون في ساعات العمل نفسها التي تعمل فيها الجهة التنظيمية والبنوك التي تتعامل معها.
كم تكلف فرق أوروبا الشرقية وآسيا؟
يدفع أصحاب العمل في أوروبا الشرقية وآسيا أقل بكثير مقابل المستوى الوظيفي نفسه: $115,000 سنوياً بالتكلفة الكاملة في بولندا، و$88,000 في رومانيا، و$66,000 في الهند. وهذه الفجوة هي السبب الرئيسي لإسناد مشاريع البناء اليدوي إلى هذه المناطق. وقد ارتفعت الأجور في بولندا بنسبة 35% إلى 50% منذ 2020، وباتت اليوم في حدود 15% من أجور المدن الإقليمية في المملكة المتحدة لكثير من الوظائف.
يظهر فارق التوقيت في سرعة التسليم. فالفريق الذي لا يتشارك سوى ساعة تقريباً من العمل اليومي يُنجز أبطأ بنسبة 15% إلى 30% من فريق يعمل في الساعات نفسها، مما يضيف أشهراً من الرواتب إلى بناء يستغرق عاماً. وعند انعدام التداخل تماماً، تمتد دورة المراجعة التي تستغرق يوماً واحداً إلى ثلاثة أو خمسة أيام.
ما تكاليف الترخيص والامتثال والسيولة التي يجب أن تدرجها في ميزانيتك؟
يموّل البناء اليدوي ثلاثة مراكز تكلفة بمفرده: الترخيص والامتثال والسيولة. أما عقد العلامة البيضاء فيجمع عادةً أدوات الامتثال واتصال السيولة ضمن رسومه، ولا يترك لك سوى الترخيص.
كم تبلغ تكلفة الترخيص والامتثال التنظيمي حسب الولاية القضائية؟
تعتمد تكلفة الترخيص على الولاية القضائية، والاتحاد الأوروبي هو الأكثر حساسية للوقت. فقد انتهت الفترة الانتقالية للائحة MiCA في جميع دول الاتحاد الأوروبي في 1 يوليو 2026. وترى ESMA أن خدمة عملاء الاتحاد الأوروبي دون ترخيص بعد هذا التاريخ تُعد مخالفة لقانون الاتحاد.
لا يقتصر الترخيص على الرسوم، بل يفرض أيضاً متطلباً لرأس المال. فبموجب المادة 67 من لائحة MiCA، يجب على الشركة التي تشغّل منصة تداول الاحتفاظ بما لا يقل عن €150,000 رأس مال احترازي، أو ربع النفقات العامة الثابتة للعام السابق إذا كان أعلى، ويُراجَع هذا المبلغ سنوياً. وعلى الشركة الاحتفاظ بهذا الرأس المال طوال مدة ترخيصها.
في المملكة المتحدة، يندرج تسجيل شركة أصول مشفرة بموجب قواعد مكافحة غسل الأموال ضمن فئة الطلبات البالغة رسومها £11,260 لدى FCA، ويأتي الترخيص الكامل بموجب نظام 2027 إضافة إلى ذلك.
لا يوجد في الولايات المتحدة ترخيص واحد. إذ تشترط 49 ولاية الحصول على ترخيص تحويل الأموال (Money Transmitter License) لممارسة نشاط البورصة، وإن كانت بضع ولايات تعفي نشاط العملات المشفرة البحت الذي لا يتضمن عملات تقليدية. وتضيف نيويورك ترخيص BitLicense برسوم طلب قدرها $5,000، فوق ترخيص الولاية الذي يبلغ سند الضمان المطلوب له عادةً نحو $500,000. أما كاليفورنيا فتطبق نظامها الخاص بالأصول الرقمية منذ 1 يوليو 2026.
رسوم الولايات هي الجزء الأصغر. فالعمل القانوني اللازم لتقديم الطلبات في عشرات الولايات يحوّل التغطية على المستوى الوطني إلى مشروع بتكلفة من ستة إلى سبعة أرقام، يمتد على 12 إلى 18 شهراً.
كم تبلغ تكلفة الحصول على سيولة مؤسسية؟
يتطلب الحصول على السيولة بشكل مستقل رسوماً شهرية ثابتة ورأس مال مجمّداً في دفاتر الأوامر الخاصة بك وأشهراً من بناء العلاقة مع كل مزود، وكل ذلك قبل تحقيق أي سبريد.
يسعّر صناع السوق وغيرهم من مزودي السيولة التسعير ثنائي الاتجاه وفق عدد المنصات والأزواج التي يغطونها، بما يتراوح بين $5,000 و$50,000 شهرياً كرسوم ثابتة في السوق الحالية. وبموجب هذا الاتفاق، يكون المخزون الذي تستند إليه هذه الأسعار رأس مال تقدمه أنت أو تقترضه، ويبقى في الدفاتر طالما احتاجت المنصة إلى العمق.
هذه الجهات قليلة. ففي أكبر بورصة لامركزية، يتركز توفير السيولة لدى مجموعة صغيرة من المشاركين المتمرسين. والمنصة الجديدة تتنافس على هذه الشركات نفسها مع كل منصة راسخة.
استناداً إلى المنصات العاملة، تقدّر B2BROKER تكلفة الحصول على السيولة في السنة الأولى بـ$150,000 إلى $500,000، تُدفع اعتباراً من يوم فتح دفاتر الأوامر.
يستبدل شراء السيولة المجمّعة هذه الصفقات الثنائية بتكامل واحد. فمجمّع السيولة المتخصص في العملات المشفرة، مثل B2CONNECT من B2BROKER، يربط منصتك بسيولة مجمّعة من مزودين كثيرين. فتُفتح دفاتر الأوامر لديك بعمق مجمّع، ويتولى المجمّع إدارة العلاقات مع المزودين.
ما التكاليف التشغيلية الخفية والمتكررة التي تؤثر في البناء اليدوي؟
قد تتجاوز التكاليف التشغيلية المتكررة، وفي مقدمتها التوظيف، ميزانية التطوير الأصلية خلال السنة الأولى من تشغيل بورصة مبنية ذاتياً.
كم يجب أن تخصص في ميزانيتك للبنية التحتية والأمن والتوظيف؟
تشكل البنية التحتية وأدوات الأمن وموظفو الامتثال أكبر بند متكرر في البورصة المبنية ذاتياً.
الاستضافة هي الجزء الذي يمكن التنبؤ به. فتشغيل عقدة RPC واحدة لسلسلة بلوكتشين يكلف نحو $1,112 شهرياً على AWS، قبل احتساب نقل البيانات الصادر بسعر $0.09 لكل غيغابايت. وكل تكامل إضافي مع سلسلة بلوكتشين يأتي بفاتورة عُقد خاصة به، فوق تكلفة البنية التقنية نفسها.
تفرض بوابات الدفع رسوم معاملة على كل حركة لأموال العملاء. وتدرج المنصة هذه الرسوم في رسوم الإيداع والسحب الخاصة بها.
الاختبارات تتكرر وفق جدول زمني. فاختبار اختراق تطبيق الويب يكلف من £3,000 إلى £15,000، ويجب تكراره بعد كل إصدار مهم. أما الشركات الخاضعة لاختبارات DORA القائمة على التهديدات فتضيف تمريناً كل ثلاث سنوات غالباً ما تتجاوز تكلفته £50,000.
أكبر بند هو الرواتب. فمحلل مكافحة غسل الأموال أو KYC في قطاع العملات المشفرة يتقاضى من $60,000 إلى $90,000 في بداية مسيرته، ومن $85,000 إلى $130,000 في منتصفها. أما مسؤول الامتثال أو مسؤول الإبلاغ عن غسل الأموال (MLRO) الذي يدير البرنامج فيتقاضى من $120,000 إلى $180,000، أي بعلاوة تتراوح بين 20% و40% مقارنة بالوظيفة المماثلة في البنوك.
هذه الوظائف ليست اختيارية. فقد وجدت مراجعة FATF الصادرة في يوليو 2026 أن تشريعات قاعدة السفر (Travel Rule) نافذة في 83% من الولايات القضائية المشمولة بالمسح، ارتفاعاً من 73% قبل عام. وفي معظم الأسواق التي يمكن للمنصة خدمتها، أصبح فحص بيانات المُرسِل والمستفيد عملاً يومياً يحتاج إلى موظفين متفرغين له.
كيف تؤثر النفقات غير المتوقعة وتجاوزات الميزانية في تكلفة الإطلاق؟
يأتي جزء من تجاوز الميزانية في البناء اليدوي من فاتورة الأمن، وهو بند يصعب تقديره. فعروض الأسعار من شركات متساوية في المصداقية لنطاق التدقيق نفسه تأتي متفاوتة بين ثلاثة وخمسة أضعاف. وحتى تصل العروض، يبقى هذا البند مجرد تخمين.
ثم تأتي المعالجة لتضاعف المشكلة. فكل ملاحظة تعني إعادة عمل، وكل جولة تضيف من $5,000 إلى $20,000 إلى فاتورة التدقيق. ويبقى الطلب قيد المراجعة الفنية مع الكود المصحح، فيما يظل الفريق على كشوف الرواتب.
المورّد الذي سبق أن عالج الملاحظات نفسها على منصته الخاصة يتحمل جزءاً من هذا الخطر. ويبقى المسار المخصص أكثر عرضة لتجاوز الميزانية حتى عندما تبدو عروض الأسعار الأولية متقاربة.
ما التكلفة الإجمالية للملكية على مدى عدة سنوات؟
التكلفة الإجمالية للملكية هي الفاتورة الأولية مضافاً إليها كل عام لاحق من التراخيص وعمليات التدقيق والرواتب والاستضافة. وهذا الرقم هو ما يحوّل تكاليف إنشاء بورصة عملات مشفرة إلى ميزانية يمكن لمجلس الإدارة اعتمادها. وهو أيضاً الرقم الذي يجب أن تستردّه رسوم التداول في البورصة.
ما التكاليف التي تحدد معدل الإنفاق في السنة الأولى؟
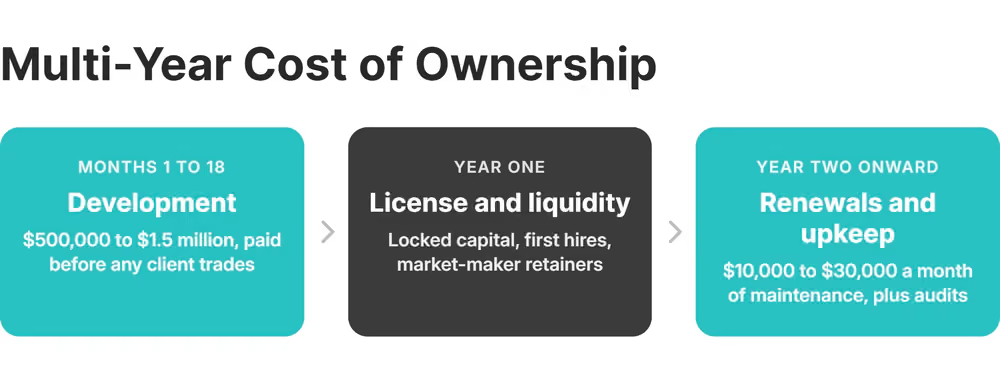
يجمع الإنفاق في السنة الأولى آخر دفعات التطوير وأولى رسوم الترخيص ورأس المال المجمّد وتكاليف التعاقد الأولي على السيولة وأول التعيينات، في رقم واحد يُستحق قبل أي إيرادات.
تدفع منصة متوسطة الحجم في الاتحاد الأوروبي، مبنية من الصفر، آخر فواتير التطوير بينما تتراكم أولى تكاليف الترخيص والرسوم القانونية فوق رأس المال المجمّد. وتبدأ الرسوم الثابتة لصانع السوق يوم فتح دفاتر الأوامر. ويكون ثلاثة إلى خمسة موظفين في الامتثال والعمليات على كشوف الرواتب قبل وصول أول عميل.
ولأن الإيرادات غالباً ما تبعد 18 إلى 24 شهراً عن بداية المشروع، يجب أن يغطي الاحتياطي هذا البند بأكمله دون أي رسوم تداول. ولا تبدأ رسوم صانعي السيولة وآخذيها في تقليص الإنفاق إلا بعد أن ينمو حجم التداول.
ما التكاليف المستمرة في السنة الثانية وما بعدها؟
اعتباراً من السنة الثانية، ينتقل الإنفاق من بناء البورصة إلى الحفاظ على ترخيصها، إذ تحل التجديدات وعمليات التدقيق والصيانة محل التطوير بوصفها البنود الرئيسية.
تكلف صيانة منصة مخصصة من $10,000 إلى $30,000 شهرياً. وتراجع لائحة MiCA الحد الأدنى لرأس المال سنوياً مقارنةً بربع النفقات العامة الثابتة. وكل موظف تضيفه يرفع رأس المال الذي يجب أن تحتفظ به.
كما تعيد الجهات التنظيمية كتابة القواعد خلال مدة الترخيص. فقد أقرت اليابان تشريعاً بنقل تداول العملات المشفرة من قانون خدمات الدفع إلى قانون الأوراق المالية في يوليو 2026، ومن المتوقع أن تدخل الأحكام الخاصة بالعملات المشفرة حيز التنفيذ نحو عام 2027. وستجد البورصات المسجلة هناك نفسها أمام نظام جديد دون أن تطلق أي شيء جديد.
كيف تُقارن مسارات إطلاق بورصة العملات المشفرة في لمحة سريعة؟
يكمن الفرق الأكبر بين مسارات الإطلاق الثلاثة في الجهة التي تتحمل العبء المستمر. وللمقارنة، تتراوح تكلفة حل بورصة العملات المشفرة بالعلامة البيضاء بين $8,000 و$250,000 حسب الباقة.
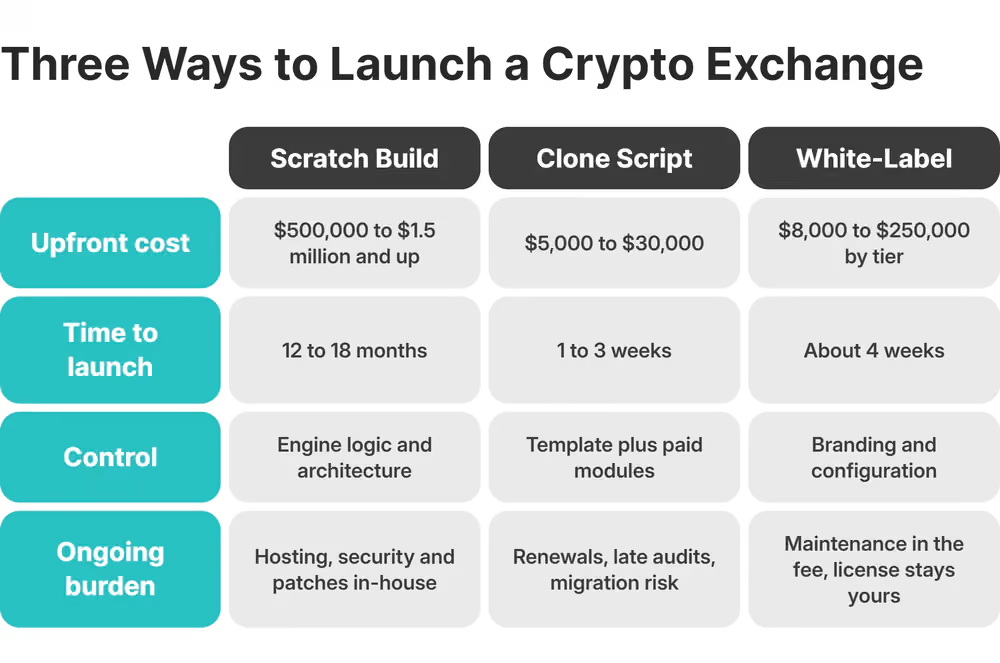
يبقى الترخيص ورأس المال المرتبط به على عاتق المشغّل في كل الخيارات. ولا يغيّر أي مسار ميزانية الترخيص.
كيف يمكن للشركات تقليل مخاطر البناء اليدوي للبورصة؟
يعني تقليل مخاطر البناء اليدوي للبورصة إدراج الترخيص والسيولة والتوظيف في الميزانية منذ اليوم الأول، وبالأحجام الموضحة أعلاه.
تكاليف إنشاء بورصة عملات مشفرة التي تفاجئ مجلس الإدارة هي تلك التي لم تظهر قط في عرض سعر التطوير. أما تسلسل البناء نفسه، فاتّبع فيه الترخيص ثم التقنية ثم السيولة بالترتيب.
كيف يقلل المطورون ذوو الخبرة والنطاق المحدود من المخاطر؟
توظيف مهندسي تطوير بلوكتشين سبق أن أطلقوا بورصة، وحصر الإصدار الأول في مجموعة محدودة من الميزات، كلاهما يقلل تجاوزات الميزانية عبر تقليص قائمة الملاحظات التي يعيدها المدقق.
يتيح إصدار أول محدود يشمل التسجيل والمحافظ والتداول الفوري في عدد محدود من الأزواج اختبار السوق مقابل $150,000 إلى $400,000، أي أقل بكثير من البناء المخصص الكامل. ويمكن تأجيل تداول الهامش والمشتقات والتخزين (Staking) حتى يغطي حجم التداول تكلفتها.
كيف يحمي التخطيط للتوسع والتنظيم التكاليف على المدى الطويل؟
البنية المعمارية المصممة لعشرة أضعاف حجم التداول الحالي تحوّل النمو إلى مجرد تغيير في الإعدادات. ووظيفة الامتثال التي تتابع تغييرات القواعد وفق جدول منتظم تمنع تحوّل كل قاعدة جديدة إلى عمل هندسي طارئ.
أظهرت لائحة MiCA قيمة ذلك. فقد حُدد الموعد النهائي قبل سنوات. والشركات التي تعاملت مع الامتثال كوظيفة دائمة قدّمت طلباتها في الوقت المحدد، أما التي لم تفعل فقد أنهت أعمالها في الاتحاد الأوروبي.
البديل عن تمويل كل هذه البنود بنفسك هو منظومة متكاملة، تأتي فيها مكونات المنصة من بنية تقنية واحدة مترابطة، مع مسار تصعيد واحد عند حدوث أي عطل. ويبني حل Crypto Exchange Turnkey من B2BROKER هذه البنية حول:
- B2TRADER، منصة التداول متعددة الأصول ومتعددة الأسواق
- B2CORE، نظام CRM والمكتب الخلفي، مع تكاملات KYC والدفع الجاهزة مسبقاً
- السيولة المجمّعة عبر B2CONNECT
- مدفوعات العملات المشفرة عبر B2BINPAY، شريك B2BROKER، المتكامل مع B2CORE
لا يكون هذا المسار أفضل من الشركة التي تقف وراءه. تبني B2BROKER البنية التحتية للوساطة والبورصات منذ 2014، وساعدت في إطلاق أكثر من 500 وسيط، وتحمل أكثر من 10 تراخيص تنظيمية خاصة بها.
إذا كان مجلس إدارتك يوازن بين البناء الذاتي والشراكة، فقارن بين ميزانيتين متعددتي السنوات قبل توظيف أول مهندس، على أن يكون عرض سعر التطوير بنداً واحداً في كل منهما.
الأسئلة الشائعة حول تكاليف بورصات العملات المشفرة
هل بناء بورصة لامركزية أقل تكلفة من بناء بورصة مركزية؟
غالباً نعم من حيث البنية التحتية وحفظ الأصول، إذ تعمل البورصة اللامركزية بالعقود الذكية والمحافظ غير الحاضنة، في حين تدفع المنصة المركزية تكلفة دفتر الأوامر وحفظ أصول العملاء. لكن تدقيق العقود وتكلفة جلب السيولة عبر السلاسل المختلفة يستعيدان جزءاً من هذا التوفير. كما أن مسار الترخيص يكون عادةً أوضح للمنصات المركزية.
ما حجم الفريق والأدوار المطلوبة عادةً لبناء بورصة عملات مشفرة وإطلاقها يدوياً؟
يكفي الإطلاق الصغير فريق من ثمانية إلى اثني عشر شخصاً: مهندسو الأنظمة الخلفية، ومهندس معماري لمحرك المطابقة، ومتخصصون في الأمن وDevOps، ومسؤول امتثال واحد على الأقل. أما المشاريع على المستوى المؤسسي فتضيف وظائف مخصصة للمخاطر والشؤون القانونية والدعم على مدار الساعة.
ماذا يحدث إذا تجاوز البناء اليدوي لبورصة العملات المشفرة ميزانيته الأولية؟
تعود التجاوزات عادةً إلى إعادة العمل بعد التدقيق أو تأخر الترخيص أو توسّع نطاق المشروع. وعندها تختار الشركة بين تمويل مرحلي أو تأجيل الإطلاق أو تقليص مجموعة الميزات. ويستوعب احتياطي طوارئ بنسبة 15% إلى 25% فوق التقدير معظم هذه التجاوزات.
هل يمكن للشركة الانتقال من البناء اليدوي لبورصة العملات المشفرة إلى حل العلامة البيضاء في منتصف المشروع؟
نعم، على حساب الكود المكتوب مسبقاً. فنقل بيانات العملاء وإجراءات الامتثال إلى منصة متكاملة غالباً ما يكون أسرع من إكمال مشروع متعثر. وتلجأ الشركات إلى هذا الانتقال عندما يهدد تأخر الترخيص أو صعوبة الحصول على السيولة موعد الإطلاق.
ما حجم احتياطي رأس المال الذي يجب أن تحتفظ به الشركة قبل البدء في البناء اليدوي لبورصة العملات المشفرة؟
أكثر بكثير من عرض سعر التطوير. فالترخيص والتعاقد على السيولة والرواتب تتراكم على مدى 18 إلى 24 شهراً قبل أن تحقق البورصة أي دخل. والشركة التي تستهين بهذه الفترة ينتهي بها الأمر إلى حذف ميزات أو تأجيل الطلبات التنظيمية في منتصف الإطلاق.
مقالات مقترحة
اشترك في نشرتنا الإخبارية