Regulación del copy trading por región: mapa de riesgos para brókers

Los fundadores de brókers suelen preguntar si el copy trading es legal en un mercado determinado. Sin embargo, rara vez es la legalidad lo que detiene un lanzamiento. Lo que suele frenarlo es la categoría en la que el regulador encuadra el servicio y la disposición de un banco a custodiar los fondos de los clientes.
El análisis de IOSCO de 2025 constató que el copy trading se promociona y vende a través de las fronteras . Cuando se comercializa desde el extranjero, el supervisor puede exigir una licencia local.
La regulación del copy trading por región comprende las normas que cada mercado aplica a un servicio que replica las órdenes de un operador en las cuentas de otros clientes. Tres variables cambian entre mercados: la categoría de licencia correspondiente, el regulador competente y el rigor con que este aplica las normas.
Esta guía las compara en MENA, Latinoamérica, el Sudeste Asiático, Europa Central y Oriental y la CEI, e identifica cuál de las tres condiciones afecta primero a cada lanzamiento.
Conclusiones principales
- Un regulador puede clasificar el copy trading como gestión de carteras, asesoramiento de inversión o transmisión de órdenes. Esa clasificación determina la licencia, el capital y las verificaciones de clientes.
- Las cinco regiones presentan obstáculos distintos: revisiones de conducta en el Golfo, acreditación de analistas en Brasil, listas públicas de advertencia en el Sudeste Asiático, límites del pasaporte MiFID II y dificultades de liquidación en Rusia.
- El copy trading de criptoactivos queda sujeto a la legislación sobre valores cuando el token o producto vinculado cumple los criterios locales, como establece la orientación de la CVM brasileña.
- La plataforma debe conservar los resultados de idoneidad, informar sobre el operador copiado, registrar cada orden replicada, limitar la exposición y permitir desactivar la cuenta maestra.
- Si la clasificación o la infraestructura bancaria se revisan después del lanzamiento, las consecuencias pueden ser retrasos de licencia, pérdida de canales de pago y pérdida de clientes.
Quién decide cada operación determina la licencia de copy trading
Lo primero que examina un regulador es quién decide cada operación. En la UE, la respuesta determina si el servicio es gestión de carteras, asesoramiento de inversión o recepción y transmisión de órdenes (RTO). Las otras cuatro regiones construyen sus propias categorías sobre el mismo hecho. Cada una exige una autorización específica, por lo que un mismo producto puede ser autorizable en un mercado y no estar permitido en otro.
La Autoridad Europea de Valores y Mercados (ESMA) trazó esa línea en una comunicación supervisora de 2023. Si la plataforma ejecuta automáticamente las operaciones copiadas sin que el seguidor intervenga en cada una, el servicio es gestión de carteras . Si el seguidor aprueba cada operación antes de ejecutarla, se aproxima al asesoramiento o a la recepción y transmisión de órdenes.
Un stop-loss o una autorización general concedida una sola vez no equivalen a una decisión por operación. Por eso, la mayoría de los servicios de copia se sitúan en el lado de la ejecución automática, incluidos los listados de operadores a los que es posible seguir con un clic, popularizados por eToro.
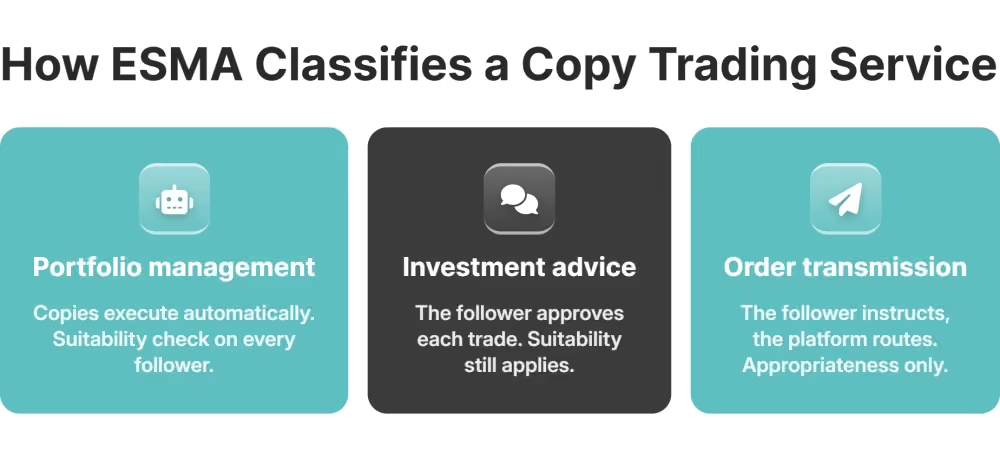
La gestión de carteras es la categoría más exigente de las tres. Un bróker necesita:
- autorización para gestionar de forma discrecional los instrumentos financieros del cliente y el capital exigido para esa actividad
- una evaluación de idoneidad de cada seguidor; para la recepción y transmisión de órdenes basta una evaluación de conveniencia
- información sobre costes y comisiones antes de la contratación
- registros que acrediten que cada operación copiada se ajustó al mandato de la cuenta del seguidor
La misma cuestión determina el tratamiento de las estructuras PAMM y MAM según MiFID II: el gestor de una cuenta agrupada tiene la misma capacidad de decisión que el operador de la cuenta maestra. IOSCO observó que entre los productos copiados predominan los contratos por diferencia (CFD) sobre divisas y criptoactivos. Esto añade las normas de apalancamiento para clientes minoristas.
El nombre comercial no cambia nada. Los reguladores consultados por IOSCO examinan la copia de operaciones, el mirror trading y el social trading como una misma práctica y evalúan cómo se ejecutan realmente las órdenes. El operador copiado —«proveedor de señales» en la terminología de ESMA— queda sujeto al Reglamento sobre abuso de mercado si publica recomendaciones o se presenta como experto. Sus posiciones se parecen a recomendaciones para los seguidores.
MENA: licencias y deficiencias de control interno en el Golfo
La DFSA no prohíbe el copy trading. Durante sus inspecciones comprueba si los controles internos del bróker siguen el ritmo del crecimiento de la actividad, empezando por las operaciones de los empleados en sus cuentas personales.
En junio de 2026, el regulador publicó su primer informe Conduct Supervisory Pulse tras examinar las operaciones personales de empleados de brókers del DIFC. El número de brókers autorizados en el sector pasó de 49 en 2022 a 72 en marzo de 2026. Una encuesta anterior de la DFSA había revelado que el 18 % de las empresas no tenía una política escrita sobre operaciones personales de empleados , mientras que el 32 % ni siquiera llevaba un registro de esas operaciones.
Para un operador de copy trading, la deficiencia se concentra en la cuenta maestra. Si cientos de clientes siguen la cuenta de un operador contratado por el bróker, la falta de una norma de autorización previa convierte cada nueva suscripción en una ampliación del incumplimiento.
La entrada en los mercados del Golfo comienza en el back office. En B2CORE , el KYC transfronterizo y los permisos de comercialización locales se gestionan mediante grupos de usuarios con acceso por roles y un registro de actividad. El sistema conserva las aprobaciones y el historial de operaciones que un inspector solicitaría ya desde la primera orden copiada.
LATAM: la CVM brasileña clasifica el copy trading de pago como análisis de valores
Desde julio de 2025, un servicio de copy trading en Brasil que cobra una tarifa recurrente se considera análisis de valores. Es una actividad regulada que exige acreditación tanto al operador copiado como a la plataforma. Según la Circular 3/2025, quien cobra una tarifa de acceso o una suscripción mensual o anual ofrece recomendaciones de inversión . Solo los analistas acreditados por APIMEC Brasil pueden hacerlo.
Los analistas no pueden negociar los valores que cubren durante los periodos restringidos. Por ello, la CVM espera que las operaciones del analista en un servicio de copy trading se realicen en un simulador y que las operaciones reales tengan lugar en las cuentas de los seguidores. Una plataforma basada en la cuenta de negociación activa del operador maestro tendría que adaptarse a ese modelo.
La misma circular exige que la plataforma advierta expresamente que la estrategia copiada puede generar pérdidas y que la rentabilidad pasada no garantiza resultados futuros.
El copy trading de criptoactivos puede estar bajo la supervisión de dos reguladores
Con los criptoactivos entra en juego un segundo regulador. Según el Dictamen 40 de la CVM, un token se considera valor si representa un valor negociable o funciona como contrato de inversión colectiva . La copia de operaciones con estos tokens está sujeta a la legislación sobre valores. Los tokens que no cumplen ese criterio corresponden al Banco Central, cuyas normas sobre activos virtuales entraron en vigor en febrero de 2026 y abarcan la gestión de carteras de activos virtuales.
Ese régimen no se extiende al resto de Latinoamérica. Cada mercado requiere asesoramiento jurídico local, canales de pago e información al cliente específicos, aunque el producto cripto cumpla las normas en otra jurisdicción.
Sudeste Asiático: MAS, SFC y supervisión preventiva
En Singapur, Hong Kong y Malasia, las autoridades hacen visibles los límites de la actividad autorizada. Publican los nombres de las empresas que consideran no autorizadas, y las entradas siguen siendo públicas después de la campaña de inspección. Los clientes locales consultan estas listas para distinguir las plataformas reguladas.
La MAS incluye en su Investor Alert List a empresas que podrían confundirse con entidades autorizadas. Se trata de una medida de protección del inversor, no de una sanción por sí misma. Bybit fue añadida el 17 de junio de 2026 y Hyperliquid nueve días después . Ninguna de las dos estaba autorizada para atender a usuarios de Singapur, pero la inclusión en la lista hace público su estatus legal en ese mercado.
La Comisión de Valores de Malasia actúa a mayor escala. En 2024 añadió 273 nombres a su lista de alertas para inversores , y otros 59 solo en el primer trimestre de 2025. Ese mismo año 2024, junto con el regulador de comunicaciones, bloqueó 153 sitios web y 261 páginas de redes sociales.
Revise estas listas antes de contratar a un influencer o a un bróker introductor en el Sudeste Asiático. Si el socio ya figura en una de ellas, el nombre de su bróker también atraerá la atención del regulador.
Hong Kong considera el copy trading una actividad sujeta a licencia
Hong Kong ha definido los límites de su futura regulación. Las conclusiones de la consulta publicadas junto con el FSTB el 26 de mayo de 2026 señalan que copiar o replicar operaciones con activos virtuales generalmente requerirá una licencia de asesoramiento sobre activos virtuales . Su ejecución exigirá además una licencia de negociación, y la ejecución discrecional requerirá autorización para gestionar activos virtuales. El régimen sigue el modelo de la licencia de tipo 9 para gestión de activos.
Europa Central y Oriental: MiFID II, ESMA y la frontera entre la UE y terceros países
En los países de Europa Central y Oriental que pertenecen a la UE, se aplica MiFID II según la interpretación de ESMA. La clasificación del servicio en el país de origen determina qué actividades pueden ejercerse con el pasaporte europeo en Polonia o Rumanía. Una licencia de la CySEC obtenida en Chipre sigue ese principio; una licencia de Mauricio no otorga ese derecho en ninguno de los dos países.
Serbia y Ucrania quedan fuera del pasaporte y necesitan un análisis de licencias propio. Lo mismo ocurre con el Reino Unido, donde la Autoridad de Conducta Financiera (FCA) ha señalado servicios vendidos como copy trading que en realidad eran gestión MAM o PAMM.
El pasaporte cubre únicamente las actividades incluidas en la licencia del país de origen. Una empresa autorizada para recibir y transmitir órdenes que ejecuta automáticamente operaciones copiadas presta servicios de gestión de carteras sin permiso en cada Estado miembro donde opera mediante el pasaporte. Las reclamaciones llegan primero al regulador del país de acogida.
Cada orden copiada debe poder reconstruirse
Los motores de negociación automatizada someten a presión las obligaciones de registro. Cada orden maestra se multiplica en cientos de órdenes de clientes casi idénticas, y la empresa debe poder reconstruir cada una. Si incluyen derivados, deben comunicarse a un registro de operaciones conforme a EMIR. IOSCO advierte además de que una oleada de operaciones idénticas dificulta rastrear el abuso de mercado. El registro de auditoría debe vincular cada orden copiada con su cuenta maestra.
IOSCO también señala los riesgos propios de la capa algorítmica: las vulnerabilidades en la lógica de copia y los sesgos incorporados a ella.
Estas obligaciones se convierten en requisitos de plataforma para un proveedor de copy trading que cumpla la normativa : verificación KYC antes de que un seguidor pueda suscribirse, controles que limiten su exposición y un historial de operaciones disponible cuando el regulador lo solicite meses después.
CEI: controles de capital rusos frente a la alternativa de derecho anglosajón en Kazajistán
Rusia no prohíbe el copy trading, pero presenta dificultades de liquidación. Kazajistán ofrece una vía de licencia mediante el AIFC, dentro de un marco de derecho anglosajón.
El Banco de Rusia prorrogó el 1 de septiembre de 2026 sus restricciones al efectivo en divisas, ahora vigentes hasta el 9 de marzo de 2027 . Las personas físicas pueden retirar como máximo 10.000 dólares en moneda extranjera de saldos depositados antes del 9 de marzo de 2022. Las empresas no residentes no pueden retirar en efectivo dólares, euros, libras ni yenes.
Esos límites afectan al efectivo, la parte visible de un problema mayor. Antes de vender en Rusia, el bróker debe saber si un seguidor podrá siquiera financiar su cuenta y si un banco corresponsal procesará el flujo.
Si cambia cualquiera de esas respuestas, habrá que poder separar a esos clientes del resto. El plan de lanzamiento debe prever qué hacer con las posiciones copiadas abiertas si se cierra el canal de pagos.
El AIFC y la AFSA de Kazajistán como centro alternativo de licencias
El AIFC permite a un bróker orientado a la CEI obtener una licencia dentro de un marco regulatorio de derecho inglés, supervisado por la AFSA, con requisitos de capital publicados que un banco puede consultar. La autorización para Managing Investments, que abarca la ejecución discrecional de operaciones copiadas, exige un capital inicial de 150.000 USD más activos líquidos equivalentes a una cuarta parte de los gastos operativos anuales y una tasa de autorización de 7.000 USD.
La AFSA también pide a cada solicitante un plan de negocio regulatorio a tres años y un programa de supervisión del cumplimiento. Tras recibir la licencia, el plan se convierte en trabajo diario: quién aprueba a un operador maestro, qué recibe el supervisor y qué puede extraer un inspector del historial de auditoría. Las dos últimas tareas residen en el back office, donde B2CORE las cubre mediante aprobaciones por roles y registros de auditoría.
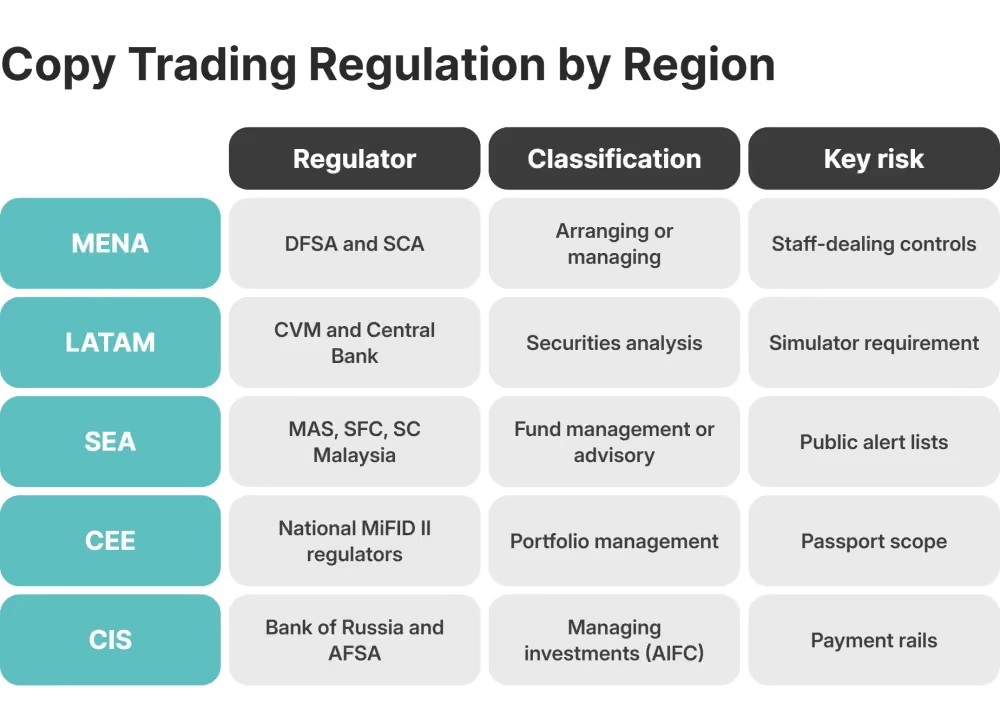
Regulación del copy trading de un vistazo: supervisor, clasificación y riesgo principal por región
La regulación regional del copy trading se reduce a tres cuestiones: qué autoridad supervisa el servicio, cómo lo clasifica y qué demora provoca esa clasificación. Las cinco regiones difieren más en riesgos operativos que en atractivo comercial. En Estados Unidos, la supervisión se reparte entre la SEC y la CFTC, con normas de apalancamiento minorista muy diferentes. Ese mercado requiere un análisis propio.
Cuando el riesgo jurisdiccional le cuesta al bróker uno de cada diez clientes
Las trabas regulatorias se convierten en abandono cuando un bróker no puede incorporar a un cliente, mantener una cuenta bancaria o completar un proceso de licencia en un mercado donde ya ha vendido. La proporción de uno de cada diez procede de datos internos, no de estadísticas de mercado publicadas. En cada uno de esos casos, el cliente atribuyó su salida a un retraso de licencia o a un problema bancario ligado a la jurisdicción.
El problema suele comenzar con los pagos. Una campaña se activa en un mercado que el equipo de cumplimiento nunca aprobó. Llegan las altas. El proveedor de pagos rechaza los depósitos de esa jurisdicción. Atención al cliente abre entonces una excepción manual por cliente mientras cumplimiento negocia con el proveedor. Quienes consiguieron ingresar fondos por otra vía se van cuando su primera retirada se atasca en la misma cola.
Cada paso resulta visible en el back office semanas antes de aparecer en un informe de abandono: una lista de jurisdicciones bloqueadas, expedientes KYB que superan su plazo o una campaña detenida a mitad de ejecución. Si el bróker revisa estas tres señales cada mes, detectará el mercado en el que está perdiendo cuentas sin darse cuenta.
Cumplir la normativa comienza por elegir el socio tecnológico adecuado
Operar conforme a la regulación del copy trading en cada región exige una infraestructura capaz de generar las pruebas que solicita cada regulador. B2BROKER reúne todos los componentes en una sola solución:
- liquidez multiactivo
- la plataforma de negociación B2TRADER
- el back office y CRM B2CORE
- B2COPY para copy trading, PAMM y MAM
- API para cada capa y asistencia 24/7
El motor de copia incorpora los controles de mandato que ESMA espera de un gestor de carteras. En B2COPY, el bróker fija límites de pérdida diaria, pérdida máxima y drawdown para cada cuenta maestra; el operador maestro no puede modificarlos. Si se incumple un límite, se cierran las posiciones abiertas de la cuenta maestra, se cancelan las órdenes pendientes y se bloquea la cuenta hasta que la revise el back office.
Los seguidores disponen de su propio límite. Cada suscripción tiene un máximo de pérdida que incluye pérdidas realizadas y latentes, además de comisiones. Al superarlo, termina esa suscripción sin afectar al resto de clientes. El motor aplica los mismos límites tanto si el operador maestro utiliza MetaTrader 4*, MetaTrader 5*, cTrader o B2TRADER.
Incorporación, permisos y registro de auditoría
B2CORE aporta la capa de incorporación y permisos. Entre sus más de 150 integraciones listas para usar hay proveedores de KYC. Los derechos de acceso vinculan cada aprobación de una cuenta maestra con un rol identificado y el registro de auditoría muestra quién aprobó cada acción en un formato comprensible para el supervisor. Los depósitos y pagos en cripto pasan por B2BINPAY, socio de B2BROKER integrado con B2CORE.
La trayectoria del proveedor de esos sistemas puede ser comprobada por un regulador. B2BROKER opera desde 2014, dispone de más de diez licencias regulatorias y proporciona infraestructura a más de 1.000 clientes corporativos.
Si el copy trading figura en su hoja de ruta para cualquiera de estas cinco regiones, determine la clasificación y compruebe la infraestructura bancaria antes de configurar la plataforma. El equipo de B2BROKER puede relacionar cada mercado objetivo con las licencias, los pagos y la configuración de plataforma necesarios.
Preguntas frecuentes sobre la regulación del copy trading
¿Cómo difieren las normas de copy trading entre MENA, Latinoamérica, el Sudeste Asiático, Europa Central y Oriental y la CEI?
En el Golfo se revisan primero los controles internos de conducta; Brasil trata el copy trading de pago como análisis de valores; y los reguladores del Sudeste Asiático publican listas de alertas. Los países de Europa Central y Oriental que pertenecen a la UE aplican MiFID II mediante el pasaporte, mientras que las dificultades de Rusia se concentran en la liquidación y el AIFC de Kazajistán ofrece una vía de licencia.
¿Qué licencias se necesitan para ofrecer copy trading en estas regiones?
Ninguno de estos mercados tiene una licencia exclusiva para copy trading. El servicio requiere autorización para la actividad regulada más cercana, normalmente gestión de carteras o inversiones, organización o ejecución de operaciones, intermediación de valores o servicios con activos virtuales. Defina la entidad jurídica y compruebe los canales bancarios antes de configurar la plataforma.
¿El copy trading se clasifica como gestión de carteras o simple ejecución de órdenes?
Según ESMA, la ejecución automática sin intervención del seguidor en cada operación es gestión de carteras. Solo cuando este confirma cada orden puede situarse el servicio en asesoramiento o recepción y transmisión de órdenes. La clasificación modifica los requisitos de capital, la evaluación de idoneidad frente a la de conveniencia y el detalle necesario para reconstruir cada operación copiada.
¿Necesitan las plataformas de copy trading cripto una licencia de valores?
Sí, cuando los instrumentos copiados se consideran valores o derivados; es el criterio que la CVM brasileña aplica a los tokens según su Dictamen 40. La autorización concreta depende de si la plataforma asesora, gestiona carteras o solo transmite órdenes.
¿Cómo puede un bróker reducir el abandono causado por riesgos jurisdiccionales al lanzar copy trading?
Antes de activar la campaña, determine la clasificación, las expectativas del supervisor, los canales de pago y los controles técnicos para cada mercado. Después, revise mensualmente las jurisdicciones bloqueadas y los expedientes KYB atrasados. Una infraestructura integrada como la de B2BROKER conserva en un solo lugar las pruebas que solicita el regulador.
Suscríbete a nuestro boletín