Réglementation du copy trading par région : cartographie des risques pour les courtiers

Les fondateurs de sociétés de courtage demandent souvent si le copy trading est légal sur un marché donné. Pourtant, une interdiction explicite est rarement ce qui bloque un lancement. Le véritable obstacle tient généralement à la catégorie dans laquelle le régulateur classe le service et à la banque qui doit accepter de conserver les fonds des clients.
Dans son étude de 2025, l’OICV constate que le copy trading est promu et vendu au-delà des frontières . Une commercialisation depuis l’étranger amène l’autorité de contrôle à exiger une licence locale.
La réglementation du copy trading par région désigne les règles que chaque marché applique à un service qui reproduit les ordres d’un trader sur les comptes d’autres clients. Trois éléments varient selon le marché : la catégorie de licence, l’autorité de surveillance et la rigueur avec laquelle elle fait respecter les règles.
Ce guide les compare au Moyen-Orient et en Afrique du Nord (MENA), en Amérique latine, en Asie du Sud-Est, en Europe centrale et orientale et dans la CEI, en précisant lequel de ces trois facteurs affecte d’abord votre lancement.
À retenir
- Le régulateur peut qualifier le copy trading de gestion de portefeuille, de conseil en investissement ou de transmission d’ordres. Cette qualification détermine la licence, les fonds propres et les contrôles des clients.
- Les obstacles diffèrent dans les cinq régions : contrôles des pratiques dans le Golfe, accréditation des analystes au Brésil, listes d’alerte en Asie du Sud-Est, portée du passeport MiFID II et difficultés de règlement en Russie.
- La copie de transactions sur cryptoactifs relève du droit des valeurs mobilières lorsque le jeton ou le produit associé satisfait au critère local, comme le prévoit l’interprétation de la CVM brésilienne.
- La plateforme doit conserver les évaluations d’adéquation, communiquer des informations sur le trader copié, tracer chaque ordre reproduit, limiter l’exposition et pouvoir désactiver le compte maître.
- Repousser l’analyse de la qualification ou des circuits bancaires après le lancement peut entraîner des retards de licence, la perte de canaux de paiement et le départ de clients.
La personne qui décide de chaque transaction détermine la licence de copy trading
La première question du régulateur est de savoir qui décide de chaque transaction. Dans l’UE, la réponse permet de classer le service en gestion de portefeuille, conseil en investissement ou réception et transmission d’ordres (RTO). Les quatre autres régions construisent leurs propres catégories autour de la même question. Chacune exige une autorisation distincte : un même produit peut être autorisé dans un pays et interdit dans le suivant.
L’Autorité européenne des marchés financiers (ESMA) a tracé la frontière dans une note de supervision de 2023. Si la plateforme exécute automatiquement les transactions copiées, sans intervention de l’abonné pour chacune d’elles, il s’agit de gestion de portefeuille . Si l’abonné approuve chaque transaction avant son exécution, le service se rapproche du conseil ou de la réception et transmission d’ordres.
Un seuil de stop-loss ou un accord général donné une seule fois ne constitue pas une décision pour chaque transaction. La plupart des outils de copie relèvent donc de l’exécution automatique, notamment les classements de traders à suivre en un clic popularisés par eToro.
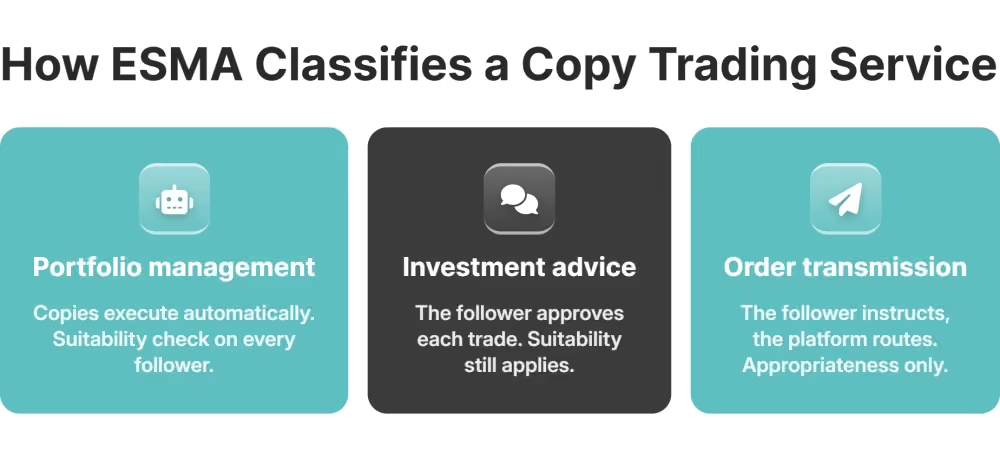
La gestion de portefeuille est la plus exigeante des trois catégories. Le courtier doit disposer :
- d’une autorisation de gestion discrétionnaire des instruments financiers du client et des fonds propres requis pour cette activité
- d’une évaluation de l’adéquation du service pour chaque abonné ; une évaluation du caractère approprié suffit pour la réception et transmission d’ordres
- d’une information sur les frais et commissions avant la conclusion du contrat
- de registres prouvant que chaque transaction copiée respectait le mandat du compte de l’abonné
La même question détermine le statut des structures PAMM et MAM au regard de MiFID II : le gestionnaire d’un compte groupé dispose du même pouvoir discrétionnaire que le trader du compte maître. L’OICV a constaté que les produits copiés sont principalement des contrats sur différence (CFD) sur le Forex et les cryptoactifs. Les règles relatives à l’effet de levier pour les particuliers entrent donc aussi en jeu.
Le nom commercial ne change rien. Les régulateurs interrogés par l’OICV considèrent la copie de transactions, le trading miroir et le trading social comme une même pratique et examinent l’exécution réelle des ordres. Le trader copié, « fournisseur de signaux » selon l’ESMA, est soumis au règlement sur les abus de marché s’il publie des recommandations ou se présente comme expert. Pour ses abonnés, ses positions prennent la forme de recommandations.
MENA : licences et lacunes du contrôle interne dans le Golfe
La DFSA n’interdit pas le copy trading. Lors de ses contrôles, elle vérifie si les mécanismes internes du courtier suivent la croissance des volumes, en commençant par les transactions des salariés sur leurs comptes personnels.
En juin 2026, le régulateur a publié son premier rapport Conduct Supervisory Pulse après avoir examiné les transactions personnelles de salariés de courtiers établis au DIFC. Le nombre de courtiers agréés dans le secteur est passé de 49 en 2022 à 72 en mars 2026. Une enquête précédente de la DFSA révélait que 18 % des sociétés n’avaient aucune politique écrite sur les transactions personnelles des salariés , tandis que 32 % n’en tenaient même pas de registre.
Pour un opérateur de copy trading, cette faille se concentre sur le compte maître. Lorsque des centaines de clients suivent le compte d’un trader employé par le courtier, l’absence d’approbation préalable transforme chaque nouvel abonné en facteur aggravant du manquement.
L’entrée sur les marchés du Golfe commence dans le back-office. Dans B2CORE , les vérifications KYC transfrontalières et les autorisations de commercialisation locales passent par des groupes d’utilisateurs à accès fondé sur les rôles et un journal d’activité. Le système conserve les approbations et l’historique des transactions qu’un inspecteur demandera dès le premier ordre copié.
Amérique latine : la CVM brésilienne classe le copy trading payant parmi les analyses de valeurs mobilières
Depuis juillet 2025, un service de copy trading au Brésil facturant des frais récurrents est considéré comme une activité d’analyse de valeurs mobilières. Cette activité réglementée impose une accréditation au trader copié comme à la plateforme. La circulaire 3/2025 précise que le trader qui facture un accès ou un abonnement mensuel ou annuel fournit des recommandations d’investissement . Seuls les analystes accrédités par APIMEC Brasil peuvent le faire.
Les analystes ne peuvent pas négocier les valeurs qu’ils couvrent pendant les périodes de restriction. La CVM attend donc que l’analyste utilise un simulateur dans le service de copy trading, les transactions réelles ayant lieu sur les comptes des abonnés. Une plateforme fondée sur un compte maître de trading réel devra s’adapter à ce modèle.
La même circulaire impose à la plateforme d’avertir clairement que la stratégie copiée peut entraîner des pertes et que les performances passées ne garantissent pas les rendements futurs.
Le copy trading de cryptoactifs peut relever de deux régulateurs
Pour les cryptoactifs, un second régulateur entre en jeu. Selon l’avis 40 de la CVM, un jeton est une valeur mobilière s’il représente une valeur mobilière cotée ou fonctionne comme un contrat d’investissement collectif . La copie de transactions portant sur ces jetons relève du droit des valeurs mobilières. Les autres jetons relèvent de la banque centrale, dont les règles relatives aux actifs virtuels sont entrées en vigueur en février 2026 et couvrent la gestion de portefeuilles d’actifs virtuels.
Ce régime ne s’applique pas automatiquement au reste de l’Amérique latine. Chaque marché exige un avis juridique local, des circuits de paiement et des informations adaptées, même si le produit crypto est conforme ailleurs.
Asie du Sud-Est : MAS, SFC et supervision proactive
À Singapour, Hong Kong et en Malaisie, les limites des activités autorisées sont contrôlées publiquement. Les régulateurs publient les noms des entreprises qu’ils jugent non agréées ; ces inscriptions restent accessibles après la campagne de contrôle. Les clients locaux consultent ces listes pour distinguer les plateformes réglementées.
La MAS place sur son Investor Alert List les entreprises susceptibles d’être prises pour des acteurs agréés. Cette mesure de protection des investisseurs ne constitue pas en elle-même une sanction. Bybit a été ajoutée le 17 juin 2026, puis Hyperliquid neuf jours plus tard . Aucune des deux plateformes n’était autorisée à servir les utilisateurs singapouriens, mais leur inscription rend public leur statut juridique sur ce marché.
La Securities Commission de Malaisie agit à plus grande échelle. En 2024, elle a ajouté 273 noms à sa liste d’alerte destinée aux investisseurs , puis 59 autres au seul premier trimestre 2025. La même année 2024, elle a bloqué, avec le régulateur des communications, 153 sites web et 261 pages de réseaux sociaux.
Consultez ces listes avant de conclure un accord avec un influenceur ou un apporteur d’affaires en Asie du Sud-Est. Si ce partenaire y figure déjà, le nom de votre société attirera lui aussi l’attention du régulateur.
Hong Kong soumet le copy trading à licence
Hong Kong a précisé les contours de son futur régime. Les conclusions de la consultation publiées avec le FSTB le 26 mai 2026 indiquent que la copie ou le trading miroir d’actifs virtuels nécessitera généralement une licence de conseil en actifs virtuels . L’exécution nécessitera aussi une licence de négociation, et l’exécution discrétionnaire une autorisation de gestion d’actifs virtuels. Le dispositif est aligné sur la licence de type 9 pour la gestion d’actifs.
Europe centrale et orientale : MiFID II, ESMA et frontière entre l’UE et les pays tiers
Dans les pays d’Europe centrale et orientale membres de l’UE, MiFID II s’applique selon l’interprétation de l’ESMA. La qualification du service dans l’État d’origine détermine les activités qui peuvent bénéficier du passeport européen en Pologne ou en Roumanie. Une licence chypriote délivrée par la CySEC suit ce principe ; une licence mauricienne n’ouvre aucun de ces droits dans ces pays.
La Serbie et l’Ukraine ne bénéficient pas du passeport et nécessitent une analyse distincte des licences. Il en va de même du Royaume-Uni, où la Financial Conduct Authority (FCA) a signalé des services commercialisés comme du copy trading qui relevaient en réalité de la gestion MAM ou PAMM.
Le passeport ne couvre que les activités mentionnées dans la licence de l’État d’origine. Une société agréée pour la réception et transmission d’ordres qui exécute automatiquement des transactions copiées exerce une gestion de portefeuille sans autorisation dans chaque État de l’UE où elle utilise le passeport. Les plaintes arrivent d’abord au régulateur du pays d’accueil.
Chaque ordre copié doit pouvoir être reconstitué
Les moteurs de trading automatisé mettent à l’épreuve les obligations de tenue de registres. Chaque ordre maître se décline en centaines d’ordres clients presque identiques, que la société doit pouvoir reconstituer un à un. Les dérivés parmi eux doivent être déclarés à un référentiel central en vertu d’EMIR. L’OICV avertit aussi qu’un grand nombre de transactions identiques complique la détection des abus de marché. La piste d’audit doit relier chaque ordre copié à son ordre maître.
L’OICV souligne également les risques propres à la couche algorithmique : failles de sécurité dans la logique de copie et biais intégrés au système.
Ces obligations se traduisent par des exigences techniques pour une plateforme de copy trading conforme : vérification KYC avant tout abonnement, contrôles limitant l’exposition de chaque abonné et historique des transactions disponible des mois plus tard si le régulateur le demande.
CEI : contrôles des capitaux en Russie et alternative de droit anglais au Kazakhstan
Rien en Russie n’interdit le copy trading, mais des obstacles existent au niveau des règlements. Le Kazakhstan voisin offre une voie de licence par l’intermédiaire de l’AIFC, dans un cadre de common law.
Le 1er septembre 2026, la Banque de Russie a prolongé les restrictions sur les retraits d’espèces en devises, désormais applicables jusqu’au 9 mars 2027 . Les particuliers peuvent retirer au maximum 10 000 dollars en devises sur les soldes détenus avant le 9 mars 2022. Les sociétés non résidentes ne peuvent retirer en espèces ni dollars, ni euros, ni livres sterling, ni yens.
Ces limites concernent les espèces, mais elles révèlent un problème plus large. Avant de commercialiser un service en Russie, un courtier doit vérifier si un abonné pourra approvisionner son compte et si une banque correspondante acceptera de traiter les flux.
Si l’une de ces réponses change, ces clients doivent pouvoir être isolés du reste du portefeuille. Le plan de lancement doit prévoir le sort des positions copiées encore ouvertes si le canal de paiement ferme.
L’AIFC et l’AFSA du Kazakhstan comme pôle alternatif d’agrément
L’AIFC permet à un courtier visant la CEI d’obtenir une licence dans un cadre réglementaire de droit anglais, sous la surveillance de l’AFSA et avec des exigences de fonds propres publiées, consultables par une banque. L’autorisation « Managing Investments », qui couvre l’exécution discrétionnaire des transactions copiées, exige un capital de base de 150 000 USD , des actifs liquides équivalents à un quart des dépenses d’exploitation annuelles et des frais d’agrément de 7 000 USD.
L’AFSA demande également à chaque candidat un plan d’affaires réglementaire sur trois ans et un programme de contrôle de la conformité. Après l’agrément, le plan devient une pratique quotidienne : qui approuve un compte maître, quelles informations sont transmises au superviseur et quelles données un inspecteur peut extraire de la piste d’audit. Ces deux dernières tâches relèvent du back-office ; B2CORE les couvre par des approbations fondées sur les rôles et des journaux d’audit.
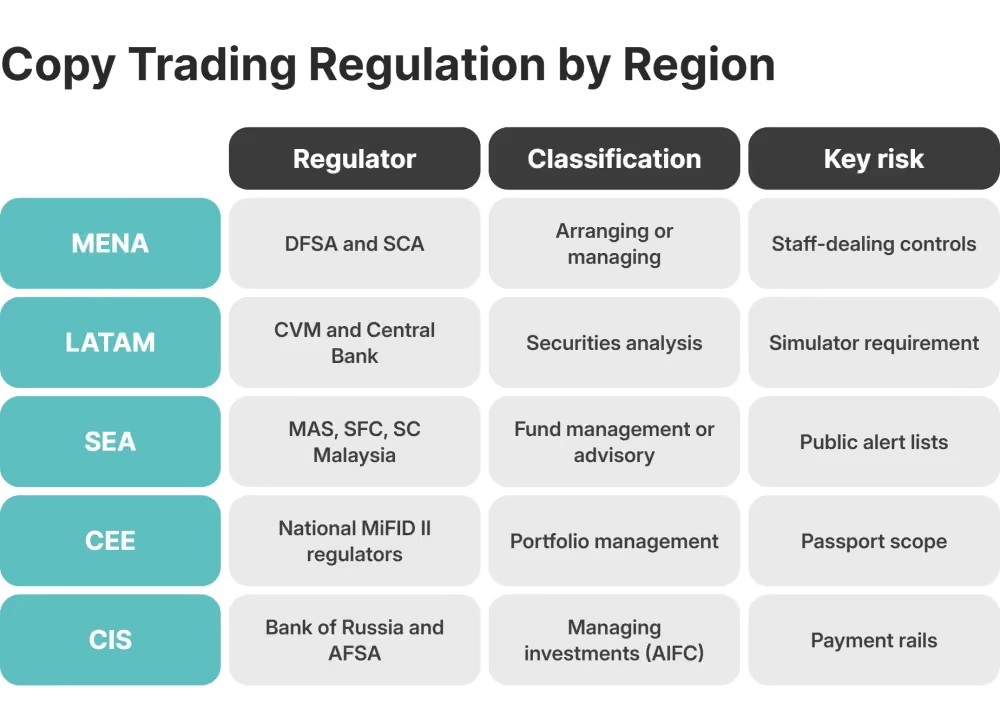
Réglementation du copy trading en bref : régulateur, qualification et principal risque par région
La réglementation du copy trading par région repose sur trois questions : qui supervise le service, comment il est qualifié et quel délai découle de cette qualification. Les cinq régions diffèrent davantage par leurs risques opérationnels que par leur potentiel commercial. Aux États-Unis, la surveillance se répartit entre la SEC et la CFTC, avec des règles d’effet de levier très différentes pour les particuliers. Ce marché exige sa propre analyse.
Quand le risque juridictionnel coûte au courtier un client sur dix
Les frictions réglementaires provoquent des départs lorsqu’un courtier ne peut intégrer un client, conserver un compte bancaire ou achever son agrément sur un marché où il a déjà commencé à vendre. Le ratio d’un client sur dix provient de données internes, et non de statistiques de marché publiées. Dans chaque cas, le client invoquait un retard d’agrément ou un problème bancaire lié à la juridiction.
Le parcours passe généralement par les paiements. Une campagne démarre sur un marché que l’équipe conformité n’a jamais validé. Les inscriptions arrivent. Le prestataire de paiement refuse les dépôts depuis cette juridiction. Le support traite manuellement chaque exception pendant que l’équipe conformité échange avec le prestataire. Les clients ayant approvisionné leur compte autrement partent lorsque leur premier retrait se bloque dans la même file.
Chaque étape est visible dans le back-office plusieurs semaines avant d’apparaître dans un rapport d’attrition : liste de juridictions bloquées, demandes KYB dépassant leur délai ou campagne suspendue en cours de route. En examinant ces trois signaux chaque mois, le courtier repère le marché où il perd des clients sans le voir.
Respecter la réglementation commence avec le bon partenaire d’infrastructure
Exercer le copy trading conformément aux règles régionales exige une infrastructure capable de fournir les preuves demandées par chaque régulateur. B2BROKER réunit tous les éléments nécessaires :
- une liquidité multi-actifs
- la plateforme de trading B2TRADER
- le back-office et CRM B2CORE
- B2COPY pour le copy trading, le PAMM et le MAM
- des API à chaque niveau et une assistance 24 h/24, 7 j/7
Le moteur de copie intègre les contrôles de mandat que l’ESMA attend d’un gestionnaire de portefeuille. Dans B2COPY, le courtier fixe pour chaque compte maître des limites de perte quotidienne, de perte maximale et de baisse de valeur que le trader maître ne peut modifier. En cas de dépassement, les positions ouvertes sont clôturées, les ordres en attente annulés et le compte bloqué jusqu’à examen par le back-office.
Les abonnés disposent de leur propre limite. Chaque abonnement est soumis à un plafond de pertes incluant pertes réalisées, pertes latentes et frais. Son dépassement met fin à cet abonnement sans toucher aux autres clients. Que le trader maître utilise MetaTrader 4*, MetaTrader 5*, cTrader ou B2TRADER, le moteur applique les mêmes limites.
Intégration des clients, autorisations et piste d’audit
B2CORE assure l’intégration des clients et la gestion des autorisations. Des prestataires KYC figurent parmi ses plus de 150 intégrations prêtes à l’emploi. Les droits d’accès associent chaque approbation d’un compte maître à un rôle identifié, et la piste d’audit indique qui a approuvé quoi dans un format exploitable par le superviseur. Les dépôts et paiements en cryptomonnaies passent par B2BINPAY, partenaire de B2BROKER intégré à B2CORE.
Le parcours du fournisseur de ces systèmes est vérifiable par un régulateur. B2BROKER exerce depuis 2014, détient plus de dix licences réglementaires et fournit son infrastructure à plus de 1 000 clients professionnels.
Si le copy trading figure dans vos projets pour l’une de ces cinq régions, déterminez la qualification et vérifiez les circuits bancaires avant de configurer la plateforme. L’équipe de B2BROKER peut rapprocher chaque marché visé des licences, moyens de paiement et paramètres techniques nécessaires.
Questions fréquentes sur la réglementation du copy trading
Comment les règles du copy trading diffèrent-elles entre MENA, l’Amérique latine, l’Asie du Sud-Est, l’Europe centrale et orientale et la CEI ?
Dans le Golfe, les régulateurs examinent d’abord les contrôles internes ; le Brésil traite le copy trading payant comme une analyse de valeurs mobilières ; en Asie du Sud-Est, les autorités publient des listes d’alerte. Les États d’Europe centrale et orientale membres de l’UE appliquent MiFID II par le passeport, tandis que les difficultés russes concernent le règlement et que l’AIFC du Kazakhstan offre une voie d’agrément.
Quelles licences faut-il pour proposer du copy trading dans ces régions ?
Aucun de ces marchés ne dispose d’une licence autonome de copy trading. Le service relève de l’autorisation correspondant à l’activité réglementée la plus proche : généralement gestion de portefeuille ou d’investissements, organisation ou exécution d’ordres, intermédiation en valeurs mobilières ou services sur actifs virtuels. Définissez la structure juridique et vérifiez les circuits bancaires avant de configurer la plateforme.
Le copy trading est-il une gestion de portefeuille ou une simple exécution d’ordres ?
Selon l’ESMA, une exécution automatique sans décision de l’abonné pour chaque transaction constitue une gestion de portefeuille. Seule la confirmation de chaque ordre par l’abonné peut rapprocher le service du conseil ou de la réception et transmission d’ordres. Cette qualification modifie les exigences de capital, le choix entre évaluation de l’adéquation et du caractère approprié ainsi que les registres nécessaires pour reconstituer chaque transaction.
Les plateformes de copy trading de cryptoactifs ont-elles besoin d’une licence sur les valeurs mobilières ?
Oui, lorsque les instruments copiés sont qualifiés de valeurs mobilières ou de dérivés, selon le critère appliqué aux jetons par la CVM brésilienne dans son avis 40. L’autorisation précise dépend ensuite du rôle de la plateforme : conseil, gestion de portefeuille ou simple transmission des ordres.
Comment limiter la perte de clients liée aux juridictions lors du lancement du copy trading ?
Avant toute campagne, identifiez la qualification du service, les attentes du régulateur, les circuits de paiement et les contrôles techniques dans chaque marché. Examinez ensuite chaque mois les juridictions bloquées et les dossiers KYB en retard. Une infrastructure intégrée comme celle de B2BROKER conserve au même endroit les justificatifs demandés par le superviseur.
Abonnez-vous à notre newsletter