Pourquoi les courtiers ont besoin d’un outil de copy trading en 2026

Un client qui veut reproduire les opérations d’un autre trader ouvre un compte là où c’est possible, et le dépôt comme le volume y restent. C’est pour cela que les courtiers ont besoin d’un outil de copy trading : les transactions copiées s’exécutent dans le compte individuel de votre client, et les deux restent dans vos livres.
Le volume qui l’accompagne se mesure. Les courtiers qui ont mené des campagnes actives de copy trading en 2024 et les ont intégrées dans l’ensemble de leurs autres services ont tiré 10 % à 20 % de leur volume total de trading des transactions copiées.
Ce guide traite le copy trading comme une décision de produit : ce qu’il rapporte, en quoi il diffère du PAMM et du MAM, ce qu’un superviseur demandera à voir, et s’il faut construire le moteur ou en intégrer un.
À retenir
- L’effet du copy trading sur la rétention des clients tient aux limites de perte côté abonné et aux données de drawdown visibles, les deux éléments qui empêchent les abonnés de partir après leur première série de pertes.
- Le copy trading, le PAMM et le MAM se distinguent par qui contrôle le compte et par l’endroit où se trouve l’argent. C’est le segment de clientèle qui choisit entre les trois.
- Un seul moteur de réplication sur MT4*, MT5*, cTrader et B2TRADER remplace un système de copie distinct pour chaque serveur et chaque plateforme.
- Dès lors que les superviseurs traitent la copie à exécution automatique comme de la gestion de portefeuille, l’outil doit produire les journaux d’approbation et les historiques de performance qu’implique cette obligation.
- Une plateforme intégrée peut passer en production en environ une semaine et comptabiliser les commissions dans votre CRM existant. Un développement interne ajoute un second système à rapprocher.
Le copy trading devient une infrastructure
Les clients actifs rangent désormais le copy trading parmi l’infrastructure de trading standard, au même rang que l’application mobile ou l’espace client. Ils vérifient qu’il est proposé avant d’approvisionner un compte.
La demande se voit à l’échelle du grand public. eToro a atteint 40 millions d’utilisateurs inscrits sur une plateforme de trading social bâtie autour de la copie des positions d’autres traders, puis a étendu le copy trading aux clients américains en 2025.
La fonction passe par des systèmes que vous exploitez de toute façon. Un abonné trouve un maître dans le classement de votre site public, s’abonne dans l’espace client, et la transaction copiée arrive sur votre serveur de trading, où le module IB l’enregistre pour le versement du partenaire apporteur. Chaque étape s’exécute sur un composant de votre infrastructure technologique de courtage . L’outil de copie relève de la même évaluation que le CRM et la plateforme de trading.
L’intérêt économique du copy trading
La réponse courte à la question de savoir pourquoi les courtiers ont besoin d’un outil de copy trading, c’est qu’il rapporte à trois endroits à la fois : plus de transactions par client, une deuxième couche de revenus via les frais du maître, et des comptes qui restent actifs lorsque le client est absent.
Une expérience de la Commission des valeurs mobilières de l’Ontario, citée par IOSCO, a mesuré la hausse de la fréquence des transactions. Sur une plateforme de trading simulée, les participants qui pouvaient copier un trader très performant ont passé 18 % de transactions en plus qu’un groupe témoin privé de cette option.
Le nombre d’abonnés multiplie ce volume. Dès qu’un maître compte 100 abonnés, chaque position qu’il ouvre est reproduite sur 100 comptes et dimensionnée selon le solde de chacun.
Les frais du maître forment la deuxième couche. L’abonné paie une commission de performance, en général une part du profit net au-dessus du high-water mark, que le maître et le courtier se partagent selon des conditions que vous fixez. Des frais d’abonnement ou de gestion en plus transforment une stratégie en produit tarifé, à revenu récurrent.
La copie agit aussi sur des comptes qui, sinon, deviendraient inactifs. Un client qui décide lui-même de ses transactions et en perd trois d’affilée cesse souvent de se connecter, après quoi le compte ne rapporte plus rien. Un compte d’abonné continue d’exécuter les transactions du maître, que son titulaire regarde ou non.
Effet sur la rétention et la valeur à vie
Les drawdowns sont la principale raison pour laquelle les abonnés arrêtent. Le copy trading ne garde les clients plus longtemps que si l’outil limite ce qu’un abonné peut perdre sur un seul maître.
Dans une enquête de 2025 auprès de 1 420 copy traders particuliers, 41 % avaient cessé de copier à cause de pertes, de drawdowns élevés ou de résultats décevants , et les drawdowns à eux seuls représentaient 27 % de ceux qui sont partis.
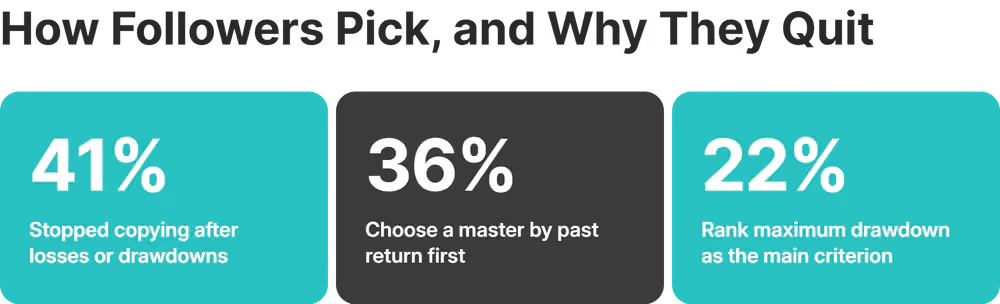
Ces drawdowns naissent de la manière dont les abonnés choisissent. Le rendement passé est le critère qu’ils placent en tête. Trier le classement selon ce critère oriente les clients vers les stratégies les plus susceptibles de vider leurs comptes, et les éloigne d’une diversification sur plusieurs maîtres.
Deux contrôles changent ce résultat. Une limite de perte par abonnement clôture les positions copiées dès qu’un montant fixé est perdu. La copie proportionnelle dimensionne chaque transaction selon le solde de l’abonné. Lorsque les deux sont définis comme valeurs par défaut du courtier, les dégâts qu’un mauvais mois du maître peut causer à un abonné sont plafonnés avant d’atteindre l’intégralité du solde.
L’abonné qui reste effectue un nouveau dépôt et devient le client que vous ferez passer ensuite sur un produit PAMM ou MAM, à mesure que son solde augmente.
Le copy trading face au PAMM et au MAM
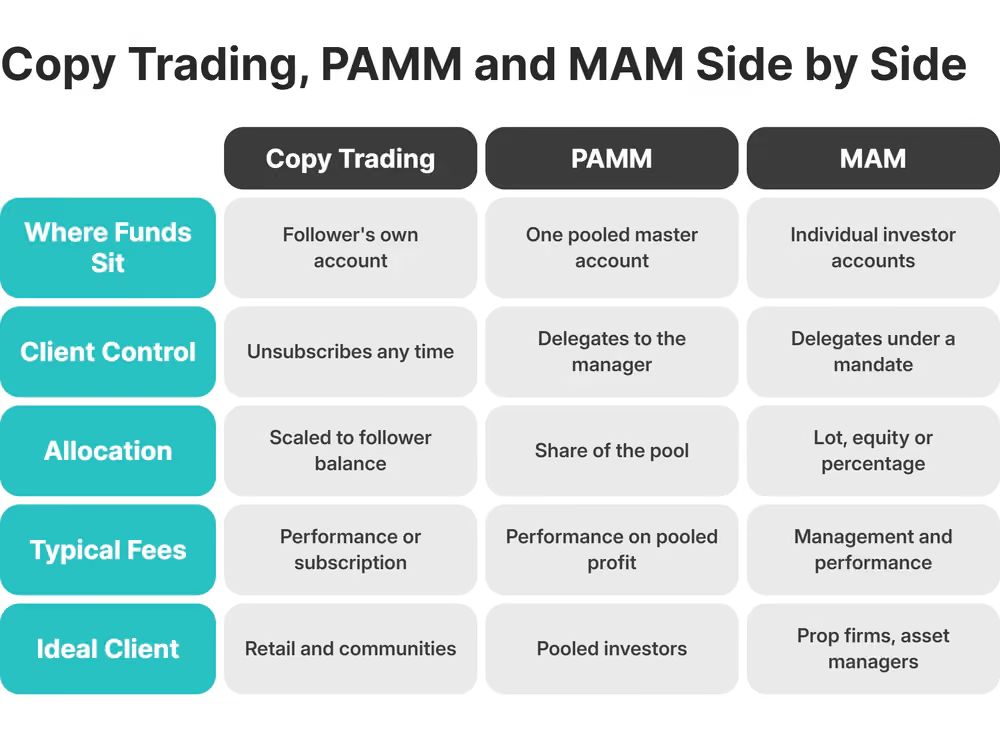
C’est le contrôle du compte qui distingue les trois modèles. En copy trading, l’abonné conserve son propre compte et peut arrêter la copie à tout moment. Un investisseur en PAMM ou en MAM confie la gestion discrétionnaire à un gestionnaire. Le trading miroir est le plus proche du copy trading : le client suit une stratégie derrière laquelle il n’y a personne.
Le PAMM regroupe l’argent de tous les investisseurs sur un seul compte maître et répartit profits et pertes au prorata de chaque participation. Le MAM conserve l’argent de chaque investisseur sur un compte distinct et permet au gestionnaire de tous les trader avec un seul ordre, le dimensionnement des positions étant fixé séparément pour chaque compte.
La question du contrôle est aussi réglementaire. La note de supervision de l’ESMA sur le copy trading traite la copie qui s’exécute sans intervention supplémentaire du client comme de la gestion de portefeuille au titre de MiFID II, avec les obligations d’adéquation qu’entraîne cette qualification. Le PAMM et le MAM relèvent, par construction, de la gestion discrétionnaire.
Une plateforme telle que B2COPY fait tourner les trois modèles côte à côte. Avant de tarifer le PAMM ou le MAM, les différences de frais et d’allocation entre eux méritent une lecture à part.
Adapter le modèle au segment de clientèle
Adaptez le modèle au contrôle que le client veut conserver et au reporting dont il a besoin.
- Les traders particuliers relèvent du copy trading, le seul des trois qui laisse l’argent à leur nom et la sortie entre leurs mains. Les communautés menées par des influenceurs passent par le même modèle.
- Les investisseurs à l’aise avec une délégation mutualisée correspondent au PAMM : un seul compte maître et une répartition automatique des profits maintiennent la charge du gestionnaire stable à mesure que les investisseurs arrivent.
- Les sociétés de prop trading, les gérants d’actifs et les clients fortunés ont besoin d’un dimensionnement par compte et de relevés qu’ils peuvent remettre à leurs propres clients ou à leurs auditeurs. Le MAM fournit les deux.
Peu de courtiers ne servent qu’un seul de ces segments. En servir deux par des fournisseurs distincts, c’est tenir deux interfaces d’administration et deux classements.
Comparaison en un coup d’œil
Comparez les trois modèles selon l’endroit où se trouvent les fonds, le contrôle que le client conserve et le client auquel chacun correspond, avant de choisir lequel lancer en premier.
Critères d’évaluation de la plateforme pour les courtiers
Évaluez une plateforme de copy trading sur six dimensions, en demandant à chaque fournisseur des preuves pour chacune.
- Vitesse de déploiement. Demandez un calendrier qui nomme vos serveurs. B2COPY, par exemple, annonce environ cinq jours ouvrés pour une configuration en marque blanche de production, et deux à trois semaines pour une intégration REST ou gRPC complète.
- Logique d’allocation. Allocation par lot, par equity et en pourcentage pour le MAM, parts proportionnelles pour le PAMM, et un ratio de risque de l’abonné pour le copy trading. S’il en manque une, la plateforme force ce modèle sur le mauvais mécanisme.
- Outils de gestion du risque abonné. Une limite de perte par abonnement, des limites de stop-loss sur les positions copiées, des plafonds d’exposition et un circuit d’approbation des maîtres, le tout configurable par le courtier comme valeurs par défaut.
- Classement des fournisseurs. ROI, drawdown maximal et ratio de Sharpe par maître, affichés ensemble sur le classement côté client, où le rendement n’apparaît jamais sans son risque.
- Droits d’administration. Comptes maîtres en lecture seule, possibilité de masquer les méthodes d’allocation que vous ne proposez pas, et accès fondé sur les rôles pour les équipes dealing et support.
- Intégrations à l’écosystème. Liaisons natives avec le module IB du CRM et l’espace client, traitées dans les deux sections suivantes.
Avant de signer, lancez un test de réplication sur votre propre paire de serveurs. Ouvrez, modifiez et clôturez des positions sur un maître lors d’une annonce économique, mesurez la latence et le slippage entre l’exécution du maître et celle de l’abonné ; puis comparez les fournisseurs selon les mêmes critères avec ces données en main.

Réplication multiplateforme sur MT4*, MT5*, cTrader et B2TRADER
Un seul moteur sert les abonnés sur MT4*, MT5*, cTrader et B2TRADER depuis n’importe quel maître. Un courtier aux serveurs mixtes peut alors faire tourner un seul système de copy trading.
Chaque nouveau serveur apportait auparavant son propre classement et ses propres maîtres et abonnés isolés, qu’il s’agisse d’une instance MetaTrader 5* pour une nouvelle région ou d’une offre cTrader pour un autre segment.
B2COPY se place entre les serveurs comme couche de connexion. Quand un maître ouvre une position, le moteur la capture, applique l’allocation et les paramètres de risque de l’abonné, et la réplique sur les comptes abonnés d’autres serveurs et plateformes en temps réel, tous les maîtres figurant sur un seul classement.
Un nouveau serveur s’ouvre alors avec toute votre liste de maîtres disponible dès le premier jour. Un investisseur peut déplacer des capitaux entre serveurs en s’abonnant. Autour de ce cœur de réplication, une plateforme de production a encore besoin de la correspondance des symboles, des statistiques et de la comptabilisation des frais .
Intégration du CRM et de l’IB pour le suivi des commissions
La plateforme de copy trading écrit dans le module IB de votre CRM. La commission qu’un IB gagne sur les transactions copiées est alors réglée dans le même traitement que toute autre rémunération IB, sans second processus à construire.
Le copy trading complique les versements IB de deux façons. L’IB qui a apporté un abonné attend une part des frais du maître en plus de la ristourne de volume habituelle. En PAMM, l’investisseur détient une part virtuelle de positions mutualisées, et aucun lot par compte n’existe pour calculer une ristourne.
Par le module IB de B2CORE , B2COPY crédite un IB de rémunérations sur le volume plus un pourcentage des frais que l’investisseur verse à un maître, sur des plans à un ou plusieurs niveaux. Pour le PAMM, B2COPY 2.0 a ajouté, financé par le courtier, un système de ristourne qui calcule la rémunération de chaque IB à partir de la part proportionnelle de l’investisseur dans les transactions copiées .
VantoTrade, qui exploitait déjà B2CORE, a choisi B2COPY pour cette intégration et l’a intégré à son espace client existant, où ses partenaires IB perçoivent désormais des revenus sur l’activité de copie via le module qui verse leurs autres ristournes.
Conformité et gouvernance du copy trading
La gouvernance du copy trading se résume à trois choses qu’un superviseur peut demander : la licence sous laquelle le service est exercé, la protection dont dispose l’abonné particulier, et l’endroit où se trouvent les registres qui fondent les deux réponses. L’outil produit la moitié opérationnelle de ces registres.
La protection des particuliers est le point sur lequel le contrôle se concentre, jusque dans le marketing autour d’un classement. Dans le cadre de la stratégie de l’UE pour l’investissement de détail, convenue en décembre 2025, la responsabilité du marketing d’influence incombera au courtier , qui devra disposer d’un accord écrit avec chaque promoteur et conserver un contrôle documenté de ce qu’ils publient. Un courtier qui recrute des maîtres via des influenceurs hérite de l’ensemble de ce dossier.
Dès que l’exécution a lieu sans action du client, la note de l’ESMA place le service en gestion de portefeuille. Le courtier évalue alors et enregistre l’adéquation de chaque abonné, et répond de chaque maître qu’il approuve.
Le volet plateforme de ce travail tient en trois contrôles que le courtier fixe :
- l’approbation du maître avant que quiconque n’atteigne le classement
- une limite de perte par défaut sur chaque abonnement
- des statistiques de risque par maître affichées avant qu’un client ne s’abonne
Pistes d’audit et normes de reporting réglementaire
Quand un superviseur ou un client qui réclame le demande, un courtier démontre son contrôle des fournisseurs de signaux et des gestionnaires PAMM ou MAM à partir d’un historique par maître des approbations et de la performance dans le temps.
Le rapport de bonnes pratiques 2025 d’IOSCO cite des plateformes qui notent par algorithme le risque de chaque trader leader et désactivent la copie au-delà d’un seuil . Cela ne fonctionne que si la plateforme conserve chaque notation et le moment où la copie a été désactivée.
Les régulateurs réécrivent en même temps les règles de la gestion de capitaux mutualisés. La consultation CP26/28 de la FCA, ouverte en juillet 2026, pourrait remplacer le régime britannique des gestionnaires de fonds par des règles échelonnées selon la taille , tandis qu’une consultation parallèle reconstruirait le reporting des fonds pour 2028. Savoir si une structure PAMM mutualisée entre dans ce périmètre est une question juridique pour chaque courtier. La réponse part des registres au niveau du gestionnaire que la plateforme de copie conserve.
En pratique, cela signifie des analyses de performance conservées par maître dans le temps, un journal des frais indiquant le high-water mark appliqué à chaque prélèvement, et un horodatage d’approbation pour chaque maître.
Construire, acheter ou intégrer le copy trading
Comparez les trois voies selon la rapidité de lancement de chacune, l’ingénierie qu’elle exige et le nombre de systèmes qu’il faudra au final rapprocher. C’est en général la vitesse de lancement qui tranche.
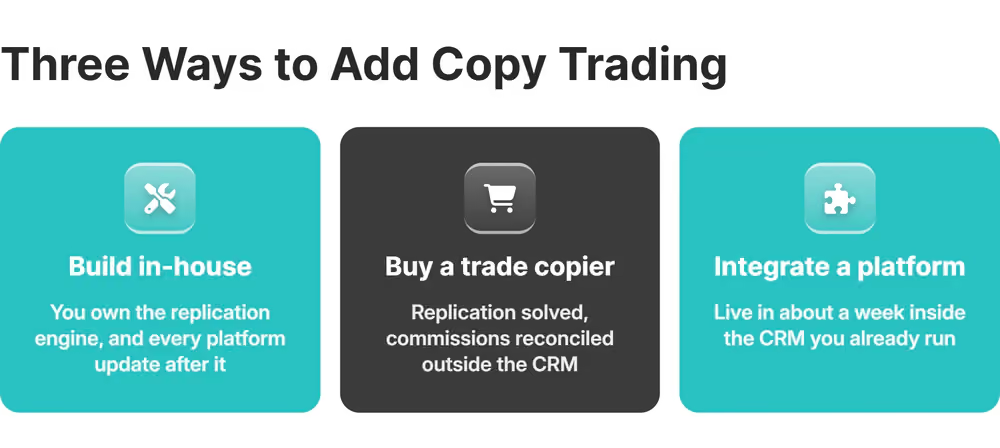
Construire en interne confie le moteur de réplication à votre équipe, ainsi que l’allocation, la comptabilisation des frais et les statistiques qui l’entourent, et les tests à refaire à chaque mise à jour de plateforme que livrent MetaQuotes ou Spotware.
Acheter un copieur de transactions autonome résout la réplication et ajoute un second système. Les commissions IB sur les transactions copiées arrivent en dehors du CRM. Quelqu’un les rapproche à la main chaque mois.
Intégrer une plateforme qui se connecte nativement à votre CRM et à vos serveurs de trading est le chemin le plus court. VantoTrade, courtier FOREX fondé en 2023, est passé en production avec le copy trading et le MAM en une semaine sur B2COPY, avec l’hébergement et la supervision du côté du fournisseur.
Choisir B2COPY pour pérenniser votre activité de courtage
Pour une société de courtage qui se demande pourquoi les courtiers ont besoin d’un outil de copy trading en 2026, B2COPY fait tourner les trois modèles de trading géré, réplique sur les quatre plateformes ci-dessus et suit les commissions IB via B2CORE depuis un seul back-office.
Il est livré en SaaS managé, l’équipe de B2BROKER assurant l’hébergement et les mises à jour de la plateforme. B2BROKER publie les tarifs sur la page produit, avec des formules à partir de 1 500 $ par mois.
Derrière la plateforme, une société construit des infrastructures de courtage depuis 2014 et a aidé à lancer plus de 500 courtiers. B2CORE et B2TRADER viennent de la même équipe, qui maintient la couche de copie aux côtés du CRM et de la plateforme de trading à laquelle elle se raccorde.
Si vos clients demandent le copy trading, la question ouverte est le nombre de systèmes que vous voulez exploiter pour le proposer. Rapprochez cela des serveurs et du CRM que vous avez avant de présélectionner des fournisseurs.
Questions fréquentes sur les outils de copy trading
Combien de temps faut-il en général pour lancer une fonctionnalité de copy trading après avoir choisi un fournisseur ?
Environ une semaine pour une plateforme intégrée, B2COPY annonçant cinq jours ouvrés pour une configuration en marque blanche de production une fois les comptes et les droits configurés. Demandez à tout fournisseur une date qui nomme vos serveurs et vos plateformes.
Comment les courtiers rémunèrent-ils ou structurent-ils en général les versements aux fournisseurs de signaux et aux gestionnaires de fonds ?
La plupart des courtiers laissent le maître prélever une commission de performance sur le nouveau profit au-dessus d’un high-water mark, et prennent leur propre part selon des conditions qu’ils fixent. Quand B2COPY est relié à B2CORE, la part de l’IB sur ces frais passe par le même module IB que les ristournes ordinaires.
Quelle due diligence les courtiers doivent-ils mener avant d’approuver un fournisseur de signaux ou un trader maître ?
Vérifiez la durée de l’historique, le drawdown maximal et la façon dont le maître a tradé lors des volatilités de marché passées, puis confirmez que le style correspond à la tolérance au risque des abonnés qui le verront. La surveillance continue après l’approbation, les bonnes pratiques d’IOSCO attendant d’une plateforme qu’elle continue de noter les traders leaders et qu’elle arrête la copie lorsqu’une note dépasse la limite.
Une seule solution de copy trading peut-elle couvrir à la fois le FOREX et les cryptoactifs pour la même clientèle ?
Oui, lorsque le moteur réplique les instruments que propose la plateforme de trading. B2COPY copie sur MetaTrader*, cTrader et B2TRADER. Un maître qui trade des CFD crypto aux côtés de paires FOREX est copié de la même façon, et l’abonné suit les deux marchés financiers depuis un seul compte.
Le copy trading est-il un produit viable pour les sociétés de courtage plus petites ou nouvellement lancées, et pas seulement pour les grandes firmes ?
Oui, et à petite échelle l’argument est plus solide. Le copy trading convertit la communauté et le trafic organique en comptes actifs sans s’appuyer sur un budget d’acquisition payante. VantoTrade est passé en production dans la semaine suivant le choix d’une plateforme managée et a fait état d’une croissance du nombre de fournisseurs de stratégies, d’abonnés et du dépôt moyen.
Articles recommandés
Abonnez-vous à notre newsletter