Regolamentazione del copy trading per area geografica: una mappa dei rischi per i broker

I fondatori chiedono se il copy trading sia legale nel mercato di destinazione, ma la legalità raramente impedisce un lancio. Il lancio si inceppa sulla categoria in cui l'autorità inquadra il servizio e sulla banca che deve accettare di detenere i fondi dei clienti.
Nella rassegna del 2025, l'Organizzazione internazionale delle commissioni sui valori mobiliari (IOSCO) ha rilevato che il copy trading viene commercializzato e venduto oltre confine , con vendite dall'estero che inducono l'autorità di vigilanza a richiedere una licenza locale.
La regolamentazione del copy trading per area geografica è l'insieme delle regole che ciascun mercato applica a un servizio che replica gli ordini di un trader sui conti di altri clienti. Tre variabili cambiano da un mercato all'altro: la categoria di licenza in cui rientra il servizio, l'autorità che lo vigila e il rigore con cui quell'autorità fa rispettare le regole.
Questa guida le mappa su Medio Oriente e Nord Africa, America Latina, Sud-est asiatico, Europa centro-orientale e CSI (Comunità degli Stati Indipendenti), e indica quale delle tre si presenta per prima al vostro lancio.
Punti chiave
- L'autorità riconduce il copy trading alla gestione di portafogli, alla consulenza in materia di investimenti o alla trasmissione di ordini. Quella qualificazione determina la licenza, il capitale e i controlli sulla clientela.
- Le cinque aree si distinguono per ciò che blocca un lancio: le revisioni di condotta nel Golfo, l'accreditamento degli analisti in Brasile, gli elenchi di allerta nel Sud-est asiatico, l'ambito del passaporto MiFID II e l'attrito sul regolamento in Russia.
- Il copy trading su cripto-attività rientra nella normativa sui valori mobiliari ovunque il token, o il prodotto collegato, superi il test locale di qualificazione come valore mobiliare, come avviene negli orientamenti della CVM, l'autorità brasiliana di vigilanza sui valori mobiliari.
- La piattaforma deve produrre le registrazioni di adeguatezza, le informative sul trader copiato, un audit trail per ogni ordine copiato, limiti di esposizione e un kill switch, il blocco di emergenza, sul conto master.
- Una verifica sulla classificazione o sul profilo bancario, se fatta dopo il lancio, si manifesta come ritardo di licenza, perdita dei canali di pagamento e perdita di conti.
Chi ha la discrezionalità su ogni operazione decide la licenza di copy trading
La prima cosa che un'autorità verifica è chi decide ogni operazione. Nell'Unione europea questa risposta colloca il servizio nella gestione di portafogli, nella consulenza in materia di investimenti oppure nella ricezione e trasmissione di ordini (RTO). Le altre quattro aree costruiscono le proprie categorie sullo stesso fatto. Ogni categoria ha una propria autorizzazione: lo stesso prodotto è autorizzabile in un mercato e non autorizzato in quello successivo.
L'Autorità europea degli strumenti finanziari e dei mercati (ESMA) ha fissato il confine nel briefing di vigilanza del 2023. Quando la piattaforma esegue in automatico le operazioni copiate e il follower non compie alcuna azione sulla singola operazione, il servizio è gestione di portafogli . Un follower che approva ogni operazione prima dell'invio sposta il servizio verso la consulenza o l'RTO.
Né un livello di stop-loss né un'approvazione unica e generalizzata conta come azione sulla singola operazione. Così la maggior parte dei sistemi di copy trading finisce sul versante automatico, comprese le classifiche a un clic rese note da eToro.
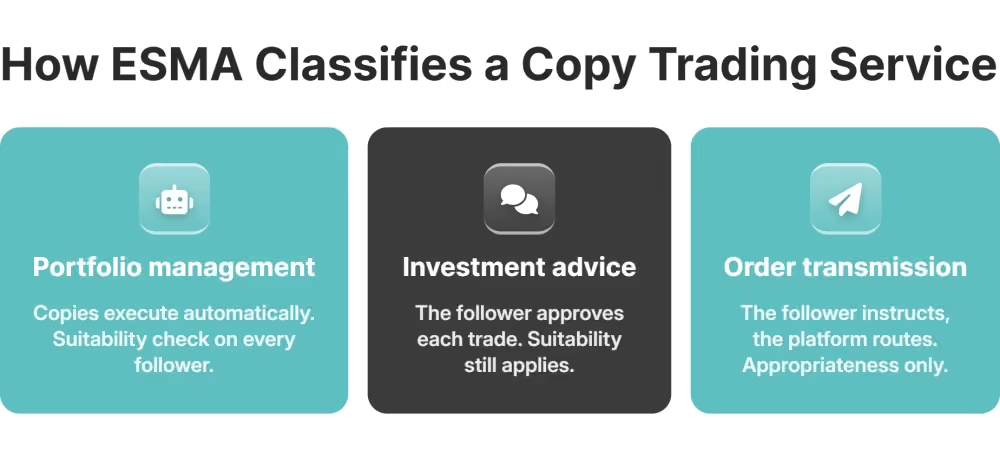
La gestione di portafogli è la più onerosa delle tre qualificazioni. Un broker che vi rientra deve avere:
- l'autorizzazione alla gestione discrezionale degli strumenti finanziari del cliente, con il capitale che quell'autorizzazione comporta
- una valutazione di adeguatezza per ogni follower, laddove l'RTO richiederebbe soltanto una verifica di appropriatezza
- l'informativa su costi e oneri prima dell'avvio del mandato
- registrazioni che dimostrino che ogni operazione copiata è rimasta entro il mandato del follower
La stessa domanda inquadra le strutture PAMM e MAM nella MiFID II, dove un gestore che opera su un conto in pooling esercita la stessa discrezionalità di un master copiato. L'IOSCO ha rilevato che i prodotti copiati si concentrano sui contratti per differenza (CFD), sia nel forex sia sulle cripto, e così le regole sulla leva per la clientela al dettaglio entrano nella stessa discussione.
Le etichette di marketing non cambiano nulla. Le autorità interpellate dall'IOSCO trattano copy trading, mirror trading e social trading come un'unica prassi e ne verificano il flusso di esecuzione, qualunque sia il nome usato dall'impresa. Chi viene copiato, il fornitore di segnali nella formulazione dell'ESMA, rientra nel Regolamento sugli abusi di mercato (MAR) quando formula raccomandazioni o si presenta come esperto. Le sue posizioni valgono come raccomandazioni per chiunque lo segua.
Medio Oriente e Nord Africa: vigilanza sulle licenze e lacune di governance nel Golfo
La Dubai Financial Services Authority (DFSA) non vieta il copy trading. Le sue revisioni verificano se i controlli interni del broker siano cresciuti di pari passo con i volumi di negoziazione, a partire dalle operazioni del personale sui conti personali (personal account dealing).
L'autorità ha pubblicato il primo Conduct Supervisory Pulse nel giugno 2026, dopo aver esaminato il personal account dealing presso i broker del Dubai International Financial Centre (DIFC). Il comparto era cresciuto da 49 società di brokerage autorizzate nel 2022 a 72 nel marzo 2026. Un'indagine precedente della DFSA ha rilevato che il 18% delle imprese non aveva una politica scritta di personal account dealing e che il 32% non teneva alcun registro delle operazioni del personale.
Per un operatore di copy trading quella lacuna si concentra sul conto master. Con centinaia di conti dei clienti collegati a un trader master alle dipendenze del broker, l'assenza di una regola di autorizzazione preventiva diventa un rilievo di condotta moltiplicato per il numero di follower.
L'ingresso nel Golfo comincia dal back office. In B2CORE , il KYC transfrontaliero e le autorizzazioni di marketing locale passano attraverso gruppi di utenti basati sui ruoli, con audit trail che raccolgono le approvazioni e il registro delle operazioni che un revisore richiede fin dalla prima operazione copiata.
America Latina: la CVM brasiliana tratta il copy trading a pagamento come analisi di valori mobiliari
Dal luglio 2025, in Brasile, un servizio di copy trading che applica commissioni ricorrenti è inquadrato come analisi di valori mobiliari, attività regolamentata per la quale devono essere accreditati sia il trader copiato sia la piattaforma che gli sta alle spalle. La Circolare 3/2025 stabilisce che un trader che applica commissioni di adesione, mensili o annuali produce raccomandazioni di investimento , attività riservata soltanto agli analisti accreditati da APIMEC Brasil.
Poiché nei periodi di blackout gli analisti non possono negoziare i valori mobiliari che coprono, la CVM si aspetta che l'operatività di copy trading dell'analista si svolga in un ambiente simulato, mentre i conti dei follower eseguono le operazioni reali. Una piattaforma costruita intorno al conto reale del master va riprogettata prima di corrispondere a quello schema.
La stessa circolare chiede alla piattaforma di dichiarare in modo esplicito che la strategia copiata può perdere denaro e che i risultati passati non promettono nulla su quelli futuri.
Il copy trading su crypto risponde a due autorità
Le cripto aggiungono una seconda autorità. Secondo il Parere di orientamento n. 40 della CVM, un token è un valore mobiliare quando rappresenta un valore mobiliare quotato o funziona come contratto di investimento collettivo , e in quel caso il copy trading su tali token rientra nella normativa sui valori mobiliari. I token che non rientrano in questo test spettano alla Banca centrale del Brasile, le cui norme sugli asset virtuali sono entrate in vigore nel febbraio 2026 e coprono la gestione di portafogli di asset virtuali.
Nulla di quel regime si estende al resto dell'America Latina. Ogni altro mercato richiede un proprio parere legale, canali di pagamento propri e informative proprie, anche per un prodotto crypto che era conforme in una giurisdizione offshore.
Sud-est asiatico: Autorità monetaria di Singapore (MAS), Securities and Futures Commission (SFC) e modelli di enforcement proattivo
A Singapore, Hong Kong e in Malesia il perimetro regolamentare è presidiato in pubblico. Le autorità pubblicano i nomi delle imprese che considerano prive di licenza, e quelle voci restano online a lungo, anche a campagna conclusa. I clienti locali usano questi elenchi per distinguere le piattaforme regolamentate dalle altre.
La MAS inserisce nella propria Investor Alert List, l'elenco di allerta per gli investitori, le imprese che potrebbero essere scambiate per soggetti autorizzati: è una misura di tutela degli investitori cui non si accompagna un'azione di enforcement. Il 17 giugno 2026 ha aggiunto Bybit e, nove giorni dopo, Hyperliquid ; nessuna delle due è autorizzata a offrire servizi agli utenti di Singapore. Una voce in elenco resta comunque una dichiarazione pubblica sullo status giuridico della piattaforma in quel mercato.
La Securities Commission Malaysia lavora sui grandi numeri. Ha aggiunto 273 nominativi alla propria Investor Alert List nel 2024 e altri 59 nel solo primo trimestre del 2025. Sempre nel 2024 ha bloccato 153 siti web e 261 pagine social, insieme all'autorità delle comunicazioni.
Controllate questi elenchi prima di ingaggiare un influencer o un introducing broker (IB) nel Sud-est asiatico. Un partner già presente in uno di essi si porta dietro il nome del broker.
Hong Kong fa del copy trading un'attività soggetta a licenza
Hong Kong ha stabilito come sarà il proprio perimetro. Le conclusioni della consultazione, pubblicate insieme al Financial Services and the Treasury Bureau (FSTB) il 26 maggio 2026, stabiliscono che il copy trading o il mirror trading su asset virtuali richiederà in genere una licenza di consulenza su asset virtuali . Eseguire quelle operazioni aggiungerebbe una licenza di negoziazione, ed eseguirle a discrezione della piattaforma aggiungerebbe la gestione di asset virtuali, un regime allineato alla licenza di gestione patrimoniale di Tipo 9.
Europa centro-orientale: MiFID II, ESMA e il confine tra UE e non UE
Negli Stati membri dell'UE che rientrano nell'Europa centro-orientale, la direttiva MiFID si applica nella lettura dell'ESMA. La classificazione che fissate nello Stato di origine determina le attività che il vostro passaporto estende alla Polonia o alla Romania. Una licenza della Cyprus Securities and Exchange Commission (CySEC), autorità della Repubblica di Cipro, si passaporta allo stesso modo, mentre una licenza di Mauritius non conferisce alcun passaporto verso nessuno di questi Stati.
Serbia e Ucraina restano fuori dal passaporto e richiedono un'analisi di licenza propria. Lo stesso vale per il Regno Unito, dove la Financial Conduct Authority (FCA) ha segnalato servizi venduti come copy trading che si sono rivelati attività di gestione MAM o PAMM.
Il passaporto copre le attività indicate nell'autorizzazione dello Stato di origine, e nient'altro. Un'impresa autorizzata all'RTO che esegue il copy trading in automatico sta prestando gestione di portafogli senza autorizzazione in ogni Stato dell'Unione europea in cui opera in regime di passaporto. I reclami arrivano anzitutto all'autorità dello Stato membro ospitante.
Ogni ordine copiato deve poter essere ricostruito
I motori di trading automatico mettono poi sotto pressione gli obblighi di registrazione. Ogni ordine del master si dirama in centinaia di ordini dei clienti, quasi identici tra loro, e l'impresa deve poter ricostruire ciascuno di essi. Gli eventuali derivati tra questi ordini vanno segnalati a un repertorio di dati sulle negoziazioni ai sensi dell'EMIR. L'IOSCO avverte che una raffica di operazioni identiche rende anche più difficile individuare gli abusi di mercato. L'audit trail deve ricondurre ogni ordine copiato al master da cui proviene.
L'IOSCO segnala anche la componente di negoziazione algoritmica in sé: le falle di sicurezza nella logica di copia e le distorsioni che vi sono incorporate creano rischi autonomi.
Quegli obblighi diventano requisiti di piattaforma per un fornitore di copy trading conforme : un vincolo KYC prima che un follower possa sottoscrivere, controlli di rischio che limitano l'esposizione di ciascun follower e un registro delle operazioni che regga a una richiesta dell'autorità anche a distanza di mesi.
CSI: i controlli sui capitali della Russia e l'alternativa in common law del Kazakistan
In Russia nulla vieta il copy trading, e l'attrito che pure c'è sta nel regolamento. Il Kazakistan, subito oltre confine, offre un percorso di licenza tramite l'Astana International Financial Centre (AIFC), in un quadro di common law.
La Banca di Russia ha prorogato, il 1° settembre 2026, le restrizioni sul contante in valuta estera, ora in vigore fino al 9 marzo 2027 . Le persone fisiche possono prelevare al massimo 10.000 dollari in valuta estera dai saldi detenuti prima del 9 marzo 2022, e le società non residenti non possono affatto prelevare in contanti dollari, euro, sterline o yen.
Quei limiti riguardano il contante. Il contante è solo la parte visibile di un problema più ampio. Prima di vendere in Russia, un broker deve sapere se un follower sia in grado, in concreto, di alimentare un conto e se una banca corrispondente accetti di far transitare il flusso.
Se una delle due risposte cambia, quei clienti devono poter essere separati dal resto della clientela. Il piano di lancio deve prevedere che cosa accade alle posizioni copiate aperte se il canale di pagamento si chiude.
L'AIFC e l'AFSA del Kazakistan come polo alternativo di licenza
L'AIFC offre a un broker rivolto al CSI una licenza dentro un quadro regolamentare di diritto inglese, sotto la vigilanza dell'Astana Financial Services Authority (AFSA), con requisiti di capitale pubblicati che una banca può consultare. Managing Investments, l'autorizzazione che copre l'esecuzione discrezionale del copy trading, richiede un capitale di base di 150.000 USD , più attività liquide pari a un quarto delle spese operative annue, oltre a un diritto di autorizzazione di 7.000 USD.
L'AFSA chiede inoltre a ogni richiedente un business plan regolamentare triennale e un programma di monitoraggio della compliance. Dopo la licenza, quel piano diventa lavoro quotidiano: chi approva un master, che cosa riceve l'autorità di vigilanza, che cosa un ispettore può estrarre dall'audit trail. Gli ultimi due si trovano nel back office, dove B2CORE li copre con approvazioni basate sui ruoli e log di audit.
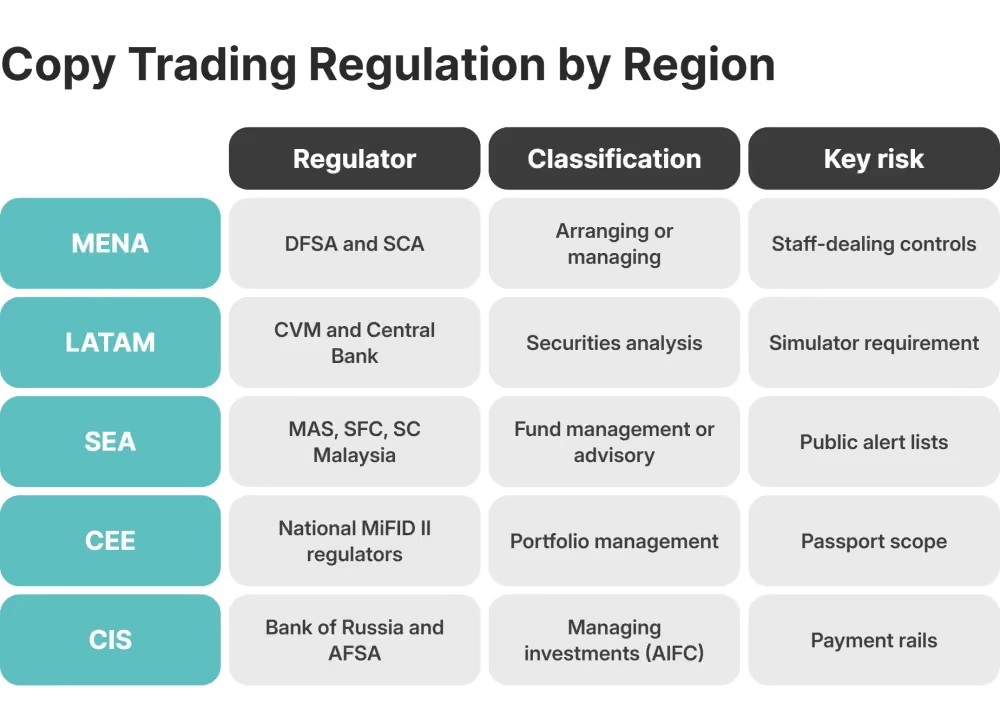
La regolamentazione del copy trading in sintesi: autorità, classificazione e rischio principale per area
La regolamentazione del copy trading per area geografica si riduce alle stesse tre cose: l'autorità che vigila il servizio, la qualificazione che il servizio riceve in quel mercato e il ritardo che quella qualificazione produce. Le cinque aree differiscono più nel rischio operativo che nell'attrattiva commerciale. Negli Stati Uniti la vigilanza è ripartita tra la Securities and Exchange Commission (SEC) e la Commodity Futures Trading Commission (CFTC), con regole sulla leva per la clientela al dettaglio che differiscono in modo netto. Quel mercato richiede un'analisi propria.
Dove il rischio di giurisdizione costa al broker un conto su dieci
L'attrito regolamentare diventa abbandono nel momento in cui un broker non riesce a completare l'onboarding di un cliente, a conservare un conto bancario o a portare a termine un iter di licenza in un mercato su cui ha già avviato le vendite. Il rapporto di uno su dieci è un dato interno, non un dato di mercato pubblicato. In ciascuno di questi casi il cliente ha indicato come motivo dell'uscita un ritardo di licenza oppure il venir meno del rapporto bancario per ragioni di giurisdizione.
Il percorso di solito passa dai pagamenti. Una campagna va online in un mercato che la revisione di compliance non aveva mai autorizzato. Arrivano le iscrizioni. Il fornitore di pagamento rifiuta i depositi da quella giurisdizione. L'assistenza apre allora un'eccezione manuale per ogni cliente, mentre la compliance discute con il fornitore. I clienti che hanno alimentato il conto per un'altra via se ne vanno quando il primo prelievo si blocca nella stessa coda.
Ogni passaggio di quel percorso è visibile nel back office settimane prima di comparire in un report sull'abbandono: un elenco di giurisdizioni bloccate, ticket KYB che restano aperti oltre il tempo obiettivo, oppure una campagna congelata in corso d'opera. Un broker che riesamina questi tre segnali ogni mese intercetta il mercato che, in sordina, sta facendo perdere conti.
Operare in conformità parte dal partner infrastrutturale giusto
Operare nel rispetto della regolamentazione del copy trading per area geografica richiede un'infrastruttura che produca le evidenze che ciascuna autorità chiede. B2BROKER la fornisce tutta, in un unico stack:
- liquidità multi-asset
- la piattaforma B2TRADER di trading
- il B2CORE per back office e CRM
- B2COPY per copy trading, PAMM e MAM
- API per ogni livello e assistenza 24/7
Il motore di copia include i controlli sul mandato che un gestore di portafogli, secondo l'ESMA, deve poter dimostrare. In B2COPY il broker imposta, su ogni conto master, limiti di perdita giornaliera, di perdita massima e di drawdown, e il master non può modificarne nessuno. Allo sforamento si chiudono le posizioni aperte del master, si annullano gli ordini pendenti e il conto resta bloccato finché il back office non lo riesamina.
I follower hanno un limite proprio. Ogni sottoscrizione prevede un limite di perdita che conteggia le perdite realizzate, quelle flottanti e le commissioni. Superarlo chiude quella sottoscrizione e non tocca nessun altro cliente. Che il master operi su MetaTrader 4*, MetaTrader 5*, cTrader o B2TRADER, il motore applica gli stessi limiti.
Onboarding, permessi e audit trail
B2CORE fornisce il livello di onboarding e di permessi. I fornitori di KYC rientrano tra le 150+ integrazioni pronte all'uso. I diritti di accesso collegano ogni approvazione di un master a un ruolo definito, e l'audit trail registra chi ha approvato che cosa in un formato leggibile per l'autorità di vigilanza. I depositi e i payout in crypto passano da B2BINPAY, partner di B2BROKER, integrato con B2CORE.
Il fornitore di questi sistemi ha uno storico che un'autorità può verificare. B2BROKER opera dal 2014, detiene 10+ licenze regolamentari e gestisce l'infrastruttura per più di 1.000 clienti aziendali.
Se il copy trading rientra nei vostri piani per una qualunque di queste cinque aree, la decisione sulla classificazione e la verifica bancaria vengono prima della configurazione della piattaforma. Il team di B2BROKER può collegare ciascun mercato di destinazione alla licenza, ai pagamenti e alla configurazione della piattaforma di cui ha bisogno.
Domande frequenti sulla regolamentazione del copy trading
Come differisce la regolamentazione del copy trading tra Medio Oriente e Nord Africa, America Latina, Sud-est asiatico, Europa centro-orientale e CSI?
Il Golfo esamina per primi i controlli interni di condotta, il Brasile tratta il copy trading a pagamento come analisi di valori mobiliari e le autorità del Sud-est asiatico pubblicano elenchi di allerta. Gli Stati dell'Europa centro-orientale che sono membri dell'UE applicano la MiFID II attraverso il passaporto, mentre in Russia i vincoli stanno nel regolamento e l'AIFC del Kazakistan offre un percorso autorizzabile.
Quali licenze servono per offrire servizi di copy trading nei mercati di Medio Oriente e Nord Africa, America Latina, Sud-est asiatico, Europa centro-orientale o CSI?
In nessuno di questi mercati esiste una licenza autonoma di copy trading: il servizio assume l'autorizzazione dell'attività regolamentata più vicina, in genere gestione di portafogli o di investimenti, organizzazione di operazioni o negoziazione (arranging o dealing), intermediazione in valori mobiliari oppure autorizzazione sugli asset virtuali. Definite l'assetto societario e la verifica bancaria prima di configurare la piattaforma.
Il copy trading è classificato come gestione di portafogli o come brokerage in mera esecuzione?
Nella lettura dell'ESMA, l'esecuzione automatica senza un'azione del follower sulla singola operazione è gestione di portafogli. Solo un follower che conferma ogni operazione mantiene il servizio sotto la consulenza o l'RTO. Quella classificazione cambia il requisito di capitale, il test di adeguatezza rispetto a quello di appropriatezza e quanta parte di ogni operazione copiata l'impresa deve poter ricostruire.
Le piattaforme di copy trading crypto hanno bisogno di una licenza sui valori mobiliari?
Sì, ovunque gli strumenti copiati si qualifichino come valori mobiliari o derivati: è il test che la CVM brasiliana applica ai token nel Parere di orientamento n. 40. Quale autorizzazione si applichi dipende poi dal fatto che la piattaforma presti consulenza, gestisca portafogli o si limiti a instradare gli ordini.
Come possono i broker ridurre l'abbandono legato alla giurisdizione quando lanciano il copy trading?
Mappate, per ciascun mercato, la classificazione, le aspettative dell'autorità, i canali di pagamento e i controlli tecnici prima che la campagna vada online, poi riesaminate ogni mese le giurisdizioni bloccate e i ticket KYB aperti da tempo. Uno stack integrato come quello di B2BROKER tiene in un unico punto le evidenze che un'autorità richiede.
Iscriviti alla nostra newsletter