Bölgelere Göre Copy Trading Düzenlemeleri: Broker Risk Haritası

Kurucular, hedef pazarda copy trading'in yasal olup olmadığını sorar; oysa lansmanı nadiren yasallık durdurur. Süreç, düzenleyicinin hizmeti kaydettiği kategoride ve müşteri parasını tutmayı kabul etmesi gereken bankada takılır.
IOSCO'nun 2025 incelemesi, copy trading'in sınır ötesi pazarlanıp satıldığını ortaya koydu; yurt dışından yapılan satış, denetleyiciyi yerel lisans istemeye yöneltir.
Bölgelere göre copy trading düzenlemeleri, her pazarın bir yatırımcının emirlerini diğer müşterilerin hesaplarına kopyalayan hizmete uyguladığı kurallardır. Üç değişken pazardan pazara değişir: hizmetin girdiği lisans kategorisi, hizmeti denetleyen düzenleyici ve bu düzenleyicinin kuralları ne kadar sıkı uyguladığı.
Rehber, bu üç değişkeni Ortadoğu ve Kuzey Afrika, Latin Amerika, Güneydoğu Asya, Orta ve Doğu Avrupa ile BDT genelinde haritalandırır ve lansmanınızda hangisinin ilk engel olacağını gösterir.
Önemli Çıkarımlar
- Düzenleyici, copy trading'i portföy yönetimi, yatırım danışmanlığı veya emir iletimi altına kaydeder. Bu etiket lisansı, sermayeyi ve müşteri kontrollerini belirler.
- Beş bölge, lansmanı neyin durdurduğu bakımından ayrışır: Körfez'deki davranış denetimleri, Brezilya'da analist akreditasyonu, Güneydoğu Asya uyarı listeleri, MiFID II pasaportunun kapsamı ve Rusya'daki ödeme mutabakatı sürtünmesi.
- Kripto varlıklarda copy trading, token ya da bağlantılı ürün yerel menkul kıymet testini geçtiği her yerde menkul kıymetler hukukuna girer; Brezilya'daki CVM yönlendirmesinde de durum budur.
- Platformun yerindelik kayıtlarını, kopyalanan yatırımcıya ilişkin açıklamaları, kopyalanan her emrin denetim izini, maruziyet limitlerini ve master hesapta bir acil durdurma anahtarını sunması gerekir.
- Lansmandan sonra yapılan bir sınıflandırma veya bankacılık kontrolü; lisans gecikmesi, kaybedilen ödeme kanalları ve kaybedilen hesaplar olarak ortaya çıkar.
Takdir Yetkisinin Kimde Olduğu, Copy Trading Lisansınızı Belirler
Düzenleyicinin ilk baktığı şey, her işleme kimin karar verdiğidir. Avrupa Birliği'nde bu yanıt, hizmeti portföy yönetimi, yatırım danışmanlığı veya emirlerin alınması ve iletilmesi (RTO) kalemlerinden birine yerleştirir. Diğer dört bölge kendi kategorilerini aynı olgu üzerine kurar. Her kategorinin kendi izni vardır; aynı ürün bir pazarda lisanslanabilir, bir sonrakinde yetkisiz kalır.
Avrupa Menkul Kıymetler ve Piyasalar Otoritesi (ESMA), ayrımı 2023 gözetim brifinginde çizdi. Platform kopyalanan işlemleri otomatik gerçekleştirir ve takipçi işlem başına hiçbir adım atmazsa hizmet portföy yönetimi sayılır. Her işlem çıkmadan önce onu onaylayan takipçi, hizmeti yatırım danışmanlığına veya RTO'ya yaklaştırır.
Bir stop-loss seviyesi veya tek seferlik toptan onay, işlem bazında eylem sayılmaz. Bu yüzden işlem kopyalayıcıların çoğu, eToro'nun tanıdık kıldığı tek tıkla lider tabloları dahil, otomatik tarafta kalır.
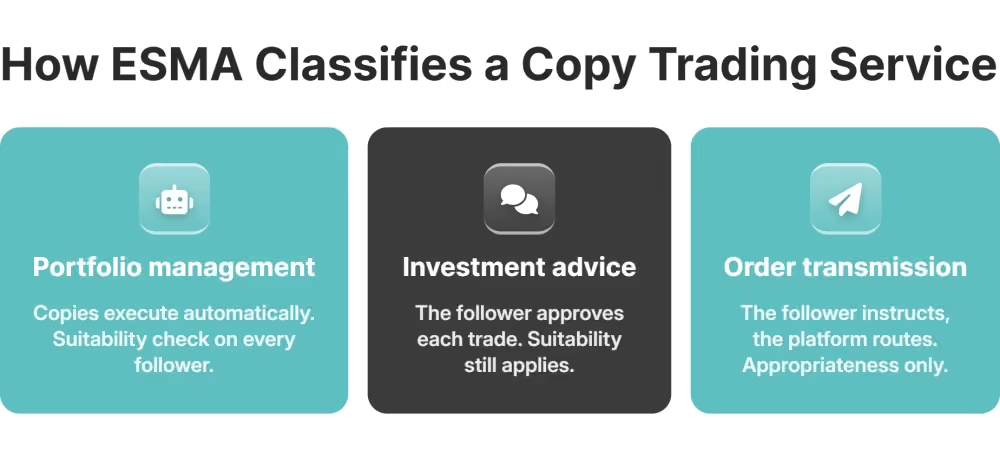
Üç etiket içinde yükü en ağır olan portföy yönetimidir. Bu kapsamdaki bir broker'ın şunlara ihtiyacı vardır:
- müşterinin finansal araçları üzerinde takdir yetkisine dayalı yönetim izni ve bu iznin gerektirdiği sermaye
- her takipçi için yerindelik değerlendirmesi; RTO'da ise yalnızca uygunluk testi gerekir
- yetki başlamadan önce maliyet ve ücretlerin açıklanması
- kopyalanan her işlemin takipçinin yetki sınırları içinde kaldığını gösteren kayıtlar
Aynı soru PAMM ve MAM yapılarını da MiFID II kapsamında sınıflandırır. Havuzlanmış bir hesapta işlem yapan yönetici, kopyalanan master ile aynı takdir yetkisini kullanır. IOSCO, kopyalanan ürünlerin hem forex piyasasında hem kriptoda fark sözleşmelerine (CFD) kaydığını ve bunun perakende kaldıraç kurallarını aynı tartışmaya çektiğini tespit etti.
Pazarlama etiketleri bunun hiçbirini değiştirmez. IOSCO'nun incelediği düzenleyiciler copy, mirror ve social trading'i tek bir uygulama sayar ve firmanın hangi adı kullandığından bağımsız olarak arkadaki gerçekleşme akışını test eder. Kopyalanan kişi, ESMA'nın ifadesiyle sinyal sağlayıcı, tavsiye ortaya koyduğunda veya kendini uzman olarak sunduğunda Piyasa Suistimali Tüzüğü (MAR) kapsamına girer. Pozisyonları, kendisini takip eden herkes için tavsiye niteliği taşır.
Ortadoğu ve Kuzey Afrika: Körfez'de Lisans Gözetimi ve Yönetişim Açıkları
Dubai Finansal Hizmetler Otoritesi (DFSA) copy trading'i yasaklamaz. İncelemeleri, bir broker'ın iç kontrollerinin işlem hacimleriyle aynı hızda büyüyüp büyümediğini ölçer; işe personelin kişisel hesap işlemlerinden başlar.
Düzenleyici, Dubai Uluslararası Finans Merkezi'ndeki (DIFC) brokerlarda kişisel hesap işlemlerini inceledikten sonra Haziran 2026'da ilk Conduct Supervisory Pulse belgesini yayımladı. Sektör, 2022'de 49 yetkili broker firmasından Mart 2026'da 72'ye çıkmıştı. Daha önceki bir DFSA anketi, firmaların %18'inin yazılı bir kişisel hesap işlem politikası olmadığını , %32'sinin ise personel işlemlerine dair hiçbir kayıt tutmadığını ortaya koydu.
Copy trading işleten bir firma için bu açığın yeri master hesaptır. Broker'ın istihdam ettiği bir master yatırımcıya yüzlerce müşteri hesabı bağlıyken, eksik bir ön onay kuralı takipçi sayısıyla çarpılan bir davranış bulgusuna dönüşür.
Körfez'e giriş back office'te başlar. B2CORE 'da sınır ötesi müşterini tanı (KYC) süreçleri ve yerel pazarlama izinleri, denetim izi bulunan rol tabanlı kullanıcı grupları üzerinden yürür. İlk kopyalanan işlemden itibaren incelemecinin istediği onaylar ve işlem kaydı burada tutulur.
Latin Amerika: Brezilya'da CVM Ücretli Copy Trading'i Menkul Kıymet Analizi Sayıyor
Temmuz 2025'ten bu yana Brezilya'da yinelenen ücret alan bir copy trading hizmeti, menkul kıymet analizi sayılır. Bu, kopyalanan yatırımcının ve arkasındaki platformun akredite olması gereken düzenlenmiş bir faaliyettir. 3/2025 sayılı Genelge, katılım, aylık veya yıllık ücret alan bir yatırımcının yatırım tavsiyesi ürettiğini belirtir; bunu yalnızca APIMEC Brasil tarafından akredite edilmiş analistler yapabilir.
Analistlerin, kapsadıkları menkul kıymetlerde blackout dönemlerinde işlem yapmaları yasak olduğundan Brezilya Menkul Kıymetler Komisyonu (CVM), analistin copy trading faaliyetinin bir simülatör ortamında yürümesini, gerçek işlemlerin ise takipçilerin hesaplarında gerçekleşmesini bekler. Master'ın canlı hesabı üzerine kurulan bir platformun bu tasarıma uyması için elden geçirilmesi gerekir.
Aynı genelge, platformdan şunu açıkça söylemesini ister: kopyalanan strateji zarar edebilir ve geçmiş sonuçlar gelecektekiler hakkında hiçbir şey vaat etmez.
Kripto Copy Trading İki Düzenleyiciye Hesap Verir
Kripto, ikinci bir düzenleyiciyi devreye sokar. CVM'nin 40 sayılı Yönlendirme Görüşü'ne göre bir token, kote bir menkul kıymeti temsil ettiğinde veya kolektif yatırım sözleşmesi gibi çalıştığında menkul kıymet sayılır; bu da bu tokenlerdeki copy trading'i menkul kıymetler hukukuna sokar. Testin dışında kalan tokenler Brezilya Merkez Bankası'nın yetkisine girer. Merkez Bankası'nın Şubat 2026'da yürürlüğe giren sanal varlık kuralları sanal varlıkların portföy yönetimini de kapsar.
Bu rejimden hiçbir şey Latin Amerika'nın geri kalanına taşınmaz. Geri kalan her pazarın kendi hukuki mütalaasına, ödeme kanallarına ve açıklamalarına ihtiyacı vardır; bu ihtiyaç, offshore'da uyumlu bir kripto ürün için de geçerlidir.
Güneydoğu Asya: MAS, SFC ve Proaktif Yaptırım Modelleri
Singapur, Hong Kong ve Malezya'da düzenleyici sınır kamuya açık biçimde denetlenir. Düzenleyiciler, lisanssız saydıkları firmaların adlarını yayımlar; bu kayıtlar kampanya bittikten çok sonra da çevrimiçi kalır. Yerel müşteriler, düzenlenmiş platformları diğerlerinden ayırmak için bu listeleri kullanır.
Singapur Para Otoritesi (MAS), lisanslı sanılabilecek firmaları Yatırımcı Uyarı Listesi'nde adlandırır. Bu, beraberinde bir yaptırım işlemi taşımayan bir yatırımcı koruma tedbiridir. 17 Haziran 2026'da Bybit'i, dokuz gün sonra da Hyperliquid'i listeye ekledi; ikisi de Singapur kullanıcılarına hizmet vermeye yetkili değildir. Yine de bir kayıt, platformun o pazardaki hukuki statüsü hakkında kamuya yapılmış bir açıklamadır.
Malezya Menkul Kıymetler Komisyonu listeyi yüksek sayıda doldurur. 2024'te Yatırımcı Uyarı Listesi'ne 273 ad ekledi; yalnızca 2025'in ilk çeyreğinde 59 ad daha eklendi. Aynı 2024 döneminde iletişim düzenleyicisiyle birlikte 153 web sitesini ve 261 sosyal medya sayfasını engelledi.
Güneydoğu Asya'da bir influencer veya tanıtıcı broker (IB) ile anlaşmadan önce bu listeleri kontrol edin. Listede olan bir ortak, broker'ın adını da peşinden sürükler.
Hong Kong, Copy Trading'i Lisanslı Bir Faaliyete Dönüştürüyor
Hong Kong, düzenleyici sınırının nasıl görüneceğini netleştirdi. Hong Kong Mali Hizmetler ve Hazine Bürosu (FSTB) ile 26 Mayıs 2026'da yayımlanan istişare sonuçları, sanal varlıklarda copy veya mirror trading'in genel olarak bir sanal varlık danışmanlık lisansı gerektireceğini belirtiyor. Bu işlemleri gerçekleştirmek bir aracılık lisansı, platformun kendi takdirine göre gerçekleştirmek ise sanal varlık yönetimini ekler; rejim, Hong Kong Menkul Kıymetler ve Vadeli İşlemler Komisyonu'nun (SFC) Type 9 varlık yönetimi lisansı ile hizalıdır.
Orta ve Doğu Avrupa: MiFID II, ESMA ve AB ile AB Dışı Ayrımı
Orta ve Doğu Avrupa'nın AB üyelerinde MiFID direktifi, ESMA'nın yorumladığı biçimde uygulanır. Menşe ülkede bağladığınız sınıflandırma, pasaportunuzun Polonya veya Romanya'ya taşıdığı faaliyetleri sabitler. Kıbrıs Cumhuriyeti Menkul Kıymetler ve Borsa Komisyonu'ndan (CySEC) alınan lisans aynı şekilde pasaportlanır; bir Mauritius lisansı ise bunların hiçbirine pasaport taşımaz.
Sırbistan ve Ukrayna pasaportun dışında kalır ve kendi lisans analizlerini gerektirir. Birleşik Krallık da öyledir; Finansal Davranış Otoritesi (FCA), copy trading diye satılıp MAM veya PAMM yönetimi olduğu anlaşılan hizmetleri işaretlemiştir.
Pasaport, menşe ülke lisansında adı geçen faaliyetleri kapsar, başka hiçbir şeyi kapsamaz. RTO için lisanslı olup otomatik copy işlemi gerçekleştiren bir firma, pasaportladığı her Avrupa Birliği ülkesinde izinsiz portföy yönetimi sunmaktadır. Şikayetler önce ev sahibi ülke düzenleyicisine ulaşır.
Kopyalanan Her Emir Yeniden Oluşturulabilmelidir
Otomatik işlem motorları bu noktada kayıt tutma kurallarını baskı altına alır. Her master emir, yüzlerce neredeyse özdeş müşteri emrine dağılır ve firmanın her birini yeniden oluşturabilmesi gerekir. Aralarındaki türevler, Avrupa Piyasa Altyapısı Tüzüğü (EMIR) kapsamında bir işlem deposuna raporlanır. IOSCO, özdeş işlemlerden oluşan bir dalganın piyasa suistimalini izlemeyi de zorlaştırdığı uyarısını yapar. Denetim izi, kopyalanan her emri kendi master'ına geri bağlamalıdır.
IOSCO, algoritmik işlem katmanının kendisini de işaret eder; kopyalama mantığındaki güvenlik açıkları ve buna gömülü yanlılıklar kendi risklerini doğurur.
Bu yükümlülükler, uyumlu bir copy trading sağlayıcısı için platform gereksinimlerine dönüşür: takipçi abone olmadan önce KYC kontrolü, her takipçinin maruziyetini sınırlayan risk kontrolleri ve düzenleyicinin aylar sonraki talebine dayanacak bir işlem kaydı.
BDT: Rusya'nın Sermaye Kontrollerine Karşı Kazakistan'ın Common Law Alternatifi
Rusya'da copy trading'i yasaklayan bir hüküm yoktur; var olan sürtünme ödeme mutabakatındadır. Hemen yanı başındaki Kazakistan, common law altında Astana Uluslararası Finans Merkezi (AIFC) üzerinden bir lisans yolu sunar.
Rusya Merkez Bankası, döviz nakit kısıtlarını 1 Eylül 2026'da uzattı; süre artık 9 Mart 2027'ye kadar yürür . Gerçek kişiler, 9 Mart 2022'den önce tutulan bakiyelerden en fazla 10.000 ABD doları tutarında döviz çekebilir; yerleşik olmayan şirketler dolar, euro, sterlin veya yeni nakit olarak hiç çekemez.
Bu limitler nakdi kapsar. Nakit, daha büyük bir sorunun görünen ucudur. Rusya'ya satış yapmadan önce bir broker, takipçinin hesabı hiç fonlayıp fonlayamayacağını ve bir muhabir bankanın akışı taşıyıp taşımayacağını bilmelidir.
Yanıtlardan biri değişirse bu müşteriler, müşteri defterinin geri kalanından ayrılabilmelidir. Lansman planı, ödeme kanalı kapanırsa açık kopyalanmış pozisyonlar için bir yanıt içermelidir.
Alternatif Lisans Merkezi Olarak Kazakistan'da AIFC ve AFSA
AIFC, BDT'ye yönelik bir broker'a İngiliz hukuku esaslı bir düzenleyici çerçeve içinde lisans verir. Denetim Astana Finansal Hizmetler Otoritesi'ndedir (AFSA); sermaye kuralları yayımlanmıştır ve bir banka bunlara bakabilir. Takdir yetkisine dayalı copy gerçekleştirmeyi kapsayan Managing Investments izni, 150.000 ABD doları taban sermaye gerektirir ; buna yıllık işletme giderlerinin dörtte birine eşit likit varlıklar eklenir, ayrıca 7.000 ABD doları yetkilendirme ücreti vardır.
AFSA ayrıca her başvurandan üç yıllık bir düzenleyici iş planı ve bir uyum izleme programı ister. Lisanstan sonra bu plan günlük işe dönüşür: master'ı kimin onayladığı, denetleyicinin ne aldığı, bir müfettişin denetim izinden ne çekebildiği. Son ikisi back office'te durur; B2CORE bunları rol tabanlı onaylar ve denetim günlükleriyle karşılar.
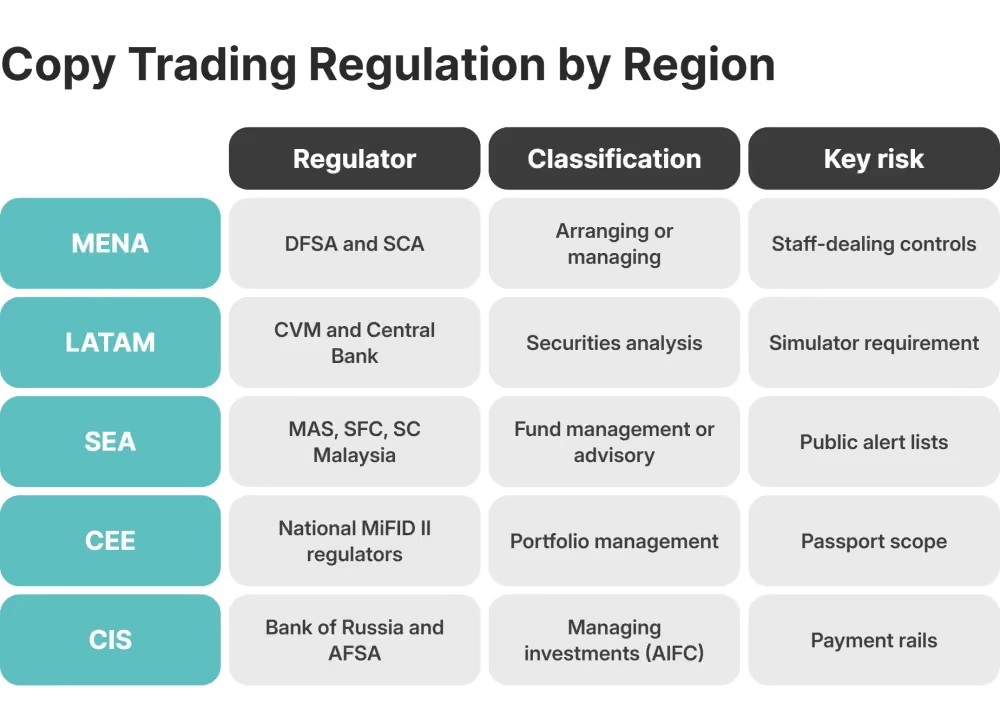
Copy Trading Düzenlemesine Bir Bakış: Bölgelere Göre Düzenleyici, Sınıflandırma ve Temel Risk
Bölgelere göre copy trading düzenlemeleri aynı üç şeye iner: hizmeti denetleyen düzenleyici, orada aldığı etiket ve bu etiketin yarattığı gecikme. Beş bölge, ticari çekicilikten çok operasyonel riskte ayrışır. ABD'de gözetim, Menkul Kıymetler ve Borsa Komisyonu (SEC) ile Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC) arasında bölünür; perakende kaldıraç kuralları keskin biçimde farklıdır. Bu pazar kendi analizini gerektirir.
Yargı Bölgesi Riskinin Broker'a On Hesaptan Birine Mal Olduğu Yer
Düzenleyici sürtünme, broker'ın çoktan satış yaptığı bir pazarda müşteriyi kabul edemediği, banka hesabını sürdüremediği veya lisans sürecini tamamlayamadığı noktada müşteri kaybına dönüşür. Onda bir oranı kurum içi bir rakamdır, yayımlanmış piyasa verisi değildir. Bu vakaların her birinde müşteri, ayrılma nedeni olarak yargı bölgesine bağlı bir lisans gecikmesini veya bir bankacılık başarısızlığını göstermiştir.
Yol genellikle ödemelerden geçer. Uyum incelemesinin hiç onaylamadığı bir pazarda kampanya yayına girer. Kayıtlar gelir. Ödeme sağlayıcısı o yargı bölgesinden para yatırmayı reddeder. Destek masası her müşteri için manuel bir istisna açarken uyum ekibi sağlayıcıyla tartışır. Başka bir kanaldan fonlayan müşteriler, ilk para çekimleri aynı kuyrukta takılınca ayrılır.
Bu yoldaki her adım, müşteri kaybı raporuna yansımadan haftalar önce back office'te görünür: engellenen yargı bölgeleri listesi, hedef süresini aşmış işletmeni tanı (KYB) talepleri veya yürürken dondurulmuş bir kampanya. Bu üç sinyali her ay gözden geçiren bir broker, sessizce hesap kaybettiren pazarı yakalar.
Uyumlu Çalışmak Doğru Altyapı Ortağıyla Başlar
Bölgelere göre copy trading düzenlemeleri altında çalışmak, her düzenleyicinin istediği kanıtı üreten bir altyapı gerektirir. B2BROKER bunların tümünü tek bir stack olarak sunar:
- çoklu varlık likiditesi
- B2TRADER işlem platformu
- B2CORE back office ve CRM
- B2COPY — copy trading, PAMM ve MAM için
- Her katman için API'ler ve 7/24 destek
Kopyalama motoru, ESMA'nın bir portföy yöneticisinden kanıtlamasını beklediği yetki kontrollerini taşır. B2COPY'de broker her master hesapta günlük zarar, maksimum zarar ve drawdown limitlerini belirler; master bunların hiçbirini düzenleyemez. İhlal, master'ın açık pozisyonlarını kapatır, bekleyen emirleri iptal eder ve back office inceleyene kadar hesabı bloke eder.
Takipçilerin kendi limiti vardır. Her abonelik, gerçekleşmiş ve gerçekleşmemiş zararlar ile ücretleri sayan bir zarar limiti taşır. Limitin aşılması o aboneliği sonlandırır; müşteri defterinin geri kalanına dokunulmaz. Master ister MetaTrader 4*, ister MetaTrader 5*, ister cTrader, ister B2TRADER üzerinde işlem yapsın, motor aynı limitleri uygular.
Müşteri Kabulü, Yetkiler ve Denetim İzi
B2CORE, müşteri kabulü ve yetki katmanını sağlar. KYC sağlayıcıları, 150'den fazla hazır entegrasyonun arasındadır. Erişim hakları her master onayını adlandırılmış bir role bağlar; denetim izi, kimin neyi onayladığını denetleyicinin okuyabileceği biçimde kaydeder. Kripto yatırma ve ödeme çıkışları, B2CORE ile entegre B2BROKER ortağı B2BINPAY üzerinden yürür.
Bu sistemlerin arkasındaki tedarikçinin, bir düzenleyicinin kontrol edebileceği bir sicili vardır. B2BROKER 2014'ten beri faaliyet gösterir, 10'dan fazla düzenleyici lisans taşır ve 1.000'den fazla kurumsal müşteri için altyapı işletir.
Bu beş bölgenin herhangi birinde copy trading yol haritanızdaysa, sınıflandırma kararı ve bankacılık kontrolü platform yapılandırmasından önce gelmelidir. B2BROKER ekibi, hedef pazarlarınızı her birinin gerektirdiği lisans, ödeme ve platform kurulumuna eşleyebilir.
Copy Trading Düzenlemeleri Hakkında Sıkça Sorulan Sorular
Copy trading düzenlemeleri Ortadoğu ve Kuzey Afrika, Latin Amerika, Güneydoğu Asya, Orta ve Doğu Avrupa ile BDT pazarlarında nasıl farklılaşır?
Körfez önce iç davranış kontrollerini inceler, Brezilya ücretli copy trading'i menkul kıymet analizi sayar, Güneydoğu Asya düzenleyicileri ise uyarı listeleri yayımlar. AB üyesi Orta ve Doğu Avrupa ülkeleri MiFID II'yi pasaport üzerinden uygular; Rusya'daki kısıtlar ödeme mutabakatında durur, Kazakistan'ın AIFC'si ise lisanslanabilir bir yol sunar.
Ortadoğu ve Kuzey Afrika, Latin Amerika, Güneydoğu Asya, Orta ve Doğu Avrupa veya BDT pazarlarında copy trading hizmeti sunmak için hangi lisanslar gerekir?
Bu pazarların hiçbirinde müstakil bir copy trading lisansı yoktur; hizmet, en yakın düzenlenmiş faaliyetin iznini alır. Bu genellikle portföy veya yatırım yönetimi, işlem düzenleme ya da alım satım, menkul kıymet aracılığı veya sanal varlık yetkilendirmesidir. Platformu yapılandırmadan önce tüzel kişi tasarımını ve bankacılık kontrolünü netleştirin.
Copy trading portföy yönetimi olarak mı, yoksa yalnızca emir gerçekleştiren aracılık olarak mı sınıflandırılır?
ESMA yorumuna göre, takipçiden işlem bazında bir eylem gelmeden otomatik gerçekleştirme portföy yönetimidir. Yalnızca her işlemi teyit eden bir takipçi, hizmeti yatırım danışmanlığı veya RTO altında tutar. Bu sınıflandırma sermaye şartını, yerindelik testi ile uygunluk testinden hangisinin uygulanacağını ve firmanın kopyalanan her işlemin ne kadarını yeniden oluşturabilmesi gerektiğini değiştirir.
Kripto copy trading platformlarının menkul kıymet lisansına ihtiyacı var mıdır?
Kopyalanan enstrümanlar menkul kıymet veya türev sayıldığı her yerde evet. Brezilya'da CVM'nin 40 sayılı Yönlendirme Görüşü kapsamında tokenlere uyguladığı test budur. Hangi iznin geçerli olduğu, platformun danışmanlık vermesine, portföy yönetmesine veya yalnızca emirleri yönlendirmesine bağlıdır.
Brokerlar copy trading lansmanında yargı bölgesi düzeyindeki müşteri kaybını nasıl azaltabilir?
Kampanya yayına girmeden önce her pazar için sınıflandırmayı, düzenleyicinin beklentilerini, ödeme kanallarını ve teknik kontrolleri eşleyin; ardından engellenen yargı bölgelerini ve süresi uzayan KYB taleplerini her ay gözden geçirin. B2BROKER'ınki gibi entegre bir stack, düzenleyicinin istediği kanıtı tek yerde tutar.
Bültenimize abone olun