مقررات کپیتریدینگ به تفکیک منطقه: نقشه ریسک کارگزار

بنیانگذاران میپرسند کپیتریدینگ در بازار هدف قانونی است یا نه، اما قانونی بودن بهندرت جلوی راهاندازی را میگیرد. راهاندازی بر سر دو چیز میماند: دستهای که نهاد ناظر خدمت را ذیل آن ثبت میکند، و بانکی که باید نگهداری وجوه مشتریان را بپذیرد.
بررسی سال 2025 سازمان بینالمللی کمیسیونهای اوراق بهادار (IOSCO) نشان داد که کپیتریدینگ بهصورت فرامرزی بازاریابی و فروخته میشود ، و فروش از خارج آن حوزه باعث میشود نهاد ناظر مجوز محلی بخواهد.
مقررات کپیتریدینگ به تفکیک منطقه، قواعدی است که هر بازار بر خدمتی اعمال میکند که سفارشهای یک معاملهگر را در حساب مشتریان دیگر تکرار میکند. سه عامل از بازاری به بازار فرق میکند: دسته مجوزی که خدمت در آن قرار میگیرد، نهاد ناظری که بر آن نظارت میکند، و میزان سختگیری همان نهاد در اجرای قواعد.
این راهنما این مقررات را در خاورمیانه و شمال آفریقا، آمریکای لاتین، جنوب شرق آسیا، اروپای مرکزی و شرقی و کشورهای مستقل مشترکالمنافع ترسیم میکند و نشان میدهد کدامیک از این سه عامل اول سر راه راهاندازی شما قرار میگیرد.
نکات کلیدی
- نهاد ناظر کپیتریدینگ را ذیل مدیریت پرتفوی، مشاوره سرمایهگذاری یا انتقال سفارش ثبت میکند. همین عنوان، مجوز، سرمایه و بررسیهای مشتری را تعیین میکند.
- عامل توقف راهاندازی در پنج منطقه یکی نیست: بررسیهای رفتاری خلیج فارس، اعتبارنامه تحلیلگر در برزیل، فهرستهای هشدار جنوب شرق آسیا، دامنه پاسپورت MiFID II، و اصطکاک تسویه در روسیه.
- کپیتریدینگ داراییهای رمزارزی، هر جا که توکن یا محصول مرتبط از آزمون محلی اوراق بهادار عبور کند، مشمول قانون اوراق بهادار میشود؛ چنانکه راهنمای CVM برزیل هم همین را میگوید.
- پلتفرم باید سوابق ارزیابی تناسب، افشا درباره معاملهگر کپیشده، سابقه حسابرسی هر سفارش کپیشده، سقف مواجهه، و کلید قطع اضطراری روی حساب مستر را فراهم کند.
- اگر بررسی طبقهبندی یا بررسی بانکی بعد از راهاندازی انجام شود، نتیجهاش تأخیر مجوز، از دست رفتن مسیرهای پرداخت و از دست رفتن حسابها است.
اختیار هر معامله با کیست، مجوز کپیتریدینگ را تعیین میکند
اولین چیزی که نهاد ناظر به آن نگاه میکند این است که تصمیم هر معامله با کیست. در اتحادیه اروپا، پاسخ این پرسش خدمت را در یکی از سه دسته مدیریت پرتفوی، مشاوره سرمایهگذاری، یا دریافت و انتقال سفارشها (RTO) قرار میدهد. چهار منطقه دیگر هم دستههای خود را بر همین واقعیت بنا میکنند. هر دسته اجازه فعالیت جداگانهای دارد؛ به همین دلیل یک محصول واحد در یک بازار مجوز میگیرد و در بازار دیگر غیرمجاز است.
سازمان اروپایی اوراق بهادار و بازارها (ESMA) در یادداشت نظارتی سال 2023 این مرز را مشخص کرد. وقتی پلتفرم معاملات کپیشده را خودکار اجرا میکند و دنبالکننده برای هیچ معاملهای اقدامی نمیکند، این خدمت مدیریت پرتفوی است. دنبالکنندهای که هر معامله را پیش از ارسال تأیید کند، خدمت را به سمت مشاوره سرمایهگذاری یا RTO میبرد.
نه سطح حد ضرر و نه یک تأیید کلی و یکباره، اقدام جدا برای هر معامله محسوب نمیشود. به همین دلیل بیشتر سامانههای کپی معامله، از جمله جدولهای رتبهبندی تککلیکی که eToro آنها را رایج کرد، در سمت اجرای خودکار قرار میگیرند.
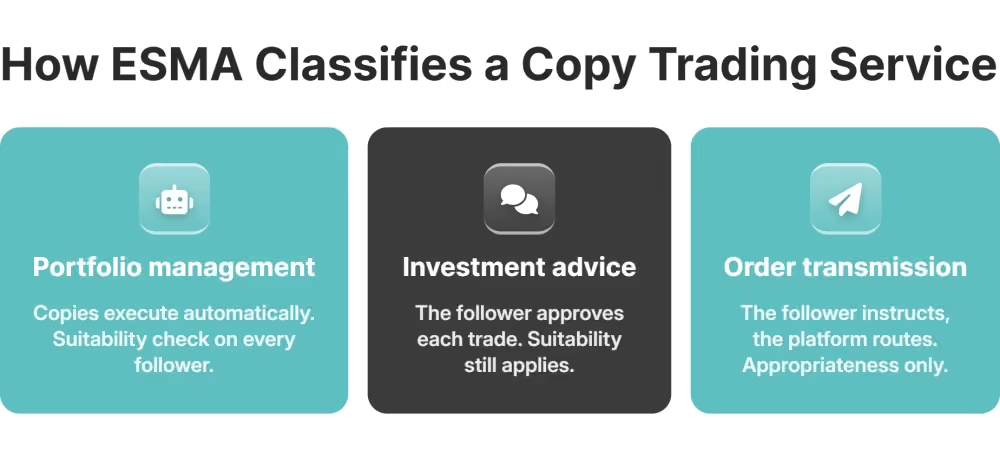
مدیریت پرتفوی سنگینترین این سه عنوان است. کارگزار ذیل آن به اینها نیاز دارد:
- اجازه مدیریت اختیاری بر ابزارهای مالی مشتری، همراه با سرمایهای که همان اجازه ایجاب میکند
- ارزیابی تناسب برای هر دنبالکننده، در حالی که RTO فقط بررسی مناسببودن میخواهد
- افشای هزینهها و کارمزدها پیش از شروع اختیارنامه
- سوابقی که نشان دهد هر معامله کپیشده درون اختیارنامه دنبالکننده مانده است
همین پرسش ساختارهای PAMM و MAM را هم ذیل دستورالعمل بازارهای ابزارهای مالی (MiFID II) دستهبندی میکند. مدیری که حساب تجمیعی را معامله میکند همان اختیاری را اعمال میکند که مستر کپیشده دارد. IOSCO دریافته است که محصولات کپیشده، هم در بازار فارکس و هم در رمزارز، بیشتر از جنس قراردادهای مابهالتفاوت (CFD) هستند و قواعد اهرم مشتریان خرد را هم وارد همین بحث میکنند.
برچسبهای بازاریابی هیچکدام از اینها را عوض نمیکند. نهادهای ناظری که IOSCO بررسیشان کرده، کپیتریدینگ، معاملات آینهای و معاملات اجتماعی را یک رویه میدانند و فارغ از نامی که شرکت انتخاب میکند، جریان اجرا را محک میزنند. شخصی که کپی میشود، به تعبیر ESMA ارائهدهنده سیگنال، همین که توصیه بدهد یا خود را کارشناس معرفی کند مشمول مقررات سوءاستفاده از بازار (MAR) میشود. موقعیتهای او برای دنبالکنندگانش در حکم توصیه است.
خاورمیانه و شمال آفریقا: نظارت بر صدور مجوز و شکافهای حکمرانی در خلیج فارس
مرجع خدمات مالی دبی (DFSA) کپیتریدینگ را ممنوع نکرده است. بررسیهای این مرجع میسنجد که کنترلهای داخلی کارگزار همپای حجم معاملاتش رشد کرده است یا نه، و نقطه شروع، معاملات حساب شخصی کارکنان است.
نهاد ناظر، پس از بررسی معاملات حساب شخصی در کارگزاریهای مرکز مالی بینالمللی دبی (DIFC)، نخستین گزارش نبض نظارت رفتاری (Conduct Supervisory Pulse) خود را در ژوئن 2026 منتشر کرد. شمار شرکتهای کارگزاری مجاز این بخش از 49 شرکت در سال 2022 به 72 شرکت در مارس 2026 رسیده بود. نظرسنجی پیشین DFSA نشان داد که 18 درصد شرکتها سیاست مکتوب معاملات حساب شخصی نداشتند ، و 32 درصد هم هیچ دفتری از معاملات کارکنان نگه نمیداشتند.
برای گرداننده کپیتریدینگ، این شکاف به حساب مستر برمیگردد. وقتی صدها حساب مشتری به معاملهگر مستری وصل است که کارگزار استخدامش کرده، نبود قاعده تأیید قبلی یک یافته رفتاری میسازد که با تعداد دنبالکنندگان چند برابر میشود.
ورود به خلیج فارس از بکآفیس شروع میشود. در B2CORE ، احراز هویت فرامرزی (KYC) و مجوزهای بازاریابی محلی از گروههای کاربری مبتنی بر نقش، همراه با سابقه حسابرسی، عبور میکنند و همان تأییدیهها و سابقه معامله را ثبت میکنند که بازبین از نخستین معامله کپیشده میخواهد.
آمریکای لاتین: کمیسیون اوراق بهادار برزیل (CVM) کپیتریدینگ با کارمزد را تحلیل اوراق بهادار میداند
از ژوئیه 2025، خدمت کپیتریدینگ در برزیل که کارمزد دورهای میگیرد تحلیل اوراق بهادار محسوب میشود؛ فعالیتی تحت نظارت که معاملهگر کپیشده و پلتفرم پشت او باید برای انجامش اعتبارنامه داشته باشند. نامه بخشنامهای 3/2025 مقرر میکند که معاملهگری که کارمزد عضویت، ماهانه یا سالانه میگیرد توصیه سرمایهگذاری تولید میکند ، و این کار را فقط تحلیلگرانی میتوانند انجام دهند که از APIMEC Brasil اعتبارنامه دارند.
چون تحلیلگران در دورههای ممنوعیت نمیتوانند اوراق بهاداری را که پوشش میدهند معامله کنند، CVM انتظار دارد عملیات کپیتریدینگ خود تحلیلگر در محیط شبیهساز بماند و حسابهای دنبالکنندگان معامله واقعی را اجرا کنند. پلتفرمی که حول حساب واقعی مستر ساخته شده، برای انطباق با این طرح باید بازطراحی شود.
همان نامه از پلتفرم میخواهد صریح بگوید که استراتژی کپیشده میتواند زیان بدهد و نتایج گذشته هیچ وعدهای درباره نتایج آینده نمیدهد.
کپیتریدینگ رمزارز به دو نهاد ناظر پاسخ میدهد
رمزارز نهاد ناظر دومی را هم وارد میکند. طبق نظر ارشادی شماره 40 CVM، توکن وقتی اوراق بهادار است که نماینده ورقه بهادار پذیرفتهشده باشد یا در حکم قرارداد سرمایهگذاری جمعی عمل کند ، و در این صورت کپیتریدینگ چنین توکنهایی مشمول قانون اوراق بهادار میشود. توکنهای بیرون از این آزمون مشمول نظارت بانک مرکزی برزیل میشوند که قواعد دارایی مجازی آن از فوریه 2026 لازمالاجرا شده و مدیریت پرتفوی داراییهای مجازی را هم پوشش میدهد.
این رژیم به بقیه آمریکای لاتین تسری پیدا نمیکند. هر بازار دیگر نظر مشاور حقوقی، مسیر پرداخت و افشای جداگانه خود را میخواهد، از جمله برای محصول رمزارزی که در حوزه آفشور منطبق بوده است.
جنوب شرق آسیا: مرجع پولی سنگاپور (MAS)، کمیسیون اوراق بهادار و آتیهای هنگکنگ (SFC) و الگوهای اجرای پیشدستانه
در سنگاپور، هنگکنگ و مالزی، محدوده صلاحیت علناً کنترل میشود. نهادهای ناظر نام شرکتهایی را که فاقد مجوز میدانند منتشر میکنند؛ نامهایی که مدتها پس از پایان کارزار هم آنلاین میمانند. مشتریان محلی با همین فهرستها پلتفرم تحت نظارت را از بقیه تشخیص میدهند.
MAS نام شرکتهایی را که ممکن است با شرکتهای مجاز اشتباه گرفته شوند در فهرست هشدار سرمایهگذاران میآورد؛ اقدامی برای حمایت از سرمایهگذار که اقدام اجرایی به همراه ندارد. این مرجع Bybit را در 17 ژوئن 2026 و Hyperliquid را نه روز بعد به فهرست افزود. هیچکدام مجاز به خدمترسانی به کاربران سنگاپور نیستند. با این حال، درج نام در این فهرست همچنان اعلامی عمومی درباره وضعیت حقوقی پلتفرم در آن بازار است.
کمیسیون اوراق بهادار مالزی در مقیاس انبوه کار میکند. این نهاد در سال 2024 تعداد 273 نام به فهرست هشدار سرمایهگذاران افزود و تنها در سهماهه نخست 2025 هم 59 نام دیگر اضافه کرد. در همان بازه سال 2024، همراه با نهاد تنظیمگر ارتباطات، 153 وبسایت و 261 صفحه شبکه اجتماعی را مسدود کرد.
پیش از بستن قرارداد با اینفلوئنسر یا کارگزار معرف (IB) در جنوب شرق آسیا، این فهرستها را بررسی کنید. شریکی که از قبل در یکی از آنها باشد، نام کارگزار را هم به دنبال خود میآورد.
هنگکنگ کپیتریدینگ را به فعالیتی مشمول مجوز تبدیل میکند
هنگکنگ تکلیف محدوده صلاحیتی خود را روشن کرده است. جمعبندی مشورت که در 26 مه 2026 همراه با دفتر خدمات مالی و خزانهداری (FSTB) منتشر شد میگوید کپیتریدینگ یا معاملات آینهای داراییهای مجازی عموماً به مجوز مشاوره دارایی مجازی نیاز دارد . اجرای این معاملات مجوز معامله را هم لازم میکند، و اگر اجرا به صلاحدید خود پلتفرم باشد مدیریت دارایی مجازی هم اضافه میشود؛ رژیمی همراستا با مجوز مدیریت دارایی نوع 9.
اروپای مرکزی و شرقی: MiFID II، ESMA و شکاف داخل و خارج اتحادیه اروپا
در کشورهای عضو اتحادیه اروپا در اروپای مرکزی و شرقی، دستورالعمل MiFID طبق تفسیر ESMA اجرا میشود. طبقهبندیای که در کشور مبدأ انتخاب میکنید مشخص میکند پاسپورت شما کدام فعالیتها را به لهستان یا رومانی میبرد. مجوز کمیسیون بورس و اوراق بهادار قبرس (CySEC) از جمهوری قبرس هم به همین شکل پاسپورت میشود، اما مجوز موریس به هیچکدام از این کشورها پاسپورت نمیدهد.
صربستان و اوکراین مشمول این پاسپورت نیستند و هر کدام تحلیل مجوز جدا لازم دارند. بریتانیا هم همینطور است؛ مرجع رفتار مالی بریتانیا (FCA) به خدمتهایی اشاره کرده که با عنوان کپیتریدینگ فروخته شدهاند اما در عمل مدیریت MAM یا PAMM بودهاند.
پاسپورت فقط فعالیتهای درجشده در مجوز کشور مبدأ را پوشش میدهد و نه بیشتر. شرکتی که مجوز RTO دارد و اجرای خودکار کپی را انجام میدهد، در هر کشور اتحادیه اروپا که پاسپورتش به آنجا میرسد، بدون مجوز مشغول مدیریت پرتفوی است. شکایتها اول به نهاد ناظر کشور میزبان میرسد.
هر سفارش کپیشده باید قابلبازسازی باشد
موتورهای معامله خودکار در این مرحله قواعد ثبت سوابق را زیر فشار میگذارند. هر سفارش مستر به صدها سفارش تقریباً یکسان مشتری منشعب میشود و شرکت باید بتواند تکتک آنها را بازسازی کند. هر ابزار مشتقهای میان آنها، طبق مقررات زیرساخت بازار اروپا (EMIR)، باید به مخزن معاملات گزارش شود. IOSCO هشدار میدهد که انبوه معاملات یکسان، ردگیری سوءاستفاده از بازار را هم دشوارتر میکند. سابقه حسابرسی باید رد هر سفارش کپیشده را به مستر آن برساند.
IOSCO به خود لایه معاملات الگوریتمی هم اشاره میکند؛ رخنههای امنیتی در منطق کپی و سوگیریهای تعبیهشده در آن، ریسکهای جداگانهای میسازند.
این تکالیف به الزامات پلتفرم برای ارائهدهنده منطبق کپیتریدینگ تبدیل میشوند: شرط احراز هویت (KYC) پیش از اشتراک دنبالکننده، کنترلهای ریسک که برای مواجهه هر دنبالکننده سقف میگذارند، و سابقه معاملهای که ماهها بعد هم در برابر درخواست نهاد ناظر قابلارائه باشد.
کشورهای مستقل مشترکالمنافع: کنترل سرمایه روسیه در برابر جایگزین کامنلا در قزاقستان
در روسیه کپیتریدینگ ممنوع نیست و گره کار در تسویه است. قزاقستان، کشور همسایه، از مسیر مرکز مالی بینالمللی آستانه (AIFC) و بر پایه کامنلا مسیر اخذ مجوز دارد.
بانک مرکزی روسیه در 1 سپتامبر 2026 محدودیتهای برداشت ارز نقد خارجی را تمدید کرد و این محدودیتها اکنون تا 9 مارس 2027 برقرارند . اشخاص حقیقی حداکثر میتوانند 10,000 دلار ارز خارجی از موجودیهای پیش از 9 مارس 2022 برداشت کنند، و شرکتهای غیرمقیم اصلاً نمیتوانند دلار، یورو، پوند یا ین را بهصورت نقد برداشت کنند.
این محدودیتها به پول نقد مربوط است. پول نقد فقط لبه آشکار مسئلهای بزرگتر است. کارگزار، پیش از فروش در روسیه، باید بداند دنبالکننده اصلاً میتواند حساب را تأمین وجه کند یا نه، و آیا بانک مراسلاتی این جریان وجوه را عبور میدهد.
اگر پاسخ هر کدام از این دو عوض شود، آن مشتریان باید از بقیه حسابهای دفتر قابلتفکیک باشند. طرح راهاندازی باید معلوم کند اگر مسیر پرداخت بسته شد، تکلیف موقعیتهای باز کپیشده چیست.
AIFC و مرجع خدمات مالی آستانه (AFSA)، قطب جایگزین صدور مجوز در قزاقستان
AIFC به کارگزاری که بازار هدفش کشورهای مستقل مشترکالمنافع است، مجوزی در چارچوب نظارتی مبتنی بر حقوق انگلیس میدهد؛ زیر نظر AFSA است و قواعد سرمایهاش منتشر شده تا بانک بتواند به آنها رجوع کند. اجازه مدیریت سرمایهگذاریها (Managing Investments)، که اجرای اختیاری کپی را پوشش میدهد، به سرمایه پایه 150,000 دلار نیاز دارد ، بهعلاوه داراییهای نقد معادل یکچهارم هزینه عملیاتی سالانه، و علاوه بر آن هزینه صدور مجوز به مبلغ 7,000 دلار.
AFSA از هر متقاضی برنامه سهساله کسبوکار نظارتی و برنامه پایش انطباق هم میخواهد. پس از صدور مجوز، آن برنامه به کار روزانه تبدیل میشود: چه کسی مستر را تأیید میکند، ناظر چه چیزی دریافت میکند، و بازرس از سابقه حسابرسی چه چیزی میتواند استخراج کند. جای دو مورد آخر در بکآفیس است و B2CORE آنها را با تأیید مبتنی بر نقش و لاگ حسابرسی پوشش میدهد.
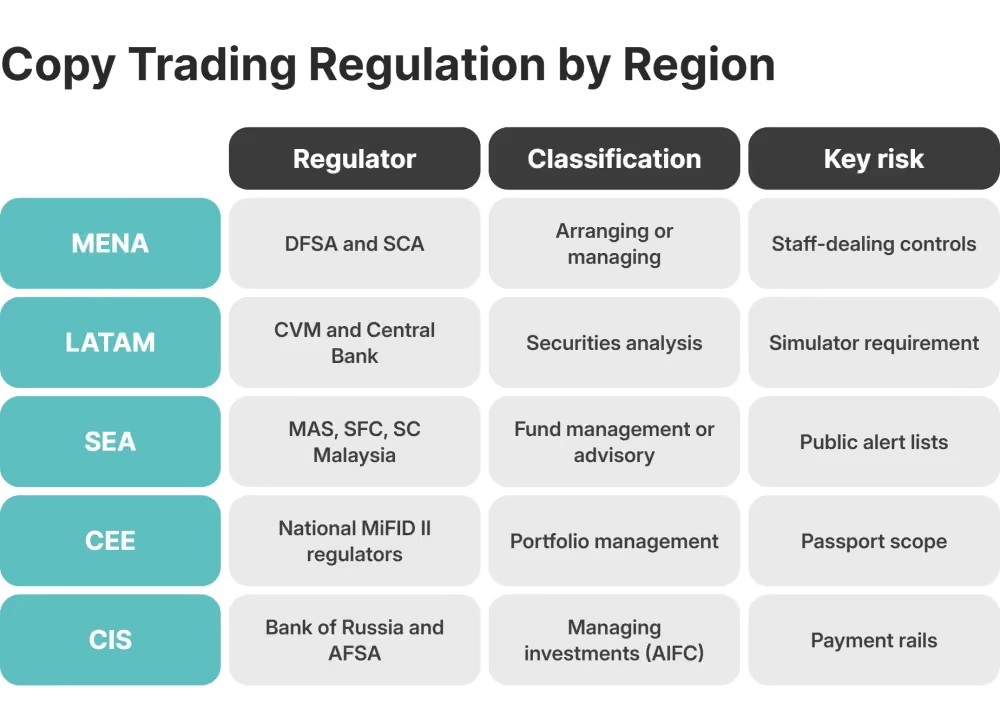
مقررات کپیتریدینگ در یک نگاه: نهاد ناظر، طبقهبندی و ریسک اصلی به تفکیک منطقه
مقررات کپیتریدینگ به تفکیک منطقه به همین سه چیز برمیگردد: نهاد ناظری که بر خدمت نظارت میکند، عنوانی که خدمت در آن بازار میگیرد، و تأخیری که آن عنوان ایجاد میکند. اختلاف پنج منطقه بیشتر در ریسک عملیاتی است تا در جذابیت تجاری. نظارت در آمریکا میان کمیسیون بورس و اوراق بهادار (SEC) و کمیسیون معاملات آتی کالا (CFTC) تقسیم شده و قواعد اهرم مشتریان خرد در این دو تفاوتی شدید دارد. آن بازار را باید جداگانه تحلیل کرد.
جایی که ریسک حوزه قضایی برای کارگزار به قیمت یک حساب از هر ده حساب تمام میشود
اصطکاک مقرراتی درست جایی به ریزش مشتری تبدیل میشود که کارگزار، در بازاری که از قبل فروش را در آن شروع کرده، نتواند مشتری را بپذیرد، حساب بانکی را حفظ کند، یا فرایند مجوز را به پایان برساند. نسبت یکبهده رقم داخلی است، نه داده منتشرشده بازار. در هر یک از این موارد، مشتری دلیل رفتن را تأخیر مجوز یا مشکل بانکی مرتبط با حوزه قضایی اعلام کرده است.
مسیر معمولاً از پرداخت میگذرد. کمپین در بازاری فعال میشود که بررسی انطباق هرگز آن را تأیید نکرده است. ثبتنامها از راه میرسند. ارائهدهنده پرداخت، واریز از آن حوزه قضایی را رد میکند. میز پشتیبانی آنگاه برای هر مشتری یک استثنای دستی باز میکند و واحد انطباق همزمان با ارائهدهنده بحث میکند. مشتریانی که از مسیر دیگری حساب را تأمین وجه کردهاند، وقتی نخستین برداشتشان در همان صف میماند، میروند.
هر گام این مسیر هفتهها پیش از آنکه در گزارش ریزش دیده شود، در بکآفیس دیده میشود: فهرست حوزههای قضایی مسدود، تیکتهای احراز هویت کسبوکار (KYB) که از مهلت هدف گذشتهاند، یا کمپینی که در میانه اجرا متوقف شده است. کارگزاری که این سه نشانه را ماهانه مرور کند، بازاری را شناسایی میکند که بیسروصدا باعث از دست رفتن حساب میشود.
کار منطبق با مقررات از شریک زیرساختی درست شروع میشود
فعالیت ذیل مقررات کپیتریدینگ به تفکیک منطقه، زیرساختی میخواهد که مستندات مورد درخواست هر نهاد ناظر را تولید کند. B2BROKER همه اینها را در یک مجموعه واحد عرضه میکند:
- نقدینگی چنددارایی
- پلتفرم B2TRADER برای معاملات
- سامانه B2CORE برای بکآفیس و CRM
- B2COPY برای کپیتریدینگ، PAMM و MAM
- APIها برای هر لایه و پشتیبانی 24/7
موتور کپی همان کنترلهای اختیارنامه را دارد که ESMA انتظار دارد مدیر پرتفوی نشان دهد. در B2COPY کارگزار روی هر حساب مستر سقف زیان روزانه، سقف حداکثر زیان و سقف افت سرمایه میگذارد و مستر حق ویرایش هیچکدام را ندارد. اگر سقف نقض شود، موقعیتهای باز مستر بسته میشود، سفارشهای معلق لغو میشود و حساب تا بررسی بکآفیس مسدود میماند.
دنبالکنندگان سقف جدا دارند. هر اشتراک یک سقف زیان دارد که زیان محققشده، زیان شناور و کارمزد را با هم حساب میکند. عبور از این سقف فقط همان اشتراک را تمام میکند و بقیه حسابهای دفتر دستنخورده میماند. مستر چه روی MetaTrader 4* معامله کند، چه MetaTrader 5*، چه cTrader و چه B2TRADER، موتور همان سقفها را اعمال میکند.
پذیرش مشتری، دسترسیها و سابقه حسابرسی
B2CORE لایه پذیرش مشتری و دسترسیها را تأمین میکند. ارائهدهندگان احراز هویت (KYC) در میان بیش از 150 یکپارچهسازی آماده آن جا دارند. حقوق دسترسی، هر تأیید مستر را به یک نقش معین گره میزند و سابقه حسابرسی ثبت میکند چه کسی چه چیزی را تأیید کرده، به شکلی که ناظر بتواند بخواند. واریز و پرداخت رمزارز از مسیر B2BINPAY، شریک B2BROKER، انجام میشود و این سرویس با B2CORE یکپارچه است.
عرضهکننده این سامانهها سابقهای دارد که نهاد ناظر میتواند بررسی کند. B2BROKER از سال 2014 فعالیت میکند، بیش از 10 مجوز نظارتی دارد و زیرساخت بیش از 1,000 مشتری شرکتی را اداره میکند.
اگر کپیتریدینگ برای هر یک از این پنج منطقه در نقشه راه شما باشد، تصمیم طبقهبندی و بررسی بانکی باید پیش از پیکربندی پلتفرم انجام شود. تیم B2BROKER میتواند برای هر بازار هدف، مجوز، پرداخت و تنظیم پلتفرم لازم را مشخص کند.
سوالات متداول درباره مقررات کپیتریدینگ
مقررات کپیتریدینگ در بازارهای خاورمیانه و شمال آفریقا، آمریکای لاتین، جنوب شرق آسیا، اروپای مرکزی و شرقی و کشورهای مستقل مشترکالمنافع چه تفاوتی دارد؟
خلیج فارس اول کنترلهای رفتاری داخلی را بررسی میکند، برزیل کپیتریدینگ با کارمزد را تحلیل اوراق بهادار میداند، و نهادهای ناظر جنوب شرق آسیا فهرست هشدار منتشر میکنند. کشورهای عضو اتحادیه در اروپای مرکزی و شرقی، MiFID II را از مسیر پاسپورت اجرا میکنند، محدودیتهای روسیه در تسویه است، و AIFC قزاقستان مسیر مجوزدهی دارد.
برای ارائه کپیتریدینگ در بازارهای خاورمیانه و شمال آفریقا، آمریکای لاتین، جنوب شرق آسیا، اروپای مرکزی و شرقی یا کشورهای مستقل مشترکالمنافع چه مجوزهایی لازم است؟
در هیچکدام از این بازارها مجوز مستقلی برای کپیتریدینگ وجود ندارد و خدمت، مجوز نزدیکترین فعالیت تحت نظارت را میگیرد؛ معمولاً مدیریت پرتفوی یا مدیریت سرمایهگذاری، ترتیب معاملات یا انجام معامله، واسطهگری اوراق بهادار، یا مجوز دارایی مجازی. طراحی شخص حقوقی و بررسی بانکی را پیش از پیکربندی پلتفرم نهایی کنید.
کپیتریدینگ مدیریت پرتفوی است یا کارگزاری صرفاً اجرایی؟
طبق تفسیر ESMA، اجرای خودکار بدون اقدام دنبالکننده در هر معامله، مدیریت پرتفوی است. فقط دنبالکنندهای که هر معامله را تأیید کند، خدمت را در چارچوب مشاوره یا RTO نگه میدارد. این طبقهبندی، سرمایه لازم، آزمون تناسب در برابر آزمون مناسببودن، و این را که شرکت باید چه مقدار از هر معامله کپیشده را بتواند بازسازی کند، تغییر میدهد.
آیا پلتفرمهای کپیتریدینگ رمزارز به مجوز اوراق بهادار نیاز دارند؟
هر جا ابزارهای کپیشده مصداق اوراق بهادار یا ابزار مشتقه باشند، بله؛ همان آزمونی که CVM برزیل در نظر ارشادی شماره 40 برای توکنها به کار میبرد. اینکه کدام مجوز اعمال شود، بستگی دارد به اینکه پلتفرم مشاوره بدهد، پرتفوی را مدیریت کند، یا فقط سفارشها را هدایت کند.
کارگزاران هنگام راهاندازی کپیتریدینگ چگونه میتوانند ریزش در سطح حوزه قضایی را کم کنند؟
طبقهبندی، انتظار نهاد ناظر، مسیرهای پرداخت و کنترلهای فنی هر بازار را پیش از فعال شدن کمپین مشخص کنید، سپس حوزههای قضایی مسدود و تیکتهای KYB را که از مهلت هدف گذشتهاند ماهانه مرور کنید. مجموعه یکپارچهای مانند آنچه B2BROKER عرضه میکند، مستندات مورد نظر نهاد ناظر را یکجا نگه میدارد.
در خبرنامه ما عضو شوید