چرا کارگزاران در 2026 به ابزار کپیتریدینگ نیاز دارند

مشتریای که میخواهد معاملات معاملهگر دیگری را آینه کند، حساب را جایی باز میکند که این کار ممکن است، و واریز و حجم همانجا میماند. کارگزاران به همین دلیل به ابزار کپیتریدینگ نیاز دارند: معاملات کپیشده داخل حساب خود مشتری اجرا میشود و هر دو در دفاتر شما میمانند.
حجمی که همراه آن میآید قابل اندازهگیری است. کارگزارانی که در 2024 کمپینهای فعال کپیتریدینگ را اجرا کردند و آنها را در بقیه خدمات خود یکپارچه کردند 10% تا 20% از کل حجم معاملات خود را به دست آوردند از معاملات کپیشده.
این راهنما کپیتریدینگ را یک تصمیم محصولی میبیند: چه درآمدی میسازد، چه فرقی با PAMM و MAM دارد، ناظر چه چیزی را برای دیدن میخواهد، و موتور را باید ساخت یا یک موتور آماده را یکپارچه کرد.
نکات کلیدی
- اثر کپیتریدینگ بر ماندگاری مشتری از سقف زیان سمت دنبالکننده و داده قابل مشاهده افت سرمایه میآید؛ همان دو چیزی که دنبالکنندگان را بعد از اولین رشته زیان از ترک بازمیدارد.
- کپیتریدینگ، PAMM و MAM در این فرق دارند که کنترل حساب با کیست و پول کجا مینشیند. بخش مشتری میان آنها انتخاب میکند.
- یک موتور تکرار روی MT4*، MT5*، cTrader و B2TRADER جای یک سامانه کپی جدا برای هر سرور و هر پلتفرم را میگیرد.
- وقتی ناظران کپی با اجرای خودکار را مدیریت پرتفوی بدانند، ابزار باید لاگهای تأیید و سوابق عملکردی را تولید کند که این تکلیف ایجاب میکند.
- یک پلتفرم یکپارچه میتواند حدود یک هفتهای راه بیفتد و کمیسیونها را در CRM موجود شما ثبت کند. ساخت درونسازمانی سامانه دومی اضافه میکند که باید تطبیق شود.
گذار کپیتریدینگ به زیرساخت
مشتریان فعال اکنون کپیتریدینگ را زیرساخت استاندارد معاملات میدانند، همرده اپلیکیشن موبایل یا پورتال مشتری. پیش از تأمین حساب، وجود آن را بررسی میکنند.
تقاضا در مقیاس مصرفکننده دیده میشود. eToro به 40 میلیون کاربر ثبتنامشده روی یک پلتفرم معاملات اجتماعی رسید که حول کپی موقعیتهای معاملهگران دیگر ساخته شده، و سپس در 2025 کپیتریدینگ را به مشتریان آمریکایی گسترش داد.
این قابلیت از سامانههایی میگذرد که به هر حال اداره میکنید. دنبالکننده مستر را در جدول رتبهبندی وبسایت عمومی شما پیدا میکند، در پورتال مشتری مشترک میشود، و معامله کپیشده روی سرور معاملاتی شما مینشیند، جایی که ماژول IB آن را برای پرداخت شریک معرف ثبت میکند. هر گام روی جزئی از زیرساخت فناوری کارگزاری شما اجرا میشود. ابزار کپی در همان ارزیابی CRM و پلتفرم معاملاتی جا میگیرد.
منطق کسبوکار کپیتریدینگ
پاسخ کوتاه به اینکه چرا کارگزاران به ابزار کپیتریدینگ نیاز دارند این است که همزمان در سه جا درآمد میسازد: معاملات بیشتر بهازای هر مشتری، لایه دوم درآمد از کارمزد مستر، و حسابهایی که وقتی مشتری غایب است فعال میمانند.
یک آزمایش کمیسیون اوراق بهادار انتاریو، که IOSCO به آن استناد کرده، افزایش بسامد معامله را اندازه گرفت. روی یک پلتفرم معاملاتی شبیهسازیشده، شرکتکنندگانی که میتوانستند یک معاملهگر پربازده را کپی کنند 18% معامله بیشتر انجام دادند نسبت به گروه کنترل که این گزینه را نداشت.
شمار دنبالکنندگان این حجم را ضرب میکند. وقتی یک مستر 100 دنبالکننده دارد، هر موقعیتی که باز میکند در 100 حساب آینه میشود و به اندازه موجودی هر حساب تنظیم میشود.
کارمزد مستر لایه دوم است. دنبالکننده کارمزد عملکرد میپردازد، معمولاً سهمی از سود خالص بالای سقف اوج سود، که مستر و کارگزار طبق شرایطی که شما تعیین میکنید تقسیم میکنند. کارمزد اشتراک یا مدیریت روی آن، استراتژی را به محصولی قیمتگذاریشده با درآمد تکرارشونده تبدیل میکند.
کپی روی حسابهایی هم کار میکند که در غیر این صورت ساکت میشدند. مشتری اختیاری که 3 معامله پشت سر هم ضرر میکند اغلب دیگر وارد حساب نمیشود، و بعد از آن حساب هیچ درآمدی ندارد. حساب دنبالکننده معاملات مستر را اجرا میکند، چه صاحبش نگاه کند چه نه.
اثر ماندگاری و ارزش طول عمر
افت سرمایه دلیل اصلی ترک دنبالکنندگان است. کپیتریدینگ فقط وقتی مشتری را بیشتر نگه میدارد که ابزار محدود کند یک دنبالکننده روی یک مستر چقدر میتواند از دست بدهد.
در نظرسنجی سال 2025 از 1420 معاملهگر خرد کپیتریدینگ، 41% بهدلیل زیان، افت سرمایه بالا یا نتایج ناامیدکننده کپی را متوقف کرده بودند ، و افت سرمایه بهتنهایی 27% از کسانی را که رفتند توضیح میداد.
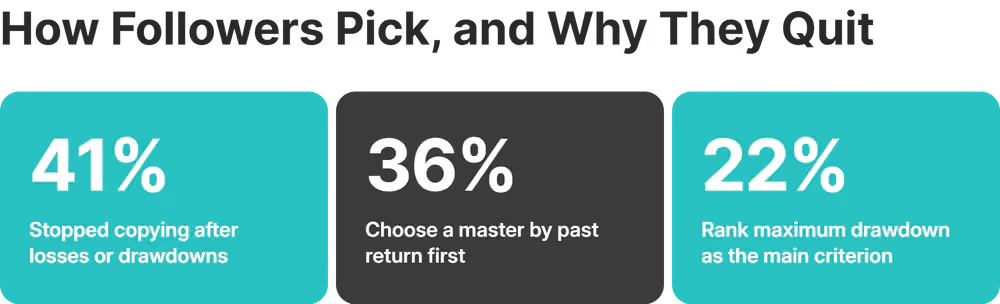
این افت سرمایه از شیوه انتخاب دنبالکنندگان شروع میشود. بازده گذشته معیاری است که آن را اول میگذارند. اگر جدول رتبهبندی را اینطور مرتب کنید، مشتری را به سمت استراتژیهایی میبرد که بیشترین احتمال خالی کردن حساب را دارند و از تنوع میان چند مستر دور میکند.
دو کنترل این نتیجه را عوض میکند. سقف زیان هر اشتراک، موقعیتهای کپیشده را پس از رسیدن زیان به مبلغی معین میبندد. کپی تناسبی هر معامله را نسبت به موجودی دنبالکننده اندازه میگیرد. وقتی هر دو پیشفرض کارگزار باشند، آسیبی که ماه بد یک مستر میتواند به یک دنبالکننده بزند پیش از رسیدن به کل موجودی سقف میخورد.
دنبالکنندهای که میماند دوباره واریز میکند و همان مشتریای میشود که بعداً، با رشد موجودی، به محصول PAMM یا MAM منتقل میکنید.
کپیتریدینگ در برابر PAMM در برابر MAM
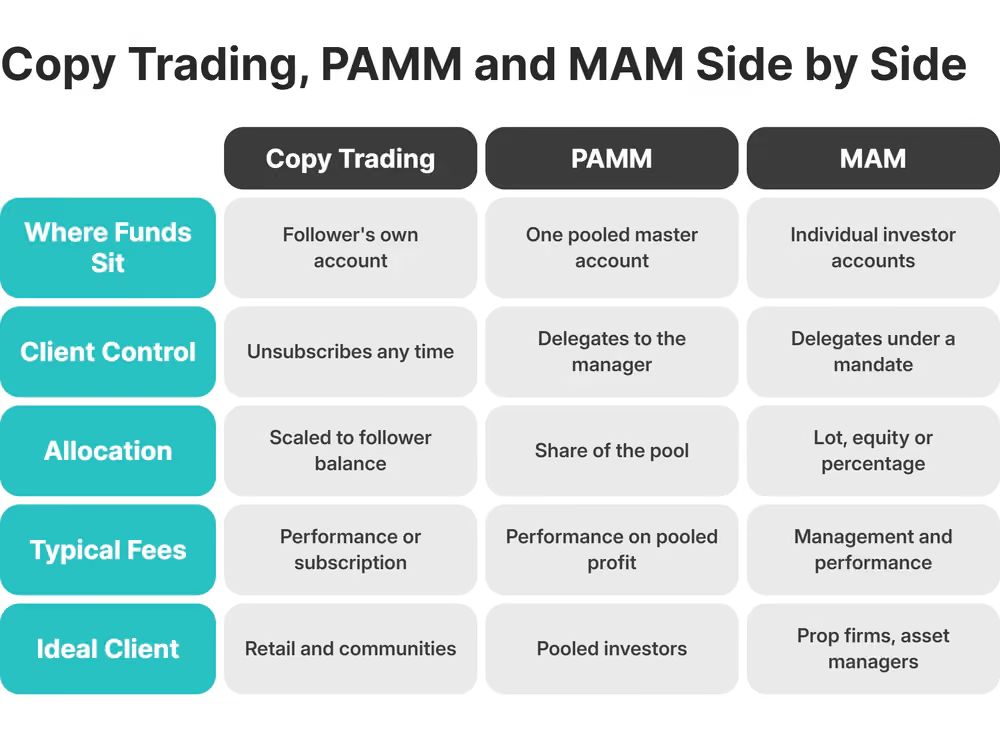
کنترل حساب سه مدل را از هم جدا میکند. دنبالکننده کپیتریدینگ حساب خودش را نگه میدارد و هر وقت بخواهد میتواند کپی را متوقف کند. سرمایهگذار PAMM یا MAM کنترل اختیاری را به یک مدیر میسپارد. معاملات آینهای از همه به کپیتریدینگ نزدیکتر است؛ مشتری استراتژیای را دنبال میکند که شخصی پشت آن نیست.
PAMM پول همه سرمایهگذاران را در یک حساب مستر جمع میکند و سود و زیان را به نسبت سهم هر کدام تقسیم میکند. MAM پول هر سرمایهگذار را در حسابی جدا نگه میدارد و به مدیر اجازه میدهد با یک سفارش همه را معامله کند، در حالی که اندازه موقعیت برای هر حساب جداگانه تعیین میشود.
پرسش کنترل همان پرسش نظارتی هم هست. یادداشت نظارتی ESMA درباره کپیتریدینگ، کپیای را که بدون دخالت بعدی مشتری اجرا میشود مدیریت پرتفوی میداند ذیل MiFID II، با تکالیف تناسبی که این طبقهبندی میآورد. PAMM و MAM از اساس مدیریت اختیاری هستند.
پلتفرمی مانند B2COPY هر سه مدل را کنار هم اجرا میکند. پیش از قیمتگذاری PAMM یا MAM، تفاوت کارمزد و تخصیص میان آنها خواندن جداگانهای میخواهد.
تطبیق مدل با بخش مشتری
مدل را با میزان کنترلی که مشتری میخواهد نگه دارد و میزان گزارشی که نیاز دارد تطبیق دهید.
- معاملهگران خرد کپیتریدینگ میگیرند؛ تنها مدلی از این سه که پول را به نام خودشان و خروج را در دست خودشان میگذارد. جوامع مبتنی بر اینفلوئنسر هم از همین مدل میپیوندند.
- سرمایهگذارانی که با واگذاری تجمیعی راحتاند با PAMM جورند: یک حساب مستر و توزیع خودکار سود، بار کار مدیر را با پیوستن سرمایهگذاران ثابت نگه میدارد.
- شرکتهای پراپ، مدیران دارایی و مشتریان ثروتمند به اندازه موقعیت در سطح هر حساب و صورتحسابهایی نیاز دارند که بتوانند به مشتریان یا حسابرسان خود بدهند. MAM هر دو را فراهم میکند.
کمتر کارگزاری فقط به یکی از این بخشها خدمت میکند. اگر دو بخش را از دو فروشنده جدا بگیرید، دو پنل مدیریت و دو جدول رتبهبندی اداره میکنید.
مقایسه در یک نگاه
سه مدل را از نظر محل نشست وجوه، میزان کنترلی که مشتری نگه میدارد و مشتریای که هر کدام به آن میخورد مقایسه کنید، پیش از آنکه انتخاب کنید کدام را اول راه بیندازید.
معیارهای ارزیابی پلتفرم برای کارگزاران
پلتفرم کپیتریدینگ را روی شش محور بسنجید و از هر فروشنده برای هر محور مدرک بخواهید.
- سرعت استقرار. جدول زمانیای بخواهید که سرورهای شما را نام ببرد. B2COPY، برای مثال، حدود 5 روز کاری برای راهاندازی وایتلیبل عملیاتی اعلام میکند و 2 تا 3 هفته برای یکپارچهسازی کامل REST یا gRPC.
- منطق تخصیص. تخصیص لات، ارزش خالص حساب و درصدی برای MAM، سهم تناسبی برای PAMM، و نسبت ریسک دنبالکننده برای کپیتریدینگ. پلتفرمی که یکی را نداشته باشد آن مدل را روی سازوکار نادرست میاندازد.
- ابزارهای مدیریت ریسک دنبالکننده. سقف زیان هر اشتراک، حد ضرر روی موقعیتهای کپیشده، سقف مواجهه و جریان تأیید مستر، که کارگزار همه را بهعنوان پیشفرض تنظیم کند.
- رتبهبندی ارائهدهندگان. ROI، حداکثر افت سرمایه و نسبت Sharpe برای هر مستر، با هم روی جدول رتبهبندی سمت مشتری، جایی که بازده هیچوقت بدون ریسک خود ظاهر نمیشود.
- دسترسیهای مدیریت. حسابهای مستر فقطخواندنی، امکان پنهان کردن روشهای تخصیصی که ارائه نمیدهید، و دسترسی مبتنی بر نقش برای کارکنان دیلینگ و پشتیبانی.
- یکپارچهسازی اکوسیستم. اتصال بومی به ماژول IB در CRM و پورتال مشتری، که موضوع دو بخش بعدی است.
پیش از امضا، آزمون تکرار را روی جفت سرور خودتان اجرا کنید. هنگام انتشار یک خبر، موقعیتها را روی یک مستر باز، اصلاح و بسته کنید، تأخیر و اسلیپیج میان اجرای مستر و اجرای دنبالکننده را اندازه بگیرید؛ سپس فروشندهها را با همین معیارها مقایسه کنید در حالی که آن داده در دست است.

تکرار میانپلتفرمی روی MT4*، MT5*، cTrader و B2TRADER
یک موتور واحد به دنبالکنندگان روی MT4*، MT5*، cTrader و B2TRADER از هر مستری سرویس میدهد. کارگزاری با سرورهای مختلط آنگاه میتواند یک سامانه کپیتریدینگ اجرا کند.
هر سرور تازه جدول رتبهبندی خودش و مسترها و دنبالکنندگان جداافتاده خودش را میآورد، چه یک نمونه MetaTrader 5* برای منطقهای جدید باشد و چه یک عرضه cTrader برای بخشی دیگر.
B2COPY میان سرورها بهعنوان لایه اتصال مینشیند. وقتی مستر موقعیتی باز میکند، موتور آن را میگیرد، تخصیص و تنظیمات ریسک دنبالکننده را اعمال میکند و آن را در لحظه به حسابهای مشترک روی سرورها و پلتفرمهای دیگر تکرار میکند ، و هر مستر در یک جدول رتبهبندی فهرست میشود.
آنگاه سرور جدید با فهرست کامل مسترهای شما از روز اول باز میشود. سرمایهگذار میتواند انتقال سرمایه میان سرورها را بخشی از اشتراک کند. حول این هسته تکرار، یک پلتفرم عملیاتی همچنان به نگاشت نماد، آمار و حسابداری کارمزد .
یکپارچهسازی CRM و IB برای ردیابی کمیسیون
پلتفرم کپیتریدینگ ثبت را به ماژول IB در CRM شما میفرستد. کمیسیونی که IB از معاملات کپیشده میگیرد آنگاه در همان نوبت تسویه هر پاداش دیگر IB تسویه میشود، بیآنکه گردش کار دومی ساخته شود.
کپیتریدینگ پرداخت IB را از دو جهت پیچیده میکند. IB که یک دنبالکننده را معرفی کرده، علاوه بر ریبیت حجم معمول، سهمی از کارمزد مستر انتظار دارد. در PAMM سرمایهگذار سهمی مجازی از موقعیتهای تجمیعی دارد و لات بهازای هر حسابی وجود ندارد که ریبیت به آن بخورد.
از طریق ماژول IB در B2CORE ، B2COPY به IB پاداش حجم بهعلاوه درصدی از کارمزدهایی را که سرمایهگذار به مستر میپردازد اعتبار میدهد، روی طرحهای تکسطحی یا چندسطحی. برای PAMM، نسخه B2COPY 2.0 یک سامانه ریبیت با تأمین مالی کارگزار اضافه کرد که پاداش هر IB را از سهم تناسبی سرمایهگذار در معاملات کپیشده حساب میکند .
VantoTrade، که از قبل B2CORE را اجرا میکرد، B2COPY را برای همین یکپارچهسازی انتخاب کرد و آن را در پورتال مشتری موجود خود جا داد، جایی که شرکای IB اکنون از فعالیت کپی از همان ماژولی درآمد میگیرند که ریبیتهای دیگرشان را میپردازد.
انطباق و حکمرانی کپیتریدینگ
حکمرانی کپیتریدینگ به سه چیزی برمیگردد که ناظر میتواند بخواهد: مجوزی که خدمت تحت آن کار میکند، حمایتی که دنبالکننده خرد دارد، و محل سوابقی که پشت هر دو پاسخ است. ابزار نیمه عملیاتی این سوابق را تولید میکند.
حفاظت از مشتری خرد جایی است که موشکافی در آن جمع میشود، تا بازاریابی دور جدول رتبهبندی. ذیل راهبرد سرمایهگذاری خرد اتحادیه اروپا، که در دسامبر 2025 توافق شد، مسئولیت بازاریابی اینفلوئنسر با کارگزار خواهد بود ، و کارگزار باید با هر مروج توافق کتبی داشته باشد و کنترل مستند بر آنچه منتشر میکنند نگه دارد. کارگزاری که مسترها را از مسیر اینفلوئنسرها جذب میکند کل این پرونده را به ارث میبرد.
وقتی اجرای معامله بدون اقدام مشتری رخ میدهد، یادداشت ESMA خدمت را در مدیریت پرتفوی میگذارد. کارگزار آنگاه تناسب هر دنبالکننده را میسنجد و ثبت میکند و در برابر هر مستری که تأیید میکند پاسخگو است.
سمت پلتفرم این کار سه کنترلی است که کارگزار تنظیم میکند:
- تأیید مستر پیش از آنکه کسی به جدول رتبهبندی برسد
- سقف زیان پیشفرض روی هر اشتراک
- آمار ریسک هر مستر که پیش از اشتراک مشتری نشان داده میشود
رد حسابرسی و استانداردهای گزارش نظارتی
وقتی ناظر یا مشتری شاکی میپرسد، کارگزار نظارت خود بر ارائهدهندگان سیگنال و مدیران PAMM یا MAM را از سابقه تأیید و عملکرد هر مستر در طول زمان نشان میدهد.
گزارش رویههای خوب IOSCO در سال 2025 به پلتفرمهایی استناد میکند که هر معاملهگر پیشرو را بهصورت الگوریتمی رتبهبندی ریسکی میکنند و کپی را بالای یک آستانه قطع میکنند . این فقط جایی کار میکند که پلتفرم هر رتبه و لحظه قطع کپی را ذخیره کند.
نهادهای ناظر همزمان قواعد مدیریت پول تجمیعی را بازنویسی میکنند. مشورت CP26/28 نهاد FCA، که در ژوئیه 2026 باز شد، رژیم بریتانیا برای مدیران صندوق را با قواعد طبقهبندیشده بر اساس اندازه جایگزین میکند ، و مشورتی موازی گزارشدهی صندوق را برای 2028 از نو میسازد. اینکه ساختار تجمیعی PAMM داخل این محدوده میافتد یا نه پرسش حقوقی هر کارگزار است. پاسخ از سوابق سطح مدیر شروع میشود که پلتفرم کپی نگه میدارد.
در عمل، این یعنی تحلیل عملکرد که برای هر مستر در طول زمان نگه داشته شود، لاگ کارمزد که سقف اوج سود اعمالشده بر هر هزینه را نشان دهد، و برچسب زمانی تأیید برای هر مستر.
ساخت، خرید یا یکپارچهسازی کپیتریدینگ
سه مسیر را از نظر سرعت راهاندازی هر کدام، حجم مهندسی لازم و تعداد سامانههایی که در نهایت تطبیق میکنید مقایسه کنید. سرعت راهاندازی معمولاً تصمیم را میگیرد.
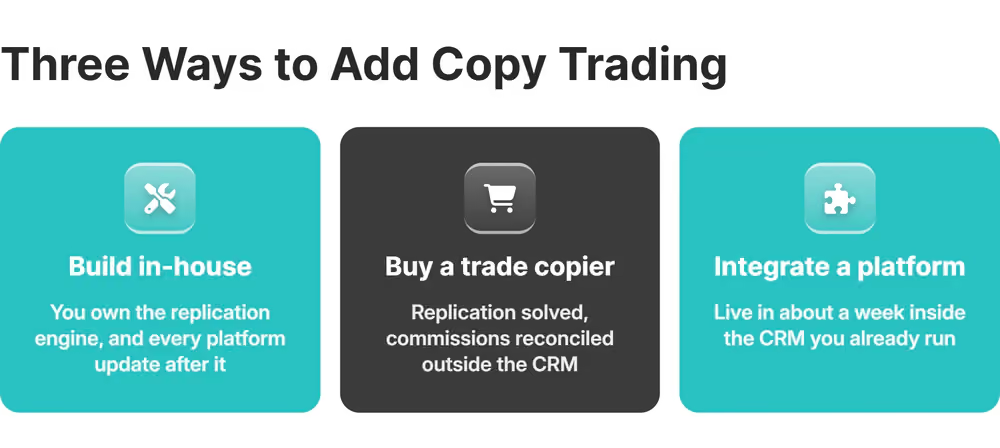
ساخت درونسازمانی موتور تکرار را روی تیم شما میگذارد، بهعلاوه تخصیص، حسابداری کارمزد و آمار دور آن، و آزمون دوباره در برابر هر بهروزرسانی پلتفرمی که MetaQuotes یا Spotware منتشر میکند.
خرید یک کپیکننده معاملات مستقل تکرار را حل میکند و سامانه دومی اضافه میکند. کمیسیون IB روی معاملات کپیشده بیرون از CRM مینشیند. کسی هر ماه آنها را دستی تطبیق میکند.
یکپارچهسازی پلتفرمی که بهصورت بومی به CRM و سرورهای معاملاتی شما وصل میشود کوتاهترین مسیر است. VantoTrade، کارگزار فارکسی که در 2023 تأسیس شد، ظرف یک هفته با کپیتریدینگ و MAM راه افتاد روی B2COPY، با میزبانی و پایش در سمت فروشنده.
انتخاب B2COPY برای آمادهسازی کارگزاری در برابر آینده
برای کارگزاریای که میپرسد چرا کارگزاران در 2026 به ابزار کپیتریدینگ نیاز دارند، B2COPY هر سه مدل معاملات مدیریتشده را اجرا میکند، روی چهار پلتفرم بالا تکرار میکند و کمیسیون IB را از یک بکآفیس از مسیر B2CORE ردیابی میکند.
بهصورت SaaS مدیریتشده عرضه میشود و تیم B2BROKER میزبانی را اداره میکند و بهروزرسانی پلتفرم را اعمال میکند. B2BROKER قیمت را در صفحه محصول منتشر میکند و طرحها از 1500 $ در ماه شروع میشوند.
پشت پلتفرم شرکتی است که از 2014 زیرساخت کارگزاری میسازد و به راهاندازی بیش از 500 کارگزار کمک کرده است. B2CORE و B2TRADER از همان تیمی میآیند که لایه کپی را کنار CRM و پلتفرم معاملاتیای که به آن وصل میشود نگه میدارد.
اگر مشتریان شما کپیتریدینگ میخواهند، پرسش باز این است که برای عرضهاش چند سامانه میخواهید اداره کنید. پیش از کوتاه کردن فهرست فروشندهها، این را با سرورها و CRM موجود خود تطبیق دهید.
سوالات متداول درباره ابزارهای کپیتریدینگ
راهاندازی قابلیت کپیتریدینگ بعد از انتخاب فروشنده معمولاً چقدر طول میکشد؟
حدود یک هفته برای یک پلتفرم یکپارچه، و B2COPY برای راهاندازی وایتلیبل عملیاتی 5 روز کاری اعلام میکند، پس از آنکه حسابها و دسترسیها تنظیم شد. از هر فروشندهای تاریخی بخواهید که سرورها و پلتفرمهای شما را نام ببرد.
کارگزاران معمولاً پرداخت به ارائهدهندگان سیگنال و مدیران سرمایه را چگونه جبران یا ساختاربندی میکنند؟
بیشتر کارگزاران به مستر اجازه میدهند روی سود جدید بالای سقف اوج سود کارمزد عملکرد بگیرد و سهم خود را طبق شرایطی که تعیین میکنند بردارند. با اتصال B2COPY به B2CORE، سهم IB از این کارمزدها از همان ماژول IB میگذرد که ریبیتهای معمولی از آن میگذرد.
کارگزاران پیش از تأیید یک ارائهدهنده سیگنال یا معاملهگر مستر چه بررسیای باید انجام دهند؟
طول سابقه، حداکثر افت سرمایه و نحوه معامله مستر در نوسانهای قبلی بازار را بررسی کنید، سپس تأیید کنید سبک با تحمل ریسک دنبالکنندگانی که آن را میبینند جور است. پایش بعد از تأیید ادامه دارد و رویههای خوب IOSCO انتظار دارد پلتفرم به رتبهبندی معاملهگران پیشرو ادامه دهد و وقتی رتبه از حد گذشت کپی را متوقف کند.
آیا یک راهکار کپیتریدینگ میتواند هم فارکس و هم کلاس دارایی کریپتو را برای همان پایگاه مشتری پشتیبانی کند؟
بله، وقتی موتور هر ابزاری را که پلتفرم معاملاتی ارائه میدهد تکرار کند. B2COPY روی MetaTrader*، cTrader و B2TRADER کپی میکند. مستری که CFD کریپتو را کنار جفتارزهای فارکس معامله میکند به همان شکل کپی میشود و دنبالکننده هر دو بازار مالی را از یک حساب دنبال میکند.
آیا کپیتریدینگ برای کارگزاریهای کوچکتر یا تازهراهاندازیشده هم محصولی قابل اتکا است، نه فقط برای شرکتهای بزرگ؟
بله، و در مقیاس کوچک استدلال قویتر است. کپیتریدینگ جامعه و ترافیک ارگانیک را به حسابهای فعال تبدیل میکند بدون آنکه به بودجه جذب پولی تکیه کند. VantoTrade ظرف یک هفته پس از انتخاب یک پلتفرم مدیریتشده راه افتاد و رشد در ارائهدهندگان استراتژی، دنبالکنندگان و میانگین اندازه واریز را گزارش کرد.
مقالات پیشنهادی
در خبرنامه ما عضو شوید