क्रिप्टो एक्सचेंजों के लिए AML स्क्रीनिंग


AML स्क्रीनिंग किसी फ़र्म के ग्राहकों और उनके पेमेंट को उन लिस्टों से मिलाती है जिनमें सैंक्शन वाले और हाई-रिस्क पक्षों के नाम दर्ज होते हैं। लाइसेंसशुदा फ़र्म इसे इसलिए चलाती है कि ऐसे पक्षों का पैसा उसके खातों में न घुसे, और यह साबित भी हो सके कि पैसा बाहर ही रहा।
क्रिप्टो एक्सचेंज या ब्रोकर के लिए महँगा आधा काम इसे साबित करना है। वहाँ काम उसी क्षण शुरू होता है जब कोई नाम लिस्ट से मेल खाता है। जब ब्रिटेन की फ़ाइनेंशियल कंडक्ट अथॉरिटी (FCA) ने 150 से ज़्यादा फ़र्मों के सैंक्शन कंट्रोल की समीक्षा की, तो सिर्फ़ 44% ने नाम-स्क्रीनिंग का अलर्ट एक कार्यदिवस के भीतर बंद किया , और एक चौथाई से ज़्यादा फ़र्मों को तीन से पाँच दिन लगे, इतना समय कि सैंक्शन लिस्ट में नया नामित ग्राहक पैसे निकाल ले।
यह गाइड चार जाँचों और उन्हें आँकने वाले सुपरवाइज़रों को कवर करता है, साथ ही उन्हें चलाने के तीन तरीकों को, जिनमें B2BROKER का इंटीग्रेटेड बैक ऑफ़िस भी शामिल है।
मुख्य निष्कर्ष
- आज की स्क्रीनिंग में सैंक्शन, राजनीतिक रूप से उजागर व्यक्ति (PEP), एडवर्स मीडिया और बेनिफिशियल ओनरशिप की जाँच शामिल है। अकेली वॉचलिस्ट स्क्रीनिंग इनमें से तीन कमियाँ खुली छोड़ देती है।
- सुपरवाइज़र किसी AML प्रोग्राम को इस पर आँकते हैं कि उसने क्या पकड़ा, और अलर्ट कितनी जल्दी बंद हुए।
- रेगुलेटरी कंप्लायंस बिज़नेस मॉडल के अनुसार बदलता है। फ़ॉरेक्स ब्रोकर AML क़ानून और मार्केट अब्यूज़ रेगुलेशन (MAR), दोनों के अधीन होता है। क्रिप्टो एक्सचेंज पर वर्चुअल एसेट सर्विस प्रोवाइडर (VASP) के नियम और Travel Rule भी लागू होते हैं। प्राइम ब्रोकर ऑनबोर्डिंग के लंबे अरसे बाद तक अपनी काउंटरपार्टियों की स्क्रीनिंग करता रहता है।
- ऑनबोर्डिंग, मॉनिटरिंग और एस्केलेशन एक ही चक्र बनाते हैं। चूक वहाँ होती है जहाँ एक चरण अगले को काम सौंपता है।
- इन-हाउस बिल्ड, पॉइंट सॉल्यूशन की ख़रीद या इंटीग्रेटेड प्लेटफ़ॉर्म अपनाना तय करता है कि रेगुलेटर पूछे तो आपका सबूत कहाँ होगा।
AML स्क्रीनिंग क्या है?
एंटी-मनी लॉन्ड्रिंग (AML) स्क्रीनिंग किसी रेगुलेटेड फ़र्म के हर ग्राहक, काउंटरपार्टी और पेमेंट को सैंक्शन, PEP और एडवर्स-मीडिया डेटा से मिलाती है, ताकि मनी लॉन्ड्रिंग और टेररिस्ट फ़ाइनेंसिंग का जोखिम पकड़ा जा सके।
जब तक खाता खुला रहता है, स्क्रीनिंग दोहराई जाती है। सैंक्शन लिस्ट में रातोंरात नया नाम जुड़ सकता है, और कम जोखिम वाला रिटेल ट्रेडर ऑनबोर्डिंग के एक साल बाद किसी PEP का बिज़नेस पार्टनर बन सकता है।
EU में एंटी-मनी लॉन्ड्रिंग रेगुलेशन (AMLR) 10 जुलाई 2027 से सभी 27 सदस्य देशों में सीधे लागू होता है , और देशों द्वारा अपने क़ानून में उतारे गए उन रूपों की जगह लेता है जिनके कारण एक ही ग्राहक को अलग-अलग देशों में अलग-अलग जाँच झेलनी पड़ती थी।
AML स्क्रीनिंग की मुख्य जाँचें
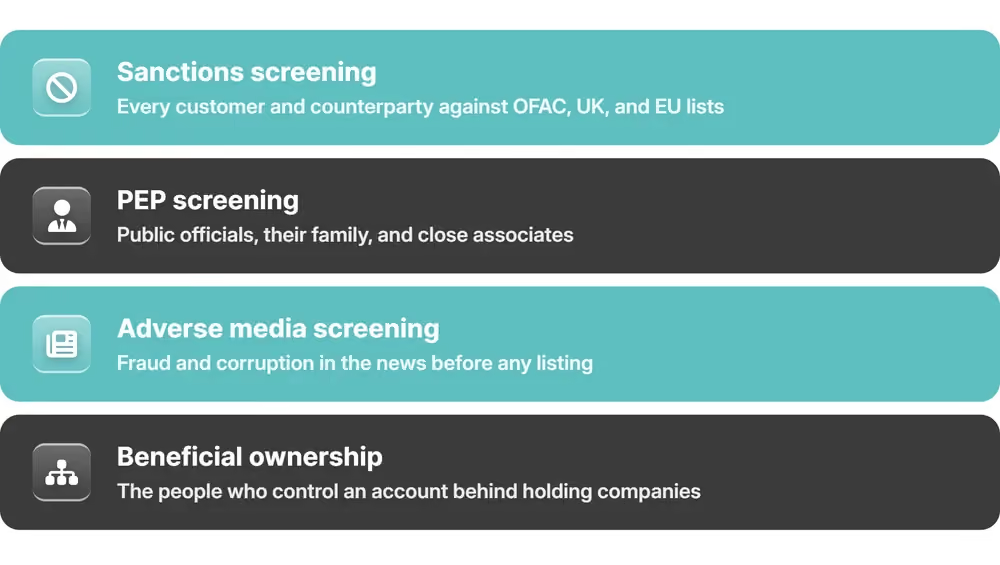
पूरी स्क्रीनिंग स्टैक में चार जाँचें होती हैं, और हर एक उस जोखिम को पकड़ती है जिसे बाक़ी तीन अक्सर छोड़ जाती हैं।
सैंक्शन स्क्रीनिंग
सैंक्शन स्क्रीनिंग हर ग्राहक और हर काउंटरपार्टी के नाम को आधिकारिक लिस्टों से मिलाती है, जैसे अमेरिकी ऑफ़िस ऑफ़ फ़ॉरेन ऐसेट्स कंट्रोल (OFAC) की SDN लिस्ट और यूके सैंक्शंस लिस्ट। यह मिलान ऑनबोर्डिंग पर होता है, और फिर हर बार जब कोई लिस्ट बदलती है।
FCA ने जिन फ़र्मों की समीक्षा की, उनमें से करीब दो-तिहाई ही लिस्ट का अपडेट एक दिन के अंदर लोड करती हैं। रेगुलेटर की अपनी टेस्टिंग में स्क्रीनिंग सिस्टम ने सैंक्शन वाले पक्ष को सटीक नाम मिलने पर 90% अलर्ट में पकड़ा, पर स्पेलिंग अलग होने पर 75% में ।
PEP स्क्रीनिंग
PEP स्क्रीनिंग उन ग्राहकों को पहचानती है जो कोई प्रमुख सार्वजनिक पद संभाल रहे हैं या हाल में संभाल चुके हैं, साथ ही उनके निकट परिवार और करीबी सहयोगियों को भी, और खाते को एन्हांस्ड ड्यू डिलिजेंस (EDD) में भेज देती है।
PEP मैच पर जोखिम के अनुपात वाली डिलिजेंस करनी होती है: फ़ंड के स्रोत और वेल्थ के स्रोत का दस्तावेज़, छोटा रिव्यू चक्र, और खाते से ट्रेड शुरू होने से पहले किसी सीनियर मैनेजर की मंज़ूरी। ग्राहक को ठुकराना शर्त नहीं है। इन फ़ाइलों में FCA को सबसे अधिक वही डिलिजेंस मिलती है जो हुई थी, पर दर्ज नहीं हुई। अगली समीक्षा में दिखाने को कुछ नहीं बचता।
एडवर्स मीडिया और बेनिफिशियल ओनरशिप की जाँच
एडवर्स मीडिया स्क्रीनिंग उस ग्राहक को चिह्नित करती है जिसका नाम धोखाधड़ी, भ्रष्टाचार या सैंक्शन से बचने की विश्वसनीय रिपोर्टिंग में आया हो। बेनिफिशियल ओनरशिप की जाँच उस व्यक्ति तक पहुँचती है जो होल्डिंग कंपनियों के पीछे से कॉरपोरेट खाते को नियंत्रित करता है। दोनों वह जोखिम पकड़ लेती हैं जिसे आधिकारिक लिस्ट अभी नहीं पकड़ती।
FCA को फ़र्में सबसे ज़्यादा स्वामित्व पर जूझती मिलीं। वे बहुस्तरीय ढाँचों में ऊपर बैठे मालिकों तक नहीं पहुँच पाती थीं, और जब कड़ी किसी मध्यस्थ से गुज़रती थी तो काउंटरपार्टी को नामित व्यक्ति से जोड़ नहीं पाती थीं। कॉरपोरेट क्लाइंट में जाँच को इकाई के पीछे बैठे बेनिफिशियल ओनर तक पहुँचना होता है।
आज का AML रेगुलेटरी परिदृश्य
अलर्ट डेटा अब वह सबूत है जिसके आधार पर सुपरवाइज़र काम करता है। फ़रवरी 2022 से FCA फ़र्मों के स्क्रीनिंग कैलिब्रेशन की जाँच ख़ुद कर रहा है, उनके अपने फ़ाइनेंशियल-क्राइम रिटर्न के मुक़ाबले, और जहाँ यह नाकाम रहा उसे प्रकाशित कर रहा है, नाम के आगे लगी उन सम्मानसूचक उपाधियों तक जिन्होंने मैच को अलर्ट थ्रेशहोल्ड से नीचे धकेल दिया।
EU यही अपेक्षा एक ही सुपरवाइज़र में केंद्रीकृत कर रहा है। फ़रवरी 2026 में प्रकाशित यूरोपीय एंटी-मनी लॉन्ड्रिंग अथॉरिटी (AMLA) के पहले कार्यक्रम दस्तावेज़ में नई अथॉरिटी सदस्य देशों में एक साझा AML रूलबुक और एकसमान सुपरविज़न 2028 तक देने के लिए प्रतिबद्ध है। इसे पूरा करने के लिए अथॉरिटी के स्टाफ़ की संख्या 120 से बढ़कर 432 हो रही है।
AML स्क्रीनिंग किसे चाहिए और क्यों
लाइसेंसशुदा फ़ॉरेक्स ब्रोकर, क्रिप्टो एक्सचेंज, प्राइम ब्रोकर, या ऐसा फ़िनटेक जो क्लाइंट का पैसा रखता या ट्रांसफ़र करता है, उस देश के AML क़ानून के तहत ऑब्लाइज्ड एंटिटी है जिसने उसे लाइसेंस दिया। यहीं से फ़र्मों के रास्ते अलग होते हैं: कौन-सी AML जाँच चले, किन संबंधों पर चले, और नतीजा कौन-सा रेगुलेटर आँके।
रेगुलेटर कितना दबाव डालता है, यह उस देश के अपने फ़ाइनेंशियल एक्शन टास्क फ़ोर्स (FATF) चक्र पर निर्भर करता है। यह चक्र अब पाँचवें दौर में है, जो व्यावहारिक प्रभावशीलता आँकता है। जिस देश की ऑन-साइट विज़िट बाक़ी हो, जैसे यूके की जून 2027 में है, वह आमतौर पर उससे पहले अपनी फ़र्मों पर ज़्यादा दबाव डालता है।
फ़ॉरेक्स ब्रोकर और MiFID एक्सपोज़र
MiFID लाइसेंस वाला फ़ॉरेक्स ब्रोकर AML क़ानून के तहत ऑनबोर्डिंग पर क्लाइंट की स्क्रीनिंग करता है। इसके बाद मार्केट अब्यूज़ रेगुलेशन (MAR) उसे ट्रेडिंग पर नज़र रखने और संदिग्ध ऑर्डर तथा ट्रांज़ैक्शन रिपोर्ट करने के लिए बाध्य करता है। MiFID II का क्लाइंट वर्गीकरण इसी मॉनिटरिंग को फ़ीड करता है। बड़े आकार में हेज करने वाली एलिजिबल काउंटरपार्टी और चंद लॉट ट्रेड करने वाला रिटेल क्लाइंट अलग-अलग फ़ुटप्रिंट छोड़ते हैं।
लेयरिंग ऐसी KYC फ़ाइल पर सामान्य ट्रेडिंग जैसी दिखती है जो बाक़ी मायनों में साफ़ हो। यह तभी सामने आती है जब सर्विलांस और स्क्रीनिंग एक ही ग्राहक रिकॉर्ड पढ़ें।
क्रिप्टो एक्सचेंज और VASP दायित्व
FATF के रेकमेंडेशन 15 के तहत क्रिप्टो एक्सचेंज एक वर्चुअल एसेट सर्विस प्रोवाइडर (VASP) है। फ़ॉरेक्स ब्रोकर वाली जाँचों के अतिरिक्त यह वॉलेट एड्रेस की स्क्रीनिंग भी करता है, और Travel Rule के तहत काउंटरपार्टी VASP के साथ ऑरिजिनेटर तथा बेनिफ़िशियरी के विवरण का आदान-प्रदान करता है। EU में यह डेटा हर ट्रांसफ़र के साथ जाता है, राशि कुछ भी हो।
क़ानून का फैलाव सुपरविज़न से तेज़ रहा है। FATF के जुलाई 2026 अपडेट के मुताबिक़ सर्वे की 109 में से 91 ज्यूरिसडिक्शन में Travel Rule का क़ानून लागू है , जो एक साल पहले उत्तरदाताओं के 73% से बढ़ा है, जबकि उन 91 में से 60% ने इसके तहत अभी तक एक भी सुपरवाइज़री कार्रवाई नहीं की है।
लाइसेंसिंग इन नियंत्रणों को बाज़ार में प्रवेश की शर्त बना देती है। हांगकांग में 1 अगस्त 2025 से फ़िएट-रेफ़रेंस्ड स्टेबलकॉइन जारी करने के लिए लाइसेंस अनिवार्य है, और इसके साथ AML/CFT गाइडलाइन जुड़ी है। यह लाइसेंस चंद फ़र्मों को ही मिलता है। अप्रैल 2026 में रेगुलेटर ने 36 आवेदनों में से दो लाइसेंस दिए ।
प्राइम ब्रोकर और इंस्टिट्यूशनल डेस्क
प्राइम ब्रोकर का एक्सपोज़र उसकी सेटलमेंट चेन की हर फ़र्म से होकर जाता है। इसलिए काउंटरपार्टियाँ, कस्टोडियन और लिक्विडिटी प्रोवाइडर हर संबंध की पूरी अवधि तक स्क्रीनिंग में रहते हैं।
यहाँ जो जाँच मायने रखती है, वह यह है कि काउंटरपार्टी का मालिक कौन है और नियंत्रण किसके पास है। FCA के केसवर्क में कॉरपोरेट ग्रुप के अंदर का एक संबंध ही काफ़ी था यह छिपा देने के लिए कि काउंटरपार्टी किसी नामित व्यक्ति के स्वामित्व में है या नहीं। उसी समीक्षा में जो फ़र्में बेहतर निकलीं, उन्होंने हर काउंटरपार्टी की गतिविधि को ऑनबोर्डिंग पर घोषित बिज़नेस मॉडल से मिलाया।
AML स्क्रीनिंग कैसे काम करती है
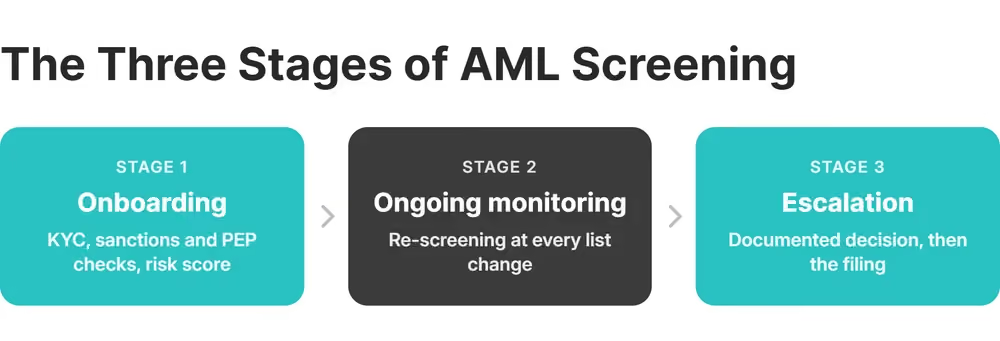
स्क्रीनिंग तीन जुड़े चरणों में चलती है: ऑनबोर्डिंग, ऑनगोइंग मॉनिटरिंग और एस्केलेशन। सुपरवाइज़र सबसे ज़्यादा चूक इनके बीच के हैंडऑफ़ में पाते हैं। जब तीनों चरण अलग-अलग रिकॉर्ड रखते हैं, तो पेमेंट सिस्टम उसी निकासी को मंज़ूरी दे देता है जिसे मॉनिटरिंग पहले ही फ़्लैग कर चुकी होती है।
ऑनबोर्डिंग और कस्टमर ड्यू डिलिजेंस
ऑनबोर्डिंग स्क्रीनिंग नो योर कस्टमर (KYC) नियमों के तहत पहचान की पुष्टि करती है, नाम को सैंक्शन लिस्टों और PEP डेटाबेस से मिलाती है, और खाते से ट्रेड खुलने से पहले रिस्क स्कोर देती है।
इसके बाद रिस्क-बेस्ड अप्रोच से तय होता है कि फ़ाइल कितनी गहरी होगी। कम जोखिम वाले देश के रिटेल क्लाइंट पर स्टैंडर्ड कस्टमर ड्यू डिलिजेंस (CDD) होती है, जबकि FATF की ग्रे लिस्ट वाले देश का कॉरपोरेट खाता खुलने से पहले फ़ंड के स्रोत का दस्तावेज़ और सीनियर मंज़ूरी माँगता है।
इन जाँचों को शुरू करने वाले थ्रेशहोल्ड क्रिप्टो में किसी भी दूसरे सेक्टर से नीचे हैं। EU के AMLR के तहत क्रिप्टो-एसेट सर्विस प्रोवाइडर पूरी ड्यू डिलिजेंस €1,000 के ओकेज़नल ट्रांज़ैक्शन पर लागू करता है, और इस राशि से नीचे भी ग्राहक की पहचान करता है। ज़्यादातर अन्य वित्तीय संस्थाओं के लिए पहला थ्रेशहोल्ड €10,000 है।

ऑनगोइंग ट्रांज़ैक्शन मॉनिटरिंग
सैंक्शन लिस्ट का हर बदलाव पूरे ग्राहक-आधार की दोबारा स्क्रीनिंग कराता है। रियल-टाइम मॉनिटरिंग उलटी दिशा में चलती है: हर डिपॉज़िट, निकासी और ट्रेड को उस गतिविधि से मिलाती है जो ऑनबोर्डिंग पर ग्राहक से अपेक्षित थी।
FCA की ब्रीच रिपोर्टें बताती हैं कि इससे क्या पकड़ में आता है: धारक के नामित होने के कुछ दिनों के अंदर बाहर निकले फ़ंड, या किसी नामित व्यक्ति से नाता छिपाने के लिए क्रिप्टो वॉलेट के रास्ते घुमाया गया पैसा। दोनों सिर्फ़ खाते से जुड़े पूरे पेमेंट डेटा में उभरते हैं।
B2CORE में सभी पेमेंट प्रोवाइडरों के डिपॉज़िट और निकासी एक ही पेमेंट सिस्टम सर्विस से गुज़रते हैं, जो डिपॉज़िट के समय मिली राशि और फ़ीस लॉग करती है।
चुराया हुआ लॉगिन एक साफ़ खाते को किसी और के पैसे का रास्ता बना देता है, इसलिए अकाउंट सिक्योरिटी मॉनिटरिंग के साथ जुड़ जाती है। B2CORE का iOS ऐप अनजानी लोकेशन से लॉगिन, पासवर्ड रीसेट या 2FA बदलाव पर अलर्ट भेजता है ।
एस्केलेशन और सस्पिशस एक्टिविटी रिपोर्टिंग
एस्केलेशन मॉनिटरिंग अलर्ट को दस्तावेज़ी फ़ैसले में बदलता है, और इसकी तय समय-सीमा डिटेक्शन से शुरू होती है। अमेरिका में मनी सर्विसेज़ बिज़नेस के रूप में रजिस्टर्ड क्रिप्टो एक्सचेंज अपनी सस्पिशस एक्टिविटी रिपोर्ट $2,000 या उससे अधिक के ट्रांज़ैक्शन पर डिटेक्शन के 30 कैलेंडर दिनों के भीतर दाखिल करता है , और आगे के 30 दिन तभी मिलते हैं जब वह संदिग्ध की पहचान न कर सके।
USA PATRIOT Act द्वारा संशोधित Bank Secrecy Act के तहत वही एक्सचेंज एक लिखित AML कंप्लायंस प्रोग्राम भी बनाए रखता है, जिसमें इंटरनल कंट्रोल, एक नामज़द कंप्लायंस ऑफ़िसर और कर्मचारियों की निरंतर ट्रेनिंग शामिल होती है।
यहाँ असफलता शायद ही कभी डिटेक्शन में होती है। FCA की समीक्षा में एक बैंक के अलर्ट नए नामित व्यक्ति पर बजे, फिर भी पाबंदियाँ लगने से पहले उसके पेमेंट निकल गए। रेगुलेटर कारण टीमों के बीच का हैंडऑफ़ बताता है। जिन्हें उसने मज़बूत आँका, वे आम प्रथाएँ हैं:
- अलर्ट बंद करने की आंतरिक समय-सीमा
- हर बंद अलर्ट पर लिखित कारण
- गुणवत्ता के लिए उन क्लोज़र का नमूना लेने वाला दूसरा रिव्यूअर
मज़बूत मॉनिटरिंग नियम कैसे सेट करें
मॉनिटरिंग नियम तभी अपनी जगह बनाता है जब वह असली जोखिम पकड़े और एनालिस्ट को अलर्ट के ढेर में न दबा दे। ट्रू मैच इतने कम होते हैं कि ट्यूनिंग का वज़न ख़ुद नियम जितना होता है।
FCA के डेटा में, बार-बार ग्राहक स्क्रीनिंग चलाने वाली 95% फ़र्मों को 2022 से एक भी ट्रू सैंक्शन मैच नहीं मिला । उन फ़र्मों में एनालिस्ट ने जो भी अलर्ट खोला, वह फ़ॉल्स पॉज़िटिव था।
नियम को कसने से यह लागत मिटती नहीं, केवल सरक जाती है। अलर्ट फिर भी बजता है, और फ़र्म का अपना सर्विस लेवल तय करता है कि फ़ंड निकलने से पहले कोई उस तक पहुँचे या नहीं। वेंडर मशीन लर्निंग से थ्रेशहोल्ड ट्यून करे, तब भी सेटिंग समझाने का काम फ़र्म का रहता है। FCA के निष्कर्ष उन्हें बिना समीक्षा छोड़ना ख़राब प्रथा मानते हैं।
ट्रांज़ैक्शन थ्रेशहोल्ड और लेयरिंग के संकेत
थ्रेशहोल्ड नियम तय राशि से ऊपर के एक ट्रांज़ैक्शन को फ़्लैग करते हैं। लेयरिंग नियम उस पैटर्न को पकड़ते हैं जो इसी सीमा के नीचे बने रहने के लिए गढ़ा गया हो।
जिस फ़ाइलिंग नियम के अधीन आप हैं, उसी से शुरू करें, जैसे $2,000 की निचली सीमा जिस पर अमेरिकी मनी सर्विसेज़ बिज़नेस संदिग्ध ट्रांज़ैक्शन रिपोर्ट करता है। डिटेक्शन थ्रेशहोल्ड उससे नीचे रखें, ताकि पैटर्न फ़ाइल करने की बाध्यता से पहले सामने आ जाए। तीन पैटर्न ऐसे हैं जिनका अपना-अपना नियम होना चाहिए:
- एक ही दिन में कई डिपॉज़िट, हर एक रिपोर्टिंग थ्रेशहोल्ड से ठीक नीचे, यानी स्ट्रक्चरिंग का रूप
- उसी हफ़्ते खुले खातों के बीच ट्रांसफ़र की शृंखला
- ऐसा डिपॉज़िट जो एक घंटे के अंदर निकाल लिया जाए, बीच में बिना किसी ट्रेड के
हाई-रिस्क ज्यूरिसडिक्शन फ़्लैग
ज्यूरिसडिक्शन फ़्लैग ग्राहक के देश-एक्सपोज़र को नियम के स्कोर में जोड़ता है। आधार FATF की वे लिस्ट हैं जिनमें बढ़ी निगरानी वाले ज्यूरिसडिक्शन हैं, या जिन पर कार्रवाई का आह्वान है। देश-एक्सपोज़र पासपोर्ट से आगे बढ़कर निवास और फ़ंडिंग बैंक तक जाता है, और हर एक का अपना स्कोर होता है।
देशों का स्कोर ख़ुद लगाएँ। जहाँ फ़र्मों ने वेंडर से ज्यूरिसडिक्शन रेटिंग ख़रीदी और उन्हें कभी चुनौती नहीं दी, वहाँ FCA ने कमज़ोरी चिह्नित की। कुछ मामलों में वे रेटिंग FATF के अपने आकलन से मेल नहीं खाती थीं।
सुपरवाइज़र आपके अलर्टों की कतार को आँकता है, और ट्रू मैच उसी कतार में फ़ॉल्स पॉज़िटिव के साथ इंतज़ार करता है।
कंप्लायंस के लिए बनाएँ, ख़रीदें या पार्टनर लें
आप AML स्क्रीनिंग के टूल इन-हाउस बना सकते हैं, स्टैंडअलोन पॉइंट सॉल्यूशन ख़रीद सकते हैं, या स्क्रीनिंग को इंटीग्रेटेड प्लेटफ़ॉर्म के हिस्से के रूप में ले सकते हैं। हर विकल्प स्क्रीनिंग डेटा को अलग जगह रखता है, और छूटे अलर्ट को समझाने वाला व्यक्ति भी बदल जाता है।
इन-हाउस बिल्ड नियमों और डेटा मॉडल पर पूरा नियंत्रण देता है। बिल हर साल लिस्ट फ़ीड, हर लिस्ट-बदलाव के बाद दोबारा टेस्टिंग, और रेगुलेटर द्वारा थ्रेशहोल्ड बदलने पर ऑन-कॉल डेवलपरों के रूप में आता है। FCA की टेस्टिंग में ऐसे लंबे नाम मिले जो सिस्टम की कैरेक्टर सीमा लाँघ गए और चुपचाप फ़ेल हो गए। अपना फ़िल्टर ख़ुद बनाने वाली फ़र्म इस बग को ख़ुद ही ढूँढती है।
स्टैंडअलोन पॉइंट टूल चंद दिनों में डिप्लॉय हो जाता है और स्क्रीनिंग अच्छा करता है, पर उस रिकॉर्ड से जो CRM और पेमेंट सिस्टम से अलग रखा जाता है। अलर्ट एक सिस्टम में बजता है, खाता दूसरे में रहता है, और निकासी तीसरे में क्लियर होती है।
इंटीग्रेटेड पार्टनर स्क्रीनिंग को उसी सिस्टम के अंदर रखता है जो पहले से खाता खोलता है और डिपॉज़िट प्रोसेस करता है। गवर्नेंस फिर भी आपके पास रहती है। जब कई फ़र्मों को अपने वेंडर से पूछना पड़ा कि कोई नाम अलर्ट क्यों नहीं हुआ, तो FCA ने इस निर्भरता को ख़राब प्रथा करार दिया। आप तीन रिकॉर्ड के बजाय एक सँभालते हैं।
एक नज़र में तुलना
इस चुनाव को पाँच मानदंड तय करते हैं।
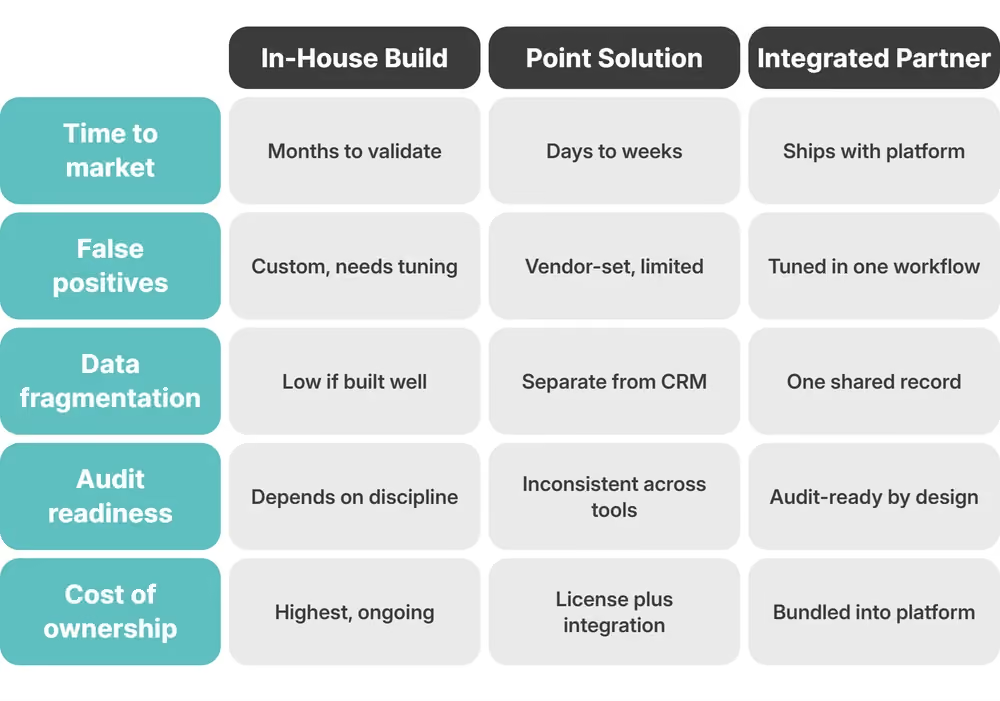
इन-हाउस बिल्ड उस फ़र्म के लिए ठीक बैठता है जिसके अपने इंजीनियर हों, प्रोडक्ट एक हो और ज्यूरिसडिक्शन एक हो। रिकॉर्ड जैसे ही इस दायरे से आगे बिखरते हैं, यह अपना ख़र्च निकालना बंद कर देता है।
B2BROKER के इकोसिस्टम में AML स्क्रीनिंग
B2BROKER के इकोसिस्टम में AML स्क्रीनिंग B2CORE के अंदर चलती है। यही बैक ऑफ़िस खाता खोलता है, KYC फ़ाइल रखता है और डिपॉज़िट प्रोसेस करता है। स्क्रीनिंग अलर्ट और उनके पीछे का सबूत उसी क्लाइंट फ़ाइल में रहते हैं, KYC दस्तावेज़ों और पेमेंट इतिहास के बगल में।
B2CORE 150 से ज़्यादा तैयार इंटीग्रेशन लेकर आता है, इनमें KYC और एंटीफ्रॉड प्रोवाइडर भी शामिल हैं। वे प्रोवाइडर जो भी नतीजा लौटाएँ, वह क्लाइंट रिकॉर्ड में ही रहता है। रोल-बेस्ड यूज़र ग्रुप तय करते हैं कि कौन-सा कंप्लायंस ऑफ़िसर किन क्लाइंट को देखे, और ऑडिट ट्रेल दर्ज करता है कि किसने क्या और कब बदला।
यही रिकॉर्ड बाक़ी स्टैक को फीड करता है। मल्टी-एसेट लिक्विडिटी प्राइसिंग मुहैया कराती है, B2TRADER ट्रेडिंग गतिविधि को क्लाइंट रिकॉर्ड में भेजता है, और B2BROKER का पार्टनर B2BINPAY , B2CORE के साथ इंटीग्रेटेड होकर, क्रिप्टो पेमेंट वाला हिस्सा संभालता है और डिपॉज़िट तथा निकासी को उसी कंप्लायंस रिकॉर्ड में रखता है।
सेवा पर क़ानूनी और ज्यूरिसडिक्शन संबंधी सीमाएँ हैं। नियम और शर्तें यहाँ देखें ।
B2CORE CRM और इंटीग्रेटेड पेमेंट
B2CORE कंप्लायंस रिकॉर्ड को अपडेट रखता है, क्लाइंट को फ़्रीज़ किए बिना। इसकी v21 रिलीज़ में डायनामिक एड्रेस वेरिफ़िकेशन जोड़ा गया, ताकि क्लाइंट का पता बदलने पर रिकॉर्ड ऑडिट के लिए तैयार रहे और उसकी ट्रेडिंग न रुके। उसी रिलीज़ का ज्यूरिसडिक्शन-आधारित सेगमेंटेशन क्लाइंट के देश के हिसाब से फ़ीचर चालू या बंद करता है।
पेमेंट सिस्टम सर्विस मॉनिटरिंग नियमों को एक ही पेमेंट रिकॉर्ड सौंपती है, अन्यथा हर प्रोवाइडर अपना अलग रिकॉर्ड रखता।
इस बैक ऑफ़िस के पीछे एक रेगुलेटेड ऑपरेटर है। B2BROKER 2014 से ब्रोकरेज इन्फ़्रास्ट्रक्चर बना रहा है, और उसके पास 10 से ज़्यादा अपने रेगुलेटरी लाइसेंस हैं। हर लाइसेंस उसकी एक इकाई को उन्हीं AML दायित्वों के तहत लाता है जो उसके क्लाइंट पर लागू होते हैं। इस पर 1,000 से ज़्यादा कॉरपोरेट क्लाइंट चल रहे हैं।
आप जो राह भी चुनें, शुरुआत इस सवाल से करें कि सुपरवाइज़र पूछे तो अलर्ट, KYC फ़ाइल और पेमेंट कहाँ रहेंगे, और B2BROKER की टीम के साथ इसे अपने वर्टिकल तथा ज्यूरिसडिक्शन पर मैप करें।
AML स्क्रीनिंग के बारे में अक्सर पूछे जाने वाले प्रश्न
AML स्क्रीनिंग क्या है और यह कैसे काम करती है?
यह ग्राहकों, काउंटरपार्टियों और ट्रांज़ैक्शन को सैंक्शन, PEP तथा एडवर्स-मीडिया डेटा से मिलाती है। मिलान ऑनबोर्डिंग पर होता है, और दोबारा तब जब कोई लिस्ट बदले या ग्राहक की प्रोफ़ाइल बदले। मैच दस्तावेज़ी समीक्षा में जाता है, और जहाँ वह समीक्षा संदेह की पुष्टि करे, वहाँ ऐसी फ़ाइलिंग में जाता है जिसकी अपनी समय-सीमा होती है।
AML स्क्रीनिंग में कौन-सी जाँचें शामिल हैं?
सैंक्शन, PEP, एडवर्स मीडिया और बेनिफिशियल ओनरशिप। पहली दो नामों को आधिकारिक लिस्टों से मिलाती हैं, जबकि बाक़ी दो वह जोखिम ढूँढती हैं जिसे ये लिस्टें अभी नहीं पकड़ पाई हैं, ख़बरों में और कॉरपोरेट ढाँचों के पीछे।
क्या ब्रोकर को AML स्क्रीनिंग इन-हाउस बनानी चाहिए या इंटीग्रेटेड कंप्लायंस पार्टनर लेना चाहिए?
इन-हाउस तब बनाएँ जब आपके पास इंजीनियर हों जो एक ज्यूरिसडिक्शन में एक प्रोडक्ट के लिए लिस्ट फ़ीड और मैचिंग लॉजिक संभाल सकें। कई ज्यूरिसडिक्शन में B2CORE जैसा इंटीग्रेटेड पार्टनर पूरी कड़ी को एक रिकॉर्ड में रखता है, उसी रूप में जिसमें सुपरवाइज़र उसे देखना चाहता है।
फ़ॉरेक्स ब्रोकर और क्रिप्टो एक्सचेंज के AML स्क्रीनिंग दायित्व कैसे अलग हैं?
फ़ॉरेक्स ब्रोकर अपने राष्ट्रीय AML क़ानून के तहत स्क्रीनिंग करता है, और MAR जिन संदिग्ध ट्रांज़ैक्शन रिपोर्ट की माँग करता है उनके लिए ट्रेडिंग पर नज़र रखता है। क्रिप्टो एक्सचेंज वॉलेट स्क्रीनिंग जोड़ता है, तथा Travel Rule के तहत काउंटरपार्टी एक्सचेंज के साथ ऑरिजिनेटर और बेनिफ़िशियरी डेटा का आदान-प्रदान करता है। EU में यह आदान-प्रदान किसी भी राशि पर लागू होता है।
ब्रोकर मज़बूत AML ट्रांज़ैक्शन मॉनिटरिंग नियम कैसे सेट करें?
थ्रेशहोल्ड उस फ़ाइलिंग नियम से तय करें जो आप पर लागू होता है, उनके नीचे रह जाने वाले पैटर्न के लिए लेयरिंग नियम लिखें, और FATF लिस्ट को आधार बनाकर अपने ज्यूरिसडिक्शन स्कोर ख़ुद रखें। फ़ॉल्स पॉज़िटिव की दर हर महीने देखें; यही संख्या तय करती है कि ट्रू मैच समय पर खुलेगा या नहीं।
अनुशंसित लेख
हमारा न्यूज़लेटर सब्सक्राइब करें