Regulação do copy trading por região: um mapa de risco para corretoras

Fundadores perguntam se o copy trading é legal no mercado-alvo, mas a legalidade raramente impede o lançamento. O que emperra é a categoria em que o regulador enquadra o serviço e o banco que precisa concordar em manter os recursos dos clientes.
A revisão de 2025 da Organização Internacional das Comissões de Valores (IOSCO) constatou que o copy trading é comercializado e vendido de forma transfronteiriça , com venda a partir do exterior que leva o supervisor a exigir licença local.
A regulação do copy trading por região é o conjunto de regras que cada mercado aplica a um serviço que replica as ordens de um trader nas contas de outros clientes. Três variáveis mudam de mercado para mercado: a categoria de licença em que o serviço se enquadra, o regulador que o supervisiona e o rigor com que esse regulador aplica as regras.
Este guia mapeia essas variáveis no Oriente Médio e no Norte da África, na América Latina, no Sudeste Asiático, na Europa Central e Oriental e na Comunidade dos Estados Independentes (CEI), e aponta qual delas pesa primeiro no seu lançamento.
Principais conclusões
- O regulador enquadra o copy trading como gestão de carteiras, consultoria de investimentos ou transmissão de ordens. Esse rótulo define a licença, o capital e as checagens de clientes.
- As cinco regiões diferem no que trava um lançamento: revisões de conduta no Golfo, credenciamento de analistas no Brasil, listas de alerta no Sudeste Asiático, alcance do passaporte da MiFID II e atrito de liquidação na Rússia.
- O copy trading de criptoativos fica sob a legislação de valores mobiliários sempre que o token ou o produto vinculado passa no teste local de valor mobiliário, como na orientação da Comissão de Valores Mobiliários (CVM) do Brasil.
- A plataforma precisa produzir registros de suitability, divulgações sobre o trader copiado, trilha de auditoria por ordem copiada, limites de exposição e uma trava de emergência (kill switch) na conta master.
- Uma checagem de classificação ou uma checagem bancária feita depois do lançamento aparece como atraso de licenciamento, perda de canais de pagamento e perda de contas.
Quem detém a discricionariedade de cada operação define a licença de copy trading
A primeira coisa que o regulador examina é quem decide cada operação. Na União Europeia, essa resposta enquadra o serviço em gestão de carteiras, consultoria de investimentos ou recepção e transmissão de ordens (RTO). As outras quatro regiões constroem as próprias categorias a partir do mesmo fato. Cada categoria traz a sua permissão, o que torna o mesmo produto passível de licença num mercado e não autorizado no seguinte.
A ESMA, a Autoridade Europeia dos Valores Mobiliários e dos Mercados, fixou o critério no briefing de supervisão de 2023. Quando a plataforma executa as operações copiadas automaticamente e o seguidor não age em cada operação, o serviço é gestão de carteiras . O seguidor que aprova cada operação antes do envio desloca o serviço para a consultoria ou para a RTO.
Um nível de stop-loss ou uma aprovação geral, dada uma única vez, não conta como ação por operação. Isso deixa a maior parte dos sistemas de cópia do lado da execução automática, inclusive os rankings para copiar com um clique que a eToro popularizou.
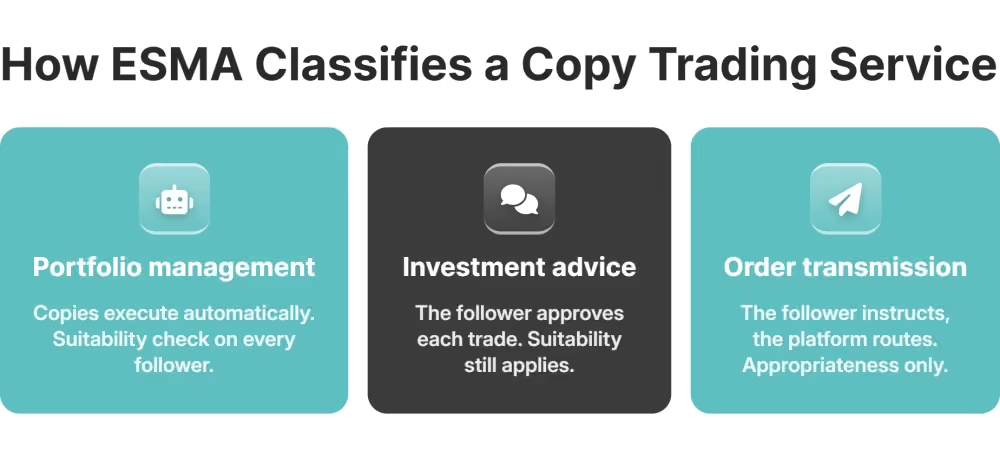
A gestão de carteiras é o mais pesado dos três rótulos. Sob esse enquadramento, a corretora precisa de:
- permissão para a gestão discricionária dos instrumentos financeiros do cliente, com o capital que essa permissão exige
- avaliação de suitability de cada seguidor, enquanto a RTO exigiria apenas verificação de appropriateness (caráter apropriado)
- divulgação de custos e encargos antes do início do mandato
- registros que mostrem que cada operação copiada permaneceu dentro do mandato do seguidor
A mesma pergunta enquadra as estruturas de PAMM e MAM na MiFID II, em que o gestor que opera uma conta agrupada exerce a mesma discricionariedade de um master copiado. A IOSCO constatou que os produtos copiados se concentram em contratos por diferença (CFDs), tanto no mercado de forex quanto no de cripto, e trazem as regras de alavancagem do varejo para a mesma discussão.
O nome usado no marketing não muda nada disso. Os reguladores ouvidos pela IOSCO tratam copy trading, mirror trading e social trading como uma única prática e testam o fluxo de execução por trás do nome que a empresa adota. A pessoa copiada, o provedor de sinais na formulação da ESMA, fica sujeita ao Regulamento de Abuso de Mercado (Market Abuse Regulation) quando emite recomendações ou se apresenta como especialista. As posições dela são lidas como recomendações por quem a segue.
Oriente Médio e Norte da África: supervisão do licenciamento e lacunas de governança no Golfo
A Autoridade de Serviços Financeiros de Dubai (DFSA) não proíbe o copy trading. As revisões dela testam se os controles internos da corretora cresceram no mesmo ritmo dos volumes negociados, a começar pelas operações em conta pessoal dos funcionários.
O regulador publicou o primeiro boletim de supervisão de conduta, o Conduct Supervisory Pulse, em junho de 2026, depois de revisar as operações em conta pessoal nas corretoras do Centro Financeiro Internacional de Dubai (DIFC). O setor tinha crescido de 49 corretoras autorizadas em 2022 para 72 em março de 2026. Uma pesquisa anterior da DFSA constatou que 18% das empresas não tinham política escrita de operações em conta pessoal , e 32% não mantinham registro algum das operações dos funcionários.
Para quem opera copy trading, essa lacuna recai sobre a conta master. Com centenas de contas de clientes ligadas a um trader master que a corretora emprega, a falta de uma regra de aprovação prévia vira uma constatação de conduta multiplicada pelo número de seguidores.
A entrada no Golfo começa no back office. No B2CORE , o KYC transfronteiriço e as permissões de marketing local passam por grupos de usuários por função, com uma trilha de auditoria que registra as aprovações e o histórico de operações que o revisor pede desde a primeira operação copiada.
América Latina: a CVM trata o copy trading pago como análise de valores mobiliários
Desde julho de 2025, um serviço de copy trading no Brasil que cobra taxas recorrentes é tratado como análise de valores mobiliários, atividade regulada cujo exercício exige credenciamento do trader copiado e da plataforma por trás dele. O Ofício Circular 3/2025 afirma que o trader que cobra taxa de adesão, mensalidade ou anuidade produz recomendações de investimento , o que apenas analistas credenciados pela APIMEC Brasil podem fazer.
Como os analistas estão proibidos de negociar, nos períodos de vedação, os valores mobiliários que cobrem, a CVM espera que as operações de copy trading do analista ocorram em ambiente simulado, enquanto as contas dos seguidores executam as operações reais. Uma plataforma montada em torno da conta real do master precisa ser reestruturada antes de se adequar a esse modelo.
O mesmo ofício pede que a plataforma deixe claro que a estratégia copiada pode perder dinheiro e que resultados passados não prometem nada sobre os resultados futuros.
O copy trading de cripto responde a dois reguladores
Criptoativos acrescentam um segundo regulador. Pelo Parecer de Orientação 40 da CVM, um token é valor mobiliário quando representa um valor mobiliário listado ou funciona como contrato de investimento coletivo , o que coloca o copy trading desses tokens sob a legislação de valores mobiliários. Tokens fora desse teste passam à competência do Banco Central do Brasil, cujas regras de ativos virtuais entraram em vigor em fevereiro de 2026 e abrangem a gestão de carteiras de ativos virtuais.
Nada desse regime se estende ao restante da América Latina. Cada um dos outros mercados exige parecer jurídico próprio, canais de pagamento e divulgações, inclusive para um produto de cripto que já estava em conformidade em jurisdição offshore.
Sudeste Asiático: MAS, Comissão de Valores Mobiliários e Futuros de Hong Kong (SFC) e modelos de fiscalização proativa
Em Singapura, em Hong Kong e na Malásia, o perímetro é fiscalizado em público. Os reguladores publicam o nome das empresas que consideram sem licença, e esses registros continuam no ar muito depois de a campanha terminar. Os clientes locais usam essas listas para separar as plataformas reguladas das demais.
A Autoridade Monetária de Singapura (MAS) inclui, na Lista de Alerta ao Investidor, empresas que podem ser confundidas com licenciadas. É uma medida de proteção ao investidor, sem caráter de enforcement. A MAS incluiu a Bybit em 17 de junho de 2026 e a Hyperliquid nove dias depois , nenhuma das duas autorizada a atender usuários em Singapura. A inclusão, ainda assim, é uma declaração pública sobre a situação jurídica da plataforma naquele mercado.
A Comissão de Valores Mobiliários da Malásia inclui nomes em grande volume. Acrescentou 273 nomes à Lista de Alerta ao Investidor em 2024 , e mais 59 só no primeiro trimestre de 2025. No mesmo período de 2024, bloqueou 153 sites e 261 páginas de redes sociais em conjunto com o regulador de comunicações.
Consulte essas listas antes de contratar um influenciador ou um introducing broker (IB) no Sudeste Asiático. Um parceiro que já esteja em alguma delas arrasta consigo o nome da corretora.
Hong Kong transforma o copy trading em atividade licenciada
Hong Kong já estabeleceu como será o seu perímetro. As conclusões da consulta, publicadas com o Gabinete dos Serviços Financeiros e do Tesouro (FSTB) em 26 de maio de 2026, afirmam que o copy trading ou o mirror trading de ativos virtuais em geral exigirá licença de consultoria de VA . Executar essas operações acrescentaria uma licença de negociação (dealing), e executá-las por discricionariedade da própria plataforma acrescentaria a gestão de VA, regime alinhado à licença de gestão de ativos Type 9.
Europa Central e Oriental: MiFID II, ESMA e a divisão entre UE e fora da UE
Nos países da Europa Central e Oriental que integram a União Europeia, a diretiva MiFID se aplica na leitura que a ESMA faz dela. A classificação que você define no país de origem fixa as atividades que o passaporte estende à Polônia ou à Romênia. Uma licença da Comissão de Valores Mobiliários do Chipre (CySEC), da República de Chipre, também se estende por passaporte, enquanto uma licença de Maurício não confere passaporte a nenhum desses países.
Sérvia e Ucrânia ficam fora do passaporte e precisam de análise de licença própria. O Reino Unido também fica de fora e precisa da própria análise: a Autoridade de Conduta Financeira (FCA) já apontou serviços vendidos como copy trading que se revelaram gestão de MAM ou de PAMM.
O passaporte cobre apenas as atividades nomeadas na licença do Estado de origem. Uma empresa licenciada para RTO que executa a cópia de forma automática presta gestão de carteiras sem permissão em cada Estado da União Europeia para o qual faz passaporte. As reclamações chegam primeiro ao regulador de acolhimento.
Toda ordem copiada tem de poder ser reconstituída
Os motores de negociação automatizada passam, então, a pressionar as regras de registro. Cada ordem do master se desdobra em centenas de ordens de clientes quase idênticas, e a empresa precisa ser capaz de reconstituir cada uma. Qualquer derivativo nesse conjunto tem de ser reportado a um repositório de transações, nos termos do Regulamento Europeu de Infraestrutura de Mercado (EMIR). A IOSCO alerta que uma enxurrada de operações idênticas também torna o abuso de mercado mais difícil de rastrear. A trilha de auditoria tem de vincular cada ordem copiada ao master de origem.
A IOSCO também aponta a própria camada de negociação algorítmica, em que falhas de segurança na lógica de cópia e vieses embutidos nela criam riscos próprios.
Esses deveres viram exigências de plataforma para um provedor de copy trading em conformidade : trava de KYC antes de o seguidor poder aderir, controles de risco que limitam a exposição de cada seguidor e um registro de operações que se sustenta quando o regulador pede, meses depois.
CEI: controles de capitais da Rússia e a alternativa de common law do Cazaquistão
Nada na Rússia proíbe o copy trading, e o atrito que existe está na liquidação. O Cazaquistão, vizinho, oferece um caminho de licença pelo Centro Financeiro Internacional de Astana (AIFC), sob o common law.
O Banco da Rússia prorrogou em 1º de setembro de 2026 as restrições a saques de moeda estrangeira em espécie, agora vigentes até 9 de março de 2027 . Pessoas físicas podem sacar no máximo US$ 10.000 em moeda estrangeira de saldos mantidos antes de 9 de março de 2022, e empresas não residentes não podem sacar dólares, euros, libras ou ienes em espécie, em hipótese alguma.
Esses limites valem para o dinheiro em espécie. Esse dinheiro é a ponta visível de um problema maior. Antes de vender para a Rússia, a corretora precisa saber se o seguidor sequer consegue aportar na conta e se um banco correspondente aceita cursar o fluxo.
Se qualquer uma das duas respostas mudar, esses clientes precisam poder ser separados do restante da base. O plano de lançamento precisa de uma resposta para as posições copiadas em aberto, caso o canal de pagamento feche.
O AIFC e a AFSA do Cazaquistão como polo alternativo de licenciamento
O AIFC dá a uma corretora voltada à CEI uma licença num marco regulatório de direito inglês, sob supervisão da Autoridade de Serviços Financeiros de Astana (AFSA), com regras de capital publicadas que um banco pode consultar. A permissão Managing Investments, que cobre a execução discricionária do copy trading, exige capital de base de US$ 150.000 mais ativos líquidos equivalentes a um quarto das despesas operacionais anuais, além de uma taxa de autorização de US$ 7.000.
A AFSA também pede a cada requerente um plano de negócios regulatório de três anos e um programa de monitoramento de compliance. Depois da licença, esse plano vira rotina: quem aprova um master, o que o supervisor recebe, o que um inspetor consegue extrair da trilha de auditoria. Os dois últimos ficam no back office, onde o B2CORE os cobre com aprovações por função e logs de auditoria.
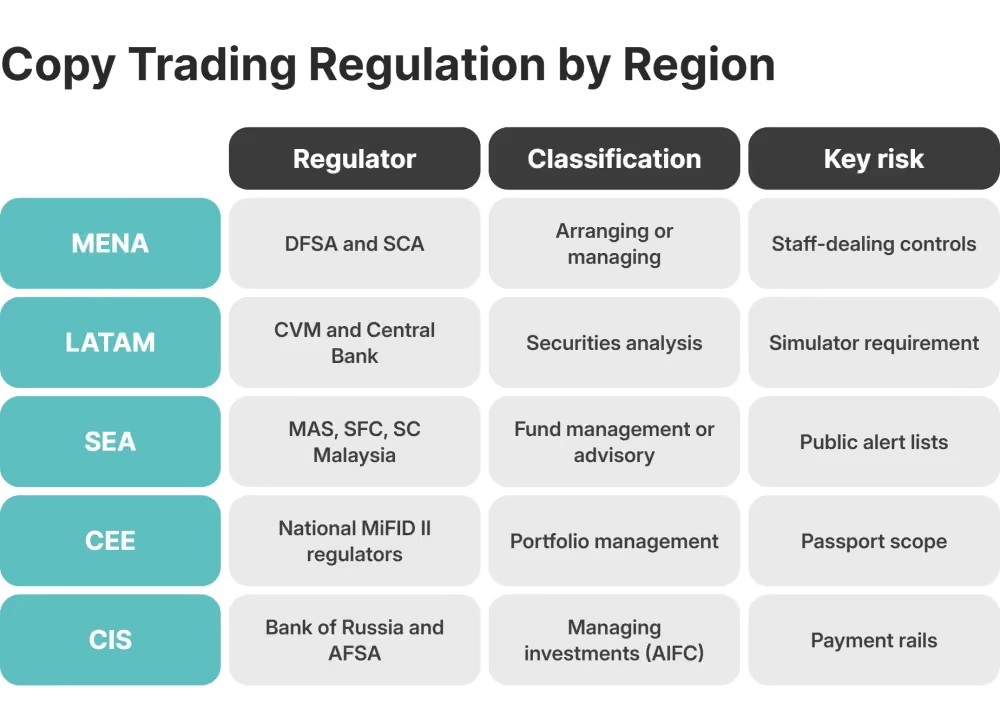
Regulação do copy trading em resumo: regulador, classificação e risco principal por região
A regulação do copy trading por região se resume às mesmas três coisas: o regulador que supervisiona o serviço, o rótulo que o serviço recebe nesse mercado e o atraso que esse rótulo provoca. As cinco regiões diferem mais no risco de operar do que no apelo comercial. A supervisão nos EUA se divide entre a Comissão de Valores Mobiliários dos Estados Unidos (SEC) e a Comissão de Negociação de Futuros de Commodities (CFTC), com regras de alavancagem de varejo que divergem de forma acentuada. Esse mercado exige análise própria.
Onde o risco de jurisdição custa à corretora uma conta em cada dez
O atrito regulatório vira churn no ponto em que a corretora não consegue fazer o onboarding de um cliente, manter uma conta bancária ou concluir o licenciamento num mercado em que já está vendendo. A proporção de uma em cada dez é um número interno, não um dado de mercado publicado. Em cada um desses casos, o cliente apontou atraso de licenciamento ou falha bancária ligada à jurisdição como motivo da saída.
O caminho costuma passar pelos pagamentos. A campanha entra no ar num mercado que a revisão de compliance nunca liberou. Os cadastros chegam. O provedor de pagamento recusa depósitos daquela jurisdição. O suporte abre, então, uma exceção manual para cada cliente, enquanto a área de compliance discute com o provedor. Os clientes que aportaram por outro caminho saem quando o primeiro saque trava na mesma fila.
Cada etapa desse caminho aparece no back office semanas antes de surgir num relatório de churn, como lista de jurisdições bloqueadas, chamados de KYB que passam do prazo ou campanha congelada no meio do caminho. A corretora que revisa esses três sinais todo mês identifica o mercado que está custando contas sem alarde.
Operar em conformidade começa com o parceiro de infraestrutura certo
Operar sob a regulação do copy trading por região exige infraestrutura que produza a evidência que cada regulador pede. A B2BROKER entrega tudo isso num único conjunto:
- liquidez multiativos
- o B2TRADER como plataforma de negociação
- o B2CORE como back office e CRM
- B2COPY para copy trading, PAMM e MAM
- APIs em todas as camadas e suporte 24/7
O motor de copy trading incorpora os controles de mandato que a ESMA espera que um gestor de carteiras demonstre. No B2COPY, a corretora define limites de perda diária, de perda máxima e de drawdown em cada conta master, e o master não pode editar nenhum deles. O estouro fecha as posições em aberto do master, cancela as ordens pendentes e bloqueia a conta até o back office revisar.
Os seguidores têm limite próprio. Cada assinatura tem um limite de perda que leva em conta as perdas realizadas, as perdas flutuantes e as taxas. Ultrapassá-lo encerra essa assinatura e deixa o restante da base intacto. Não importa se o master opera no MetaTrader 4*, no MetaTrader 5*, no cTrader ou no B2TRADER: o motor aplica os mesmos limites.
Onboarding, permissões e trilha de auditoria
O B2CORE fornece a camada de onboarding e de permissões. Provedores de KYC estão entre as mais de 150 integrações prontas. Os direitos de acesso vinculam cada aprovação de master a uma função nomeada, e a trilha de auditoria registra, num formato que o supervisor consegue ler, quem aprovou o quê. Depósitos e saques em cripto passam pela B2BINPAY, parceira da B2BROKER, integrada ao B2CORE.
O fornecedor por trás desses sistemas tem um histórico que o regulador pode verificar. A B2BROKER opera desde 2014, detém mais de 10 licenças regulatórias e mantém infraestrutura para mais de 1.000 clientes corporativos.
Se o copy trading está no seu planejamento para alguma dessas cinco regiões, a decisão de classificação e a checagem bancária precisam vir antes da configuração da plataforma. A equipe da B2BROKER pode associar cada mercado em que você pretende entrar à licença, ao pagamento e à configuração de plataforma que esse mercado exige.
Perguntas frequentes sobre a regulação do copy trading
Como a regulação do copy trading difere entre Oriente Médio e Norte da África, América Latina, Sudeste Asiático, Europa Central e Oriental e CEI?
O Golfo revisa primeiro os controles internos de conduta, o Brasil trata o copy trading pago como análise de valores mobiliários e os reguladores do Sudeste Asiático publicam listas de alerta. Os países da Europa Central e Oriental que integram a União Europeia aplicam a MiFID II pelo passaporte, enquanto as restrições da Rússia estão na liquidação e o AIFC do Cazaquistão oferece um caminho em que a atividade pode ser licenciada.
Quais licenças são exigidas para oferecer copy trading no Oriente Médio e Norte da África, na América Latina, no Sudeste Asiático, na Europa Central e Oriental ou na CEI?
Não há licença autônoma de copy trading em nenhum desses mercados, então o serviço fica coberto pela permissão da atividade regulada mais próxima, em geral gestão de carteiras ou de investimentos, organização de operações (arranging) ou negociação (dealing), intermediação de valores mobiliários ou autorização de ativos virtuais. Defina o desenho da entidade e a checagem bancária antes de configurar a plataforma.
O copy trading é classificado como gestão de carteiras ou como corretagem só de execução (execution-only)?
Na leitura da ESMA, a execução automática, sem ação do seguidor em cada operação, é gestão de carteiras. Só o seguidor que confirma cada operação mantém o serviço na consultoria ou na RTO. Essa classificação muda a exigência de capital, o teste de suitability em relação ao de appropriateness e o quanto de cada operação copiada a empresa precisa ser capaz de reconstituir.
Plataformas de copy trading de cripto precisam de licença de valores mobiliários?
Precisam sempre que os instrumentos copiados se qualifiquem como valores mobiliários ou derivativos — o teste que a CVM do Brasil aplica aos tokens no Parecer de Orientação 40. A permissão aplicável depende, então, de a plataforma prestar consultoria, gerir carteiras ou apenas encaminhar as ordens.
Como as corretoras podem reduzir o churn por jurisdição ao lançar o copy trading?
Mapeie a classificação, as expectativas do regulador, os canais de pagamento e os controles técnicos de cada mercado antes de a campanha entrar no ar e, depois, revise todo mês as jurisdições bloqueadas e os chamados de KYB que envelhecem. Um conjunto integrado como o da B2BROKER mantém num só lugar a evidência que o regulador pede.
Assine a nossa newsletter