Porque Precisam as Corretoras de uma Ferramenta de Copy Trading em 2026

Um cliente que quer espelhar outro trader abre conta onde isso é possível, e o depósito e o volume ficam com essa corretora. É por isso que as corretoras precisam de uma ferramenta de copy trading: as operações copiadas correm na conta do próprio cliente, e ambos ficam na sua corretora.
O volume que daí vem é mensurável. As corretoras que fizeram campanhas ativas de copy trading em 2024 e as integraram nos restantes serviços atraíram 10% a 20% do seu volume total de negociação a partir de operações copiadas.
Este guia trata o copy trading como uma decisão de produto: o que rende, em que difere do PAMM e do MAM, o que um supervisor vai querer ver e se convém construir o motor ou integrar um.
Principais conclusões
- O efeito do copy trading na retenção de clientes vem dos limites de perda do lado do seguidor e dos dados de drawdown visíveis, as duas coisas que evitam que o seguidor desista depois da primeira série de perdas.
- O copy trading, o PAMM e o MAM diferem em quem controla a conta e onde está o dinheiro. O segmento de clientes escolhe entre eles.
- Um único motor de replicação em MT4*, MT5*, cTrader e B2TRADER substitui um sistema de cópia separado para cada servidor e cada plataforma.
- Quando os supervisores tratam a cópia de execução automática como gestão de carteiras, a ferramenta tem de produzir os registos de aprovação e de desempenho que esse dever implica.
- Uma plataforma integrada pode entrar em produção em cerca de uma semana e lançar as comissões no CRM que já existe. Um desenvolvimento interno acrescenta um segundo sistema para reconciliar.
A Passagem do Copy Trading a Infraestrutura
Os clientes ativos já contam o copy trading como infraestrutura de negociação corrente, ao mesmo nível da aplicação móvel ou do portal do cliente. Verificam se existe antes de depositar.
A procura vê-se à escala do consumidor. A eToro chegou a 40 milhões de utilizadores registados numa plataforma de negociação social construída em torno da cópia das posições de outros traders e, em 2025, alargou o copy trading a clientes nos EUA.
A funcionalidade corre por sistemas que já opera. Um seguidor encontra um master no ranking do seu site público, subscreve no portal do cliente, e a operação copiada cai no seu servidor de negociação, onde o módulo de IB a regista para o pagamento do parceiro que a indicou. Cada passo corre num componente da sua infraestrutura tecnológica de corretagem . A ferramenta de copy trading entra na mesma avaliação que o CRM e a plataforma de negociação.
O Caso de Negócio do Copy Trading
A resposta curta a porque precisam as corretoras de uma ferramenta de copy trading é que rende em três frentes ao mesmo tempo: mais operações por cliente, uma segunda camada de receita nas comissões de master e contas que se mantêm ativas enquanto o cliente está ausente.
Uma experiência da Ontario Securities Commission, citada pela IOSCO, mediu o aumento da frequência de operações. Numa plataforma de negociação simulada, os participantes que podiam copiar um trader de elevado desempenho realizaram mais 18% de operações do que um grupo de controlo sem essa opção.
O número de seguidores multiplica esse volume. Quando um master tem 100 seguidores, cada posição que abre é replicada em 100 contas e dimensionada ao saldo de cada conta.
As comissões de master são a segunda camada. O seguidor paga uma comissão de performance, em regra uma parte do lucro líquido acima de uma marca máxima, que o master e a corretora repartem nos termos que definir. Comissões de subscrição ou de gestão, por cima, transformam uma estratégia num produto com preço e com receita recorrente.
A cópia também funciona em contas que, de outro modo, ficariam paradas. Um cliente que negoceia por conta própria e perde três operações seguidas deixa, muitas vezes, de iniciar sessão; a partir daí a conta não rende nada. Uma conta de seguidor continua a executar as operações do master, esteja ou não o titular a acompanhar.
Impacto na Retenção e no Valor do Ciclo de Vida
Os drawdowns são a principal razão pela qual os seguidores desistem. O copy trading só retém clientes durante mais tempo quando a ferramenta limita quanto um seguidor pode perder com um único master.
Num inquérito de 2025 a 1.420 traders de retalho de copy trading, 41% tinha deixado de copiar por perdas, drawdowns elevados ou resultados dececionantes , e os drawdowns, por si sós, explicaram 27% de quem saiu.
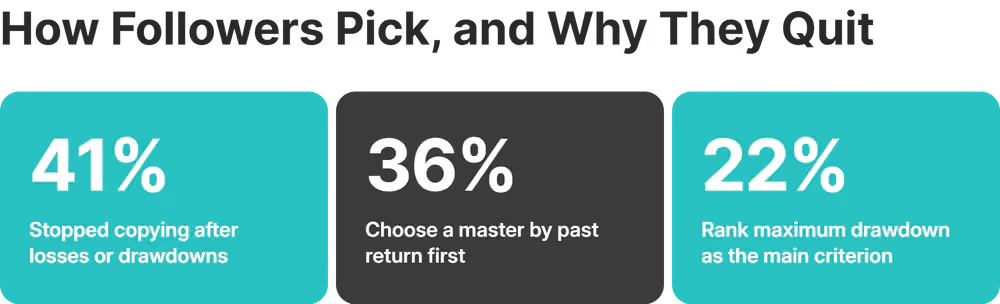
Esses drawdowns começam na forma como os seguidores escolhem. O retorno passado é o critério que colocam em primeiro. Ordenar o ranking assim empurra os clientes para as estratégias com maior probabilidade de esvaziar as contas e afasta-os da diversificação por vários masters.
Dois controlos alteram esse desfecho. Um limite de perda por subscrição fecha as posições copiadas quando se perde um montante definido. A cópia proporcional dimensiona cada operação ao saldo do seguidor. Com ambos definidos como predefinições da corretora, o dano que um mau mês do master pode causar a um seguidor fica limitado antes de atingir o saldo inteiro.
Um seguidor que permanece volta a depositar e torna-se o cliente que, mais tarde, passa para um produto PAMM ou MAM à medida que o saldo cresce.
Copy Trading versus PAMM versus MAM
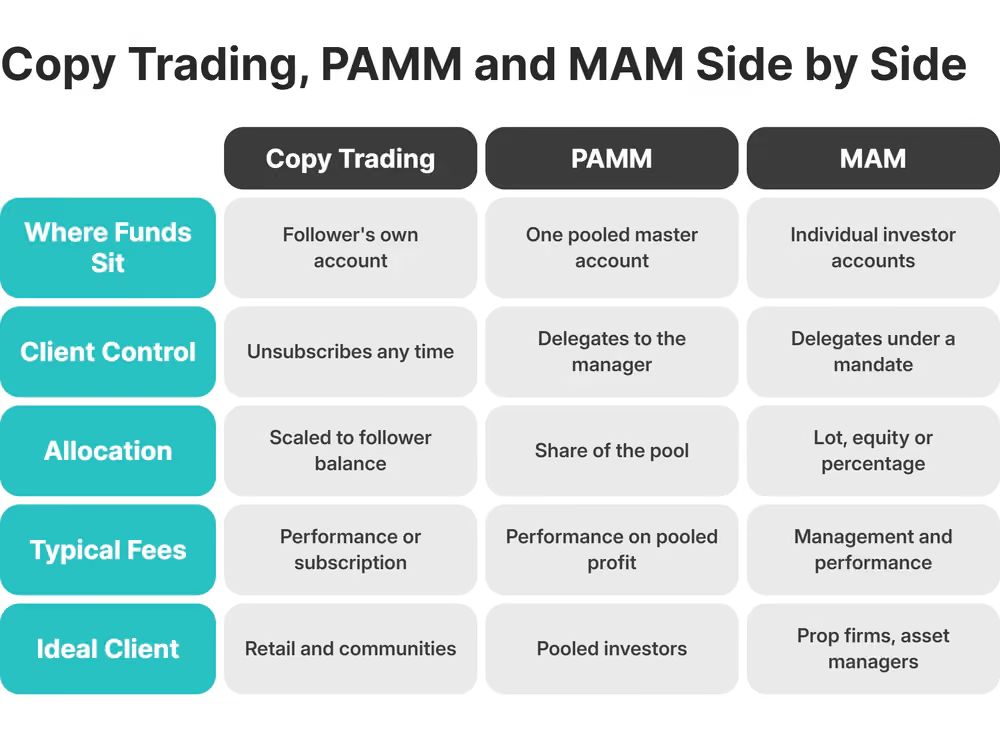
Quem controla a conta separa os três modelos. Um seguidor de copy trading mantém a sua própria conta e pode deixar de copiar a qualquer momento. Um investidor de PAMM ou de MAM entrega o controlo discricionário a um gestor. O mirror trading é o que mais se aproxima do copy trading: o cliente segue uma estratégia sem uma pessoa por detrás.
O PAMM reúne o dinheiro de todos os investidores numa única conta master e reparte o lucro e a perda na proporção de cada participação. O MAM mantém o dinheiro de cada investidor numa conta separada e permite que o gestor negoceie todas com uma única ordem, com o dimensionamento da posição definido à parte para cada conta.
A questão do controlo é também a questão regulatória. O briefing de supervisão da ESMA sobre copy trading trata a cópia que se executa sem nova intervenção do cliente como gestão de carteiras ao abrigo da MiFID II, com os deveres de adequação que essa classificação implica. O PAMM e o MAM são, por conceção, gestão discricionária.
Uma plataforma como o B2COPY executa os três modelos lado a lado. Antes de fixar o preço do PAMM ou do MAM, as diferenças de comissões e de alocação entre os dois merecem uma leitura à parte.
Adequar o Modelo ao Segmento de Clientes
Adeque o modelo ao controlo que o cliente quer conservar e ao reporte de que precisa.
- Os traders de retalho ficam com o copy trading, o único dos três que deixa o dinheiro em nome próprio e a saída nas suas próprias mãos. As comunidades lideradas por influenciadores entram pelo mesmo modelo.
- Os investidores confortáveis com a delegação de fundos agrupados encaixam no PAMM: uma conta master e a distribuição automática de lucros mantêm a carga do gestor estável à medida que entram investidores.
- As prop firms, as gestoras de ativos e os clientes de elevado património precisam de dimensionamento por conta e de extratos que possam entregar aos próprios clientes ou auditores. O MAM fornece ambos.
Poucas corretoras servem apenas um destes segmentos. Servir dois através de fornecedores separados implica dois painéis de administração e dois rankings.
Comparação num Relance
Compare os três modelos quanto ao local onde ficam os fundos, ao controlo que o cliente conserva e ao cliente a que cada um se adequa, antes de escolher qual lançar primeiro.
Critérios de Avaliação da Plataforma para Corretoras
Avalie uma plataforma de copy trading em seis dimensões e peça a cada fornecedor prova em todas.
- Velocidade de implementação. Peça um calendário que nomeie os seus servidores. O B2COPY, por exemplo, indica cerca de cinco dias úteis para uma configuração white label de produção e duas a três semanas para uma integração completa por REST ou gRPC.
- Lógica de alocação. Alocação por lote, por equity e por percentagem no MAM, participações proporcionais no PAMM e um rácio de risco do seguidor no copy trading. Uma plataforma a que falte uma destas opções força esse modelo para o mecanismo errado.
- Ferramentas de gestão de risco do seguidor. Um limite de perda por subscrição, limites de stop-loss nas posições copiadas, tetos de exposição e um fluxo de aprovação de masters, tudo configurável pela corretora como predefinição.
- Ranking de fornecedores. ROI, drawdown máximo e rácio de Sharpe por master, mostrados em conjunto no ranking visível ao cliente, onde o retorno nunca aparece sem o risco que lhe corresponde.
- Permissões de administração. Contas master apenas de leitura, a opção de ocultar métodos de alocação que não oferece e acesso por funções para o pessoal de dealing e de suporte.
- Integrações do ecossistema. Ligações nativas ao módulo de IB do CRM e ao portal do cliente, tratadas nas duas secções seguintes.
Antes de assinar, faça um teste de replicação no seu próprio par de servidores. Abra, altere e feche posições num master durante a publicação de uma notícia de mercado, meça a latência e o slippage entre a execução do master e a do seguidor; depois, compare fornecedores pelos mesmos critérios com esses dados na mão.

Replicação entre Plataformas em MT4*, MT5*, cTrader e B2TRADER
Um único motor serve seguidores em MT4*, MT5*, cTrader e B2TRADER a partir de qualquer master. Uma corretora com servidores mistos passa a poder operar um só sistema de copy trading.
Cada servidor novo trazia o seu próprio ranking e os seus próprios masters e seguidores isolados, fosse uma instância MetaTrader 5* para uma nova região ou uma oferta cTrader para outro segmento.
O B2COPY situa-se entre os servidores como camada de ligação. Quando um master abre uma posição, o motor captura-a, aplica a alocação e as definições de risco do seguidor e replica-a para contas de subscritores noutros servidores e plataformas em tempo real, com todos os masters listados num único ranking.
Um servidor novo abre então com a lista completa de masters disponível desde o primeiro dia. Um investidor pode mover capital entre servidores no âmbito da subscrição. Em torno desse núcleo de replicação, uma plataforma de produção continua a precisar de mapeamento de símbolos, estatísticas e contabilização de comissões .
Integração de CRM e de IB para o Acompanhamento de Comissões
A plataforma de copy trading regista os movimentos no módulo de IB do seu CRM. A comissão que um IB aufere nas operações copiadas liquida-se então na mesma passagem que qualquer outra remuneração de IB, sem um segundo fluxo de trabalho para construir.
O copy trading complica os pagamentos a IB de duas formas. O IB que indicou um seguidor espera uma parte da comissão do master, para além do rebate de volume habitual. No PAMM, o investidor detém uma participação virtual nas posições agrupadas, e não existe um lote por conta sobre o qual aplicar o rebate.
Através do módulo de IB do B2CORE , o B2COPY credita a um IB recompensas de volume e uma percentagem das comissões que o investidor paga a um master, em planos de um nível ou multinível. No PAMM, o B2COPY 2.0 acrescentou, com financiamento da corretora, um sistema de rebate que calcula a remuneração de cada IB a partir da participação proporcional do investidor nas operações copiadas .
A VantoTrade, que já operava o B2CORE, escolheu o B2COPY por essa integração e incorporou-o no portal de cliente existente, onde os parceiros IB passam a ganhar com a atividade de copy trading através do módulo que paga os restantes rebates.
Conformidade e Governação do Copy Trading
A governação do copy trading resume-se a três coisas que um supervisor pode pedir: a licença ao abrigo da qual o serviço opera, a proteção de que dispõe o seguidor de retalho e o local onde estão os registos que sustentam as duas respostas. A ferramenta produz a metade operacional desses registos.
A proteção do retalho é onde a supervisão se está a concentrar, até ao marketing em torno de um ranking. Ao abrigo da Retail Investment Strategy da UE, acordada em dezembro de 2025, a responsabilidade pelo marketing de influenciadores recairá sobre a corretora , que terá de manter um acordo escrito com cada promotor e um controlo documentado sobre o que publicam. Uma corretora que recruta masters através de influenciadores herda o dossier inteiro.
Quando a execução ocorre sem ação do cliente, o briefing da ESMA coloca o serviço na gestão de carteiras. A corretora avalia e regista então a adequação de cada seguidor e responde por cada master que aprova.
Do lado da plataforma, esse trabalho são três controlos que a corretora define:
- aprovação do master antes de qualquer pessoa chegar ao ranking
- um limite de perda predefinido em cada subscrição
- estatísticas de risco por master, mostradas antes de o cliente subscrever
Rastos de Auditoria e Normas de Reporte Regulatório
Quando um supervisor ou um cliente que reclama pergunta, a corretora demonstra a supervisão dos fornecedores de sinais e dos gestores de PAMM ou de MAM a partir de um registo, por master, das aprovações e do desempenho ao longo do tempo.
O relatório de boas práticas de 2025 da IOSCO cita plataformas que classificam o risco de cada trader líder de forma algorítmica e desativam a cópia acima de um limiar . Isso só funciona quando a plataforma guarda cada classificação e o momento em que a cópia foi desligada.
Os reguladores estão, ao mesmo tempo, a reescrever as regras da gestão de dinheiro agrupado. A consulta CP26/28 da FCA, aberta em julho de 2026, substituiria o regime do Reino Unido para gestores de fundos por regras escalonadas por dimensão , enquanto uma consulta paralela reconstruiria o reporte de fundos para 2028. Saber se uma estrutura PAMM de fundos agrupados cai dentro desse perímetro é uma questão jurídica de cada corretora. A resposta começa nos registos ao nível do gestor que a plataforma de copy trading conserva.
Na prática, isso significa analítica de desempenho conservada por master ao longo do tempo, um registo de comissões que mostre a marca máxima aplicada a cada cobrança e um registo da data e hora de aprovação de cada master.
Construir, Comprar ou Integrar Copy Trading
Compare os três caminhos pela rapidez com que cada um entra em produção, pela engenharia que exige e pelo número de sistemas que acaba por reconciliar. A velocidade de lançamento costuma decidir.
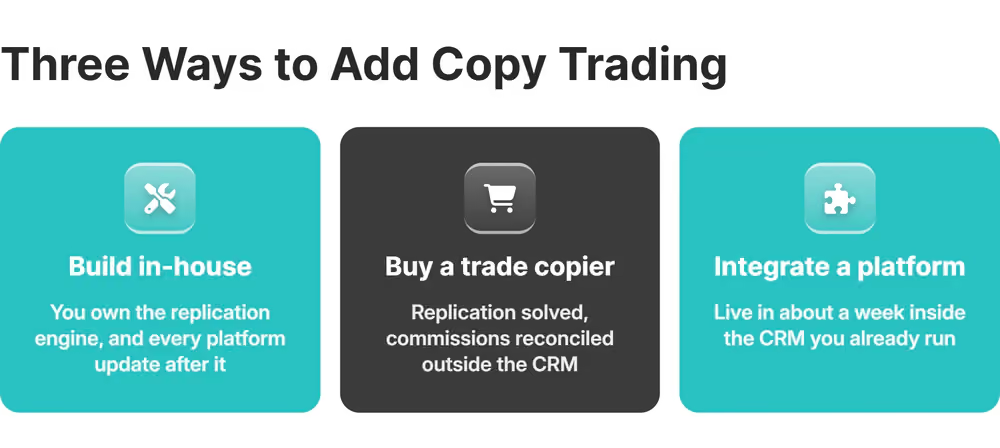
Construir internamente põe o motor de replicação na sua equipa, mais a alocação, a contabilização de comissões e as estatísticas em redor, e os novos testes a cada atualização de plataforma que a MetaQuotes ou a Spotware publica.
Comprar um copiador de operações autónomo resolve a replicação e acrescenta um segundo sistema. As comissões de IB sobre operações copiadas caem fora do CRM. Alguém as reconcilia à mão todos os meses.
Integrar uma plataforma que se liga de forma nativa ao seu CRM e aos seus servidores de negociação é o caminho mais curto. A VantoTrade, uma corretora forex fundada em 2023, entrou em produção com copy trading e MAM no prazo de uma semana no B2COPY, com alojamento e monitorização do lado do fornecedor.
Escolher o B2COPY para Preparar a Corretora para o Futuro
Para uma corretora que pergunta porque precisam as corretoras de uma ferramenta de copy trading em 2026, o B2COPY executa os três modelos de negociação gerida, replica nas quatro plataformas acima e acompanha as comissões de IB através do B2CORE, a partir de um único back office.
Chega como SaaS gerido, com a equipa da B2BROKER a tratar do alojamento e a publicar as atualizações da plataforma. A B2BROKER publica os preços na página do produto, com planos a partir de 1.500 $ por mês.
Por detrás da plataforma está uma empresa que constrói infraestrutura de corretagem desde 2014 e que já ajudou a lançar mais de 500 corretoras. O B2CORE e o B2TRADER vêm da mesma equipa que mantém a camada de copy trading ao lado do CRM e da plataforma de negociação a que se liga.
Se os seus clientes pedem copy trading, a questão em aberto é quantos sistemas quer operar para o oferecer. Cruze isso com os servidores e o CRM que já tem antes de pré-selecionar fornecedores.
Perguntas Frequentes sobre Ferramentas de Copy Trading
Quanto tempo demora, em regra, a lançar uma funcionalidade de copy trading depois de escolher um fornecedor?
Cerca de uma semana para uma plataforma integrada; o B2COPY indica cinco dias úteis para uma configuração white label de produção, depois de contas e permissões configuradas. Peça a qualquer fornecedor uma data que nomeie os seus servidores e plataformas.
Como estruturam, em regra, as corretoras a remuneração de fornecedores de sinais e de gestores de dinheiro?
A maioria das corretoras deixa o master cobrar uma comissão de performance sobre o lucro novo acima de uma marca máxima e fica com a sua parte nos termos que define. Com o B2COPY ligado ao B2CORE, a parte do IB nessas comissões passa pelo mesmo módulo de IB que os rebates habituais.
Que diligência devem as corretoras fazer antes de aprovar um fornecedor de sinais ou um master?
Verifique a duração do histórico, o drawdown máximo e a forma como o master negociou em volatilidade de mercado passada; confirme depois que o estilo corresponde à tolerância ao risco dos seguidores que o vão ver. A monitorização continua depois da aprovação: as boas práticas da IOSCO esperam que a plataforma continue a classificar os traders líderes e que pare a cópia quando a classificação ultrapassa o limite.
Uma única solução de copy trading pode suportar forex e criptoativos para a mesma base de clientes?
Sim, quando o motor replica os instrumentos que a plataforma de negociação oferece. O B2COPY copia entre MetaTrader*, cTrader e B2TRADER. Um master que negoceia CFD de cripto a par de pares forex é copiado da mesma forma, e o seguidor acompanha os dois mercados financeiros a partir de uma conta.
O copy trading é um produto viável para corretoras mais pequenas ou recém-lançadas, e não só para empresas grandes?
Sim, e em pequena escala o argumento é mais forte. O copy trading converte comunidade e tráfego orgânico em contas ativas sem depender de um orçamento de aquisição paga. A VantoTrade entrou em produção na semana em que escolheu uma plataforma gerida e reportou crescimento em fornecedores de estratégias, seguidores e depósito médio.
Artigos recomendados
Assine a nossa newsletter