Quando lançar a sua corretora

O momento de lançar a sua corretora fica decidido no dia em que a licença, o capital, os responsáveis de conformidade nomeados e os sistemas testados estão todos no lugar. Num ano, a Financial Conduct Authority (FCA) concluiu 310 pedidos de gestão de ativos, e quase um em cada cinco foi retirado ou rejeitado .
A FCA aponta dois motivos que se repetem: gestores seniores ainda não recrutados e capital ainda não constituído. Uma rejeição custa a taxa do pedido e nada mais. Uma corretora que obtém a autorização com essas duas falhas ainda abertas perde muito mais. Os seus custos fixos começam no primeiro dia, e os seus primeiros clientes chegam à espera de uma operação acabada.
Este guia percorre os quatro tipos de prontidão em várias jurisdições e classes de ativos, e termina com uma lista de verificação para testar a data que tem em mente.
Principais conclusões
- A data de lançamento segue a prontidão regulatória, de capital, operacional e tecnológica. O momento de mercado e a pressão dos investidores não decidem nada por si.
- Um lançamento prematuro transforma-se em tensão financeira quando os custos fixos, os compromissos de licença e as obrigações de liquidez chegam a tempo e a receita chega tarde.
- A prontidão regulatória passa a significar sustentar os limiares de capital, os controlos de governação, a resiliência das TIC e a supervisão de terceiros todos os meses após a entrada em produção.
- A infraestrutura chave na mão encurta o prazo de entrada no mercado enquanto a corretora conserva a titularidade da conformidade, do risco e da integração de clientes.
- Lançar uma jurisdição, uma classe de ativos ou um segmento de clientes de cada vez limita a exposição de cada passo e produz dados reais de procura antes do lançamento completo.
Porque é que cada problema em aberto custa mais depois do lançamento
Trate a data de lançamento como o dia em que cada problema por resolver começa a custar mais. Uma falha de controlo que antes da entrada em produção se fecha com uma sessão de trabalho custa, depois, um programa de remediação, com clientes em direto na plataforma o tempo todo.
Antes do lançamento, só a sua equipa conhece essa falha. Depois do lançamento, os seus clientes esbarram nela quando levantam fundos ou reclamam. Nada nas obrigações a que o seu regulador o sujeita se suspende enquanto a corrige. A FCA cancelou a autorização de 1.456 empresas em 2024/25 por incumprimento das suas condições de limiar mínimo, incluindo permissões que ficaram por usar e declarações que nunca chegaram. A própria autorização é uma das coisas que pode perder depois do lançamento.
Para um CTO ou um COO, decidir quando lançar a sua corretora resume-se a qual de três movimentos a evidência de prontidão sustenta. Avançar com o lançamento completo, abrir apenas a fatia que consegue suportar hoje, ou adiar até se cumprir uma condição concreta.
O padrão de tensão financeira por trás dos lançamentos prematuros de corretoras
Um lançamento prematuro costuma falhar devagar. Os custos de arranque começam com a licença, a receita sobe ao longo de dois ou três trimestres, e a empresa queima o seu capital no intervalo entre os dois.
Os reguladores dimensionam o capital mínimo pelo tempo que leva a encerrar uma empresa. O requisito de custos gerais fixos da UE assume que uma empresa de investimento precisa dos seus fundos próprios para uma liquidação ordenada de três meses . Os dados de supervisão sobre 57 empresas que de facto se liquidaram colocam a mediana em quatro meses. Uma corretora lançada no mínimo regulatório está capitalizada para cerca de uma liquidação ordenada, o desfecho que esse número foi desenhado para pagar.
A B2BROKER viu a mesma sequência nas corretoras que saem da sua base de clientes no prazo de um ano. A corretora lançou com o capital mínimo, o primeiro trimestre fraco forçou um corte, e o corte caiu na parte da operação que os clientes sentem primeiro.
Siga um corte destes até ao fim. A empresa reduz a cobertura de suporte para baixar a massa salarial. Os pedidos de levantamento passam a esperar mais um dia. Um cliente publica sobre o atraso, os depósitos do mês seguinte descem, e a receita cai abaixo do plano que o corte devia proteger. O corte seguinte é maior.
Prontidão regulatória em várias jurisdições e classes de ativos
Prontidão regulatória significa que consegue cumprir as obrigações da sua autorização mês após mês, para cada classe de ativos que oferece, no relógio que o regulador marca.
Esse relógio começa com o pedido. A FCA tem um prazo legal de seis meses para um pedido completo e doze para um incompleto , um padrão que cumpriu em 98 % dos pedidos em 2025/26. Uma data de lançamento fixada antes da decisão é um palpite com uma margem de erro de seis meses. Qual dos dois prazos se aplica depende de quão completo estava o seu processo no dia em que o enviou.
Cada mercado dá outro nome a esse relógio. Um broker-dealer dos EUA candidata-se à Financial Industry Regulatory Authority, que revê a sua estrutura de negócio, o seu sistema de supervisão e o seu financiamento. A FINRA tem então 180 dias para decidir um pedido de novo membro . O relógio da NMA só começa quando o processo está substancialmente completo.
Depois da autorização, os caminhos separam-se. Uma corretora de forex ou de CFD na UE responde perante as regras de conduta da MiFID II e o regime prudencial IFR/IFD, enquanto uma corretora de cripto fica sob a MiCA e, desde janeiro de 2025, sob a DORA.
Limiares de capital da MiFID II e do IFR/IFD para corretoras de forex e de CFD
Uma corretora de forex ou de CFD só deve lançar quando os seus fundos próprios ultrapassarem a mais elevada de três provas ao abrigo do IFR/IFD, e continuar a ultrapassá-la à medida que os custos e os volumes crescem.
Em vigor desde junho de 2021, o IFR/IFD fixa as regras prudenciais das empresas de investimento da UE através de três provas que se calculam em paralelo:
- um capital mínimo permanente de 75.000 €, 150.000 € ou 750.000 € , consoante as atividades para as quais está autorizado, com o escalão superior para as empresas que negoceiam por conta própria
- o requisito de custos gerais fixos, um quarto dos custos gerais fixos do ano anterior
- para as empresas de classe 2, um requisito de fator K que escala com o dinheiro de clientes detido, os ativos salvaguardados e a atividade de negociação
As permissões por trás do modelo de negócio decidem qual o escalão que se aplica. Encaminhar cada ordem para um fornecedor de liquidez mantém uma corretora A-Book abaixo do escalão superior. Internalizar esse fluxo conta como negociação por conta própria. Uma empresa sem historial de negociação não tem custos gerais do ano anterior para medir, e o regulador dimensiona a prova dos custos gerais a partir do plano de negócio que apresenta.
Duas das três crescem consigo. Cada contratação aumenta o requisito de custos gerais fixos. O mesmo fazem os ativos de clientes que detém ou salvaguarda, através dos fatores K. O requisito de fundos próprios é uma linha orçamental que se mexe em cada trimestre. Com as perdas de negociação iniciais a sair do mesmo bolo, o capital com que lança tem de ficar bem acima das provas que passa no dia da autorização.
Autorização MiCA e resiliência DORA para corretoras de cripto
Uma corretora de cripto que serve clientes da UE precisa de ter a autorização MiCA na mão antes da primeira operação e o quadro de risco das TIC ao abrigo da DORA a funcionar no mesmo dia.
Do lado da MiCA já não há janela de transição. O período transitório expirou em toda a UE em 1 de julho de 2026 . Um pedido pendente não permite nada. O serviço a clientes da UE só pode começar no dia em que a licença é concedida. A autorização traz um piso prudencial de 50.000 €, 125.000 € ou 150.000 € por classe de serviço, ou um quarto dos custos gerais fixos se esse valor for mais alto. Uma empresa no primeiro ano calcula esse trimestre a partir dos custos gerais projetados no seu próprio pedido. O orçamento que apresenta passa a ser o capital que tem de deter.
A DORA é a segunda porta. Desde 17 de janeiro de 2025, exige um registo de informações que cobre cada contrato com um prestador terceiro de serviços TIC , apresentado ao seu regulador todos os anos. O fornecedor da sua plataforma e o seu alojamento em nuvem entram nesse registo antes do lançamento. Ambos suportam funções críticas, e cada um precisa de um plano de saída documentado no processo.
O facto de receber ordens de clientes como corretora ou cruzá-las como bolsa decide as classes de serviços a que se candidata e, com elas, o escalão de capital e os deveres de custódia.
Adequação do capital: modelar a autonomia de tesouraria face às perdas iniciais
O capital de lançamento tem de cobrir ao mesmo tempo o mínimo regulatório que deve deter em qualquer momento e a queima operacional mensal, numa rampa de receita mais lenta do que o plano.
O regulador já coloca um piso de liquidez sob essa autonomia de tesouraria. Uma empresa de investimento da FCA tem de deter ativos líquidos principais de pelo menos um terço do seu requisito de custos gerais fixos em qualquer momento. Na prática, isso é um mês de custos fixos parqueado em ativos líquidos principais, fora de tudo o que o seu modelo possa contar como autonomia de tesouraria.
Construa o modelo de autonomia de tesouraria em três cenários. O cenário de base toma o plano tal como está escrito. No cenário adverso, a autorização atrasa-se um trimestre e os volumes do primeiro ano entram a metade da previsão. O cenário de stress acrescenta as duas linhas que costumam ficar de fora — uma reserva rotativa retida pelo fornecedor de pagamentos, e a contratação de suporte antecipada para o mês em que os clientes chegam.
Os três cenários trazem a mesma lista de verificação do orçamento de arranque da corretora: taxas de licença, subscrições de plataforma, salários de conformidade e cobertura de suporte. Essas quatro linhas são o custo de iniciar uma corretora de forex. Quanto as regras de licenciamento e de capital lhe acrescentam depende da jurisdição que escolher.
O teste de prontidão é o cenário de stress. Se a empresa ainda ultrapassa os seus mínimos regulatórios no fundo desse cenário, o capital está pronto. Um plano que só equilibra com os volumes do primeiro trimestre põe uma linha vermelha na sua lista de prontidão financeira. Esse lançamento é prematuro.
Titularidade operacional e de conformidade que não pode externalizar
Pode externalizar os sistemas que executam os controlos de AML, a vigilância de operações e o reporte regulamentar. Não pode externalizar a responsabilidade pelo que esses sistemas decidem.
Os reguladores do Reino Unido puseram essa fronteira por escrito. O regime de terceiros críticos entrou em vigor em 1 de janeiro de 2025. O Tesouro do Reino Unido nomeou as suas primeiras quatro designações em julho de 2026, incluindo a AWS e a Microsoft. Mesmo quando o fornecedor está designado e supervisionado, a empresa que o utiliza mantém a sua própria responsabilidade pelas avaliações de risco, a diligência devida e o planeamento de contingências.
Antes do lançamento, cada um destes controlos precisa de uma pessoa nomeada dentro da empresa que decide, escala e assina:
- a política de AML/KYC, incluindo quais os clientes que a empresa recusará
- as regras de escalada de atividade suspeita, com a pessoa que apresenta o reporte
- o tratamento de reclamações e os prazos que o regulador espera
- os limiares de vigilância de operações e quem revê os alertas
- as reconciliações diárias do dinheiro e das posições de clientes face à plataforma
- o reporte regulamentar, dos relatórios de transações ao registo da DORA
Um teste rápido esclarece se a titularidade é real. Pergunte quem congela uma conta de cliente às duas da manhã quando o sistema de vigilância a assinala, e quanto tempo essa pessoa demora a responder. Se a resposta for "o fornecedor", o controlo ainda não é seu.
Prontidão tecnológica: infraestrutura chave na mão face a desenvolvimento interno
A infraestrutura chave na mão só encurta o prazo de entrada no mercado quando a integração, a governação e o suporte à sua volta estão concluídos antes da entrada em produção. Construir internamente como corretora independente passa as três coisas para os seus próprios engenheiros antes de o primeiro cliente iniciar sessão.
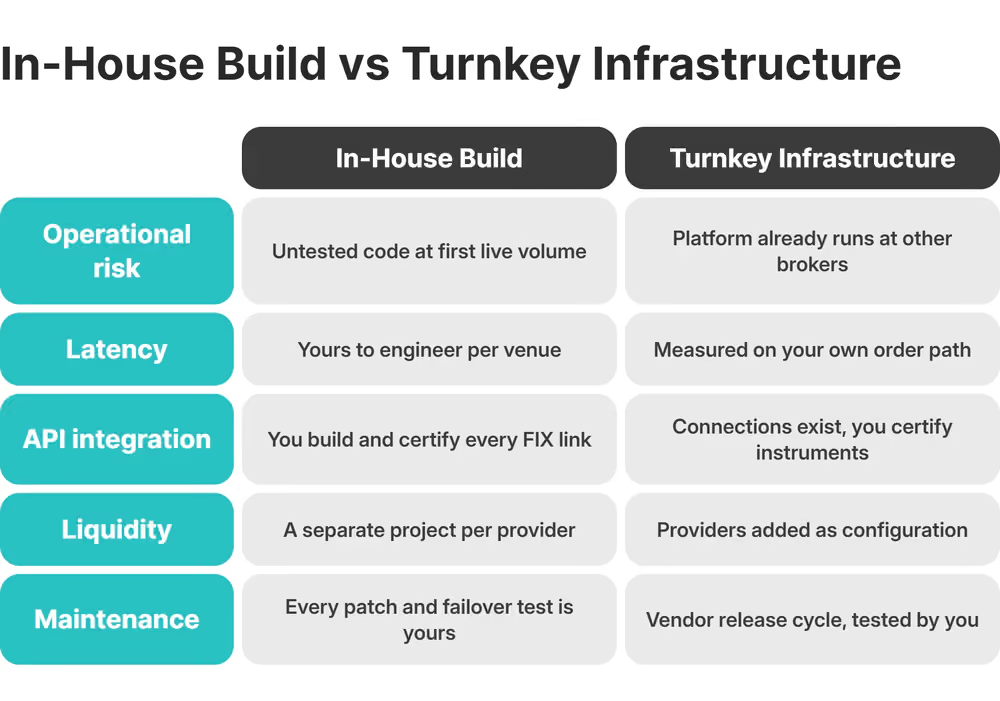
Um stack chave na mão fornece os componentes sem levar a governação. Uma plataforma de negociação como B2TRADER entra em produção num único sprint com API FIX e REST. B2CORE cobre o CRM e o back office com mais de 150 integrações prontas entre plataformas de negociação, fornecedores de pagamento e fornecedores de KYC. Os pagamentos em cripto passam pelo parceiro da B2BROKER B2BINPAY , integrado com o B2CORE, ao abrigo de um acordo separado com essa empresa.
O fornecedor nunca fixa os seus parâmetros de risco nem decide quais os clientes que aceita. Isso fica com as pessoas da secção anterior. A mesma divisão percorre cada passo de criar a sua própria corretora , do pedido de licença ao primeiro cliente em produção.
Uma estratégia de lançamento faseado para reduzir o risco do momento de entrada no mercado
Um lançamento faseado limita o que cada passo lhe pode custar. A primeira fatia é uma jurisdição, uma classe de ativos ou um mercado-alvo. Nada mais abre até o volume, os incidentes e a carga de suporte ficarem dentro dos critérios que definir.
A Robinhood tinha autorização da FCA desde agosto de 2019 e uma lista de espera de cerca de 250.000 pessoas, e ainda assim adiou o lançamento por tempo indeterminado em 2020 para se concentrar no seu negócio principal. Quando regressou em novembro de 2023, abriu a aplicação à lista de espera por fases e atingiu a disponibilidade geral em março de 2024 , começando pelas ações dos EUA, enquanto as ações do Reino Unido ficavam no roteiro.
Cada critério deve ser um número que já recolhe: o volume diário face à capacidade testada do fornecedor de liquidez, os incidentes por semana face ao seu manual de procedimentos, e os tickets de suporte por cada cem clientes ativos face à cobertura que contratou. Uma fase avança quando os três se mantêm dentro dos seus limites durante um mês inteiro.
A sequência depende de infraestrutura que cresce por configuração. Uma plataforma API-first acrescenta um fornecedor de liquidez como mais uma sessão e um grupo de instrumentos como mais uma definição. Um passaporte da autorização MiCA em todo o EEA transforma a segunda jurisdição numa notificação ao seu regulador mais o trabalho local de conduta e de língua.
Sinais de prontidão face a sinais de alerta: uma lista de diagnóstico
A sua corretora está pronta para lançar quando os sinais abaixo se concentram ao mesmo tempo nas sete dimensões. Um sinal de alerta que persiste em qualquer uma delas marca onde cairá o primeiro incidente.
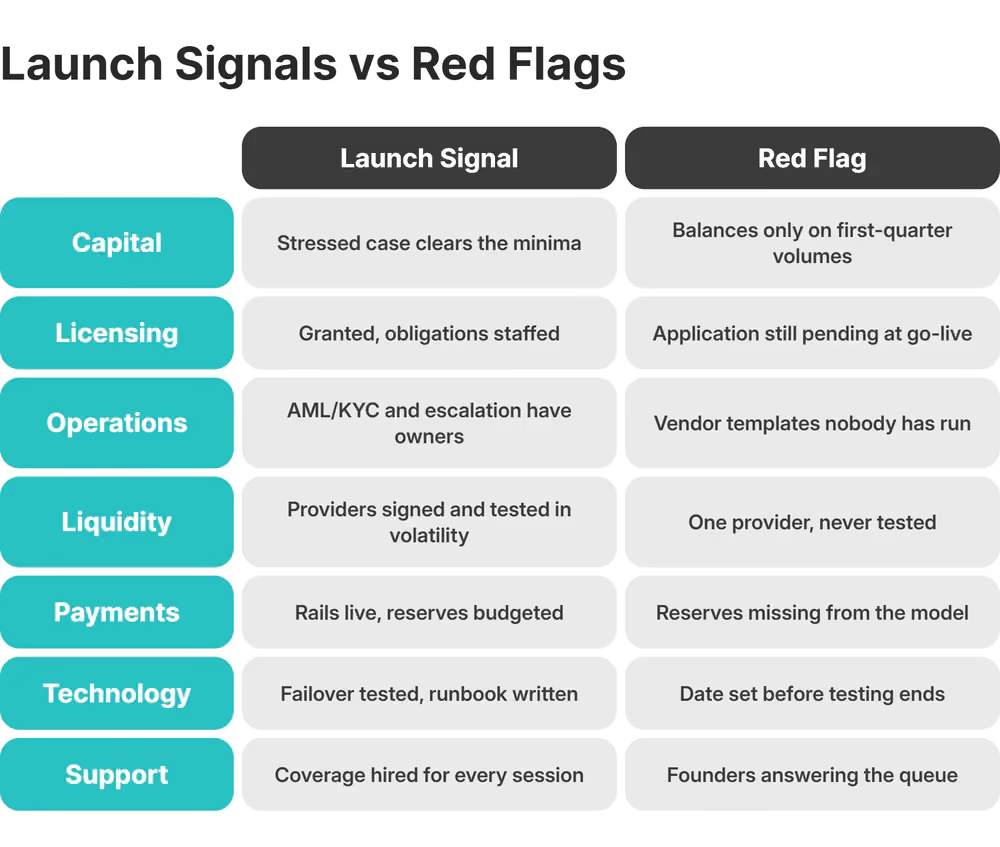
Os sinais de que a sua corretora está financeiramente pronta para lançar estão na linha do capital. Os sinais de sobre-extensão estão uma linha abaixo, em pagamentos e suporte, onde reservas não orçamentadas e fundadores a trabalhar a fila de suporte aparecem muito antes de a linha do capital ficar vermelha.
A FCA aplica uma versão desta tabela na sua própria porta de entrada. O regulador espera que um requerente esteja pronto, disposto e organizado no dia em que se candidata. Às empresas que ficam aquém pede-se que retirem o pedido e voltem mais tarde.
Lance quando a prontidão convergir, não quando a pressão aumentar
Lance no dia em que a última das cinco condições se cumprir, e deixe o plano de prontidão fixar essa data. Se a pergunta na sua mesa é quando lançar a sua corretora, quem fixa a data é o plano de prontidão, não o que diz a apresentação aos investidores.
Um parceiro de infraestrutura integrada encurta o caminho até duas das cinco condições. A implementação da plataforma e o trabalho de integração por trás dela passam de meses a um sprint quando a plataforma e as suas ligações vêm de um stack que já está em produção noutro sítio. O licenciamento, o capital e a titularidade ficam do seu lado da mesa, onde o regulador espera que estejam.
A B2BROKER constrói esse stack desde 2014 e ajudou a lançar mais de 500 corretoras. Mais de 1.000 clientes empresariais operam nele hoje, com o volume de implementações que sustenta esse prazo de um único sprint.
Se o seu plano de prontidão tem a licença da corretora e o capital à vista, cruze agora os passos de tecnologia e de integração com ele. A equipa da B2BROKER pode percorrer o stack, as integrações de que o seu modelo depende e a fase que consegue suportar primeiro.
Perguntas frequentes sobre o lançamento da sua corretora
Quando deve lançar a sua corretora?
Lance quando a autorização for concedida, o capital ultrapassar o cenário de stress da autonomia de tesouraria, cada controlo de conformidade tiver um titular dentro da empresa e a infraestrutura de negociação tiver corrido sob uma carga semelhante à de produção. A procura decide qual a fase que abre primeiro. A própria data vem da prontidão interna.
Como sabe se a sua corretora está financeiramente pronta para lançar?
Modele a autonomia de tesouraria nos cenários de base, adverso e de stress, com atrasos de autorização, custos de liquidez, reservas de pagamento e contratação de suporte em cada um. O capital está pronto quando o cenário de stress deixa os mínimos regulatórios intactos.
Quando é cedo demais para lançar a sua própria corretora?
É cedo demais quando a empresa corre em infraestrutura de um fornecedor sem titulares internos para as decisões de risco, AML/KYC e governação. Os reguladores esperam um controlo responsável sobre clientes, dados, incidentes e dependências de terceiros. Um sistema chave na mão encurta a construção sem assumir nada dessa responsabilidade.
Como é que a regulação afeta o momento de lançar a sua corretora?
A autorização, o capital prudencial, os controlos de conduta e a resiliência operacional têm de estar no lugar antes da entrada no mercado. A MiFID II, o IFR/IFD, a MiCA e a DORA acrescentam cada uma a sua porta. Integre no plano de lançamento os prazos legais de revisão do regulador, e uma via de licenciamento a correr em paralelo à construção deixa de ser o que faz a data escorregar.
Pode a tecnologia chave na mão ajudá-lo a lançar a sua corretora mais cedo?
Sim, ao entregar a plataforma, o back office e a conectividade como uma única implementação, o que encurta o trabalho tecnológico. A prontidão de licenciamento, capital e governação continua a fixar a data de lançamento.
Artigos recomendados
Assine a nossa newsletter