分地区跟单交易监管:经纪商风险地图

创始人会问,跟单交易在目标市场是否合法;但合不合法,很少是上线停下的原因。真正卡住上线的,是监管机构把这项服务归入哪一类,以及必须同意托管客户资金的那家银行。
国际证监会组织(IOSCO)2025年的审查发现,跟单交易被 跨境营销和销售 ,这种从境外发起的销售,会促使主管机构要求企业取得当地牌照。
分地区跟单交易监管,是各市场对一种服务适用的规则:把一名交易员的订单复制到其他客户的账户中。三个变量因市场而异:服务落入的牌照类别、负责监管的机构,以及该机构执行规则的严格程度。
本指南按中东和北非、拉丁美洲、东南亚、中东欧与独联体梳理这三项,并指出哪一项会最先落在你的上线路径上。
关键要点
- 监管机构会把跟单交易归入投资组合管理、投资建议或订单传递。归入哪一类,就决定牌照、资本金和客户核查。
- 五个地区拦住上线的因素各不相同:海湾地区的行为审查、巴西的分析师资质认证、东南亚的警示名单、《金融工具市场指令 II》(MiFID II)护照机制的覆盖范围,以及俄罗斯的结算摩擦。
- 加密资产跟单交易只要代币或所挂钩的产品通过当地的证券认定,就归证券法管辖,巴西证券交易委员会(CVM)的指引即是如此。
- 平台必须能够提供适合性记录、有关被跟单交易员的信息披露、每笔跟单订单的审计追踪、敞口限额,以及主账户上的紧急终止开关。
- 业务定性或银行核查若拖到上线之后才做,就会表现为牌照延误、失去支付通道和账户流失。
每笔交易的决定权在谁手里,决定跟单交易的牌照类别
监管机构首先看谁决定每一笔交易。在欧盟,这个答案会把服务分成投资组合管理、投资建议,或订单的接收与传递(RTO)。其余四个地区也按同一事实建立自己的类别。每一类都带有各自的许可,同一产品在一个市场可以获牌,到下一个市场就可能属于未经授权。
欧洲证券及市场管理局(ESMA)在2023年的监管简报中划出了这条界线。当平台自动执行被复制的交易,且跟单者不对每一笔交易采取行动时,该项服务即属于 投资组合管理 。跟单者若在每笔交易发出之前逐笔批准,服务就会更接近投资建议或 RTO。
设定止损水平,或作出一次性的总括批准,都不算逐笔行动。因此大多数跟单产品落在自动执行一侧,包括 eToro 让市场熟悉的一键跟单排行榜。
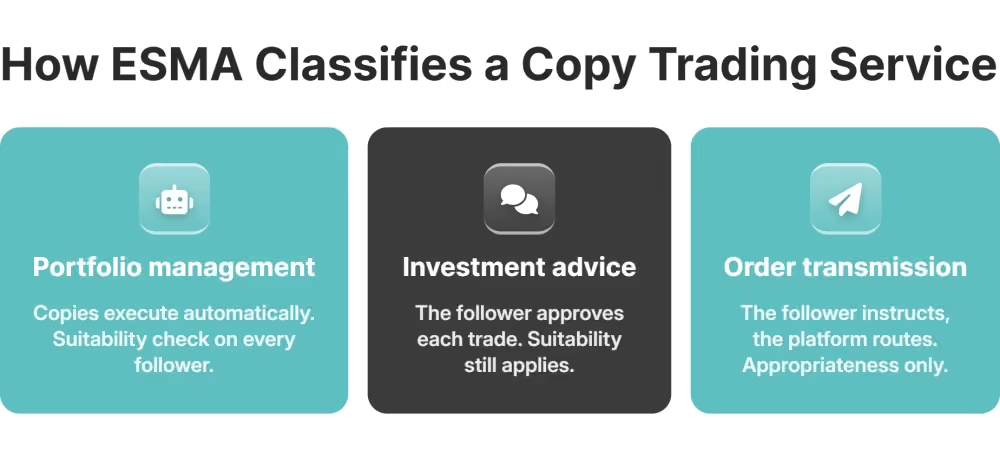
投资组合管理是三个类别里负担最重的一个。落入此类的经纪商需要:
- 就客户金融工具进行全权委托管理的许可,以及该许可所要求的资本金
- 对每一位跟单者做适合性评估(suitability);若只是订单接收与传递(RTO),则只需做适当性核查(appropriateness)
- 在授权开始之前披露成本与收费
- 能够证明每笔被复制的交易都留在跟单者授权范围之内的记录
同一个问题,也用来在 MiFID II 下给 PAMM 与 MAM 结构 归类:管理集合账户的管理人,行使的自主决定权与被跟单的主账户相同。IOSCO 发现,被复制的产品在外汇市场和加密市场都偏向差价合约(CFD),零售杠杆规则因此进入同一讨论。
营销上换一种叫法,改变不了上述任何一点。IOSCO 调查过的监管机构把跟单交易、镜像交易和社交交易视为同一种做法,并检验公司所用名称背后的实际执行流程。被跟单的人,也就是 ESMA 所称的信号提供方,一旦提出建议或以专家身份出现,就适用《市场滥用条例》(Market Abuse Regulation)。他们的持仓,对每一位跟单者来说都相当于建议。
中东和北非:海湾地区的牌照监管与治理缺口
迪拜金融服务管理局(DFSA)并不禁止跟单交易。它的审查要看经纪商的内部控制有没有跟上交易量的增长,切入点是员工的个人账户交易。
该监管机构审查了迪拜国际金融中心(DIFC)各经纪商的个人账户交易后,于2026年6月发布首份《行为监管脉搏》(Conduct Supervisory Pulse)。行业内获授权经纪商从2022年的49家增至2026年3月的72家。DFSA 更早的一项调查发现, 18%的公司没有成文的个人账户交易政策 ,另有32%完全不设员工交易登记册。
对跟单业务的运营方来说,这个缺口就在主账户上。经纪商所聘的主交易员名下挂着数百个客户账户时,缺少事前审批规则,就会变成一项行为审查发现,并按跟单者人数成倍放大。
进入海湾市场,先从后台做起。在 B2CORE 中,跨境了解你的客户(KYC)与当地营销许可都通过基于角色的用户组运行,并留有审计追踪,从第一笔跟单交易起就记下审批和交易记录,供审查人员调取。
拉丁美洲:巴西 CVM 将收费跟单交易视为证券分析
自2025年7月起,在巴西收取持续性费用的跟单服务被算作证券分析。这是一项受监管活动,被跟单的交易员及其背后的平台都必须取得资质才能开展。2025年第3号通函指出, 收取加入费、月费或年费的交易员,即在提供投资建议 ,而只有经 APIMEC Brasil 认证的分析师才可以这样做。
鉴于分析师在静默期内不得买卖其覆盖的证券,CVM 期望分析师的跟单操作在模拟环境中进行,真实交易则由跟单者的账户执行。围绕主账户实盘搭建的平台,须先改造,才能符合这一设计。
同一份通函要求平台直白说明:被复制的策略可能亏损,过往业绩对未来结果不作任何承诺。
加密资产跟单交易要面对两家监管机构
加密资产还会带来第二家监管机构。依据 CVM 第40号指导意见,当代币 代表上市证券或起到集合投资合同的作用 时,即构成证券,对此类代币的跟单交易适用证券法。未通过这一检验的代币由巴西央行监管,该行的 虚拟资产规则已于2026年2月生效 ,并覆盖虚拟资产的投资组合管理。
这套制度并不延伸到拉丁美洲的其他市场。其余每个市场都需要自己的法律意见、支付通道和信息披露,在离岸已经合规的加密产品也不例外。
东南亚:新加坡金融管理局(MAS)、香港证监会(SFC)与主动执法模式
在新加坡、香港和马来西亚,监管边界的执法是公开进行的。监管机构会公布其认为无牌经营的公司名称,这些条目在行动结束很久以后仍留在网上。当地客户靠这些名单,把受监管平台和其他平台区分开。
MAS 把可能被误认为持牌机构的公司列入投资者警示名单(Investor Alert List)。这是一项投资者保护措施,本身不附带执法行动。该局于2026年6月17日列入 Bybit,并 在九天后列入 Hyperliquid ,两家均未获授权向新加坡用户提供服务。即便如此,名单上的一条记录仍是对该平台在该市场法律地位的公开表态。
马来西亚证券委员会的执法以数量见长。该委员会 在2024年向投资者警示名单新增273个名称 ,仅2025年第一季度就再增59个。同样在2024年,它还与通信监管机构一同屏蔽了153个网站和261个社交媒体页面。
在东南亚签下网红或介绍经纪商(IB)之前,先核对这些名单。合作方若已在名单上,会把经纪商的名字一并带进去。
香港把跟单交易纳入须持牌经营的活动
香港已经确定监管边界的轮廓。2026年5月26日与香港财经事务及库务局(FSTB)联合公布的咨询总结指出, 虚拟资产的跟单或镜像交易通常需要虚拟资产顾问牌照 。若再执行这些交易,还须另行取得交易牌照;若由平台自行决定如何执行,则还须取得虚拟资产管理资格,该制度与第9类资产管理牌照相衔接。
中东欧:MiFID II、ESMA,以及欧盟与非欧盟的分界
在中东欧的欧盟成员国,MiFID 指令按 ESMA 的解读适用。你在母国确定的定性,决定护照机制能把哪些活动带入波兰或罗马尼亚。来自塞浦路斯共和国的塞浦路斯证券交易委员会(CySEC)牌照,通行方式与此相同;毛里求斯牌照则不能凭该机制进入其中任何一国。
塞尔维亚和乌克兰不在护照机制之内,需要各自做牌照分析。英国也是如此。英国金融行为监管局(FCA)已经指出,一些以跟单交易名义销售的服务,实际是 MAM 或 PAMM 管理。
护照机制只覆盖母国牌照中列明的活动,其余一概不包括。一家仅获 RTO 许可的公司若开展自动跟单执行,就是在其凭护照机制进入的每一个欧盟成员国,未经许可提供投资组合管理。投诉会首先到达东道国监管机构。
每一笔跟单订单都必须能够还原
随后,自动化交易引擎会让记录保存规则吃紧。每一笔主订单会展开为数百笔几乎相同的客户订单,公司必须能够逐笔还原。其中的衍生品须依《欧洲市场基础设施条例》(EMIR)向交易信息库报告。IOSCO 警告,相同交易扎堆出现,也会让市场滥用更难追溯。审计追踪必须把每一笔跟单订单标记回其主订单。
IOSCO 还指出算法交易层本身:跟单逻辑中的安全漏洞,以及内嵌其中的偏差,会各自带来风险。
这些义务会落实为 合规跟单交易服务商的平台要求 :跟单者在订阅前必须通过 KYC 门槛,风险控制要限制每位跟单者的敞口,交易记录则须在数月之后仍经得起监管机构调阅。
独联体:俄罗斯的资本管制与哈萨克斯坦的普通法替代路径
俄罗斯没有任何规定禁止跟单交易,现有的摩擦出在结算。邻国哈萨克斯坦则提供一条牌照路径:在普通法框架下,通过阿斯塔纳国际金融中心(AIFC)取得牌照。
俄罗斯央行于2026年9月1日延长了外币现钞限制, 目前实施至2027年3月9日 。个人从2022年3月9日前已形成的余额中提取外币现钞,最多不超过10,000美元;非居民企业则完全不能提取美元、欧元、英镑或日元现钞。
这些限制针对的是现钞。现钞只是更大问题中露在外面的部分。向俄罗斯销售之前,经纪商必须弄清两件事:跟单者究竟能否为账户入金,以及代理行是否愿意承接这笔资金流。
若其中任何一个答案发生变化,这些客户就必须能够从其余客户账簿中单独剥离。上线方案还需要回答:支付通道一旦关闭,未平仓的跟单头寸如何处理。
哈萨克斯坦的 AIFC 与 AFSA:替代性发牌枢纽
AIFC 为面向独联体的经纪商提供英格兰法监管框架下的牌照,由阿斯塔纳金融服务管理局(AFSA)监管,资本规则公开发布,银行可以查阅。覆盖全权跟单执行的“投资管理”(Managing Investments)许可, 要求基础资本为150,000美元 ,另加相当于年度运营支出四分之一的流动资产,此外还有7,000美元的授权费。
AFSA 还要求每位申请人提交三年监管业务计划和合规监测方案。牌照获批之后,这份计划会变成日常工作:谁来批准主账户、主管机构收到什么、检查人员能从审计追踪中调取什么。后两项落在后台,B2CORE 通过基于角色的审批和审计日志来覆盖。
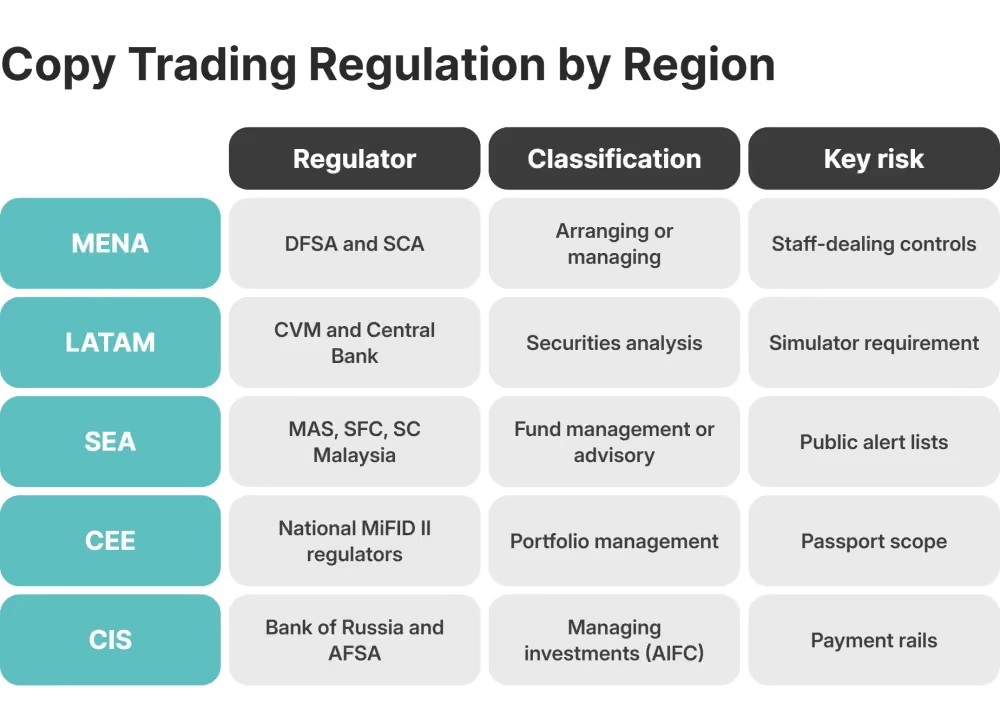
跟单交易监管一览:分地区的监管机构、定性与主要风险
分地区跟单交易监管归结为同样三件事:监管该项服务的机构、服务在当地的定性,以及该定性所造成的延误。五个地区之间,运营风险的差别大于商业吸引力的差别。美国的监管由美国证券交易委员会(SEC)与美国商品期货交易委员会(CFTC)分担,零售杠杆规则相差很大。该市场需要单独分析。
司法管辖风险会让经纪商流失十分之一的账户
监管摩擦转化为客户流失,发生在经纪商无法完成客户准入、无法维持银行账户,或无法在已经开展销售的市场走完牌照流程的时候。十分之一这个比例是内部数字,不是已发布的市场数据。在每一例中,客户离开的原因都是与司法管辖区有关的牌照延误或银行环节失败。
这条路径通常经过支付。合规审查从未放行的市场,营销活动已经上线。注册接着就来了。支付服务商拒绝来自该司法管辖区的入金。客服于是为每位客户手工做例外处理,合规部门同时与服务商争辩。经其他途径入金的客户,会在第一笔出金卡在同一队列时离开。
这条路径上的每一步,都会在进入客户流失报告之前数周,先在后台显现:一份受限制司法管辖区名单、已超过目标时限的 KYB(了解你的企业)工单,或一个做到一半被冻结的营销活动。每月复核这三项信号的经纪商,能够发现那个正在悄悄造成账户流失的市场。
合规运营,始于合适的基础设施合作伙伴
要在分地区跟单交易监管下运营,基础设施必须能够产出各监管机构所要求的证据。B2BROKER 以同一套技术栈提供全部能力:
跟单引擎所带的授权控制,就是 ESMA 期望投资组合管理人能够证明的那一类。在 B2COPY 中,经纪商为每个主账户设定每日亏损、最大亏损和回撤限额,主账户不能自行改动其中任何一项。一旦突破限额,该主账户的未平仓头寸会被平掉,挂单会被撤销,账户随之锁定,直至后台完成复核。
跟单者有自己的限额。每份订阅都设有亏损限额,计算时计入已实现亏损、浮动亏损以及费用。一旦越过该限额,只终止这一份订阅,客户账簿中的其他人不受影响。无论主账户在 MetaTrader 4*、MetaTrader 5*、cTrader 还是 B2TRADER 上交易,引擎套用的都是同一套限额。
准入、权限与审计追踪
B2CORE 提供准入与权限这一层。KYC 服务商位列其 150 项及以上的现成集成之中。访问权限把每一次主账户审批绑定到一个具名角色,审计追踪则以主管机构能够直接阅读的形式,记下谁批准了什么。加密资产的入金与出金通过 B2BROKER 的合作伙伴 B2BINPAY 处理,并与 B2CORE 集成。
这些系统背后的供应商,有一份监管机构可以核查的记录。B2BROKER 自2014年起运营,持有10项及以上监管牌照,并为超过1,000家企业客户运行基础设施。
如果跟单交易已列入你在这五个地区中任何一个的计划,业务定性与银行核查就应排在平台配置之前。B2BROKER 团队可以把你的目标市场,对应到每个市场各自需要的牌照、支付与平台配置。
关于跟单交易监管的常见问题
中东和北非、拉丁美洲、东南亚、中东欧与独联体市场的跟单交易监管有何不同?
海湾地区首先审查内部行为控制,巴西将收费跟单交易视为证券分析,东南亚监管机构则公布警示名单。属于欧盟成员国的中东欧国家通过护照机制执行 MiFID II,俄罗斯的约束在结算环节,哈萨克斯坦的 AIFC 则提供一条能够获牌的路径。
在中东和北非、拉丁美洲、东南亚、中东欧或独联体市场提供跟单交易服务,需要哪些牌照?
这些市场都没有单独的跟单交易牌照,该项服务采用最为接近的受监管活动的许可,通常是投资组合管理或投资管理、安排业务或交易业务、证券中介,或虚拟资产授权。应先确定主体设计和银行核查,再配置平台。
跟单交易被定性为投资组合管理,还是仅执行经纪业务?
按照 ESMA 的解读,自动执行且跟单者不对单笔交易采取行动,即属于投资组合管理。只有跟单者逐笔确认,服务才会留在投资建议或 RTO 之下。这一定性会改变资本要求、适合性(suitability)与适当性(appropriateness)哪一项检验适用,以及公司必须能够还原每笔跟单交易中的多少内容。
加密资产跟单交易平台是否需要证券牌照?
需要,只要被复制的工具构成证券或衍生品;巴西 CVM 在第40号指导意见中对代币采用的就是这一标准。此后适用哪一种许可,取决于平台是提供建议、管理投资组合,还是只传递订单。
经纪商上线跟单交易时,如何降低司法管辖层面的客户流失?
在营销活动上线之前,先为每个市场梳理业务定性、监管机构的预期、支付通道和技术控制,此后每月复核受限制司法管辖区以及已超期的 KYB 工单。像 B2BROKER 这样的一体化技术栈,可以把监管机构所要求的证据放在同一处。
订阅我们的电子报