2026年经纪商为何需要跟单交易工具

想要复制其他交易者操作的客户,会到支持跟单的地方开户,入金和交易量也随之留在那里。这正是经纪商需要跟单交易工具的原因:被复制的交易在客户自己的账户内执行,客户和资金都留在您的账上。
随之而来的交易量是可以量化的。2024年开展活跃跟单交易推广、并将其与其他服务整合的经纪商,总交易量中有10%至20%来自跟单交易。
本指南将跟单交易视为一项产品决策:它能带来多少收入,与 PAMM 和 MAM 有何区别,监管机构会要求查看哪些资料,以及应当自建引擎还是集成现成方案。
关键要点
- 跟单交易对客户留存的作用来自跟单者端的亏损限额和可见的回撤数据,这两点能让跟单者在首次连续亏损后不至于离场。
- 跟单交易、PAMM 和 MAM 的区别在于谁控制账户以及资金存放在哪里,应根据客户群体来选择。
- 一套覆盖 MT4*、MT5*、cTrader 和 B2TRADER 的复制引擎,可取代为每台服务器、每个平台单独部署的跟单系统。
- 由于监管机构将自动执行的跟单视为投资组合管理,工具必须能生成这一职责所要求的审批日志和业绩记录。
- 集成式平台大约一周即可上线,并将佣金直接记入现有 CRM;自建方案则会多出一套需要对账的系统。
跟单交易正在成为基础设施
如今,活跃客户已将跟单交易视为标准交易基础设施,与移动应用或客户门户同等重要。他们在入金之前就会先确认是否提供这一功能。
这种需求在大众市场层面已清晰可见。eToro 依托以复制其他交易者持仓为核心的社交交易平台,注册用户增长至4000万,并于2025年向美国客户开放了跟单交易。
这项功能运行在您本就在运营的系统之上。跟单者在您官网的排行榜上找到信号提供者,在客户门户中订阅,被复制的交易进入您的交易服务器,再由 IB 模块记录下来,用于向推荐合作伙伴支付返佣。每一步都运行在您的经纪业务技术栈的某个组件上。因此,跟单工具应与 CRM 和交易平台放在同一轮评估中考量。
跟单交易的商业价值
经纪商为何需要跟单交易工具?简而言之,它能同时在三个方面创造收入:提高每位客户的交易笔数,以信号提供者费用形成第二层收入,以及在客户不在线时保持账户活跃。
IOSCO 援引的一项安大略证券委员会实验衡量了交易频率的提升幅度。在模拟交易平台上,能够复制高绩效交易者的参与者,交易笔数多出18%,对照组则没有这一选项。
跟单者数量会成倍放大这一交易量。一旦某位信号提供者拥有100名跟单者,其开立的每个头寸都会被复制到100个账户中,并按各账户余额调整仓位。
信号提供者费用构成第二层收入。跟单者支付业绩费,通常为高水位线以上净利润的一定比例,由信号提供者与经纪商按您设定的条款分成。在此基础上再叠加订阅费或管理费,策略便成为一款有定价、可带来经常性收入的产品。
跟单还能激活原本会沉寂的账户。自主交易的客户连亏三笔后往往就不再登录,账户从此不再产生收入。而跟单账户无论其所有者是否在关注,都会持续执行信号提供者的交易。
对客户留存与生命周期价值的影响
回撤是跟单者离场的主要原因。只有当工具能限制跟单者在单个信号提供者上的最大亏损时,跟单交易才能真正延长客户的留存时间。
在2025年一项针对1420名零售跟单交易者的调查中,41%的人因亏损、高回撤或结果令人失望而停止跟单,其中仅回撤一项就占离场者的27%。
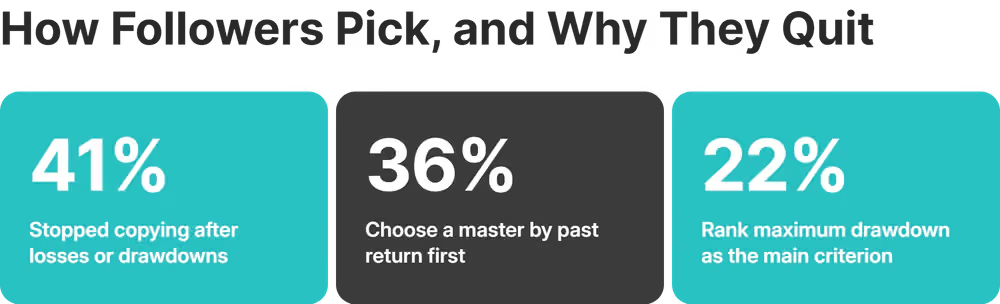
这些回撤源于跟单者的选择方式。他们最看重的标准是历史收益。如果排行榜按此排序,就会把客户引向最可能耗尽账户资金的策略,而不是在多位信号提供者之间分散配置。
有两项控制措施可以改变这一结果。按订阅设置的亏损限额会在亏损达到设定金额时平掉所复制的头寸;按比例跟单则根据跟单者的余额确定每笔交易的规模。将这两项设为经纪商默认值后,信号提供者某个月表现不佳对单个跟单者造成的损失,会在波及全部余额之前就被封顶。
留下来的跟单者会再次入金,并随着余额增长,成为您日后转入 PAMM 或 MAM 产品的客户。
跟单交易、PAMM 与 MAM 对比
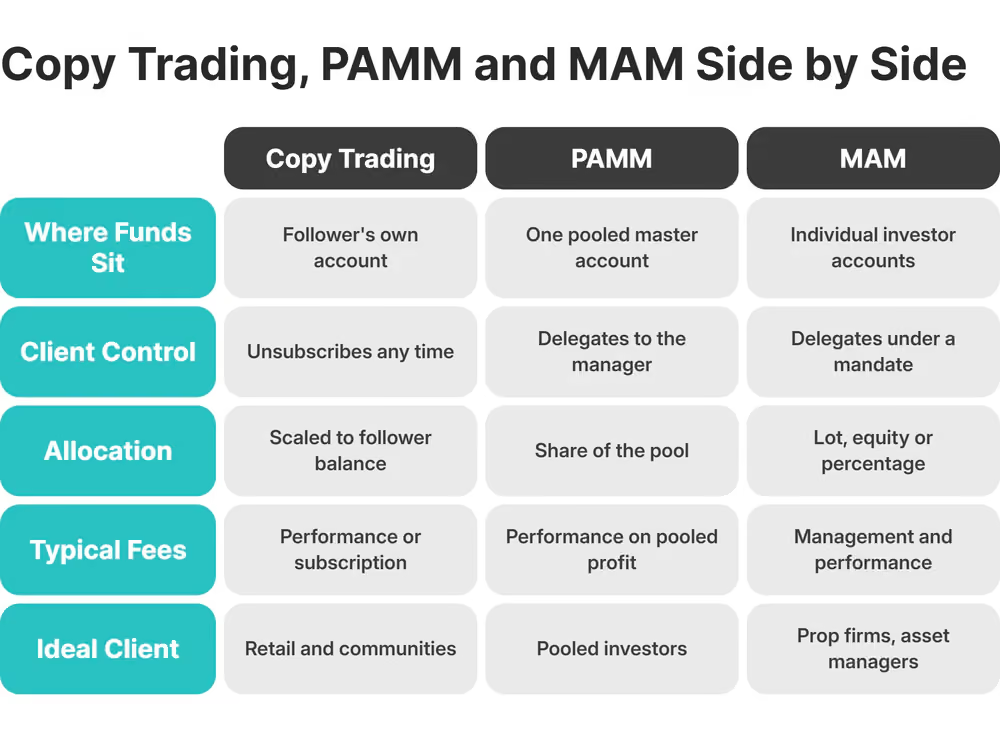
三种模式的区别在于谁控制账户。跟单交易的跟单者保留自己的账户,可随时停止跟单。PAMM 或 MAM 的投资者则将全权委托控制权交给管理人。镜像交易与跟单交易最为接近,客户跟随的是一套背后没有具体交易者的策略。
PAMM 将所有投资者的资金汇集到一个主账户中,并按各自的出资比例分配盈亏。MAM 则将每位投资者的资金保存在独立账户中,管理人用一笔订单即可交易所有账户,各账户的仓位规模分别设定。
控制权问题同时也是监管问题。ESMA 关于跟单交易的监管简报指出,无需客户进一步干预即自动执行的跟单属于投资组合管理,受 MiFID II 约束,并须承担这一分类所带来的适当性义务。PAMM 和 MAM 在设计上本就属于全权委托管理。
像 B2COPY 这样的平台可同时运行全部三种模式。在为 PAMM 或 MAM 定价之前,两者在费用和分配方式上的差异值得专门了解。
按客户群体匹配模式
应根据客户希望保留多少控制权、需要多少报告来匹配模式。
- 零售交易者适合跟单交易,这是三种模式中唯一让资金保留在客户名下、退出权也掌握在客户手中的模式。由意见领袖带动的社群也通过同一模式加入。
- 愿意接受资金汇集委托的投资者适合 PAMM:一个主账户加上自动化利润分配,可在投资者不断加入时保持管理人的工作量不变。
- 自营交易公司、资产管理人和高净值客户需要按账户设定仓位,并需要可以提交给自己客户或审计师的结单。MAM 能同时满足这两点。
很少有经纪商只服务其中一个客户群体。如果通过不同供应商服务两个群体,您就要运营两套管理后台和两个排行榜。
一览对比
在选定首先上线的模式之前,请从资金存放位置、客户保留的控制权以及各自适合的客户类型三个方面比较这三种模式。
经纪商评估平台的标准
请从六个维度评估跟单交易平台,并要求每家供应商就每一项提供证据。
- 部署速度。要求供应商给出写明您所用服务器的时间表。例如,B2COPY 给出的生产环境白标部署时间约为五个工作日,完整的 REST 或 gRPC 集成则需两到三周。
- 分配逻辑。MAM 需要手数、净值和百分比分配,PAMM 需要按比例份额,跟单交易需要跟单者风险系数。缺少任何一项的平台,都会迫使相应模式套用错误的机制。
- 跟单者风险管理工具。按订阅设置的亏损限额、所复制头寸的止损限额、风险敞口上限以及信号提供者审批流程,均可由经纪商设为默认值。
- 信号提供者排名。在面向客户的排行榜上同时展示每位信号提供者的 ROI、最大回撤和 Sharpe 比率,收益始终与风险一并呈现。
- 管理权限。只读的信号提供者账户、可隐藏您未提供的分配方式,以及面向交易室和客服人员的基于角色的访问控制。
- 生态系统集成。与 CRM 的 IB 模块和客户门户的原生对接,详见接下来的两节。
签约之前,请在您自己的一对服务器上进行复制测试。在新闻发布期间对信号提供者账户进行开仓、修改和平仓操作,测量信号提供者成交与跟单者成交之间的延迟和滑点;然后带着这些数据按相同标准比较各供应商。

跨 MT4*、MT5*、cTrader、B2TRADER 的跨平台复制
一套引擎即可将任意信号提供者的交易复制给 MT4*、MT5*、cTrader 和 B2TRADER 上的跟单者。拥有多种服务器的经纪商因此只需运行一套跟单交易系统。
过去,每新增一台服务器,无论是为新地区部署的 MetaTrader 5* 实例,还是面向另一客户群体的 cTrader 产品,都会带来独立的排行榜以及彼此隔离的信号提供者和跟单者。
B2COPY 作为连接层位于各服务器之间。当信号提供者开仓时,引擎会捕获该头寸,应用跟单者的分配和风险设置,并将其复制到其他服务器和平台上的订阅者账户,全程实时进行,所有信号提供者都列在同一个排行榜上。
这样,新服务器从上线第一天起就能使用您完整的信号提供者列表。投资者在订阅过程中即可在服务器之间调动资金。围绕这一复制核心,生产级平台仍需要品种映射、统计数据和费用核算。
用于佣金追踪的 CRM 与 IB 集成
跟单交易平台将数据记入您 CRM 的 IB 模块。这样,IB 从跟单交易中赚取的佣金会与其他所有 IB 奖励在同一批次中结算,无需另建工作流程。
跟单交易会从两个方面让 IB 返佣变得复杂。推荐跟单者的 IB 除了常规的交易量返佣外,还期望分得信号提供者费用的一部分。而在 PAMM 中,投资者持有的是汇集头寸的虚拟份额,不存在可用于返佣的单账户手数。
通过 B2CORE 的 IB 模块,B2COPY 可按单级或多级方案,向 IB 发放交易量奖励以及投资者支付给信号提供者的费用的一定比例。针对 PAMM,B2COPY 2.0 新增了由经纪商出资的返佣系统,根据投资者在跟单交易中的比例份额计算每位 IB 的奖励。
已在使用 B2CORE 的 VantoTrade 选择 B2COPY 来实现这一集成,并将其嵌入现有的客户门户。如今,其 IB 合作伙伴通过支付其他返佣的同一模块,从跟单活动中获得收益。
跟单交易的合规与治理
跟单交易治理归结为监管机构可能要求的三件事:该服务依据的牌照、零售跟单者所获得的保护,以及支撑这两个答案的记录存放在哪里。工具负责生成这些记录中的运营部分。
监管审查正集中在零售客户保护上,甚至细化到围绕排行榜的营销活动。根据欧盟于2025年12月达成一致的《零售投资策略》,意见领袖营销的责任将由经纪商承担,经纪商须与每位推广者签订书面协议,并对其发布的内容保持有据可查的控制。通过意见领袖招募信号提供者的经纪商,将承接这整套档案。
一旦交易在客户无需操作的情况下执行,ESMA 的简报便将该服务归入投资组合管理。届时,经纪商须评估并记录每位跟单者的适当性,并对其批准的每位信号提供者负责。
在平台层面,这项工作体现为经纪商设定的三项控制措施:
- 信号提供者进入排行榜之前须经审批
- 每笔订阅均设有默认亏损限额
- 客户订阅前展示每位信号提供者的风险统计数据
审计追踪与监管报告标准
当监管机构或投诉客户提出要求时,经纪商可凭借按信号提供者保存的长期审批和业绩记录,证明其对信号提供者以及 PAMM 或 MAM 管理人实施了监督。
IOSCO 2025年的良好实践报告列举了一些平台,它们通过算法为每位带单交易者评定风险等级,并在超过阈值时停用跟单。这只有在平台保存了每次评级及跟单被关闭的时间点时才能奏效。
与此同时,监管机构正在改写集合资金管理的规则。FCA 于2026年7月启动的 CP26/28 咨询,拟以按规模分级的规则取代英国现行的基金管理人监管制度,另一项并行咨询则将在2028年重塑基金报告体系。集合式 PAMM 结构是否落入这一监管范围,是每家经纪商需要自行判断的法律问题,而答案要从跟单平台保存的管理人层面记录入手。
在实践中,这意味着要按信号提供者长期保存业绩分析数据,保存显示每笔收费所适用高水位线的费用日志,并为每位信号提供者保留审批时间戳。
跟单交易:自建、购买还是集成
请从上线速度、所需工程投入以及最终需要对账的系统数量三个方面比较这三条路径。通常起决定作用的是上线速度。
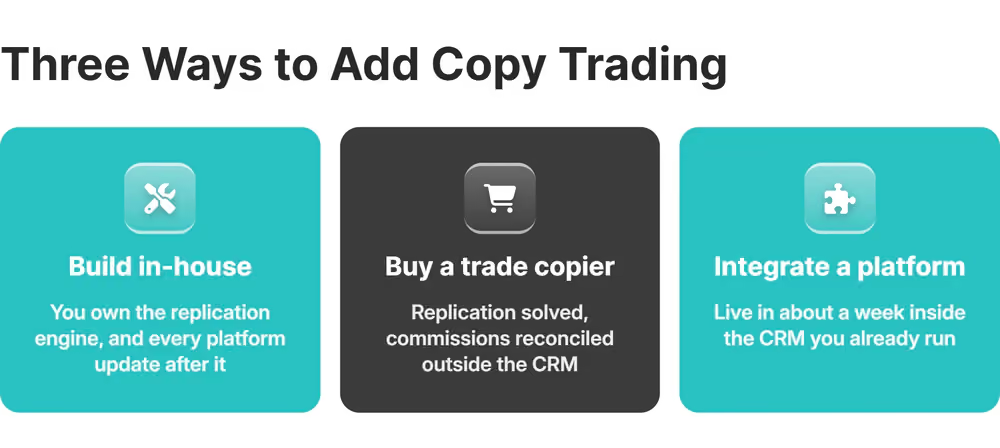
自建意味着由您的团队负责复制引擎,以及围绕它的分配、费用核算和统计功能,还要针对 MetaQuotes 或 Spotware 发布的每次平台更新重新测试。
购买独立的交易复制器能解决复制问题,但会多出一套系统。跟单交易产生的 IB 佣金落在 CRM 之外,每月都得有人手动对账。
集成一个与您的 CRM 和交易服务器原生对接的平台是最快的路径。成立于2023年的外汇经纪商 VantoTrade 基于 B2COPY,在一周内上线了跟单交易和 MAM,托管和监控均由供应商负责。
选择 B2COPY,让您的经纪业务面向未来
对于在2026年思考经纪商为何需要跟单交易工具的经纪公司而言,B2COPY 可运行全部三种托管交易模式,在上述四个平台之间复制交易,并通过 B2CORE 在一个后台中追踪 IB 佣金。
它以托管 SaaS 形式交付,由 B2BROKER 团队负责托管并推送平台更新。B2BROKER 在产品页面公开了定价,方案每月1500美元起。
平台背后是一家自2014年起就在构建经纪业务基础设施、已帮助500多家经纪商成功上线的公司。B2CORE 和 B2TRADER 出自同一团队,该团队在维护跟单层的同时,也维护与之对接的 CRM 和交易平台。
如果您的客户正在询问跟单交易,那么真正需要考虑的是:为了提供这项功能,您愿意运营多少套系统。在筛选供应商之前,请先结合您现有的服务器和 CRM 梳理清楚这一点。
关于跟单交易工具的常见问题
选定供应商后,上线跟单交易功能通常需要多长时间?
集成式平台大约需要一周。以 B2COPY 为例,在账户和权限配置完成后,生产环境白标部署约需五个工作日。请要求任何供应商给出写明您所用服务器和平台的具体日期。
经纪商通常如何向信号提供者和资金管理人支付报酬或设计分成结构?
大多数经纪商允许信号提供者对高水位线以上的新增利润收取业绩费,并按自己设定的条款从中分成。当 B2COPY 与 B2CORE 连接后,IB 从这些费用中获得的分成会与普通返佣一样,通过同一个 IB 模块处理。
在批准信号提供者或带单交易者之前,经纪商应开展哪些尽职调查?
检查交易记录的时长、最大回撤,以及该信号提供者在过往市场波动中的交易表现,然后确认其风格与将看到它的跟单者的风险承受能力相匹配。批准之后监控仍需持续,IOSCO 的良好实践要求平台持续对带单交易者进行评级,并在评级超出限值时停止跟单。
同一套跟单交易解决方案能否为同一客户群同时支持外汇和加密资产类别?
可以,只要引擎能够复制交易平台提供的任何品种。B2COPY 支持在 MetaTrader*、cTrader 和 B2TRADER 之间跟单。同时交易加密货币 CFD 和外汇货币对的信号提供者会以相同方式被复制,跟单者在一个账户中即可同时跟踪这两个金融市场。
跟单交易对于小型或新成立的经纪商是否同样可行,而不仅限于大型公司?
可行,而且规模越小,理由越充分。跟单交易无需依赖付费获客预算,就能将社群流量和自然流量转化为活跃账户。VantoTrade 在选择托管平台后一周内即上线,并报告信号提供者数量、跟单者数量和平均入金规模均实现增长。
推荐文章
订阅我们的电子报