متى تُطلق شركة وساطتك

يُحسم موعد إطلاق شركة وساطتك في اليوم الذي يكون فيه الترخيص ورأس المال ومسؤولو الامتثال المسمَّون والأنظمة المختبَرة كلها في مكانها. خلال عام واحد، بتت هيئة السلوك المالي (FCA) في 310 طلبات لإدارة الأصول، و ما يقارب واحداً من كل خمسة سُحب أو رُفض .
تسمي FCA سببين يتكرران: كبار المديرين لم يُستقطَبوا بعد، ورأس المال لم يصبح في مكانه بعد. لا يكلف الرفض سوى رسم الطلب. أما شركة الوساطة التي تجتاز الترخيص مع بقاء هاتين الفجوتين مفتوحتين فتخسر أكثر من ذلك بكثير. تكاليفها الثابتة تبدأ من اليوم الأول، وعملاؤها الأوائل يصلون وهم يتوقعون عملية مكتملة.
يسير هذا الدليل في أنواع الجاهزية الأربعة كلها عبر الولايات القضائية وفئات الأصول، ثم يختم بقائمة تحقق لاختبار التاريخ الذي تضعه في ذهنك.
النقاط الرئيسية
- يتبع تاريخ الإطلاق الجاهزية التنظيمية وجاهزية رأس المال والتشغيل والتقنية. توقيت السوق وضغط المستثمرين لا يحسمان شيئاً بمفردهما.
- يتحول الإطلاق المبكر إلى ضائقة مالية عندما تصل التكاليف الثابتة والتزامات الترخيص والتزامات السيولة في موعدها بينما تتأخر الإيرادات.
- الجاهزية التنظيمية اليوم تعني الإبقاء، كل شهر بعد بدء التشغيل، على حدود رأس المال وضوابط الحوكمة ومرونة تكنولوجيا المعلومات والاتصالات والرقابة على الأطراف الثالثة.
- تختصر البنية التحتية الجاهزة وقت الوصول إلى السوق، بينما تحتفظ شركة الوساطة بملكية الامتثال والمخاطر وإلحاق العملاء.
- إطلاق ولاية قضائية واحدة أو فئة أصول واحدة أو شريحة عملاء واحدة في كل مرة يضع سقفاً لانكشاف كل خطوة وينتج بيانات طلب حقيقية قبل الإطلاق الكامل.
لماذا تكلف كل مشكلة مفتوحة أكثر بعد الإطلاق
عامل تاريخ الإطلاق على أنه اليوم الذي تبدأ فيه كل مشكلة غير محلولة بالكلفة أكثر. فجوة ضبط يكلّف إغلاقها قبل بدء التشغيل ورشة عمل، وتكلّف بعده برنامج معالجة، مع بقاء عملاء فعليين على المنصة طوال الوقت.
قبل الإطلاق، لا يعرف بتلك الفجوة إلا فريقك. بعد الإطلاق، يصطدم بها عملاؤك عند السحب أو الشكوى. لا شيء في الالتزامات التي يلزمك بها المنظم يتوقف ريثما تصلحها. ألغت FCA ترخيص 1,456 شركة في 2024/25 لإخفاقها في شروط الحد الأدنى، بما فيها تصاريح بقيت بلا استخدام وإقرارات لم تصل قط. والترخيص نفسه مما يمكن أن تخسره بعد الإطلاق.
بالنسبة إلى CTO أو COO، يرجع قرار متى تُطلق شركة وساطتك إلى أي خطوة من ثلاث تدعمها أدلة الجاهزية. المضي في الإطلاق الكامل، أو فتح الشريحة التي تستطيع دعمها اليوم فقط، أو التأجيل حتى يتحقق شرط مسمّى.
نمط الضائقة المالية خلف إطلاقات الوساطة المبكرة
الإطلاق المبكر يفشل عادة ببطء. تبدأ تكاليف التأسيس مع الترخيص، وتتصاعد الإيرادات على مدى ربعين أو ثلاثة، وتحرق الشركة رأس مالها في الفجوة بينهما.
يحدد المنظمون الحد الأدنى لرأس المال بحسب الوقت اللازم لإغلاق الشركة. يفترض متطلب التكاليف العامة الثابتة في الاتحاد الأوروبي أن شركة الاستثمار تحتاج إلى أموالها الذاتية من أجل تصفية منظمة مدتها ثلاثة أشهر . تضع البيانات الرقابية عن 57 شركة أُغلقت فعلاً القيمة الوسيطة عند أربعة أشهر. شركة وساطة تُطلق عند الحد الأدنى التنظيمي مموّلة بما يكفي لنحو تصفية منظمة واحدة، وهي النتيجة التي صُمم ذلك الرقم ليشتريها.
رأت B2BROKER التسلسل نفسه في شركات الوساطة التي تغادر قاعدة عملاء B2BROKER خلال عام. أُطلقت الوساطة على الحد الأدنى من رأس المال، فأرغمها أول ربع بطيء على خفض، ووقع الخفض على الجزء الذي يشعر به العملاء أولاً.
تتبّع خفضاً واحداً من هذا النوع حتى نهايته. تخفّض الشركة تغطية الدعم لتقلّص فاتورة الرواتب. طلبات السحب تبدأ بالانتظار يوماً إضافياً. ينشر عميل عن التأخير، فتنخفض إيداعات الشهر التالي، وتهبط الإيرادات دون الخطة التي قُصد بالخفض حمايتها. الخفض التالي أكبر.
الجاهزية التنظيمية عبر الولايات القضائية وفئات الأصول
الجاهزية التنظيمية تعني أنك تستطيع الوفاء بالتزامات ترخيصك شهراً بعد شهر، لكل فئة أصول تعرضها، وفق ساعة يضبطها المنظم.
تبدأ تلك الساعة مع الطلب. لدى FCA مهلة قانونية قدرها ستة أشهر للطلب المكتمل واثنا عشر لغير المكتمل ، وهو معيار استوفاه في 98% من الطلبات في 2025/26. تاريخ إطلاق يُحدد قبل البت تخمين بهامش خطأ من ستة أشهر. أي المهلتين تنطبق يتوقف على مدى اكتمال ملفك في اليوم الذي أرسلته فيه.
كل سوق يسمي تلك الساعة اسماً مختلفاً. يتقدم وسيط-تاجر أمريكي إلى هيئة تنظيم الصناعة المالية، التي تراجع هيكل أعماله ونظامه الرقابي وتمويله. ثم يكون أمام FINRA 180 يوماً للبت في طلب العضوية الجديدة . لا تبدأ ساعة NMA إلا عندما يصبح الملف مكتملاً إلى حد كبير.
بعد الترخيص تتفرع المسارات. يخضع وسيط فوركس أو عقود الفروقات في الاتحاد الأوروبي لقواعد السلوك في MiFID II وللإطار الاحترازي IFR/IFD، بينما تقع وساطة العملات المشفرة تحت MiCA، ومنذ يناير 2025 تحت DORA.
حدود رأس المال في MiFID II وIFR/IFD لوسطاء الفوركس وعقود الفروقات
لا ينبغي لوسيط فوركس أو عقود الفروقات أن يُطلق إلا عندما تجتاز أمواله الذاتية أعلى الاختبارات الثلاثة بموجب IFR/IFD، وأن يواصل اجتيازها مع نمو التكاليف والأحجام.
منذ سريانه في يونيو 2021، يضع IFR/IFD القواعد الاحترازية لشركات الاستثمار في الاتحاد الأوروبي عبر ثلاثة اختبارات تُحسب بالتوازي:
- حد أدنى دائم لرأس المال يبلغ 75,000 يورو أو 150,000 يورو أو 750,000 يورو ، بحسب الأنشطة المرخّص لك بها، والفئة العليا للشركات التي تتعامل لحسابها الخاص
- متطلب التكاليف العامة الثابتة، أي ربع التكاليف العامة الثابتة للسنة السابقة
- بالنسبة إلى شركات الفئة 2، متطلب K-factor يتدرج مع أموال العملاء المحتفظ بها والأصول المحفوظة ونشاط التداول
التصاريح التي يقوم عليها نموذج العمل هي التي تقرر أي فئة تنطبق. توجيه كل أمر إلى مزود سيولة يُبقي وسيط A-Book دون الفئة العليا. وتنفيذ ذلك التدفق داخلياً يُعد تعاملاً لحساب الشركة الخاص. الشركة التي لا تاريخ تداول لها لا تملك تكاليف عامة لسنة سابقة تُقاس، فيترك للمنظم أن يقدّر اختبار التكاليف العامة من خطة العمل التي تودعها.
اثنان من الثلاثة ينموان معك. كل تعيين يرفع متطلب التكاليف العامة الثابتة. وأصول العملاء التي تحتفظ بها أو تحفظها ترفع المتطلب كذلك، عبر K-factors. متطلب الأموال الذاتية بند في الميزانية يتحرك كل ربع. ومع خروج خسائر التداول المبكرة من المجمع نفسه، لا بد أن يجلس رأس المال الذي تُطلق به أعلى بكثير من الاختبارات التي تجتازها يوم الترخيص.
ترخيص MiCA ومرونة DORA لوساطات العملات المشفرة
وساطة عملات مشفرة تخدم عملاء الاتحاد الأوروبي تحتاج إلى ترخيص MiCA في يدها قبل أول صفقة، وإلى إطار مخاطر تكنولوجيا المعلومات والاتصالات بموجب DORA يعمل في اليوم نفسه.
لم يعد في جانب MiCA نافذة انتقال. الفترة الانتقالية انتهت في أنحاء الاتحاد الأوروبي في 1 يوليو 2026 . الطلب المعلّق لا يبيح شيئاً. لا يجوز أن تبدأ الخدمة لعملاء الاتحاد الأوروبي إلا في يوم منح الترخيص. يحمل الترخيص حداً احترازياً أدنى قدره 50,000 يورو أو 125,000 يورو أو 150,000 يورو بحسب فئة الخدمة، أو ربع التكاليف العامة الثابتة إذا كان أعلى. والشركة في عامها الأول تحسب ذلك الربع من التكاليف العامة المتوقعة في طلبها نفسه. الميزانية التي تودعها تصبح رأس المال الذي يجب أن تحتفظ به.
DORA هي البوابة الثانية. منذ 17 يناير 2025، تشترط سجل معلومات يغطي كل عقد مع مزود طرف ثالث لخدمات تكنولوجيا المعلومات والاتصالات ، يُقدَّم إلى منظّمك كل عام. يدخل مورد منصتك ومضيفك السحابي في ذلك السجل قبل الإطلاق. كلاهما يدعم وظائف حرجة، وكل منهما يحتاج إلى خطة خروج موثّقة في الملف.
تلقّيك أوامر العملاء كوسيط أو مطابقتها كبورصة هو ما يحدد فئات الخدمة التي تتقدم لها، ومعها فئة رأس المال وواجبات الحفظ.
كفاية رأس المال: نمذجة مدرج التمويل في مواجهة خسائر المرحلة المبكرة
لا بد لرأس مال الإطلاق أن يغطي في الوقت نفسه الحد التنظيمي الأدنى الواجب الاحتفاظ به دائماً والاستنزاف التشغيلي الشهري، عبر منحنى إيرادات أبطأ من الخطة.
المنظم يضع أصلاً أرضية سيولة تحت مدرج التمويل ذاك. يجب على شركة استثمار خاضعة لـ FCA أن تحتفظ بأصول سائلة أساسية لا تقل عن ثلث متطلب تكاليفها العامة الثابتة في كل وقت. عملياً، ذلك شهر من التكاليف الثابتة مركون في أصول سائلة أساسية، خارج أي شيء يجوز لنموذجك أن يعدّه مدرج تمويل.
ابنِ نموذج مدرج التمويل في ثلاثة سيناريوهات. يأخذ السيناريو الأساسي الخطة كما كُتبت. في سيناريو التراجع، يتأخر الترخيص ربعاً وتأتي أحجام السنة الأولى بنصف التوقعات. ويضيف السيناريو المضغوط البندين اللذين يُتركان عادة — احتياطي متجدد يحجزه مزود الدفع، وتعيينات الدعم تُقدَّم إلى الشهر الذي يصل فيه العملاء.
السيناريوهات الثلاثة تحمل قائمة ميزانية تأسيس الوساطة نفسها من رسوم الترخيص واشتراكات المنصة ورواتب الامتثال وتغطية الدعم. هذه البنود الأربعة هي كلفة بدء وساطة فوركس. أما ما تضيفه قواعد الترخيص ورأس المال إليها فيعتمد على الولاية القضائية التي تختارها.
اختبار الجاهزية هو السيناريو المضغوط. إذا كانت الشركة ما تزال تجتاز حدودها التنظيمية الدنيا في قاع ذلك السيناريو، فرأس المال جاهز. الخطة التي لا تتوازن إلا على أحجام الربع الأول تضع خطاً أحمر على قائمة جاهزيتك المالية. ذلك الإطلاق مبكر.
ملكية التشغيل والامتثال التي لا يمكن إسنادها إلى الخارج
يمكنك إسناد الأنظمة التي تجري فحوصات AML ومراقبة التداول والتقارير التنظيمية. لا يمكنك إسناد المساءلة عما تقرره تلك الأنظمة.
دوّن منظمو المملكة المتحدة ذلك الحد. دخل نظام الأطراف الثالثة الحرجة حيز النفاذ في 1 يناير 2025. سمّت وزارة الخزانة أول أربعة تعيينات لها في يوليو 2026، من بينها AWS وMicrosoft. حتى حيث يكون المزود معيَّناً وخاضعاً للرقابة، تحتفظ الشركة التي تستخدمه بمسؤوليتها الخاصة عن تقييمات المخاطر والعناية الواجبة والتخطيط للطوارئ.
قبل الإطلاق، يحتاج كل من هذه الضوابط إلى شخص مسمّى داخل الشركة يقرر ويصعّد ويوقّع:
- سياسة AML/KYC، بما في ذلك العملاء الذين سترفضهم الشركة
- قواعد التصعيد للنشاط المشبوه، مع الشخص الذي يقدّم البلاغ
- معالجة الشكاوى والمُهل التي يتوقعها المنظم
- عتبات مراقبة التداول ومن يراجع التنبيهات
- المطابقات اليومية لأموال العملاء والمراكز مقابل المنصة
- التقارير التنظيمية، من تقارير المعاملات إلى سجل DORA
اختبار سريع يحسم ما إذا كانت الملكية حقيقية. اسأل من يجمد حساب عميل في الثانية فجراً عندما يعلّمه نظام المراقبة، وكم يستغرق ذلك الشخص للرد. إذا كانت الإجابة «المورد»، فالضبط ليس لك بعد.
الجاهزية التقنية: البنية التحتية الجاهزة مقابل البناء الداخلي
لا تختصر البنية التحتية الجاهزة وقت الوصول إلى السوق إلا عندما يكتمل التكامل والحوكمة والدعم المحيط بها قبل بدء التشغيل. والبناء الداخلي كوساطة مستقلة ينقل الثلاثة كلها إلى مهندسيك قبل أن يسجّل أول عميل دخوله.
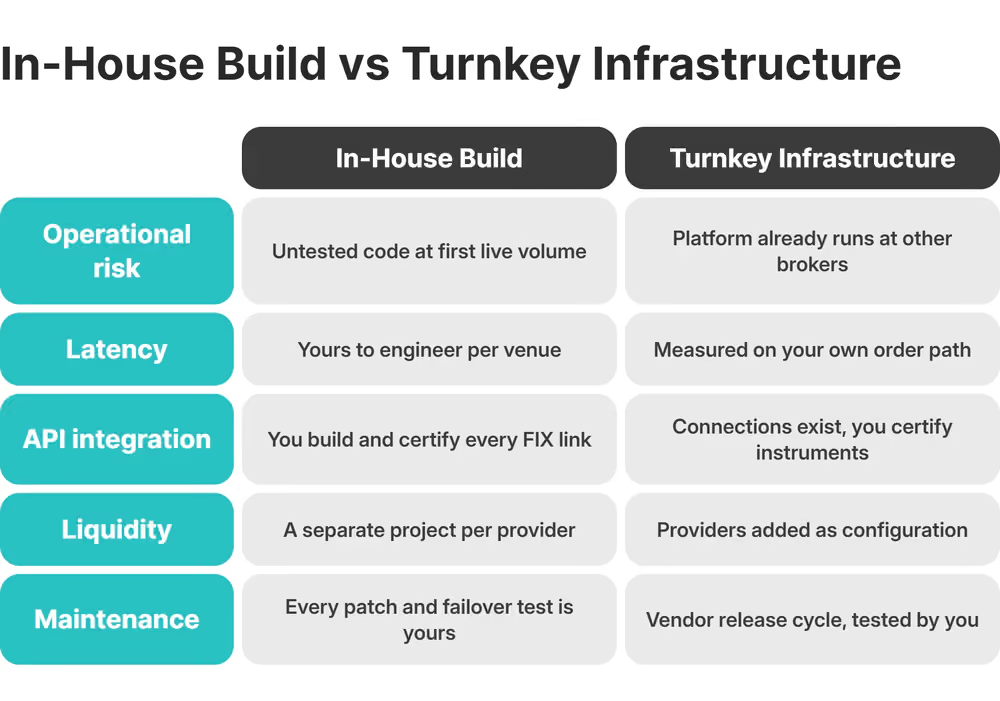
الحزمة الجاهزة تورّد المكوّنات من دون أن تأخذ الحوكمة. منصة تداول مثل B2TRADER تنطلق خلال سبرنت واحد مع FIX و REST API. B2CORE يغطي CRM والمكتب الخلفي بأكثر من 150 تكاملاً جاهزاً عبر منصات التداول ومزودي الدفع وموردي KYC. وتمر مدفوعات العملات المشفرة عبر شريك B2BROKER B2BINPAY ، المتكامل مع B2CORE، بموجب اتفاقية منفصلة مع تلك الشركة.
المورد لا يضبط معايير مخاطرك ولا يقرر أي العملاء تقبل. تلك تبقى لدى الأشخاص في القسم السابق. والانقسام نفسه يسري في كل خطوة من بدء وساطتك الخاصة ، من طلب الترخيص إلى أول عميل فعلي.
استراتيجية إطلاق مرحلي لخفض مخاطر توقيت دخول السوق
الإطلاق المرحلي يضع سقفاً لما يمكن أن تكلفك كل خطوة. الشريحة الأولى ولاية قضائية واحدة أو فئة أصول واحدة أو سوق مستهدف واحد. لا يُفتح شيء آخر حتى تستقر الأحجام والحوادث وعبء الدعم كلها داخل العتبات التي حددتها.
كانت لدى Robinhood ترخيص FCA منذ أغسطس 2019 وقائمة انتظار بنحو 250,000 شخص، ومع ذلك أجّلت الإطلاق إلى أجل غير مسمى في 2020 للتركيز على أعمالها الأساسية. وعندما عادت في نوفمبر 2023، فتحت التطبيق لقائمة الانتظار على مراحل و بلغت الإتاحة العامة في مارس 2024 ، بدءاً بالأسهم الأمريكية بينما بقيت الأسهم البريطانية على خارطة الطريق.
كل عتبة ينبغي أن تكون رقماً تجمعه أصلاً: الحجم اليومي مقابل السعة المختبَرة لدى مزود السيولة، والحوادث في الأسبوع مقابل دليل التشغيل، وتذاكر الدعم لكل مئة عميل نشط مقابل التغطية التي عيّنتها. تتقدم المرحلة عندما تستقر الثلاثة داخل حدودها لشهر كامل.
التسلسل يعتمد على بنية تحتية تنمو بالتهيئة. منصة تعتمد API أولاً تضيف مزود سيولة كجلسة إضافية ومجموعة أدوات كإعداد إضافي. جواز ترخيص MiCA عبر EEA يحوّل الولاية القضائية الثانية إلى إخطار لمنظمك بالإضافة إلى عمل قواعد السلوك واللغة المحليين.
إشارات الجاهزية مقابل علامات التحذير: قائمة تشخيص
تكون وساطتك جاهزة للإطلاق عندما تتجمع الإشارات أدناه عبر الأبعاد السبعة كلها دفعة واحدة. علامة تحذير تستمر في أي منها تحدد أين سيقع أول حادث.
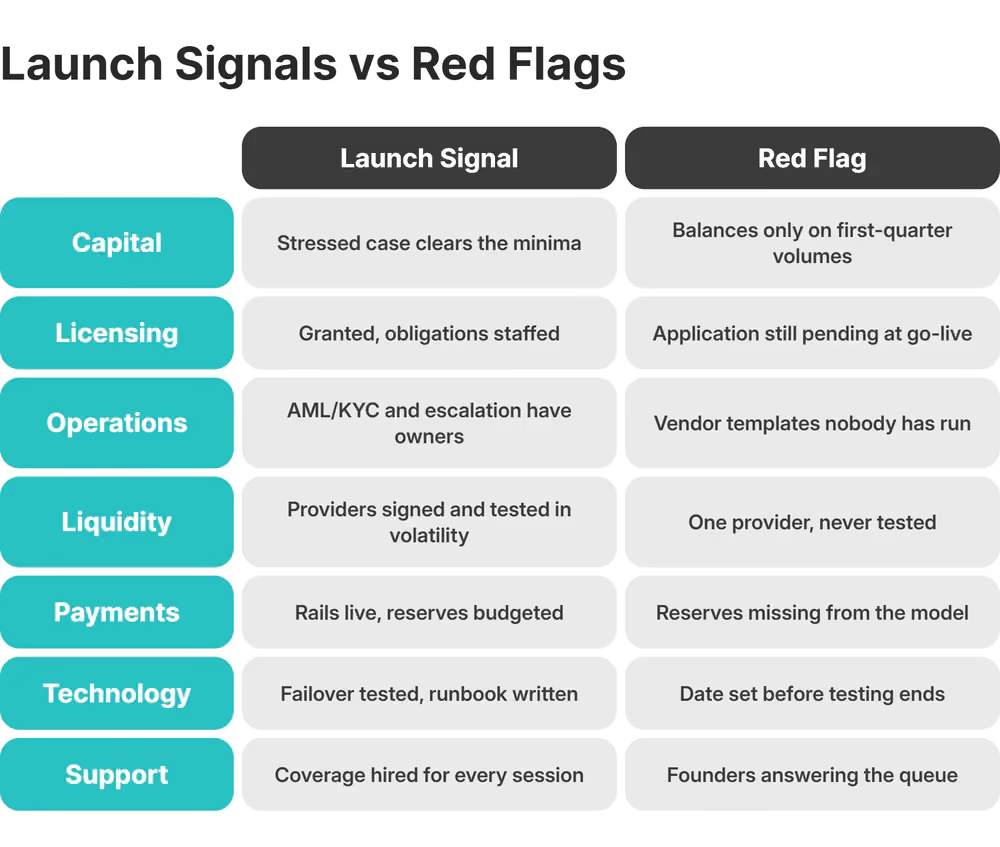
علامات جاهزية وساطتك مالياً للإطلاق تقع في صف رأس المال. وعلامات التمدد الزائد تقع في الصف الأدنى، في المدفوعات والدعم، حيث تظهر الاحتياطيات غير المدرجة في الميزانية وعمل المؤسسين في طابور الدعم قبل أن يحمرّ صف رأس المال بوقت طويل.
تطبق FCA نسخة من هذا الجدول عند بوابتها. يتوقع المنظم أن يكون مقدم الطلب جاهزاً وراغباً ومنظماً يوم تقديمه. والشركات التي تقصّر يُطلب منها أن تسحب وتعود لاحقاً.
أطلِق عندما تتلاقى الجاهزية، لا عندما يشتد الضغط
أطلِق في اليوم الذي يتحقق فيه آخر الشروط الخمسة، ودع خطة الجاهزية تحدد ذلك التاريخ. إذا كان السؤال على مكتبك هو متى تُطلق شركة وساطتك، فخطة الجاهزية هي التي تحدد التاريخ، لا ما يقوله عرض المستثمرين.
شريك بنية تحتية متكامل يقصّر الطريق إلى اثنين من الشروط الخمسة. نشر المنصة وعمل التكامل خلفه ينتقلان من أشهر إلى سبرنت عندما تأتي المنصة ووصلاتها من حزمة واحدة تعمل أصلاً في الإنتاج في مكان آخر. الترخيص ورأس المال والملكية تبقى في جانبك من الطاولة، حيث يتوقعها المنظم.
تبني B2BROKER تلك الحزمة منذ 2014 وساعدت في إطلاق أكثر من 500 وسيط. أكثر من 1,000 عميل من الشركات يعملون عليها اليوم، مع حجم النشر الذي يقف خلف جدول السبرنت الواحد.
إذا كانت خطة جاهزيتك ترى ترخيص الوسيط ورأس المال في الأفق، فارسم خطوات التقنية والتكامل مقابلها الآن. يستطيع فريق B2BROKER أن يستعرض الحزمة والتكاملات التي يعتمد عليها نموذجك والمرحلة التي تستطيع دعمها أولاً.
الأسئلة الشائعة حول إطلاق شركة وساطتك
متى ينبغي أن تُطلق شركة وساطتك؟
أطلِق عندما يُمنح الترخيص، ويجتاز رأس المال سيناريو مدرج التمويل المضغوط، ويصبح لكل ضبط امتثال مالك داخل الشركة، وتكون بنية التداول التحتية قد عملت تحت حمل يشبه الإنتاج. الطلب يقرر أي مرحلة تُفتح أولاً. والتاريخ نفسه يأتي من الجاهزية الداخلية.
كيف تعرف أن وساطتك جاهزة مالياً للإطلاق؟
انمذج مدرج التمويل في سيناريو أساسي وسيناريو تراجع وسيناريو مضغوط، مع تأخير الترخيص وكلف السيولة واحتياطيات الدفع وتعيينات الدعم في كل منها. رأس المال جاهز عندما يترك السيناريو المضغوط الحدود التنظيمية الدنيا من دون مساس.
متى يكون الوقت مبكراً جداً لإطلاق وساطتك الخاصة؟
يكون الوقت مبكراً جداً عندما تعمل الشركة على بنية المورد من دون مالكين داخليين لقرارات المخاطر وAML/KYC والحوكمة. يتوقع المنظمون سيطرة خاضعة للمساءلة على العملاء والبيانات والحوادث والاعتماد على الأطراف الثالثة. النظام الجاهز يختصر البناء من دون أن يتحمل أياً من تلك المساءلة.
كيف يؤثر التنظيم في موعد إطلاق شركة وساطتك؟
لا بد أن يكون الترخيص ورأس المال الاحترازي وضوابط السلوك والمرونة التشغيلية كلها قائمة قبل دخول السوق. يضيف كل من MiFID II وIFR/IFD وMiCA وDORA بوابة خاصة به. أدخل المدد القانونية لمراجعة المنظم في خطة الإطلاق، فيكفّ مسار الترخيص الذي يجري بموازاة البناء عن أن يكون ما يزحزح التاريخ.
هل يمكن للتقنية الجاهزة أن تساعدك على إطلاق وساطتك أبكر؟
نعم، بتسليم المنصة والمكتب الخلفي والاتصال في نشر واحد، وهو ما يختصر العمل التقني. جاهزية الترخيص ورأس المال والحوكمة ما زالت هي التي تحدد تاريخ الإطلاق.
مقالات مقترحة
اشترك في نشرتنا الإخبارية