Créer une société de courtage FOREX dans la région MENA

Créer une société de courtage FOREX dans la région MENA, c'est faire agréer une seule entité juridique sous l'un des régimes de la région, puis opérer dans les limites de cette licence. Il n'existe pas de licence régionale : une même société peut être agréée dans la zone franche financière de Dubaï et ne disposer d'aucune licence hors zone franche, à quelques kilomètres de là.
Les règles ont changé pendant que vous prépariez votre projet. Le 1er janvier 2026, les UAE ont reconstitué leur régulateur fédéral des valeurs mobilières sous le nom de Capital Market Authority, dont la loi s'applique aux sociétés qui ciblent des clients aux UAE , quel que soit leur lieu de constitution.
Le régulateur décide de la juridiction, la banque décide si elle assurera vos règlements, et seule la technologie avance à votre rythme.
Points clés
- Faute de régulateur unique du marché FOREX dans la région, la juridiction choisie détermine le modèle opérationnel : une société en zone franche aux UAE, une institution saoudienne du marché des capitaux et un titulaire de licence jordanien relèvent chacun d'un régulateur, d'un seuil de capital et d'un périmètre de clientèle différents.
- La réplication automatique relève de la gestion de portefeuille dès que le client cesse d'approuver chaque transaction, et cette autorisation s'obtient juridiction par juridiction. Le copy trading exige donc une analyse pays par pays.
- L'accès bancaire peut bloquer un lancement pourtant agréé. Les banques correspondantes réduisent leurs relations dans la région depuis dix ans, et le Maroc et le Liban y ajoutent des contrôles des changes ou des capitaux.
- Les délais d'agrément doivent figurer dans le plan de lancement comme une variable, la connectivité de liquidité, la configuration du CRM et le reporting étant mis en place pendant que le régulateur examine le dossier.
- Une seule infrastructure intégrée peut faire fonctionner plusieurs entités dans la région MENA dès lors que les règles d'onboarding, les autorisations de produits, les canaux de paiement et le reporting sont paramétrés par entité.
Juridiction par juridiction : les cadres réglementaires dans la région MENA
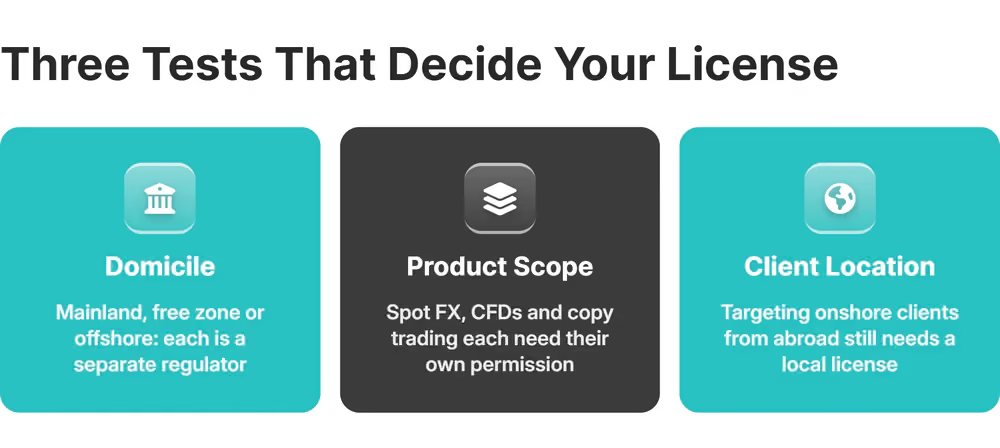
Dans la région MENA, la réglementation du courtage pose trois questions à la fois : où l'entité est établie, ce qu'elle vend et où résident ses clients. Une licence qui répond à la première mais pas à la troisième ne couvre pas l'activité que vous exercez réellement.
Une erreur d'appréciation coûte désormais plus cher qu'une demande rejetée. L'exercice d'une activité financière sans licence aux UAE est passible d'amendes pouvant atteindre 250 millions AED et d'une peine d'emprisonnement d'au moins un an.
Émirats arabes unis : CBUAE, DFSA et FSRA
Aux UAE, la licence dépend du lieu d'établissement de l'entité. Les sociétés établies hors zone franche relèvent de la Capital Market Authority (CMA) fédérale, celles du DIFC de la Dubai Financial Services Authority (DFSA) et celles de l'ADGM de la Financial Services Regulatory Authority (FSRA).
Hors zone franche, un courtier FOREX et CFD détient une licence CMA de catégorie 1 assortie d'une extension pour les dérivés OTC et le change spot.
Au DIFC, l'intervention en qualité d'agent relève de la catégorie 3A de la DFSA, avec une exigence de capital de base de 200 000 US$ . La clientèle de détail et la détention d'actifs de clients nécessitent chacune une extension distincte.
À l'ADGM, la FSRA fixe le seuil de la catégorie 3A à 500 000 US$ et le porte à 2 millions US$ pour les opérations en principal apparié avec la clientèle de détail.
Le registre public de l'ADGM recense chaque société agréée avec ses autorisations exactes : c'est le point de départ de toute vérification d'une contrepartie.
La catégorie détermine aussi le mode d'exécution : un agent transmet les ordres des clients à un fournisseur de liquidité en traitement direct (STP), et seule une licence de principal permet à un dealing desk de prendre la position inverse.
Arabie saoudite : la Capital Market Authority (CMA)
Pour servir des clients saoudiens, il faut d'abord satisfaire aux critères d'agrément de la Capital Market Authority, avant toute décision sur le produit, l'effet de levier ou le marketing.
Une société qui intervient pour le compte de clients doit être établie dans le Royaume, disposer d'un capital libéré de 50 millions SAR et avoir son siège social dans le pays.
Le trading social n'est apparu jusqu'ici que dans le FinTech Lab de la CMA, sous des autorisations expérimentales à durée limitée : attendez-vous donc à échanger avec le régulateur avant d'activer le copy trading pour vos clients saoudiens.
Qatar : QFMA, QCB et QFCRA
Le Qatar segmente son marché selon le domicile, et une autorisation QFC ne vaut pas autorisation onshore. Sur le territoire national, la Qatar Financial Markets Authority agrée le courtage et le trading sur marge ; au sein du QFC, la Regulatory Authority (QFCRA) autorise les opérations sur investissements activité par activité.
Servir depuis le QFC des clients de détail résidant au Qatar nécessite une autorisation distincte, que la QFCRA n'accorde que si des mesures de protection sont en place. L'analyse juridique passe donc en premier pour toute communication sur l'effet de levier ou le copy trading destinée à des clients qataris.
Jordanie : la Securities Commission (JSC)
La Jordan Securities Commission publie la liste des sociétés agréées pour intervenir sur les marchés des changes étrangers , avec les activités que chacune peut exercer et les courtiers étrangers qui les adossent. C'est là qu'il faut vérifier si un partenaire local détient bien la licence que laisse entendre son argumentaire.
Un intermédiaire agissant pour le compte de tiers doit disposer de 3 millions JOD de capital et d'une garantie bancaire irrévocable en faveur du régulateur.
Liban : Capital Markets Authority et Banque du Liban
Au Liban, la Capital Markets Authority a rédigé les règles de conduite applicables au FOREX de détail, et son règlement sur la conduite des affaires n'autorise le FOREX de détail hors marché réglementé que par l'intermédiaire d'un correspondant agréé par la NFA et la CFTC ou établi dans un pays bénéficiant d'une notation souveraine de catégorie investissement.
Les banques, elles, n'ont pas réglé leur part du problème. La Banque du Liban interdit, sans accord écrit, les paiements au-delà de ses plafonds depuis les comptes en devises ouverts avant novembre 2019 , tandis que les fonds arrivés après la crise circulent plus librement. Vérifiez quelle banque, quel compte et quel correspondant assureront le règlement des fonds clients avant de vous engager sur une entité libanaise.
Maroc : AMMC et Office des Changes
Dans un avertissement au public de décembre 2025 , l'AMMC, régulateur des marchés de capitaux, a indiqué que les plateformes de trading sur l'or et les devises échappent à son contrôle, et il n'existe aucune procédure d'agrément AMMC à laquelle candidater.
L'Office des Changes ajoute une contrainte de financement : la dotation pour paiements en ligne à l'étranger d'un résident couvre uniquement les achats en ligne, et l'alimentation d'un compte de trading en est exclue. Inscrivez le Maroc dans vos règles d'onboarding comme pays de résidence restreint.
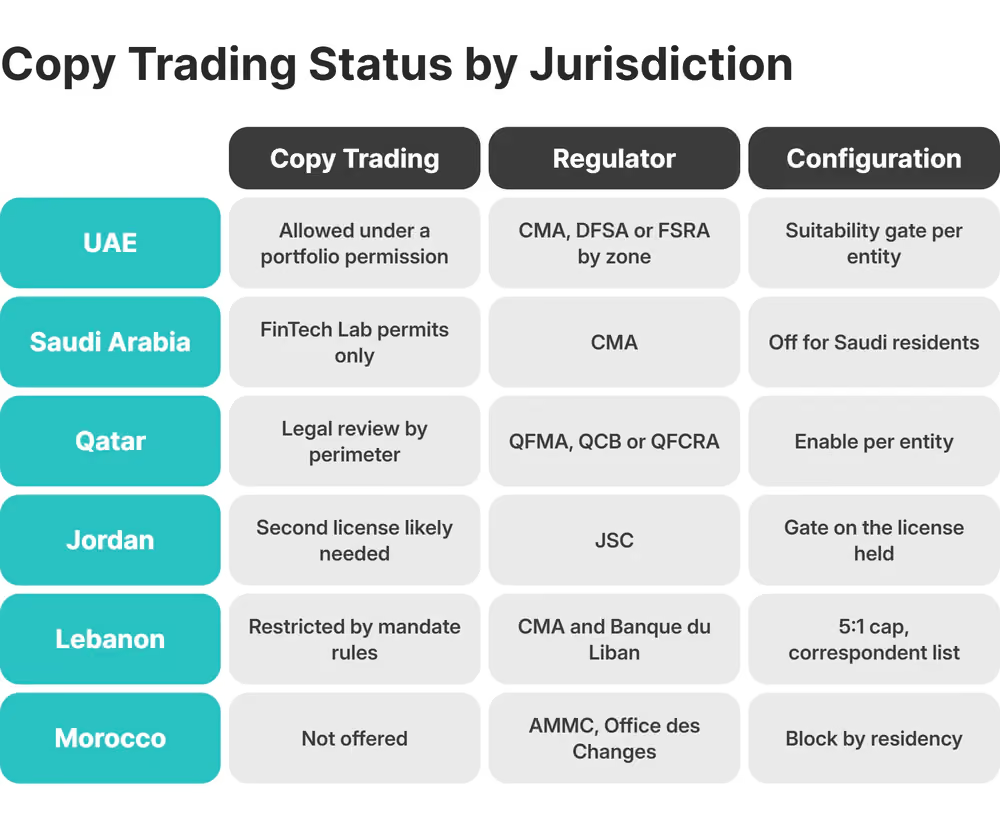
Comparatif en un coup d'œil : la légalité du copy trading dans les juridictions MENA
C'est l'approbation de chaque transaction par le client qui détermine la qualification du copy trading. Lorsque les ordres d'un autre trader parviennent au compte d'un client sans que le titulaire approuve chacun d'eux, les superviseurs européens considèrent le service comme de la gestion de portefeuille , une activité soumise à agrément qui impose des obligations d'adéquation envers les copieurs. Chaque régulateur de la région MENA aborde cette question à travers son propre corpus de règles.
Pour les sociétés d'actifs virtuels, la CMA des UAE a déjà fixé la règle par écrit : elle réserve le copy trading de détail aux sociétés agréées pour la gestion de portefeuille ou l'exploitation d'un système multilatéral de négociation. Lorsqu'aucune règle primaire n'est citée ci-dessous, considérez la question comme non tranchée et consultez un conseil local avant d'activer la fonctionnalité.
Les risques opérationnels qui alimentent l'attrition : accès bancaire et retards d'agrément
L'accès bancaire et les retards d'agrément sont les deux horloges qui bloquent un lancement dans la région MENA. Celle du régulateur échappe à votre contrôle ; celle de la banque s'accélère quand la structure de l'entité et les documents correspondent à ce qu'attend un responsable de la conformité.
Les équipes qui créent une société de courtage FOREX dans la région MENA avec une stratégie de licence déjà arrêtée butent encore sur trois obstacles : une règle locale qui interdit un produit prévu, une banque qui refuse le compte et un agrément qui arrive avec un trimestre de retard.
Un CRM et back-office FOREX comme B2CORE gère les règles d'onboarding, les autorisations de produits et les circuits de paiement sous forme de paramètres propres à chaque entité : un changement de juridiction commence donc par une configuration. C'est toujours le conseil juridique qui fixe ces paramètres, et les obligations KYC et AML qui les sous-tendent émanent de chaque régulateur.

Les frictions de la correspondance bancaire sur les corridors MENA
Les banques correspondantes réduisent leurs relations dans la région depuis dix ans, et les frictions apparaissent tard, à l'ouverture du compte et lors de la conception du schéma de règlement. Entre 2011 et 2022, le nombre de relations de correspondance bancaire a reculé de 34,7 % en Asie occidentale et de 37,4 % en Afrique du Nord , les deux sous-régions de l'ONU qui regroupent l'essentiel de la région MENA.
Les banques restantes posent les mêmes quatre questions à chaque demandeur :
- qui détient l'entité, jusqu'aux personnes physiques
- où se trouvent les clients et quel régulateur les couvre
- d'où provient l'argent des clients et comment son origine est justifiée
- comment les fonds des clients sont séparés de ceux de la société
Lorsque la licence et la banque le permettent, le règlement en crypto via le partenaire de B2BROKER, B2BINPAY , intégré à B2CORE, ajoute un canal en dehors de la chaîne de correspondance, même si la conversion en monnaie fiat aux deux extrémités ramène les flux dans le système bancaire et que les obligations KYC et d'agrément restent à la charge de l'entité.
Les délais d'agrément, une variable du délai de mise sur le marché
Les délais réglementaires restent incertains. Le déploiement technologique, lui, suit votre propre calendrier. Placez les travaux d'infrastructure dans la période d'examen.
La DFSA met environ quatre mois pour délivrer un accord de principe , comptés uniquement à partir d'un dossier complet, et chaque condition attachée à cet accord a son propre délai de mise en œuvre.
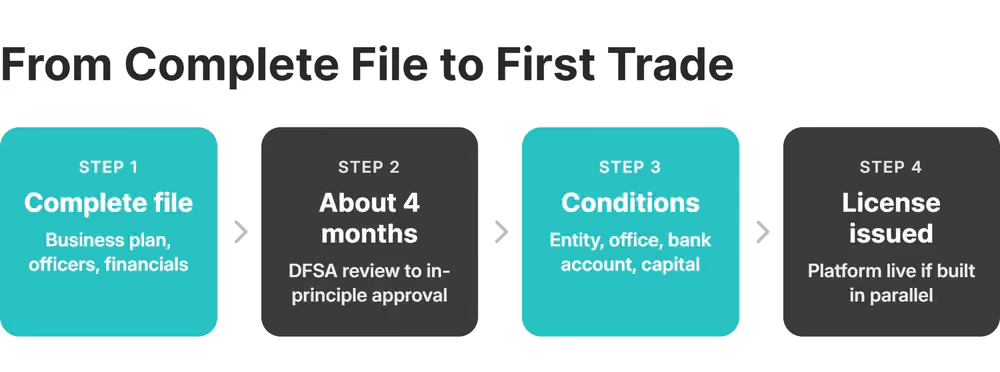
Pendant cette période, trois chantiers vous appartiennent et peuvent être menés en parallèle :
- la connectivité de liquidité via FIX, ainsi que des flux REST ou WebSocket pour les plateformes crypto
- la configuration du CRM et de l'espace client, avec des niveaux d'onboarding selon la résidence du client et un reporting aux formats de déclaration du régulateur
- l'intégration des banques et des prestataires de paiement selon la structure de comptes approuvée
Licence offshore Tier-1 ou entité onshore dans la région MENA : structurer votre empreinte réglementaire
Choisissez votre empreinte en fonction de la localisation de vos clients et de l'endroit où une banque ouvrira vos comptes. Le périmètre des produits et la crédibilité qu'exige votre segment déterminent ensuite le nombre d'entités nécessaires, et aucune des trois options ne remplace les autres :
- Une entité onshore dans la région MENA détient l'autorisation nationale nécessaire pour servir localement des clients de détail, et avec elle une relation bancaire locale.
- Une société en zone franche, au DIFC ou à l'ADGM, détient une licence reconnue par les banques et les contreparties, sans autorisation automatique de démarcher des clients hors zone franche.
- Une licence offshore apporte la crédibilité de son propre régulateur, et aucune des autorisations locales.
Une entité agréée par la FCA ou la CySEC obtient auprès d'une banque correspondante une notation de risque différente de celle d'une entité agréée aux Seychelles, au Vanuatu ou à Maurice.
Ce sont les UAE qui tracent la frontière juridique la plus nette. Une licence offshore n'autorise pas le démarchage des résidents des UAE. Tout marketing qui les atteint y constitue une activité non autorisée, quoi qu'en dise la licence.
Décidez quelle entité accueillera les premiers clients avant de déposer l'une ou l'autre demande. L'entité en zone franche ou offshore démarre généralement avec des clients institutionnels et professionnels, et l'entité onshore suit lorsque la banque et le régulateur sont prêts. Le seuil de capital et l'arbitrage en matière de crédibilité varient selon la voie choisie.
Bâtissez votre société de courtage MENA sur une infrastructure adaptée à la complexité réglementaire
Une société de courtage dans la région MENA a besoin d'une seule infrastructure capable de faire fonctionner plusieurs entités aux autorisations différentes par simple configuration. Pour une équipe qui crée une société de courtage FOREX dans la région MENA, cela se décompose ainsi :
- B2TRADER pour les paires de devises, les indices et les autres classes de CFD, avec un effet de levier paramétré par marché, par groupe et par compte
- B2CORE comme CRM et back-office, avec les niveaux d'onboarding et les autorisations de produits propres à chaque régulateur
- une liquidité multi-actifs provenant de banques et de teneurs de marché non bancaires, connectée une seule fois via FIX
- B2COPY pour le copy trading, les comptes PAMM et MAM, avec un accès des copieurs activé par entité
- le règlement en crypto via le partenaire B2BINPAY, lorsque la licence et la banque le permettent
Une clientèle de détail de la région MENA attend souvent MetaTrader 4* ou cTrader, ce que couvre une solution en marque blanche, et la couche plateforme et liquidité doit prendre en charge le modèle d'exécution autorisé par la licence.
Lorsque la licence onshore arrive, les mêmes composants intègrent ses autorisations, comme ils le feront pour une expansion multi-actifs ultérieure.
B2BROKER accompagne ces structures depuis ses bureaux de Dubaï , opère depuis 2014, détient plus de 10 licences réglementaires au sein de son groupe et a contribué au lancement de plus de 500 courtiers.
Arrêtez le plan technologique avant le dépôt de la première demande, et ayez une plateforme prête le jour où la licence est délivrée.
Questions fréquentes sur le courtage FOREX dans la région MENA
Quelle licence faut-il pour créer une société de courtage FOREX dans la région MENA ?
Celle qui correspond au domicile de l'entité, à son périmètre de produits et à son segment de clientèle. Rien qu'aux UAE, il s'agit de la CMA fédérale, de la DFSA ou de la FSRA, selon la zone. L'Arabie saoudite, le Qatar, la Jordanie et le Liban ont en outre chacun leur propre régulateur. Le Maroc n'offre aucune voie onshore pour le FOREX avec effet de levier.
Combien de temps prend l'agrément lors de la création d'une société de courtage FOREX dans la région MENA ?
Cela varie selon le régulateur et le degré de complétude du dossier. La DFSA, par exemple, délivre un accord de principe en quatre mois environ. La constitution de l'entité, la location de bureaux, l'ouverture d'un compte bancaire et le dépôt du capital interviennent tous avant la licence.
Une société de courtage FOREX de la région MENA peut-elle proposer du copy trading ?
Uniquement si le régulateur de l'entité l'autorise. L'exécution automatique peut exiger une autorisation de gestion de portefeuille, et les juridictions qui l'imposent diffèrent d'un pays à l'autre de la région. Paramétrez l'éligibilité des copieurs, les plafonds d'effet de levier et les pistes d'audit par entité.
Quels risques bancaires concernent les courtiers FOREX opérant dans la région MENA ?
Les banques correspondantes se sont raréfiées dans la région depuis 2011 et examinent de près le FX avec effet de levier, les fonds clients transfrontaliers, l'actionnariat et l'origine des fonds avant d'ouvrir un compte. Le Maroc et le Liban ajoutent des restrictions de change et de transfert. Obtenez une confirmation écrite que le compte proposé peut recevoir les dépôts et payer les retraits de votre clientèle.
Les courtiers doivent-ils opter pour une licence offshore Tier-1 ou pour une entité onshore dans la région MENA ?
Une licence offshore renforce la crédibilité institutionnelle, mais n'autorise pas le démarchage onshore, que la loi des UAE traite comme une activité soumise à agrément même lorsqu'il est mené depuis l'étranger. Une entité onshore facilite l'accès bancaire et inspire davantage confiance à la clientèle de détail. La plupart des opérateurs échelonnent les deux et les font fonctionner sur une seule infrastructure multi-entités.
Articles recommandés
Abonnez-vous à notre newsletter



