Ein Forex-Brokerage in der MENA-Region gründen

Wer ein Forex-Brokerage in der MENA-Region gründet, lässt eine einzelne juristische Person unter einem der Regulierungsregime der Region lizenzieren und bewegt sich im Rahmen dessen, was diese Lizenz erlaubt. Eine regionale Lizenz gibt es nicht. Dasselbe Unternehmen kann daher in Dubais Finanzfreizone zugelassen sein und wenige Kilometer entfernt auf dem Festland ohne Lizenz dastehen.
Die Regeln haben sich geändert, während Sie noch geplant haben. Am 1. Januar 2026 haben die UAE ihre Wertpapieraufsicht auf Bundesebene als Capital Market Authority neu aufgestellt. Deren Gesetz erfasst Unternehmen, die sich an Kunden in den UAE richten , unabhängig davon, wo diese Unternehmen eingetragen sind.
Die Aufsichtsbehörde bestimmt die Jurisdiktion, die Bank entscheidet, ob sie für Sie abwickelt, und nur die Technologie folgt Ihrem eigenen Zeitplan.
Wichtige Erkenntnisse
- Da es in der Region keine einheitliche Forex-Aufsicht gibt, legt die gewählte Jurisdiktion das Betriebsmodell fest: Ein Unternehmen in einer Freizone der UAE, ein saudisches Kapitalmarktinstitut und ein jordanischer Lizenznehmer haben jeweils eine andere Aufsichtsbehörde, eine andere Mindestkapitalanforderung und einen anderen zulässigen Kundenkreis.
- Automatisches Kopieren gilt als Portfolioverwaltung, sobald der Kunde nicht mehr jeden Trade einzeln freigibt, und diese Erlaubnis wird von Jurisdiktion zu Jurisdiktion erteilt. Copy Trading erfordert daher in jedem Land eine eigene Prüfung.
- Der Bankzugang kann einen lizenzierten Markteintritt stoppen. Korrespondenzbanken bauen ihre Beziehungen in der Region seit einem Jahrzehnt ab, und in Marokko und im Libanon kommen Devisen- bzw. Kapitalverkehrskontrollen hinzu.
- Lizenzierungsfristen gehören als Variable in den Launch-Plan. Liquiditätsanbindung, CRM-Einrichtung und Reporting werden aufgebaut, während die Aufsicht den Antrag prüft.
- Ein einziger integrierter Stack kann mehrere MENA-Gesellschaften betreiben, wenn Onboarding-Regeln, Produktfreigaben, Zahlungswege und Reporting pro Gesellschaft konfiguriert sind.
Jurisdiktion für Jurisdiktion: Regulierungsrahmen in der MENA-Region
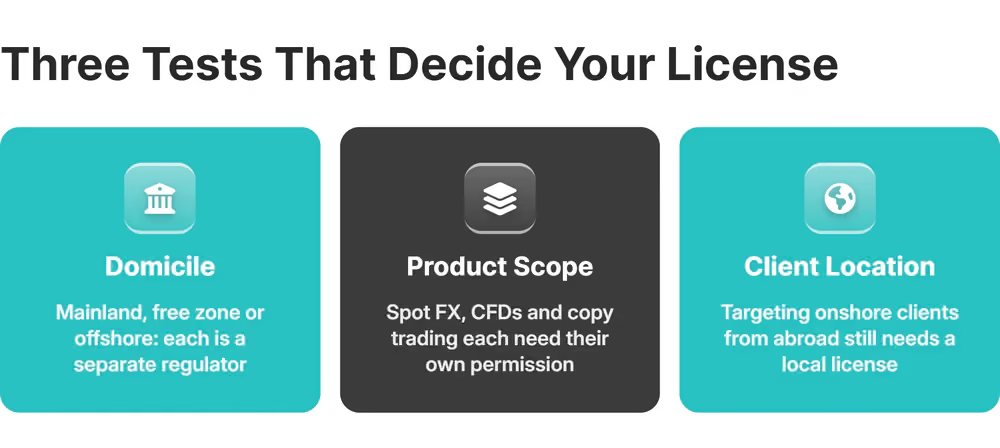
Die Brokerage-Regulierung in der MENA-Region stellt drei Fragen zugleich: wo die Gesellschaft ansässig ist, was sie verkauft und wo ihre Kunden leben. Eine Lizenz, die die erste Frage beantwortet, die dritte aber nicht, deckt das Geschäft, das Sie tatsächlich betreiben, nicht ab.
Eine Fehleinschätzung kostet heute mehr als einen abgelehnten Antrag. Unerlaubte Finanzgeschäfte in den UAE werden mit Geldstrafen von bis zu 250 Mio. AED und einer Freiheitsstrafe von mindestens einem Jahr geahndet.
Vereinigte Arabische Emirate: CBUAE, DFSA und FSRA
Die Lizenzierung in den UAE hängt davon ab, wo die Gesellschaft ansässig ist. Unternehmen auf dem Festland unterstehen der Capital Market Authority (CMA) auf Bundesebene, Unternehmen im DIFC der Dubai Financial Services Authority (DFSA) und Unternehmen im ADGM der Financial Services Regulatory Authority (FSRA).
Auf dem Festland benötigt ein Forex- und CFD-Broker eine CMA-Lizenz der Kategorie 1 mit einer Erweiterung für OTC-Derivate und Spot-Devisen.
Im DIFC fällt der Handel als Agent unter die DFSA-Kategorie 3A mit einer Mindestkapitalanforderung von 200.000 US$ . Für Privatkunden und Kundenvermögen ist jeweils eine eigene Erweiterung erforderlich.
Im ADGM setzt die FSRA für Kategorie 3A 500.000 US$ an und erhöht den Betrag auf 2 Mio. US$ für Matched-Principal-Geschäfte mit Privatkunden.
Das öffentliche Register des ADGM führt jedes zugelassene Unternehmen mit seinen genauen Erlaubnissen auf. Dort beginnt jede Prüfung eines Kontrahenten.
Die Kategorie legt auch die Ausführung fest: Ein Agent leitet Kundenorders per Straight-Through-Processing (STP) an einen Liquiditätsanbieter weiter, und nur eine Principal-Lizenz erlaubt einem Dealing Desk, die Gegenposition einzunehmen.
Saudi-Arabien: die Capital Market Authority (CMA)
Wer saudische Kunden betreuen will, muss zuerst die Lizenzanforderungen der Capital Market Authority erfüllen, noch bevor über Produkt, Hebel oder Marketing entschieden wird.
Ein Unternehmen, das für Kunden handelt, muss im Königreich gegründet sein, über ein eingezahltes Kapital von 50 Mio. SAR verfügen und seinen Hauptsitz im Land haben.
Social Trading ist bisher nur im FinTech Lab der CMA im Rahmen befristeter Testgenehmigungen aufgetaucht. Rechnen Sie daher mit einem Gespräch mit der Aufsicht, bevor Sie Copy Trading für saudische Kunden freischalten.
Katar: QFMA, QCB und QFCRA
Katar teilt seinen Markt nach Sitz auf, und eine QFC-Zulassung ist keine Onshore-Erlaubnis. Onshore lizenziert die Qatar Financial Markets Authority Brokerage und Margin-Handel; innerhalb des QFC erteilt die Regulatory Authority (QFCRA) die Erlaubnis zum Handel mit Anlagen Tätigkeit für Tätigkeit.
Für die Betreuung von in Katar ansässigen Privatkunden aus dem QFC heraus ist eine gesonderte Zulassung erforderlich, die die QFCRA nur erteilt, wenn Schutzmaßnahmen bestehen. Bei jeder Aussage zu Hebel oder Copy Trading, die sich an katarische Kunden richtet, steht daher die rechtliche Prüfung an erster Stelle.
Jordanien: die Securities Commission (JSC)
Die Jordan Securities Commission veröffentlicht die Unternehmen mit Lizenz für den Handel an ausländischen Devisenmärkten samt den Tätigkeiten, die jedes von ihnen ausüben darf, und den ausländischen Brokern dahinter. Dort lässt sich prüfen, ob ein lokaler Partner tatsächlich die Lizenz besitzt, die sein Pitch nahelegt.
Ein Intermediär, der für Dritte tätig ist, benötigt 3 Mio. JOD Kapital und eine unwiderrufliche Bankgarantie zugunsten der Aufsicht.
Libanon: Capital Markets Authority und Banque du Liban
Im Libanon hat die Capital Markets Authority die Wohlverhaltensregeln für Forex im Privatkundengeschäft festgelegt. Ihre Verordnung zum Geschäftsgebaren erlaubt außerbörslichen Forex-Handel mit Privatkunden nur über einen Korrespondenten, der von NFA und CFTC lizenziert ist oder in einem Land mit einem Länderrating im Investment-Grade-Bereich ansässig ist.
Die Banken haben ihren Teil noch nicht geregelt. Die Banque du Liban untersagt ohne schriftliche Genehmigung Auszahlungen über ihre Obergrenzen hinaus von Fremdwährungskonten, die vor November 2019 eröffnet wurden , während Geld, das nach der Krise eingegangen ist, freier fließt. Klären Sie, welche Bank, welches Konto und welcher Korrespondent die Kundengelder abwickeln, bevor Sie sich auf eine libanesische Gesellschaft festlegen.
Marokko: AMMC und Office des Changes
In einer Warnung an die Öffentlichkeit vom Dezember 2025 erklärte die Wertpapieraufsicht AMMC, dass Handelsplattformen für Gold und Devisen nicht unter ihre Aufsicht fallen. Ein Zulassungsverfahren der AMMC, für das man sich bewerben könnte, gibt es nicht.
Das Office des Changes fügt die Finanzierungsbeschränkung hinzu: Das Kontingent eines Gebietsansässigen für Online-Zahlungen ins Ausland gilt nur für Online-Käufe, die Einzahlung auf ein Handelskonto fällt nicht darunter. Führen Sie Marokko in Ihren Onboarding-Regeln als eingeschränktes Wohnsitzland.
Vergleich auf einen Blick: Rechtslage beim Copy Trading in den MENA-Jurisdiktionen
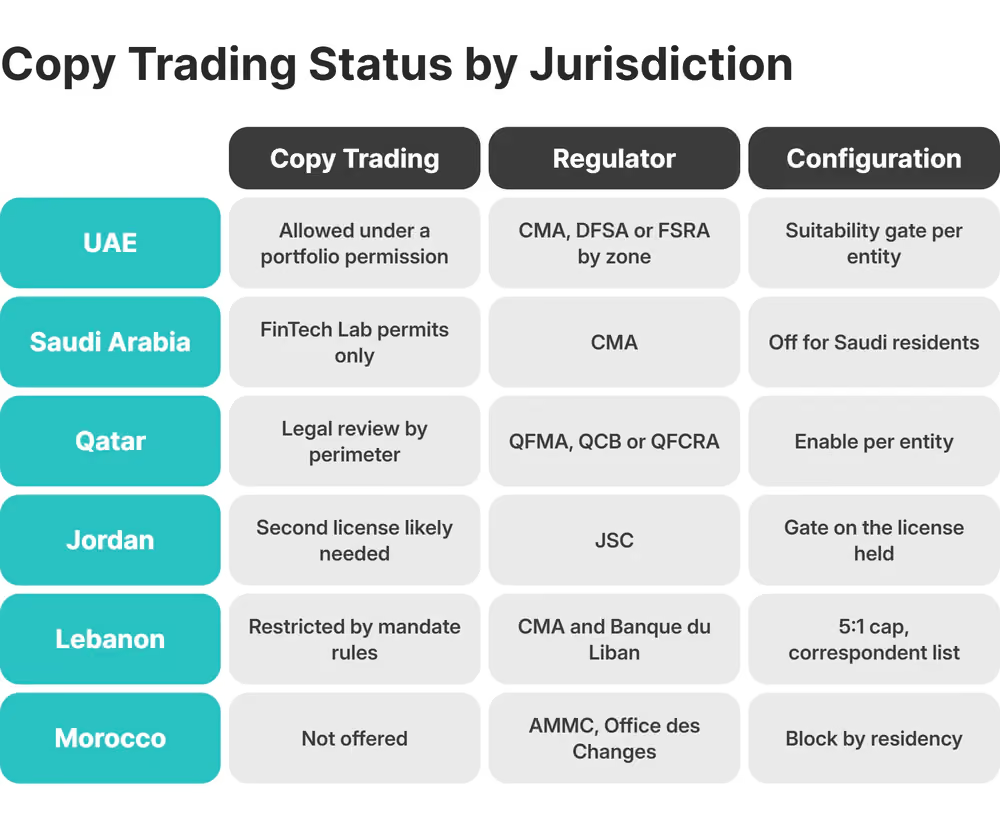
Ob der Kunde jeden Trade freigibt, entscheidet darüber, wie Copy Trading eingestuft wird. Gelangen die Orders eines anderen Traders auf ein Kundenkonto, ohne dass der Inhaber jede einzelne freigibt, behandeln europäische Aufsichtsbehörden den Dienst als Portfolioverwaltung , also als erlaubnispflichtige Tätigkeit mit Eignungspflichten gegenüber den Followern. Jede Aufsichtsbehörde in der MENA-Region geht diese Frage über ihr eigenes Regelwerk an.
Für Unternehmen im Bereich virtueller Vermögenswerte hat die CMA der UAE die Regel bereits festgeschrieben: Copy Trading für Privatkunden ist Unternehmen vorbehalten, die zur Portfolioverwaltung oder zum Betrieb eines multilateralen Handelssystems zugelassen sind. Wo unten keine Primärvorschrift genannt ist, sollten Sie die Lage als ungeklärt betrachten und vor der Aktivierung der Funktion lokalen Rechtsrat einholen.
Operative Risiken, die zu Abwanderung führen: Bankzugang und Lizenzverzögerungen
Bankzugang und Lizenzverzögerungen sind die beiden Uhren, die einen Markteintritt in der MENA-Region ausbremsen. Die Uhr der Aufsicht läuft außerhalb Ihrer Kontrolle; die der Bank läuft schneller ab, wenn Gesellschaftsstruktur und Unterlagen den Erwartungen eines Compliance-Verantwortlichen entsprechen.
Teams, die mit einer fertigen Lizenzstrategie ein Forex-Brokerage in der MENA-Region gründen, geraten dennoch an drei Stellen ins Stocken: eine Jurisdiktionsregel, die ein geplantes Produkt blockiert, eine Bank, die das Konto ablehnt, und eine Zulassung, die ein Quartal zu spät kommt.
Ein Forex-CRM und Backoffice wie B2CORE hinterlegt Onboarding-Regeln, Produktfreigaben und Zahlungswege als Einstellungen pro Gesellschaft, sodass ein Jurisdiktionswechsel als Konfiguration beginnt. Wie diese Einstellungen aussehen, entscheidet weiterhin die Rechtsberatung, und die KYC- und AML-Pflichten dahinter kommen von der jeweiligen Aufsichtsbehörde.

Reibungsverluste im Korrespondenzbankgeschäft auf MENA-Korridoren
Korrespondenzbanken bauen ihre Beziehungen in der Region seit einem Jahrzehnt ab, und die Reibung zeigt sich spät: bei der Kontoeröffnung und der Gestaltung der Abwicklung. Zwischen 2011 und 2022 ging die Zahl der Korrespondenzbankbeziehungen um 34,7 % in Westasien und 37,4 % in Nordafrika zurück, den beiden UN-Subregionen, die den größten Teil der MENA-Region umfassen.
Die verbleibenden Banken stellen jedem Antragsteller dieselben vier Fragen:
- wem die Gesellschaft gehört, bis hin zu den natürlichen Personen
- wo die Kunden sind und welche Aufsichtsbehörde für sie zuständig ist
- woher das Kundengeld stammt und wie dies belegt wird
- wie Kundengelder vom eigenen Vermögen des Unternehmens getrennt werden
Wo Lizenz und Bank es zulassen, schafft die Krypto-Abwicklung über B2BROKERs Partner B2BINPAY , integriert in B2CORE, einen Zahlungsweg außerhalb der Korrespondenzkette. Die Fiat-Umwandlung an beiden Enden führt allerdings zurück ins Bankensystem, und die KYC- und Lizenzpflichten verbleiben bei der Gesellschaft.
Lizenzierungsfristen als Variable der Time-to-Market
Regulatorische Fristen bleiben ungewiss. Die technische Umsetzung folgt Ihrem eigenen Zeitplan. Legen Sie die Infrastrukturarbeiten in das Prüfungsfenster.
Die DFSA benötigt etwa vier Monate bis zur grundsätzlichen Genehmigung (In-Principle Approval) , gerechnet erst ab einem vollständigen Antrag, und jede Auflage dieser Genehmigung hat ihre eigene Vorlaufzeit.
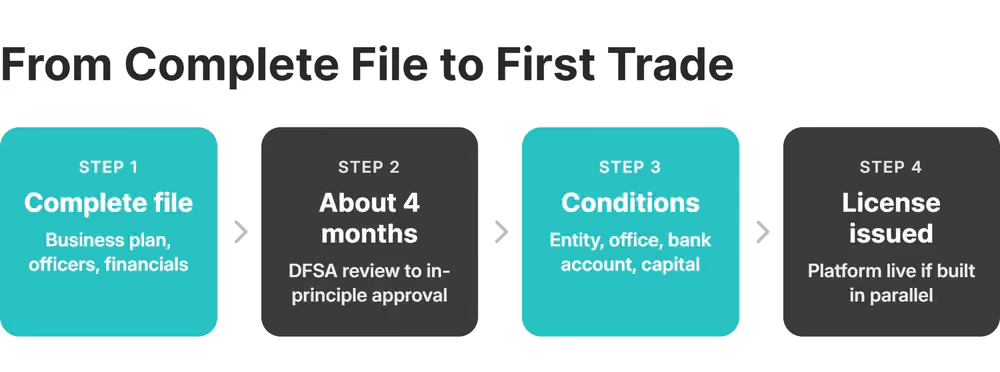
In diesem Zeitfenster können Sie drei Aufgaben parallel selbst vorantreiben:
- Liquiditätsanbindung über FIX sowie REST- oder WebSocket-Feeds für Krypto-Handelsplätze
- Einrichtung von CRM und Kundenportal mit Onboarding-Stufen je nach Wohnsitz des Kunden und Reporting in den Meldeformaten der Aufsicht
- Anbindung von Banken und Zahlungsdienstleistern auf Basis der genehmigten Kontostruktur
Tier-1-Offshore-Lizenz oder Onshore-Gesellschaft in der MENA-Region: Ihre regulatorische Präsenz strukturieren
Wählen Sie Ihre Präsenz danach, wo Ihre Kunden sind und wo eine Bank Ihre Konten eröffnet. Produktumfang und die Glaubwürdigkeit, die Ihr Segment verlangt, bestimmen dann, wie viele Gesellschaften Sie brauchen – und keine der drei Optionen ersetzt eine andere:
- Eine Onshore-Gesellschaft in der MENA-Region verfügt über die inländische Erlaubnis, die Sie für die lokale Betreuung von Privatkunden benötigen, und damit über eine lokale Bankbeziehung.
- Ein Freizonenunternehmen im DIFC oder ADGM besitzt eine Lizenz, die Banken und Kontrahenten anerkennen, ohne automatische Erlaubnis, Kunden auf dem Festland anzusprechen.
- Eine Offshore-Lizenz bringt genau die Glaubwürdigkeit ihrer eigenen Aufsichtsbehörde mit und keine der lokalen Erlaubnisse.
Eine Gesellschaft mit FCA- oder CySEC-Lizenz erhält bei einer Korrespondenzbank eine andere Risikoeinstufung als eine, die auf den Seychellen, in Vanuatu oder auf Mauritius lizenziert ist.
Die UAE ziehen die rechtliche Grenze am schärfsten. Eine Offshore-Lizenz berechtigt nicht dazu, in den UAE ansässige Personen anzusprechen. Marketing, das sie erreicht, gilt dort als unerlaubte Tätigkeit, unabhängig davon, was die Lizenz besagt.
Legen Sie fest, welche Gesellschaft die ersten Kunden aufnimmt, bevor einer der Anträge eingereicht wird. Die Freizonen- oder Offshore-Gesellschaft startet in der Regel mit institutionellen und professionellen Kunden, die Onshore-Gesellschaft folgt, sobald Bank und Aufsicht bereit sind. Die Kapitalschwelle und die Abwägung bei der Glaubwürdigkeit unterscheiden sich je nach Weg.
Bauen Sie Ihr MENA-Brokerage auf einer Infrastruktur auf, die sich regulatorischer Komplexität anpasst
Ein MENA-Brokerage braucht einen einzigen Stack, der mehrere Gesellschaften mit unterschiedlichen Erlaubnissen per Konfiguration betreibt. Für ein Team, das ein Forex-Brokerage in der MENA-Region gründet, sieht das so aus:
- B2TRADER für Währungspaare, Indizes und weitere CFD-Klassen, mit Hebel pro Markt, Gruppe und Konto
- B2CORE als CRM und Backoffice mit den Onboarding-Stufen und Produktfreigaben jeder Aufsichtsbehörde
- Multi-Asset- Liquidität von Banken und Non-Bank-Market-Makern, einmalig über FIX angebunden
- B2COPY für Copy Trading, PAMM und MAM, mit Follower-Zugang pro Gesellschaft
- Krypto-Abwicklung über den Partner B2BINPAY, wo Lizenz und Bank es zulassen
Privatkunden in der MENA-Region erwarten häufig MetaTrader 4* oder cTrader, was eine White-Label-Lösung abdeckt, und Plattform- und Liquiditätsebene müssen das Ausführungsmodell unterstützen, das die Lizenz erlaubt.
Wenn die Onshore-Lizenz kommt, bilden dieselben Komponenten deren Erlaubnisse ab, so wie sie es später auch bei einer Multi-Asset-Expansion tun.
B2BROKER arbeitet an diesen Strukturen von seinen Büros in Dubai aus, ist seit 2014 tätig, hält in seiner Gruppe mehr als 10 regulatorische Lizenzen und hat beim Start von über 500 Brokern geholfen.
Legen Sie den Technologieplan fest, bevor der erste Antrag eingereicht wird, und halten Sie die Plattform an dem Tag bereit, an dem die Lizenz erteilt wird.
Häufig gestellte Fragen zum Forex-Brokerage in der MENA-Region
Welche Lizenz brauchen Sie, um ein Forex-Brokerage in der MENA-Region zu gründen?
Diejenige, die zu Sitz, Produktumfang und Kundensegment der Gesellschaft passt. Allein in den UAE sind das je nach Zone die CMA auf Bundesebene, die DFSA oder die FSRA. Saudi-Arabien, Katar, Jordanien und der Libanon haben darüber hinaus jeweils eine eigene Aufsichtsbehörde. Marokko bietet überhaupt keinen Onshore-Weg für gehebelten Forex-Handel.
Wie lange dauert die Lizenzierung bei der Gründung eines Forex-Brokerages in der MENA-Region?
Das hängt von der Aufsichtsbehörde und von der Vollständigkeit des Antrags ab. Die DFSA etwa erteilt die grundsätzliche Genehmigung in rund vier Monaten. Gründung der Gesellschaft, Anmietung eines Büros, Eröffnung eines Bankkontos und Einzahlung des Kapitals erfolgen allesamt vor der Lizenz.
Kann ein Forex-Brokerage in der MENA-Region Copy Trading anbieten?
Nur dort, wo die Aufsichtsbehörde der Gesellschaft es erlaubt. Die automatische Ausführung kann eine Erlaubnis zur Portfolioverwaltung erfordern, und welche Jurisdiktionen eine solche verlangen, ist in der Region unterschiedlich. Legen Sie Follower-Berechtigung, Hebelobergrenzen und Audit-Trails pro Gesellschaft fest.
Welche Bankrisiken betreffen Forex-Broker in der MENA-Region?
Korrespondenzbanken sind seit 2011 in der gesamten Region rarer geworden und prüfen gehebeltes FX, grenzüberschreitende Kundengelder, Eigentumsverhältnisse und Mittelherkunft genau, bevor sie ein Konto eröffnen. In Marokko und im Libanon kommen Devisen- und Transferbeschränkungen hinzu. Lassen Sie sich schriftlich bestätigen, dass das angebotene Konto Einzahlungen annehmen und Auszahlungen für Ihren Kundenstamm leisten kann.
Sollten Broker auf eine Tier-1-Offshore-Lizenz oder eine Onshore-Gesellschaft in der MENA-Region setzen?
Eine Offshore-Lizenz stützt die institutionelle Glaubwürdigkeit, berechtigt aber nicht zur Kundenansprache im Inland, die das Recht der UAE als erlaubnispflichtige Tätigkeit einstuft, selbst wenn sie aus dem Ausland erfolgt. Eine Onshore-Gesellschaft verbessert den Bankzugang und das Vertrauen von Privatkunden. Die meisten Betreiber gehen beide Schritte nacheinander und betreiben beide Gesellschaften auf einem einzigen Multi-Entity-Stack.
Empfohlene Artikel
Newsletter abonnieren



