غربالگری AML برای صرافیهای ارز دیجیتال


غربالگری AML مشتریان یک شرکت و پرداختهایشان را با فهرستهایی میسنجد که طرفهای تحریمشده و پرریسک را نام میبرند. شرکت دارای مجوز این کار را میکند تا پول این طرفها به حسابهایش راه پیدا نکند، و تا بتواند ثابت کند که چنین کرده است.
برای صرافی ارز دیجیتال یا کارگزار، پرهزینه همان اثبات این کار است و کار از لحظهای شروع میشود که نامی با فهرستی تطبیق پیدا کند. وقتی مرجع رفتار مالی بریتانیا (FCA) کنترلهای تحریمی را در بیش از 150 شرکت بررسی کرد، فقط 44% هشدار غربالگری نام را ظرف یک روز کاری بستند ، و بیش از یکچهارم به سه تا پنج روز نیاز داشتند؛ آنقدر که مشتری تازهتحریمشده بتواند وجه خود را برداشت کند.
این راهنما چهار بررسی، ناظرانی که آنها را میسنجند، و سه شیوه اجرایشان را در بر میگیرد؛ از جمله بکآفیس یکپارچه B2BROKER.
نکات کلیدی
- غربالگری امروز یعنی بررسی تحریمها، اشخاص سیاسی برجسته (PEP)، اخبار نامطلوب و ذینفع واقعی. غربالگری فهرست مراقبت بهتنهایی سه مورد دیگر را پوشش نمیدهد.
- ناظران برنامه AML را بر اساس آنچه کشف کرده و سرعت بستن هشدارها میسنجند.
- انطباق مقرراتی با مدل کسبوکار فرق میکند. کارگزار فارکس به قانون AML و همچنین MAR پاسخ میدهد، صرافی ارز دیجیتال قواعد ارائهدهنده خدمات دارایی مجازی (VASP) و Travel Rule را هم اضافه میکند، و پرایم بروکر طرفهای مقابل را مدتها پس از پذیرش همچنان غربال میکند.
- پذیرش، پایش و ارجاع با هم یک چرخه را میسازند. شکستها همانجا رخ میدهد که یک مرحله کار را به مرحله بعد میسپارد.
- ساخت داخلی، خرید راهحل نقطهای یا کار با پلتفرم یکپارچه تعیین میکند شواهد شما، وقتی ناظر سراغ آنها بیاید، کجا باشد.
غربالگری AML چیست؟
غربالگری مبارزه با پولشویی (AML) هر مشتری، طرف مقابل و پرداختی را که شرکت تحت نظارت با آن سروکار دارد با دادههای تحریم، PEP و اخبار نامطلوب تطبیق میدهد تا ریسک پولشویی و تأمین مالی تروریسم مشخص شود.
غربالگری تا وقتی حساب باز است تکرار میشود. فهرست تحریم میتواند یکشبه نامی اضافه کند، و معاملهگر خرد کمریسک میتواند یک سال پس از پذیرش به شریک تجاری یک PEP تبدیل شود.
در اتحادیه اروپا، مقررات مبارزه با پولشویی (AMLR) از 10 ژوئیه 2027 در هر 27 کشور عضو مستقیماً اعمال میشود و جای گنجاندن جداگانه این قواعد در قانون هر کشور را میگیرد؛ شیوهای که باعث میشد یک مشتری در کشورهای مختلف با بررسیهای متفاوت روبهرو شود.
بررسیهای اصلی غربالگری AML
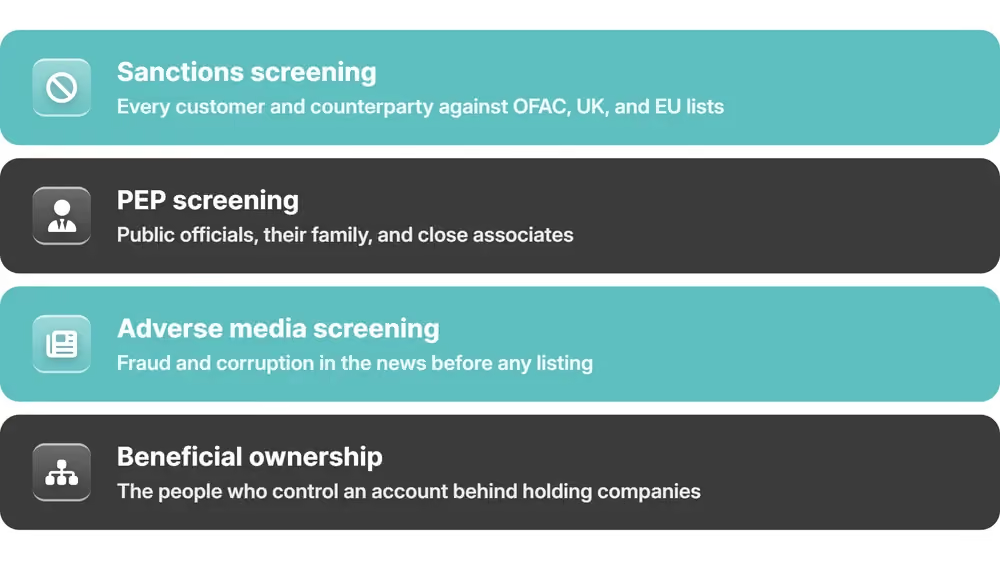
هر یک از چهار بررسی در یک مجموعه کامل غربالگری، ریسکی را پوشش میدهد که سه بررسی دیگر معمولاً از دست میدهند.
غربالگری تحریمها
غربالگری تحریمها نام هر مشتری و طرف مقابل را هنگام پذیرش، و دوباره با هر تغییر فهرست، با فهرستهای رسمی مقایسه میکند؛ از جمله فهرست SDN دفتر کنترل داراییهای خارجی آمریکا (OFAC) و فهرست تحریمهای بریتانیا.
فقط حدود دو سوم شرکتهایی که FCA بررسی کرد، بهروزرسانی فهرست را ظرف یک روز بارگذاری میکنند. در آزمونی که خود ناظر انجام داد، سامانههای غربالگری طرف تحریمشده را در 90% هشدارها هنگام انطباق دقیق نام، اما در 75% هنگام تفاوت املا شناسایی کردند.
غربالگری PEP
غربالگری PEP مشتریانی را پیدا میکند که سمت عمومی برجستهای دارند یا بهتازگی داشتهاند، بههمراه اعضای خانواده و وابستگان نزدیکشان، و حساب را به شناسایی مضاعف (EDD) میفرستد.
تطبیق PEP مراقبت متناسب میطلبد: منشأ وجوه و منشأ ثروت بهصورت مستند، چرخه بازبینی کوتاهتر، و تأیید مدیر ارشد پیش از آنکه حساب معامله کند. رد کردن مشتری الزام نیست. در این پروندهها FCA بیش از همه مراقبتی را میبیند که انجام شده اما ثبت نشده و برای بازبینی بعدی چیزی برای ارائه نمانده است.
بررسی اخبار نامطلوب و ذینفع واقعی
غربالگری اخبار نامطلوب مشتری را وقتی مشخص میکند که در گزارش معتبری درباره تقلب، فساد یا دور زدن تحریم نامش آمده باشد. بررسی ذینفع واقعی شخصی را پیدا میکند که از پشت شرکتهای هلدینگ، حساب شرکتی را کنترل میکند. هر دو ریسک را زودتر از فهرست رسمی میگیرند.
مالکیت همانجایی است که FCA بیشترین دشواری را در کار شرکتها دید. نمیتوانستند مالکان بالادستی را در ساختارهای چندلایه ردیابی کنند، یا وقتی پیوند از یک واسطه میگذشت طرف مقابل را به شخص تعیینشده وصل کنند. برای مشتری شرکتی، بررسی باید به ذینفعان واقعی پشت نهاد برسد.
چشمانداز مقررات AML امروز
دادههای هشدار اکنون مدرکی است که ناظر با آن کار میکند. FCA از فوریه 2022 کالیبراسیون غربالگری شرکتها را خودش، در برابر اظهارنامههای جرایم مالی آنها، آزموده و محل شکست را منتشر کرده است؛ حتی تا القابی که تطبیق را به زیر آستانه هشدار میبرند.
اتحادیه اروپا همان انتظار را در یک ناظر واحد متمرکز میکند. نخستین سند برنامهریزی مرجع مبارزه با پولشویی اتحادیه اروپا (AMLA)، که در فوریه 2026 منتشر شد، این مرجع جدید را تا سال 2028 به یک مجموعه قواعد واحد AML و نظارت همگرا در کشورهای عضو متعهد میکند. برای تحقق آن، شمار نیروهای این مرجع از 120 نفر به 432 نفر افزایش مییابد.
چه کسانی به غربالگری AML نیاز دارند و چرا
کارگزار فارکس، صرافی ارز دیجیتال، پرایم بروکر یا فینتکی که مجوز دارد و پول مشتری را نگه میدارد یا جابهجا میکند، طبق قانون AML کشور صادرکننده مجوز شخص مشمول است. از اینجا به بعد شرکتها جدا میشوند: کدام بررسیهای AML را اجرا میکنند، روی کدام رابطهها، و کدام ناظر نتیجه را میسنجد.
شدت فشار آن ناظر تابع چرخه گروه ویژه اقدام مالی (FATF) در همان کشور است؛ چرخهای که اکنون در دور پنجم، اثربخشی را در عمل میسنجد. کشوری که در انتظار بازدید در محل است، مثل بریتانیا برای ژوئن 2027، معمولاً در آستانه آن به شرکتهایش سختتر میگیرد.
کارگزاران فارکس و مواجهه با MiFID
کارگزار فارکس با مجوز دستورالعمل بازارهای ابزارهای مالی (MiFID) مشتریان را هنگام پذیرش، بر پایه قانون AML، غربال میکند. مقررات سوءاستفاده از بازار (MAR) سپس او را ملزم میکند نحوه معامله را زیر نظر بگیرد و سفارشها و تراکنشهای مشکوک را گزارش کند. طبقهبندی مشتری در MiFID II ورودی همین پایش است: طرف مقابل واجد شرایطی که با حجم بالا پوشش ریسک میکند، و مشتری خردی که چند لات معامله میکند، ردپاهای متفاوتی بهجا میگذارند.
لایهبندی روی پرونده KYC که از جهات دیگر پاک است، مثل معامله عادی دیده میشود. فقط جایی آشکار میشود که نظارت و غربالگری همان پرونده مشتری را بخوانند.
صرافیهای ارز دیجیتال و تعهدات VASP
صرافی ارز دیجیتال طبق توصیه 15 FATF یک ارائهدهنده خدمات دارایی مجازی (VASP) است. علاوه بر بررسیهایی که کارگزار فارکس انجام میدهد، نشانی کیفپولها را غربال میکند و طبق Travel Rule جزئیات فرستنده و ذینفع را با VASP طرف مقابل مبادله میکند. در اتحادیه اروپا این دادهها با هر انتقال، و در هر مبلغی، همراه میشوند.
قانون از نظارت جلو زده است. بهروزرسانی ژوئیه 2026 FATF 91 حوزه از 109 حوزه قضایی بررسیشده را دارای قانون لازمالاجرای Travel Rule میشمارد؛ این رقم از 73% پاسخدهندگان یک سال پیش بالاتر رفته، در حالی که 60% از همین 91 حوزه هنوز حتی یک اقدام نظارتی بر اساس آن انجام ندادهاند.
الزام مجوز، این کنترلها را شرط دسترسی به بازار میکند. هنگکنگ از 1 اوت 2025 برای انتشار استیبلکوین با مرجع فیات مجوز میخواهد و راهنمای AML/CFT همراه آن است. کمتر شرکتی به این مجوز میرسد. در آوریل 2026 ناظر از 36 درخواست، دو مجوز صادر کرد .
پرایم بروکرها و میزهای نهادی
مواجهه پرایم بروکر از هر شرکت در زنجیره تسویهاش میگذرد. به همین دلیل طرفهای مقابل، امینهای دارایی و تأمینکنندگان نقدینگی تا پایان عمر هر رابطه تحت غربالگری میمانند.
اینجا بررسی تعیینکننده این است که مالک و کنترلکننده طرف مقابل کیست. در نمونههای FCA، پیوندی که داخل یک گروه شرکتی بود کافی بود تا پنهان بماند آیا شخص تعیینشده مالک طرف مقابل است یا نه. شرکتهایی که در همان بررسی نتیجه خوبی گرفتند، فعالیت هر طرف مقابل را با مدل کسبوکار اعلامشده هنگام پذیرش مقایسه میکردند.
غربالگری AML چگونه کار میکند
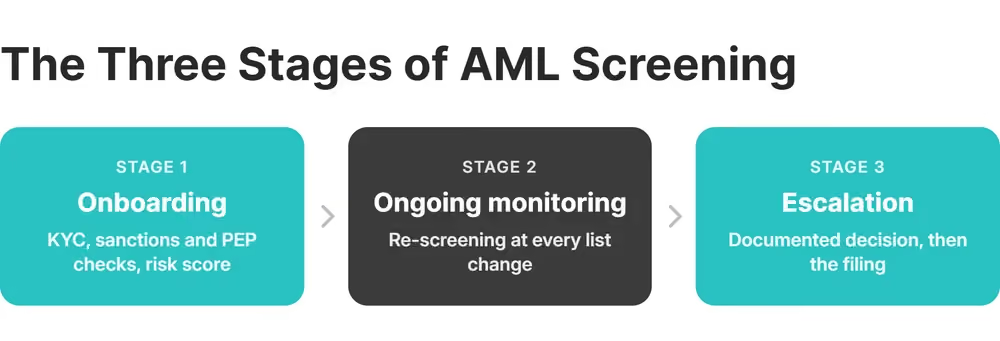
غربالگری در سه مرحله بههمپیوسته اجرا میشود: پذیرش، پایش مستمر و ارجاع. ناظران بیشتر شکستها را در تحویل کار بین این مرحلهها گزارش میکنند. وقتی سه مرحله سابقه جدا نگه میدارند، سامانه پرداخت برداشتی را تأیید میکند که پایش از قبل علامت زده است.
پذیرش و شناسایی مشتری
غربالگری پذیرش، احراز هویت را طبق قواعد شناخت مشتری (KYC) انجام میدهد، نام را با فهرستهای تحریم و پایگاه PEP تطبیق میدهد، و پیش از آنکه حساب مجاز به معامله شود امتیاز ریسک تعیین میکند.
سپس رویکرد مبتنی بر ریسک، عمق پرونده را مشخص میکند. مشتری خرد از کشور کمریسک مشمول شناسایی متعارف مشتری (CDD) میشود، اما حساب شرکتی از کشوری در فهرست خاکستری FATF پیش از افتتاح به منشأ وجوه مستند و تأیید ارشد نیاز دارد.
آستانههایی که این بررسیها را فعال میکنند برای ارز دیجیتال پایینتر از هر بخش دیگری است. طبق AMLR اتحادیه اروپا، ارائهدهنده خدمات دارایی کریپتو شناسایی کامل را بر تراکنش موردی 1,000 یورویی اعمال میکند و زیر این مبلغ هم مشتری را شناسایی میکند. برای بیشتر نهادهای مالی دیگر، نخستین آستانه 10,000 یورو است.

پایش مستمر تراکنش
هر تغییر در فهرست تحریم، کل مشتریان را از نو غربال میکند. پایش لحظهای در جهت مقابل کار میکند و هر واریز، برداشت و معامله را با فعالیتی میسنجد که هنگام پذیرش از مشتری انتظار میرفت.
گزارشهای نقض FCA نشان میدهد این پایش چه چیزی را میگیرد: وجوهی که ظرف چند روز پس از تعیینشدن دارنده خارج شده، یا پولی که از کیفپول ارز دیجیتال عبور کرده تا پیوند با شخص تعیینشده پنهان بماند. هر دو فقط وقتی آشکار میشوند که داده کامل پرداخت به حساب وصل باشد.
در B2CORE، واریز و برداشت همه ارائهدهندگان پرداخت از یک سرویس سیستم پرداخت واحد میگذرد که مبلغ دریافتی و کارمزد را در لحظه واریز ثبت میکند.
ورود با اطلاعات دزدیدهشده حساب پاک را به مجرایی برای پول شخص دیگر تبدیل میکند، و به همین دلیل امنیت حساب باید کنار پایش باشد. اپلیکیشن iOS در B2CORE برای ورود از موقعیت ناشناس، بازنشانی رمز عبور یا تغییر احراز هویت دومرحلهای (2FA) اعلان میفرستد .
ارجاع و گزارش فعالیت مشکوک
ارجاع، هشدار پایش را در بازه زمانی ثابتی که از لحظه کشف شروع میشود به تصمیمی مستند تبدیل میکند. صرافی ارز دیجیتالی که در آمریکا بهعنوان کسبوکار خدمات پولی ثبت شده، گزارش فعالیت مشکوک خود را ظرف 30 روز تقویمی از کشف، برای تراکنشهای 2,000 دلار یا بیشتر ثبت میکند، و فقط اگر نتواند مظنون را شناسایی کند 30 روز دیگر مهلت دارد.
طبق قانون رازداری بانکی (Bank Secrecy Act) که با USA PATRIOT Act اصلاح شده، همان صرافی برنامه مکتوب انطباق AML هم نگه میدارد: کنترلهای داخلی، یک افسر انطباق معین، و آموزش مستمر کارکنان.
در اینجا مشکل معمولاً کشف نیست. در بررسی FCA، یک بانک دید هشدارهایش برای فردی تازهتعیینشده فعال شده و با این حال پرداختها پیش از اعمال هر محدودیتی خارج شدهاند. ناظر علت را تحویل کار بین تیمها میداند. رویههایی که قوی ارزیابی کرد معمولیاند:
- مهلت داخلی برای بستن هشدار
- دلیل مکتوب برای هر هشدار بستهشده
- بازبین دومی که برای سنجش کیفیت از همین موارد بستهشده نمونه میگیرد
تنظیم قواعد محکم برای پایش
قاعده پایش وقتی بهجا است که ریسک واقعی را بگیرد و تحلیلگر را در انبوه هشدار غرق نکند. تطبیق واقعی آنقدر کمیاب است که تنظیم قاعده بهاندازه خود قاعده وزن دارد.
در دادههای FCA، 95% شرکتهایی که غربالگری دورهای مشتری دارند از 2022 حتی یک تطبیق واقعی تحریم پیدا نکرده بودند . در این شرکتها هر هشداری که تحلیلگر باز میکرد مثبت کاذب بود.
سختگیرانهتر کردن قاعده این هزینه را جابهجا میکند و از بین نمیبرد. هشدار همچنان فعال میشود، و سطح خدمات خود شرکت تعیین میکند آیا کسی پیش از خروج وجوه به آن برسد یا نه. حتی جایی که فروشنده آستانهها را با یادگیری ماشین تنظیم میکند، توضیح تنظیمات همچنان با شرکت است. یافتههای FCA بازبینی نکردن آنها را رویه ضعیف میداند.
آستانههای تراکنش و نشانههای لایهبندی
قواعد آستانه یک تراکنش بالاتر از مبلغ تعیینشده را علامت میزنند. قواعد لایهبندی الگویی را میگیرند که برای ماندن زیر همان آستانه چیده شده است.
از قاعده گزارشدهیای شروع کنید که به آن پاسخ میدهید، مانند کف 2,000 دلار که کسبوکار خدمات پولی آمریکا در آن تراکنش مشکوک را گزارش میکند، و سپس آستانههای کشف را پایینتر از آن بگذارید تا الگو پیش از الزام گزارش آشکار شود. این سه الگو هر کدام قاعده جدا میخواهند:
- چند واریز در یک روز با مبلغی درست زیر آستانه گزارشدهی، که ساختاردهی همین شکل را دارد
- زنجیرهای از انتقالها میان حسابهایی که در همان هفته باز شدهاند
- واریزی که ظرف یک ساعت و بدون هیچ معاملهای در این میان برداشت شود
علامت حوزههای قضایی پرریسک
علامت حوزه قضایی، مواجهه کشوری مشتری را به امتیاز قاعده اضافه میکند و مبنای آن فهرستهای FATF برای حوزههای تحت نظارت تشدیدشده یا مشمول فراخوان اقدام است. مواجهه کشوری از گذرنامه فراتر میرود و به محل اقامت و بانک تأمینکننده وجه میرسد؛ هر کدام امتیاز جدا دارند.
امتیاز کشورها را خودتان تعیین کنید. هر جا شرکتها رتبهبندی حوزه قضایی را از فروشنده خریدند و هرگز در آن چونوچرا نکردند، FCA آن را ضعف دانست و در برخی موارد این رتبهها با ارزیابیهای خود FATF نمیخواند.
ناظر صفی را که پشت هشدارهای شما جمع شده میسنجد، و همان یک تطبیق واقعی در کنار مثبتهای کاذب، در همان صف منتظر میماند.
ساخت، خرید یا شراکت برای انطباق
میتوانید ابزار غربالگری AML را داخلی بسازید، راهحل نقطهای مستقلی بخرید، یا غربالگری را بخشی از یک پلتفرم یکپارچه بگیرید. هر گزینه داده غربالگری را در جای متفاوتی میگذارد، و شخص متفاوتی میتواند هشدار ازدسترفته را توضیح دهد.
ساخت داخلی کنترل کامل قواعد و مدل داده را به شما میدهد. صورتحساب هر سال میرسد: خوراک فهرستها، آزمون مجدد پس از هر تغییر فهرست، و توسعهدهندگانی که وقتی ناظر آستانهای را جابهجا میکند باید در دسترس باشند. آزمون FCA نامهای بلندی را یافت که از حد نویسه سامانه گذشتند و بیصدا خطا دادند. شرکتی که فیلتر را خودش ساخته، این خطا را خودش پیدا میکند.
ابزار نقطهای مستقل ظرف چند روز مستقر میشود و غربالگری را خوب انجام میدهد، اما پروندهاش را جدا از CRM و سامانه پرداخت نگه میدارد. هشدار در یک سامانه فعال میشود، حساب در سامانه دوم است و برداشت در سامانه سوم تسویه میشود.
شریک یکپارچه غربالگری را داخل سامانهای میگذارد که از قبل حساب را باز میکند و واریز را پردازش میکند. راهبری همچنان با شماست. وقتی چند شرکت ناچار شدند از فروشندهشان بپرسند چرا نامی هشدار نداده، FCA این وابستگی را رویه ضعیف خواند. شما یک پرونده را راهبری میکنید، نه سه پرونده.
مقایسه در یک نگاه
پنج معیار انتخاب را تعیین میکنند.
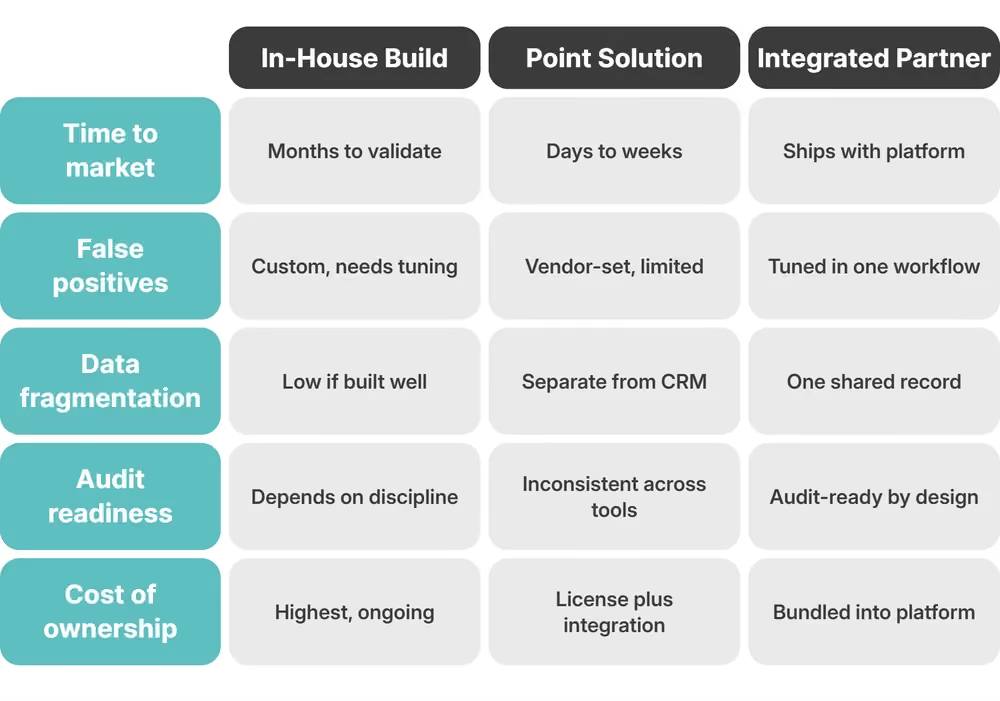
ساخت داخلی مناسب شرکتی است که مهندس خودش، یک محصول و یک حوزه قضایی دارد، و بهمحض آنکه پروندهها فراتر از این محدوده پراکنده شوند دیگر هزینه خود را درنمیآورد.
غربالگری AML در اکوسیستم B2BROKER
در اکوسیستم B2BROKER، غربالگری AML درون B2CORE اجرا میشود؛ بکآفیسی که حساب را باز میکند، پرونده KYC را نگه میدارد و واریز را پردازش میکند. هشدارهای غربالگری و شواهد پشت آنها در همان پرونده مشتری، کنار مدارک KYC و سابقه پرداخت، میمانند.
B2CORE با بیش از 150 یکپارچهسازی آماده عرضه میشود و ارائهدهندگان KYC و ضدتقلب از جمله آنها هستند. خروجی این ارائهدهندگان در پرونده مشتری میماند. گروههای کاربری مبتنی بر نقش مشخص میکنند کدام افسر انطباق کدام مشتریان را ببیند، و سابقه ممیزی ثبت میکند چه کسی، چه چیزی را و چه زمانی تغییر داده است.
داده همین پرونده به بقیه مجموعه هم میرسد. نقدینگی چنددارایی قیمتگذاری را تأمین میکند، B2TRADER فعالیت معاملاتی را به پرونده مشتری میرساند، و شریک B2BROKER، B2BINPAY ، که با B2CORE یکپارچه شده، بخش پرداخت ارز دیجیتال را پوشش میدهد و واریز و برداشت را در همان پرونده انطباق نگه میدارد.
خدمات از نظر حقوقی و حوزه قضایی محدودیت دارد. شرایط و ضوابط را اینجا ببینید .
CRM و پرداختهای یکپارچه در B2CORE
B2CORE پرونده انطباق را بیآنکه مشتری را مسدود کند بهروز نگه میدارد. نسخه v21 تأیید پویای نشانی را اضافه کرد تا با نقلمکان مشتری، پرونده آماده حسابرسی بماند و معاملهاش متوقف نشود. بخشبندی بر اساس حوزه قضایی در همان نسخه، قابلیتها را بسته به کشور مشتری فعال یا غیرفعال میکند.
در سمت پرداخت، سرویس سیستم پرداخت یک سابقه پرداخت واحد در اختیار قواعد پایش میگذارد؛ در غیر این صورت هر ارائهدهنده سابقه خودش را ثبت میکرد.
این بکآفیس از یک بهرهبردار تحت نظارت میآید. B2BROKER از 2014 زیرساخت کارگزاری ساخته و بیش از 10 مجوز نظارتی از آن خود دارد؛ هر مجوز یکی از نهادهایش را زیر همان تعهدات AML میبرد که مشتریانش بر عهده دارند. بیش از 1,000 مشتری شرکتی روی آن کار میکنند.
هر مسیری را که انتخاب کنید، از اینجا شروع کنید که هشدار، پرونده KYC و پرداخت، وقتی ناظر آنها را بخواهد، کجا قرار دارند، و همان را با خطوط کسبوکار و حوزههای قضایی خودتان همراه تیم B2BROKER تطبیق دهید.
سوالات متداول درباره غربالگری AML
غربالگری AML چیست و چگونه کار میکند؟
مشتریان، طرفهای مقابل و تراکنشها را هنگام پذیرش، و دوباره هر بار که فهرستی یا نمایه مشتری عوض شود، با دادههای تحریم، PEP و اخبار نامطلوب تطبیق میدهد. تطبیق به بازبینی مستند میرود و اگر آن بازبینی ظن را تأیید کند، به ثبت گزارشی میرسد که مهلت جداگانه دارد.
غربالگری AML چه بررسیهایی را در بر میگیرد؟
تحریمها، PEP، اخبار نامطلوب و ذینفع واقعی. دو مورد اول نام را با فهرستهای رسمی تطبیق میدهند، و دو مورد دیگر ریسکی را پیدا میکنند که این فهرستها هنوز نگرفتهاند؛ در اخبار و پشت ساختارهای شرکتی.
کارگزار غربالگری AML را داخلی بسازد یا از شریک انطباق یکپارچه استفاده کند؟
اگر مهندسانی دارید که خوراک فهرستها و منطق تطبیق را برای یک محصول در یک حوزه قضایی نگه دارند، بسازید. در چند حوزه قضایی، شریک یکپارچهای مانند B2CORE کل زنجیره را در یک پرونده نگه میدارد؛ همان شکلی که ناظر میخواهد آن را ببیند.
تعهدات غربالگری AML کارگزار فارکس و صرافی ارز دیجیتال چه تفاوتی دارد؟
کارگزار فارکس بر اساس قانون ملی AML غربال میکند و معاملات را برای گزارش تراکنش مشکوکی که MAR الزام کرده پایش میکند. صرافی ارز دیجیتال غربالگری کیفپول و مبادله داده فرستنده و ذینفع طبق Travel Rule با صرافی طرف مقابل را هم اضافه میکند. در اتحادیه اروپا این الزام در هر مبلغی جاری است.
کارگزاران قواعد محکم پایش تراکنش AML را چگونه تنظیم کنند؟
آستانهها را از قاعده گزارشدهی مربوط به خودتان تنظیم کنید، برای الگوهایی که زیر آن آستانهها میمانند قاعده لایهبندی بنویسید، و امتیاز حوزههای قضایی را خودتان در برابر فهرستهای FATF نگه دارید. نرخ مثبت کاذب را ماهانه بازبینی کنید؛ همین رقم تعیین میکند تطبیق واقعی بهموقع باز شود یا نه.
مقالات پیشنهادی
در خبرنامه ما عضو شوید