अपनी ब्रोकरेज कब लॉन्च करें

आपकी ब्रोकरेज लॉन्च करने का दिन उसी दिन तय होता है जब लाइसेंस, पूंजी, नामित अनुपालन जिम्मेदार और जाँचे हुए सिस्टम सब मौजूद हों. एक वर्ष में वित्तीय आचरण प्राधिकरण (FCA) ने 310 एसेट-मैनेजमेंट आवेदनों का निर्धारण किया, और लगभग पाँच में से एक वापस लिया गया या अस्वीकार हुआ .
FCA दो कारण बार-बार बताती है: वरिष्ठ प्रबंधक अभी भर्ती नहीं हुए और पूंजी अभी जगह पर नहीं है. अस्वीकृति की कीमत केवल आवेदन शुल्क है, और कुछ नहीं. जो ब्रोकरेज उन दो कमियों के खुले रहते प्राधिकरण पा लेती है, वह कहीं अधिक खोती है. उसकी स्थिर लागतें पहले दिन से शुरू होती हैं, और पहले ग्राहक एक तैयार संचालन की उम्मीद लेकर आते हैं.
यह गाइड क्षेत्राधिकारों और परिसंपत्ति वर्गों में चारों तरह की तैयारी देखती है, फिर उस तारीख की जाँच के लिए एक चेकलिस्ट पर खत्म होती है जो आपके मन में है.
मुख्य निष्कर्ष
- लॉन्च की तारीख नियामकीय, पूंजी, परिचालन और तकनीक की तैयारी के बाद आती है. बाज़ार का समय और निवेशक का दबाव अकेले कुछ तय नहीं करते.
- समय से पहले का लॉन्च वित्तीय दबाव बन जाता है जब स्थिर लागतें, लाइसेंस की प्रतिबद्धताएँ और तरलता के दायित्व समय पर आ जाएँ और राजस्व देर से आए.
- नियामकीय तैयारी का अब मतलब है गो-लाइव के बाद हर महीने पूंजी की सीमाएँ, शासन नियंत्रण, सूचना एवं संचार प्रौद्योगिकी का लचीलापन और तृतीय-पक्ष निगरानी बनाए रखना.
- टर्नकी इन्फ्रास्ट्रक्चर बाज़ार तक पहुँचने का समय घटाता है, जबकि ब्रोकरेज अनुपालन, जोखिम और ग्राहक ऑनबोर्डिंग का स्वामित्व अपने पास रखती है.
- एक बार में एक क्षेत्राधिकार, एक परिसंपत्ति वर्ग या एक ग्राहक खंड लॉन्च करने से हर कदम का एक्सपोज़र सीमित रहता है और पूरे लॉन्च से पहले असली माँग का डेटा मिलता है.
लॉन्च के बाद हर खुली समस्या अधिक क्यों पड़ती है
लॉन्च की तारीख को वह दिन मानें जब हर अनसुलझी समस्या अधिक महँगी पड़ने लगती है. नियंत्रण की जो कमी गो-लाइव से पहले एक वर्कशॉप में बंद होती, उसके बाद एक सुधार कार्यक्रम बन जाती है, और पूरे समय प्लेटफ़ॉर्म पर लाइव ग्राहक होते हैं.
लॉन्च से पहले उस कमी के बारे में केवल आपकी टीम जानती है. लॉन्च के बाद ग्राहक निकासी या शिकायत के समय उसी से टकराते हैं. नियामक ने आप पर जो दायित्व रखे हैं, उनमें से कुछ भी तब नहीं रुकता जब आप उसे ठीक कर रहे हों. FCA ने 2024/25 में 1,456 फर्मों का प्राधिकरण इसलिए रद्द किया कि वे न्यूनतम सीमा-शर्तें पूरी नहीं कर पाईं, जिनमें ऐसे परमिट भी थे जो बिना इस्तेमाल पड़े रहे और ऐसी विवरणियाँ भी जो कभी नहीं पहुँचीं. प्राधिकरण स्वयं उन चीज़ों में से एक है जो लॉन्च के बाद छिन सकता है.
CTO या COO के लिए, ब्रोकरेज कब लॉन्च करें यह इस पर टिकता है कि तैयारी के साक्ष्य तीन में से किस कदम का साथ देते हैं. पूरा लॉन्च आगे बढ़ाएँ, केवल वही हिस्सा खोलें जिसे आज सँभाल सकते हैं, या तब तक टालें जब तक कोई नामित शर्त पूरी न हो.
समय से पहले ब्रोकरेज लॉन्च के पीछे वित्तीय दबाव का पैटर्न
समय से पहले का लॉन्च आमतौर पर धीरे विफल होता है. शुरुआती लागत लाइसेंस से शुरू होती है, राजस्व दो या तीन तिमाहियों में बढ़ता है, और फर्म दोनों के बीच की खाई में अपनी पूंजी जलाती है.
नियामक न्यूनतम पूंजी को उस समय के हिसाब से तय करते हैं जितना फर्म बंद करने में लगता है. यूरोपीय संघ की स्थिर उपरिव्यय अपेक्षा मानती है कि एक निवेश फर्म को अपने कोष की ज़रूरत तीन महीने की व्यवस्थित समाप्ति के लिए होती है . 57 ऐसी फर्मों का पर्यवेक्षी डेटा जो वास्तव में बंद हुईं, माध्यिका को चार महीने पर रखता है. नियामकीय न्यूनतम पर लॉन्च हुई ब्रोकरेज लगभग एक व्यवस्थित समाप्ति के लिए पूँजीकृत होती है, वही परिणाम जिसे वह संख्या खरीदने के लिए बनाई गई थी.
B2BROKER ने यही क्रम उन ब्रोकरेज में देखा है जो एक वर्ष के भीतर उसके ग्राहक आधार से निकल जाती हैं. ब्रोकरेज न्यूनतम पूंजी पर लॉन्च हुई, पहली धीमी तिमाही ने कटौती मजबूर की, और कटौती ऑपरेशन के उस हिस्से पर पड़ी जिसे ग्राहक सबसे पहले महसूस करते हैं.
ऐसी एक कटौती को उसके अंत तक देखें. फर्म वेतन बिल काटने के लिए सपोर्ट कवरेज घटाती है. निकासी अनुरोध एक दिन अधिक रुकने लगते हैं. एक ग्राहक देरी के बारे में लिखता है, अगले महीने की जमा गिरती है, और राजस्व उस योजना से नीचे चला जाता है जिसे कटौती बचाने वाली थी. अगली कटौती बड़ी होती है.
क्षेत्राधिकारों और परिसंपत्ति वर्गों में नियामकीय तैयारी
नियामकीय तैयारी का मतलब है कि आप अपने प्राधिकरण के दायित्व हर महीने पूरा कर सकें, हर परिसंपत्ति वर्ग के लिए जो आप देते हैं, उस घड़ी पर जो नियामक तय करता है.
वह घड़ी आवेदन से शुरू होती है. FCA की वैधानिक समय-सीमा है पूरे आवेदन के लिए छह महीने और अधूरे के लिए बारह महीने , एक मानक जिसे उसने 2025/26 में 98% आवेदनों पर पूरा किया. निर्धारण से पहले तय लॉन्च तारीख छह महीने के त्रुटि-मार्जिन वाला अनुमान है. दोनों समय-सीमाओं में कौन सी लागू होती है, इस पर निर्भर करता है कि फाइल भेजने के दिन वह कितनी पूरी थी.
हर बाज़ार उस घड़ी का नाम अलग रखता है. अमेरिकी ब्रोकर-डीलर वित्तीय उद्योग नियामक प्राधिकरण को आवेदन करता है, जो उसकी व्यवसाय संरचना, पर्यवेक्षी प्रणाली और फंडिंग की समीक्षा करता है. फिर FINRA के पास नए सदस्य आवेदन पर निर्णय के लिए 180 दिन होते हैं . NMA की घड़ी तभी शुरू होती है जब फाइल काफी हद तक पूरी हो.
प्राधिकरण के बाद रास्ते बँट जाते हैं. यूरोपीय संघ में फ़ॉरेक्स या CFD ब्रोकर MiFID II के आचरण नियमों और IFR/IFD की विवेकपूर्ण व्यवस्था के अधीन होता है, जबकि क्रिप्टो ब्रोकरेज MiCA के अंतर्गत आती है, और जनवरी 2025 से DORA के भी.
फ़ॉरेक्स और CFD ब्रोकरों के लिए MiFID II और IFR/IFD की पूंजी सीमाएँ
फ़ॉरेक्स या CFD ब्रोकर को तभी लॉन्च करना चाहिए जब उसका अपना कोष IFR/IFD के तीन परीक्षणों में सबसे ऊँचे को पार करे, और लागत व वॉल्यूम बढ़ने पर भी उसे पार करता रहे.
जून 2021 से लागू IFR/IFD, यूरोपीय संघ की निवेश फर्मों के विवेकपूर्ण नियम तीन परीक्षणों से तय करता है जिन्हें आप समानांतर गिनते हैं:
- एक स्थायी न्यूनतम पूंजी 75,000 €, 150,000 € या 750,000 € , उन गतिविधियों के अनुसार जिनके लिए आपको प्राधिकरण है, और स्वयं के खाते पर लेन-देन करने वाली फर्मों के लिए सबसे ऊँचा स्तर
- स्थिर उपरिव्यय अपेक्षा, पिछले वर्ष के स्थिर उपरिव्यय का एक चौथाई
- क्लास 2 फर्मों के लिए, एक K-factor अपेक्षा जो रखे गए ग्राहक धन, संरक्षित परिसंपत्तियों और ट्रेडिंग गतिविधि के साथ बढ़ती है
व्यवसाय मॉडल के पीछे के परमिट तय करते हैं कौन सा स्तर लागू होता है. हर ऑर्डर तरलता प्रदाता को भेजना A-Book ब्रोकर को सबसे ऊँचे स्तर से नीचे रखता है. उस प्रवाह को अंदर लेना स्वयं के खाते पर लेन-देन गिना जाता है. जिस फर्म का ट्रेडिंग इतिहास नहीं, उसके पास पिछले वर्ष का उपरिव्यय मापने को नहीं होता, इसलिए नियामक उपरिव्यय परीक्षण को आपकी दाखिल व्यवसाय योजना से मापता है.
तीन में से दो आपके साथ बढ़ते हैं. हर भर्ती स्थिर उपरिव्यय अपेक्षा बढ़ाती है. ग्राहक परिसंपत्तियाँ भी बढ़ाती हैं, जिन्हें आप रखते या संरक्षित करते हैं, K-factor के ज़रिए. स्वयं-कोष अपेक्षा एक बजट पंक्ति है जो हर तिमाही हिलती है. शुरुआती ट्रेडिंग घाटे उसी पूल से निकलते हैं, इसलिए लॉन्च की पूंजी को उन परीक्षणों से काफी ऊपर बैठना होगा जिन्हें आप प्राधिकरण के दिन पार करते हैं.
क्रिप्टो ब्रोकरेज के लिए MiCA प्राधिकरण और DORA लचीलापन
यूरोपीय संघ के ग्राहकों की सेवा करने वाली क्रिप्टो ब्रोकरेज को पहले ट्रेड से पहले MiCA प्राधिकरण हाथ में चाहिए, और DORA के तहत सूचना एवं संचार प्रौद्योगिकी का जोखिम ढाँचा उसी दिन काम करता हो.
MiCA वाले पक्ष पर अब संक्रमण की खिड़की नहीं है. संक्रमण अवधि पूरे यूरोपीय संघ में 1 जुलाई 2026 को समाप्त हो गई . लंबित आवेदन कुछ भी अनुमति नहीं देता. यूरोपीय संघ के ग्राहकों को सेवा केवल उस दिन शुरू हो सकती है जब लाइसेंस मिले. प्राधिकरण पर सेवा वर्ग के अनुसार 50,000 €, 125,000 € या 150,000 € का विवेकपूर्ण फ़्लोर है, या स्थिर उपरिव्यय का एक चौथाई यदि वह अधिक हो. पहले वर्ष की फर्म उस चौथाई की गणना अनुमानित उपरिव्यय से अपने ही आवेदन में करती है. जो बजट आप दाखिल करते हैं, वही पूंजी बन जाती है जिसे आपको रखना होगा.
DORA दूसरा गेट है. 17 जनवरी 2025 से यह एक सूचना रजिस्टर माँगता है जिसमें शामिल हो सूचना एवं संचार प्रौद्योगिकी के तृतीय-पक्ष प्रदाता के साथ हर अनुबंध , जो हर वर्ष आपके नियामक को जमा किया जाता है. आपका प्लेटफ़ॉर्म विक्रेता और क्लाउड होस्ट लॉन्च से पहले उस रजिस्टर में आते हैं. दोनों महत्वपूर्ण कार्य सँभालते हैं, और प्रत्येक के लिए फाइल पर एक लिखित निकास योजना चाहिए.
आप ग्राहक ऑर्डर ब्रोकर के रूप में लें या एक्सचेंज के रूप में उनका मिलान करें तो यही तय करता है कि आप किन सेवा वर्गों के लिए आवेदन करते हैं, और उनके साथ पूंजी का स्तर तथा अभिरक्षा के कर्तव्य.
पूंजी पर्याप्तता: शुरुआती घाटे के मुकाबले रनवे का मॉडल
लॉन्च पूंजी को एक साथ वह नियामकीय न्यूनतम कवर करना होता है जिसे हर समय रखना है, और मासिक परिचालन खर्च भी, उस राजस्व ढलान पर जो योजना से धीमी चलती है.
नियामक उस रनवे के नीचे पहले से तरलता का फ़्लोर रखता है. FCA निवेश फर्म को मुख्य तरल परिसंपत्तियाँ कम से कम अपनी स्थिर उपरिव्यय अपेक्षा का एक तिहाई हर समय रखना होता है. व्यवहार में यह स्थिर लागत का एक महीना है जो मुख्य तरल परिसंपत्तियों में पड़ा है, उस सब के बाहर जिसे आपका मॉडल रनवे मान सकता है.
रनवे मॉडल तीन परिदृश्यों में बनाएँ. आधार स्थिति योजना को जैसा लिखा है वैसा लेती है. गिरावट की स्थिति में प्राधिकरण एक तिमाही फिसलता है और पहले वर्ष के वॉल्यूम पूर्वानुमान के आधे आते हैं. तनाव की स्थिति वे दो पंक्तियाँ जोड़ती है जो आमतौर पर छूट जाती हैं — भुगतान प्रदाता द्वारा रोका गया रोलिंग रिज़र्व, और सपोर्ट भर्ती जो उस महीने आगे खींच ली जाती है जब ग्राहक आते हैं.
तीनों परिदृश्यों में ब्रोकरेज की शुरुआती बजट चेकलिस्ट एक ही है: लाइसेंस शुल्क, प्लेटफ़ॉर्म सदस्यता, अनुपालन वेतन और सपोर्ट कवरेज. वे चार पंक्तियाँ फ़ॉरेक्स ब्रोकरेज शुरू करने की लागत हैं. यह कि लाइसेंसिंग और पूंजी के नियम उसमें कितना जोड़ते हैं इस बात पर निर्भर करता है कि आप कौन सा क्षेत्राधिकार चुनते हैं.
तैयारी की परीक्षा तनाव वाली स्थिति है. यदि फर्म उस परिदृश्य के तल पर भी अपने नियामकीय न्यूनतम पार कर लेती है, तो पूंजी तैयार है. जो योजना केवल पहली तिमाही के वॉल्यूम पर संतुलित होती है, वह आपकी वित्तीय तैयारी चेकलिस्ट पर लाल रेखा खींचती है. वह लॉन्च जल्दी है.
परिचालन और अनुपालन का स्वामित्व जिसे आउटसोर्स नहीं किया जा सकता
AML जाँच, ट्रेड निगरानी और नियामकीय रिपोर्टिंग चलाने वाली प्रणालियाँ आप आउटसोर्स कर सकते हैं. उन प्रणालियों के निर्णयों की जवाबदेही आउटसोर्स नहीं की जा सकती.
ब्रिटेन के नियामकों ने वह सीमा लिख दी है. महत्वपूर्ण तृतीय पक्ष व्यवस्था 1 जनवरी 2025 से प्रभावी हुई. ट्रेजरी ने जुलाई 2026 में अपने पहले चार पदनाम बताए, जिनमें AWS और Microsoft शामिल हैं. जहाँ प्रदाता पदनामित और पर्यवेक्षित भी हो, वहाँ भी उसका उपयोग करने वाली फर्म अपनी जिम्मेदारी अपने पास रखती है जोखिम आकलन, ड्यू डिलिजेंस और आकस्मिक योजना के लिए.
लॉन्च से पहले इनमें से हर नियंत्रण के लिए फर्म के अंदर एक नामित व्यक्ति चाहिए जो निर्णय करे, एस्केलेट करे और हस्ताक्षर करे:
- AML/KYC नीति, जिसमें यह भी हो कि फर्म किन ग्राहकों को मना करेगी
- संदिग्ध गतिविधि के एस्केलेशन नियम, और वह व्यक्ति जो रिपोर्ट दाखिल करता है
- शिकायत निपटान और वे समय-सीमाएँ जिनकी नियामक अपेक्षा करता है
- ट्रेड निगरानी की सीमाएँ और कौन अलर्ट की समीक्षा करता है
- ग्राहक धन और पोज़िशन का प्लेटफ़ॉर्म से दैनिक समाधान
- नियामकीय रिपोर्टिंग, लेन-देन रिपोर्ट से लेकर DORA रजिस्टर तक
एक छोटी परीक्षा बता देती है कि स्वामित्व असली है या नहीं. पूछें कि सुबह दो बजे निगरानी प्रणाली के निशान लगाने पर ग्राहक खाता कौन फ्रीज करता है, और उस व्यक्ति को जवाब देने में कितना समय लगता है. यदि उत्तर «विक्रेता» है, तो नियंत्रण अभी आपका नहीं है.
तकनीक की तैयारी: टर्नकी इन्फ्रास्ट्रक्चर बनाम इन-हाउस निर्माण
टर्नकी इन्फ्रास्ट्रक्चर बाज़ार तक समय तभी घटाता है जब उसके आसपास का इंटीग्रेशन, शासन और सपोर्ट गो-लाइव से पहले पूरा हो. स्वतंत्र ब्रोकरेज के रूप में इन-हाउस निर्माण इन तीनों को आपके अपने इंजीनियरों पर डाल देता है, पहले ग्राहक के लॉग-इन से पहले.
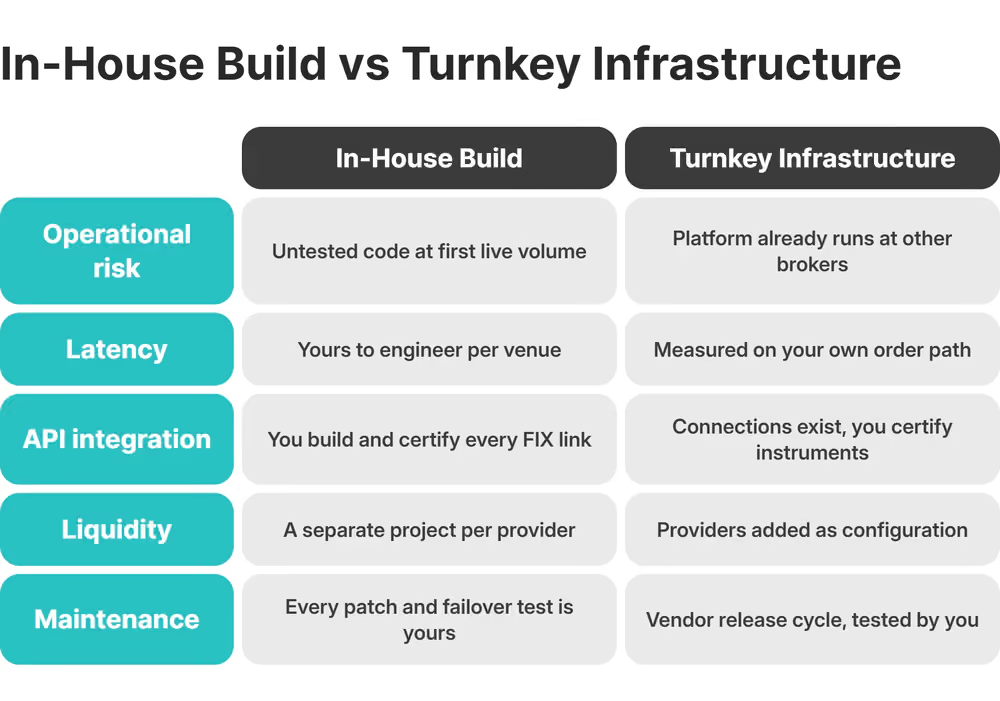
टर्नकी स्टैक घटक देता है, शासन नहीं लेता. एक ट्रेडिंग प्लेटफ़ॉर्म जैसे B2TRADER एक ही स्प्रिंट में FIX और REST API के साथ लाइव हो जाता है. B2CORE CRM और बैक ऑफिस को ट्रेडिंग प्लेटफ़ॉर्म, भुगतान प्रदाताओं और KYC विक्रेताओं में 150 से अधिक तैयार इंटीग्रेशन के साथ कवर करता है. क्रिप्टो भुगतान B2BROKER के पार्टनर B2BINPAY , B2CORE के साथ इंटीग्रेटेड, उस कंपनी के साथ एक अलग समझौते के तहत चलते हैं.
विक्रेता आपके जोखिम पैरामीटर कभी तय नहीं करता और न तय करता है कि आप किन ग्राहकों को स्वीकार करते हैं. वे पिछले खंड के लोगों के पास रहते हैं. यही विभाजन हर कदम पर चलता है, जब आप अपनी ब्रोकरेज शुरू करते हैं , लाइसेंस आवेदन से लेकर पहले लाइव ग्राहक तक.
बाज़ार में प्रवेश के समय का जोखिम घटाने की चरणबद्ध लॉन्च रणनीति
चरणबद्ध लॉन्च हर कदम की लागत पर सीमा लगाता है. पहली परत एक क्षेत्राधिकार, एक परिसंपत्ति वर्ग या एक लक्षित बाज़ार है. कुछ और तब तक नहीं खुलता जब तक वॉल्यूम, घटनाएँ और सपोर्ट लोड आपके तय गेट के अंदर न हों.
Robinhood के पास अगस्त 2019 से FCA प्राधिकरण था और लगभग 250,000 लोगों की प्रतीक्षा सूची, फिर भी उसने 2020 में लॉन्च अनिश्चित काल के लिए टाल दिया ताकि मुख्य व्यवसाय पर ध्यान दे. नवंबर 2023 में लौटने पर उसने ऐप को चरणों में प्रतीक्षा सूची के लिए खोला और मार्च 2024 में सामान्य उपलब्धता तक पहुँचा , और शुरुआत अमेरिकी शेयरों से की, जबकि ब्रिटेन की इक्विटी रोडमैप पर रही.
हर गेट एक ऐसा आँकड़ा होना चाहिए जो आप पहले से इकट्ठा करते हों: तरलता प्रदाता की जाँची क्षमता के मुकाबले दैनिक वॉल्यूम, आपके रनबुक के मुकाबले प्रति सप्ताह घटनाएँ, और जितना कवरेज आपने रखा है उसके मुकाबले प्रति सौ सक्रिय ग्राहकों पर सपोर्ट टिकट. एक चरण तब आगे बढ़ता है जब तीनों पूरे महीने अपनी सीमा के अंदर रहें.
क्रम उस इन्फ्रास्ट्रक्चर पर निर्भर करता है जो कॉन्फ़िगरेशन से बढ़ता है. API-प्रथम प्लेटफ़ॉर्म तरलता प्रदाता को एक और सेशन की तरह जोड़ता है और इंस्ट्रूमेंट समूह को एक और सेटिंग की तरह. EEA में MiCA प्राधिकरण का पासपोर्ट दूसरे क्षेत्राधिकार को आपके नियामक को एक सूचना और स्थानीय आचरण व भाषा के काम में बदल देता है.
तैयारी के संकेत बनाम लाल झंडियाँ: एक नैदानिक चेकलिस्ट
आपकी ब्रोकरेज तब लॉन्च के लिए तैयार है जब नीचे के संकेत सातों आयामों में एक साथ इकट्ठा हों. किसी एक में टिका लाल झंडा बताता है कि पहली घटना कहाँ गिरेगी.
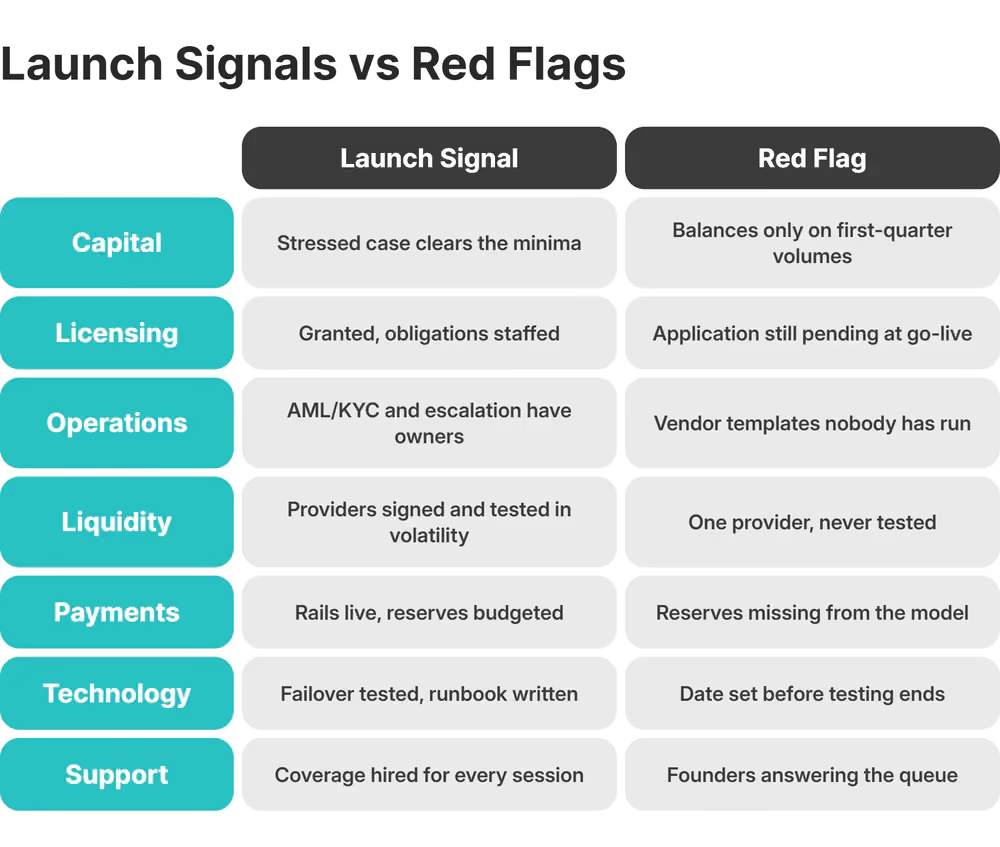
ब्रोकरेज के वित्तीय रूप से लॉन्च-तैयार होने के संकेत पूंजी की पंक्ति में हैं. अतिविस्तार के संकेत एक पंक्ति नीचे हैं, भुगतान और सपोर्ट में, जहाँ बिना बजट के रिज़र्व और संस्थापकों का सपोर्ट कतार में काम करना पूंजी की पंक्ति के लाल होने से काफी पहले दिखता है.
FCA अपनी गेटवे पर इस तालिका का एक रूप लागू करती है. नियामक अपेक्षा करता है कि आवेदक आवेदन के दिन तैयार, इच्छुक और व्यवस्थित हो. जो फर्म कम पड़ती हैं उनसे वापस लेने और बाद में आने को कहा जाता है.
तब लॉन्च करें जब तैयारी एकत्र हो, न कि जब दबाव बढ़े
उस दिन लॉन्च करें जब पाँच शर्तों में से अंतिम पूरी हो, और वह तारीख तैयारी योजना तय करे. यदि आपकी मेज पर सवाल यह है कि ब्रोकरेज कब लॉन्च करें, तो तारीख तैयारी योजना तय करती है, निवेशक डेक जो भी कहे.
एकीकृत इन्फ्रास्ट्रक्चर पार्टनर पाँच शर्तों में से दो तक का रास्ता छोटा करता है. प्लेटफ़ॉर्म परिनियोजन और उसके पीछे का इंटीग्रेशन काम महीनों से एक स्प्रिंट पर आ जाता है जब प्लेटफ़ॉर्म और उसके कनेक्शन एक ऐसे स्टैक से आएँ जो कहीं और पहले से प्रोडक्शन में है. लाइसेंसिंग, पूंजी और स्वामित्व आपकी तरफ रहते हैं, जहाँ नियामक उनकी अपेक्षा करता है.
B2BROKER वह स्टैक 2014 से बना रहा है और 500 से अधिक ब्रोकरों के लॉन्च में मदद कर चुका है. आज 1,000 से अधिक कॉर्पोरेट ग्राहक उस पर चलते हैं, और उसी सिंगल-स्प्रिंट समय-रेखा के पीछे वही परिनियोजन मात्रा है.
यदि आपकी तैयारी योजना में ब्रोकर का लाइसेंस और पूंजी दृष्टि में हैं, तो तकनीक और इंटीग्रेशन के कदम अभी उसके सामने रखें. B2BROKER की टीम स्टैक, आपके मॉडल पर निर्भर इंटीग्रेशन, और वह चरण दिखा सकती है जिसे आप पहले सँभाल सकते हैं.
अपनी ब्रोकरेज लॉन्च करने के बारे में अक्सर पूछे जाने वाले प्रश्न
अपनी ब्रोकरेज कब लॉन्च करनी चाहिए?
तब लॉन्च करें जब प्राधिकरण मिल चुका हो, पूंजी तनाव वाले रनवे परिदृश्य को पार कर चुकी हो, हर अनुपालन नियंत्रण का मालिक फर्म के अंदर हो, और ट्रेडिंग इन्फ्रास्ट्रक्चर प्रोडक्शन-जैसे लोड पर चल चुका हो. माँग तय करती है कौन सा चरण पहले खुले. तारीख स्वयं आंतरिक तैयारी से आती है.
कैसे जानें कि आपकी ब्रोकरेज वित्तीय रूप से लॉन्च के लिए तैयार है?
रनवे को आधार, गिरावट और तनाव परिदृश्यों में मॉडल करें, और हर एक में प्राधिकरण की देरी, तरलता लागत, भुगतान रिज़र्व और सपोर्ट भर्ती रखें. पूंजी तब तैयार है जब तनाव परिदृश्य नियामकीय न्यूनतम को अछूता छोड़ दे.
अपनी ब्रोकरेज लॉन्च करना कब बहुत जल्दी है?
तब बहुत जल्दी है जब फर्म विक्रेता के इन्फ्रास्ट्रक्चर पर चले और जोखिम, AML/KYC तथा शासन के निर्णयों के आंतरिक मालिक न हों. नियामक ग्राहकों, डेटा, घटनाओं और तृतीय-पक्ष निर्भरताओं पर जवाबदेह नियंत्रण की अपेक्षा करते हैं. टर्नकी प्रणाली निर्माण छोटा करती है और उस जवाबदेही में से कुछ भी अपने ऊपर नहीं लेती.
विनियमन इस बात को कैसे प्रभावित करता है कि ब्रोकरेज कब लॉन्च करें?
प्राधिकरण, विवेकपूर्ण पूंजी, आचरण नियंत्रण और परिचालन लचीलापन बाज़ार में प्रवेश से पहले मौजूद होने चाहिए. MiFID II, IFR/IFD, MiCA और DORA हर एक अपना गेट जोड़ते हैं. नियामक की वैधानिक समीक्षा अवधियाँ लॉन्च योजना में रखें, और निर्माण के साथ चलता लाइसेंसिंग ट्रैक वह चीज़ नहीं रहता जो तारीख फिसला दे.
क्या टर्नकी तकनीक ब्रोकरेज जल्दी लॉन्च करने में मदद कर सकती है?
हाँ, प्लेटफ़ॉर्म, बैक ऑफिस और कनेक्टिविटी एक परिनियोजन में देकर, जिससे तकनीक का काम छोटा होता है. लाइसेंसिंग, पूंजी और शासन की तैयारी फिर भी लॉन्च की तारीख तय करती है.
अनुशंसित लेख
हमारा न्यूज़लेटर सब्सक्राइब करें