MENA地域でFXブローカーを開業する

MENA地域でFXブローカーを開業するということは、域内のいずれかの規制制度のもとで1つの法人がライセンスを取得し、そのライセンスで認められた範囲内で事業を行うことを意味します。地域共通のライセンスは存在しないため、同じ会社がドバイの金融フリーゾーンでは認可を受けていても、数キロ先の本土では無認可という事態が起こり得ます。
計画を練っている間にも、ルールは変わりました。2026年1月1日、UAEは連邦証券規制当局を資本市場庁(Capital Market Authority)として再編しました。同庁の法律は、 UAEの顧客を対象とする企業に適用されます 。それらの企業がどこで設立されたかは問いません。
法域を決めるのは規制当局、決済を引き受けるかどうかを決めるのは銀行であり、自社のスケジュールで進められるのはテクノロジーだけです。
キーポイント
- 域内にはFX市場を一元的に監督する規制当局がないため、どの法域を選ぶかで事業モデルが決まります。UAEのフリーゾーン企業、サウジアラビアの資本市場機関、ヨルダンのライセンス保有者は、それぞれ異なる規制当局、最低資本要件、顧客範囲のもとに置かれます。
- 顧客が取引ごとに承認しなくなった時点で、自動複製はポートフォリオ運用とみなされ、その許可は法域ごとに付与されます。そのため、コピートレードには国ごとの個別検討が必要です。
- ライセンスを取得していても、銀行アクセスの問題でローンチが止まることがあります。この10年、コルレス銀行は域内での取引関係を縮小し続けており、モロッコとレバノンではさらに為替管理や資本規制が加わります。
- ライセンス取得までの期間はローンチ計画の変数として扱い、規制当局が申請書類を審査している間に、流動性の接続、CRMの設定、レポーティング体制を構築します。
- オンボーディングルール、商品の権限、決済手段、レポーティングを法人ごとに設定すれば、1つの統合システム基盤でMENAの複数の法人を運営できます。
法域別に見るMENA各国の規制枠組み
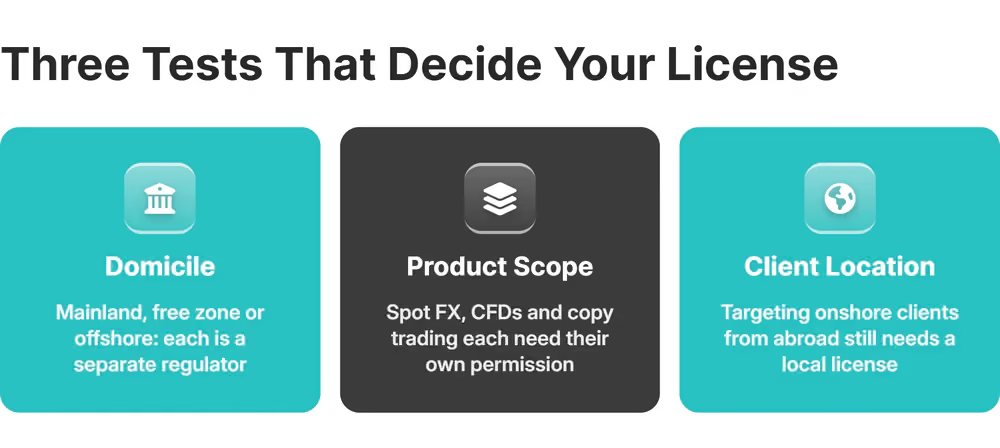
MENAのブローカー規制では、3つの問いが同時に問われます。法人をどこに置くか、何を販売するか、顧客がどこに住んでいるか、です。1つ目には答えていても3つ目に答えていないライセンスでは、実際に運営する事業をカバーできません。
判断を誤れば、今や申請却下だけでは済みません。UAEで無認可の金融業務を行った場合、 最高AED 2億5,000万の罰金 と1年以上の禁錮刑が科されます。
アラブ首長国連邦:CBUAE、DFSA、FSRA
UAEのライセンスは、法人の所在地によって決まります。本土の企業は連邦資本市場庁(CMA)、DIFCの企業はドバイ金融サービス機構(DFSA)、ADGMの企業は金融サービス規制機構(FSRA)の監督下に置かれます。
本土では、FXおよびCFD(差金決済取引)ブローカーはCMAのカテゴリー1ライセンスを取得し、OTCデリバティブと直物通貨の取扱いに関する付記(エンドースメント)を受けます。
DIFCでは、代理人としての取引はDFSAのカテゴリー3Aに該当し、 基本資本要件はUS$200,000 です。リテール顧客と顧客資産については、それぞれ個別のエンドースメントが必要です。
ADGMでは、FSRAはカテゴリー3Aの資本要件をUS$500,000からとしており、リテール顧客とのマッチド・プリンシパル取引では US$200万 に引き上げています。
ADGMの公開登録簿には、認可を受けた各社とその具体的な許可範囲が掲載されており、取引相手の確認はここから始まります。
カテゴリーによって約定方式も決まります。代理人はストレート・スルー・プロセッシング(STP)で顧客注文を流動性プロバイダーに取り次ぎ、ディーリングデスクが顧客の反対側に立てるのはプリンシパルライセンスを持つ場合に限られます。
サウジアラビア:資本市場庁(CMA)
サウジアラビアの顧客にサービスを提供するには、商品、レバレッジ、マーケティングを決める前に、まず資本市場庁のライセンス審査を通過する必要があります。
顧客のために取引を行う企業は、サウジアラビア国内で設立され、 払込資本金SAR 5,000万 を有し、本社を国内に置かなければなりません。
ソーシャルトレードはこれまでのところ、CMAの FinTech Lab において期間限定の試験的許可のもとでのみ実施されています。そのため、サウジアラビアの顧客向けにコピートレードを有効にする前に、規制当局との協議が必要になると考えておくべきです。
カタール:QFMA、QCB、QFCRA
カタールでは市場が所在地によって分かれており、QFCの認可は国内(オンショア)での許可にはなりません。国内ではカタール金融市場庁がブローカー業務と証拠金取引のライセンスを付与し、QFC内では規制当局(QFCRA)が投資取引の許可を業務ごとに付与します。
QFCからカタール在住のリテール顧客にサービスを提供するには別途認可が必要で、QFCRAは保護措置が講じられている場合にのみこれを付与します。そのため、カタールの顧客を対象としたレバレッジやコピートレードに関する訴求は、まず法的審査を経る必要があります。
ヨルダン:証券委員会(JSC)
ヨルダン証券委員会は、 海外取引所での取引ライセンスを持つ企業 の一覧を、各社が行える業務やその背後にいる海外ブローカーとともに公表しています。現地パートナーが、その売り込みからうかがえるライセンスを実際に保有しているかどうかは、この一覧で確認できます。
第三者のために業務を行う仲介業者には、 JOD 300万 の資本金と、規制当局を受益者とする取消不能の銀行保証が必要です。
レバノン:資本市場庁とレバノン中央銀行(Banque du Liban)
レバノンでは、資本市場庁がリテールFXの行為規則を定めており、その 業務行為規則 は、NFAおよびCFTCのライセンスを持つか、投資適格のソブリン格付けを持つ国に拠点を置くコルレス先を通じてのみ、取引所外でのリテールFXを認めています。
銀行側の問題はまだ片付いていません。レバノン中央銀行は、 2019年11月より前に開設された外貨口座 から上限を超えて払い出すことを書面による承認なしには禁じている一方、危機後に入金された資金は比較的自由に移動できます。レバノン法人の設立を決める前に、どの銀行、どの口座、どのコルレス銀行が顧客資金を決済するのかを確認してください。
モロッコ:AMMCと為替局(Office des Changes)
証券規制当局のAMMCは、 2025年12月の一般向け警告 で、金や通貨の取引プラットフォームは同局の監督対象外であり、申請できるAMMCの認可制度も存在しないと表明しました。
為替局(Office des Changes)は、資金面の制約も課しています。居住者の 海外オンライン決済枠 はオンラインでの購入にしか使えず、取引口座への入金は対象外です。オンボーディングルールでは、モロッコを制限対象の居住国として設定してください。
一目でわかる比較:MENA各法域におけるコピートレードの合法性
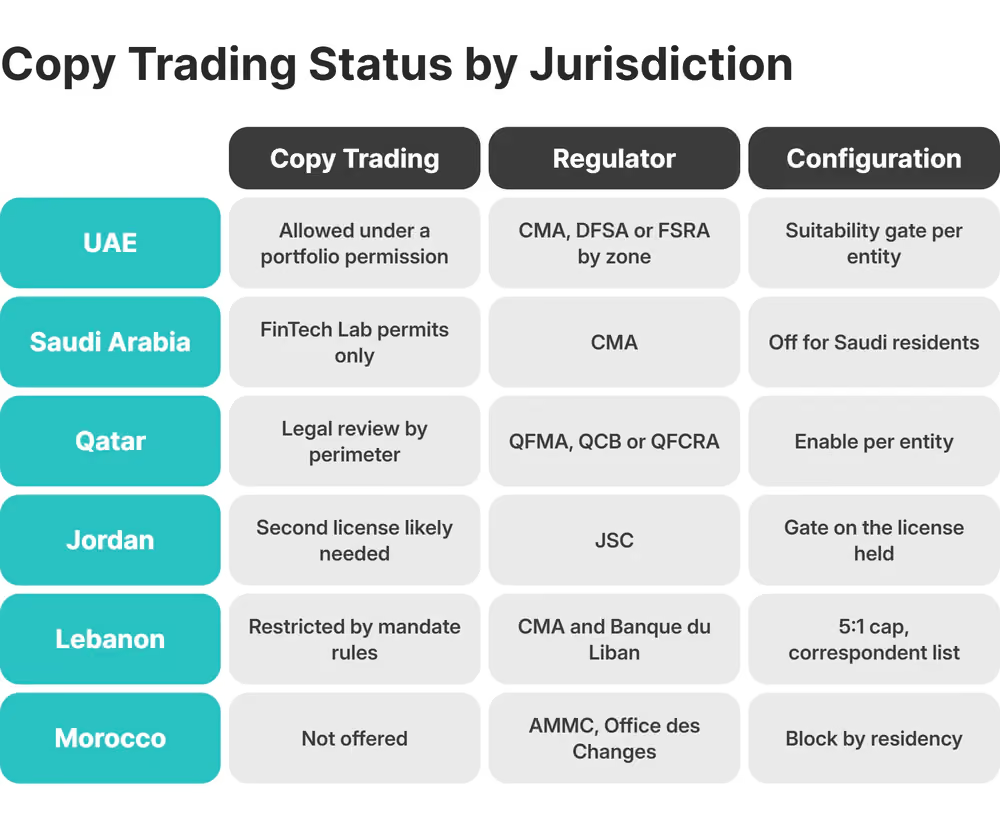
コピートレードが何に該当するかは、顧客が取引ごとに承認するかどうかで決まります。口座保有者が個々の取引を承認しないまま、別のトレーダーの注文が顧客口座に反映される場合、欧州の監督当局は そのサービスをポートフォリオ運用として扱います 。これはライセンスが必要な業務であり、フォロワーに対する適合性の義務を負います。MENAの各規制当局は、それぞれの規則体系に基づいてこの問題に向き合っています。
暗号資産事業者については、UAEのCMAがすでにルールを明文化しており、リテール向けコピートレードをポートフォリオ運用または多角的取引施設の運営ライセンスを持つ企業に限定しています。以下で主要な規則を引用していない法域については未確定とみなし、機能を有効にする前に現地の専門家に助言を求めてください。
顧客離れを招く運営リスク:銀行アクセスとライセンス取得の遅れ
銀行アクセスとライセンス取得の遅れは、MENAでのローンチを停滞させる2つの時計です。規制当局の時計は自社ではコントロールできませんが、銀行の時計は、法人構成と書類がコンプライアンス担当者の想定どおりであれば短くなります。
ライセンス戦略を固めてMENAでFXブローカーを開業しようとするチームでも、3つの場面で足止めされます。計画していた商品を法域のルールが阻む場合、銀行が口座開設を断る場合、そして承認が四半期遅れて届く場合です。
たとえばFX向けCRM・バックオフィスの B2CORE は、オンボーディングルール、商品の権限、決済ルートを法人ごとの設定として保持するため、法域の変更はまず設定の変更から始まります。ただし、その設定内容を決めるのは引き続き法的助言であり、その背景にある KYC・AML義務 は各規制当局が定めるものです。

MENAの送金コリドーにおけるコルレス銀行取引の摩擦
コルレス銀行はこの10年、域内での取引関係を縮小し続けており、その摩擦は口座開設や決済設計といった後の段階になって表面化します。2011年から2022年にかけて、コルレス取引関係の数は 西アジアで34.7%、北アフリカで37.4% 減少しました。MENAの大部分は、この2つの国連サブ地域に属しています。
残っている銀行は、すべての申請者に同じ4つの点を確認します。
- 法人の所有者は誰か(自然人までさかのぼって)
- 顧客はどこにいて、どの規制当局の管轄下にあるか
- 顧客の資金はどこから来て、それをどう証明するか
- 顧客資金を自社資金からどのように分別しているか
ライセンスと銀行が認める範囲で、B2BROKERのパートナーである B2BINPAY (B2COREと統合済み)を通じた暗号資産決済を利用すれば、コルレス銀行網の外に決済ルートを追加できます。ただし、両端での法定通貨への換金は銀行システムに戻り、KYCとライセンスに関する義務は引き続き法人が負います。
市場投入までの変数としてのライセンス取得期間
規制当局の審査期間は不確実なままですが、テクノロジーの導入は自社のスケジュールで進められます。インフラ整備は審査期間中に済ませましょう。
DFSAでは、 原則承認までに約4か月 を要します。この期間は書類一式が揃った時点から起算され、承認に付される条件ごとにも、それぞれ準備期間がかかります。
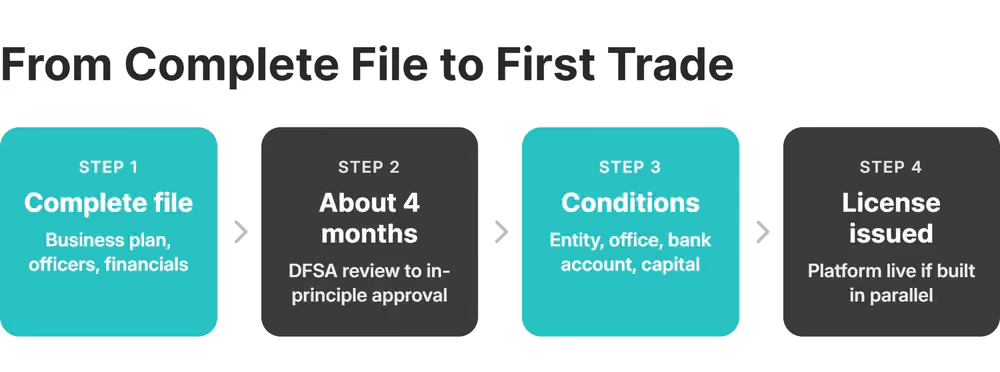
この期間中に、次の3つの作業を並行して進められます。
- FIXによる流動性接続、および暗号資産取引所向けのRESTまたはWebSocketフィード
- CRMと顧客ポータルの設定(顧客の居住地ごとのオンボーディング階層、規制当局の報告様式に沿ったレポーティングを含む)
- 承認された口座構成に基づく銀行・決済代行業者との連携
オフショアのTier 1ライセンスか、MENA域内の法人か:規制上の拠点構成を設計する
拠点構成は、顧客の所在地と、口座を開設してくれる銀行の所在地で選びます。そのうえで、取扱商品の範囲と自社のセグメントで求められる信頼性によって必要な法人数が決まります。次の3つは互いに代わりになりません。
- MENA域内の法人は、現地でリテール顧客にサービスを提供するために必要な国内の許可を持ち、それに伴って現地の銀行との取引関係も得られます。
- DIFCまたはADGMのフリーゾーン企業は、銀行や取引相手が認めるライセンスを持ちますが、本土の顧客を勧誘する許可が自動的に得られるわけではありません。
- オフショアライセンスの信頼性はその規制当局自体の信頼性に左右され、現地での許可は一切含まれません。
FCAやCySECのライセンスを持つ法人は、セーシェル、バヌアツ、モーリシャスでライセンスを取得した法人とは、コルレス銀行から異なるリスク評価を受けます。
法的な線引きが最も明確なのはUAEです。オフショアライセンスでは、UAE居住者を勧誘することは認められません。居住者に届くマーケティングは、ライセンスの内容にかかわらず、現地では無認可の業務となります。
どちらかの申請を出す前に、最初の顧客をどの法人で受け入れるかを決めておきましょう。通常はフリーゾーンまたはオフショアの法人が機関投資家とプロ顧客から始め、銀行と規制当局の準備が整った段階で国内法人が続きます。 資本要件と信頼性のトレードオフ は、ルートによって異なります。
規制の複雑さに対応できるインフラでMENAのブローカー事業を構築する
MENAのブローカーには、許可範囲の異なる複数の法人を設定だけで運営できる1つのシステム基盤が必要です。MENAでFXブローカーを開業するチームにとっての内訳は次のとおりです。
- B2TRADER :通貨ペア、指数、その他のCFDクラスに対応し、レバレッジを市場、グループ、口座ごとに設定可能
- CRM・バックオフィスとしてのB2CORE:各規制当局のオンボーディング階層と商品の権限を保持
- マルチアセットの 流動性 :銀行およびノンバンクのマーケットメイカーから提供され、FIXで一度接続するだけ
- B2COPY :コピートレード、PAMM、MAMに対応し、フォロワーのアクセスを法人ごとに切り替え可能
- ライセンスと銀行が認める範囲で、パートナーのB2BINPAYを通じた暗号資産決済
MENAのリテール層はMetaTrader 4*やcTraderを求めることが多く、これはホワイトラベルソリューションでカバーできます。また、プラットフォームと流動性のレイヤーは、ライセンスで認められた約定方式がどれであっても対応できる必要があります。
国内ライセンスを取得すれば、同じコンポーネントがその許可範囲を引き継ぎます。これは、後に マルチアセットへの拡張 を行う場合も同様です。
B2BROKERは ドバイのオフィス を拠点にこうした構成に取り組んでいます。2014年から事業を展開し、グループ全体で10以上の規制ライセンスを保有し、500社を超えるブローカーの立ち上げを支援してきました。
最初の申請を出す前にテクノロジー計画を固め、ライセンスが交付されたその日にプラットフォームを稼働できる状態にしておきましょう。
MENAでのFXブローカー事業に関するよくある質問
MENAでFXブローカーを開業するには、どのライセンスが必要ですか?
法人の所在地、取扱商品の範囲、顧客セグメントに合ったライセンスです。UAEだけでも、区域によって連邦CMA、DFSA、FSRAのいずれかになります。さらに、サウジアラビア、カタール、ヨルダン、レバノンにはそれぞれ独自の規制当局があります。モロッコには、レバレッジ付きFXの国内ライセンス制度そのものがありません。
MENAでFXブローカーを開業する場合、ライセンス取得にはどのくらいかかりますか?
規制当局や書類の完成度によって異なります。たとえばDFSAでは、原則承認まで約4か月かかります。法人の設立、オフィスの賃借、銀行口座の開設、資本金の払い込みは、いずれもライセンス取得前に済ませる必要があります。
MENAのFXブローカーはコピートレードを提供できますか?
法人を監督する規制当局が認める場合に限られます。自動執行にはポートフォリオ運用の許可が必要になる場合があり、それを求める法域は地域内で異なります。フォロワーの適格性、レバレッジの上限、監査証跡は法人ごとに設定してください。
MENAで事業を行うFXブローカーには、どのような銀行リスクがありますか?
2011年以降、域内のコルレス銀行は減少しており、口座開設前にレバレッジ付きFX、国境を越える顧客資金、所有構造、資金源を厳しく審査します。モロッコとレバノンでは、さらに為替や送金の制限があります。提示された口座で自社の顧客層からの入金を受け付け、出金に対応できることを書面で確認してください。
ブローカーはオフショアのTier 1ライセンスとMENA域内の法人のどちらを選ぶべきですか?
オフショアライセンスは機関投資家向けの信頼性を支えますが、国内での勧誘を認めるものではありません。UAEの法律では、海外からの勧誘であってもライセンスが必要な業務とされています。国内法人は銀行アクセスとリテール顧客からの信頼を高めます。多くの事業者は両者を段階的に導入し、複数法人に対応した1つのシステム上で両方を運営しています。
おすすめの記事
ニュースレターを購読する



