Abrir uma Corretora Forex na Região MENA

Abrir uma corretora Forex na região MENA significa licenciar uma entidade jurídica ao abrigo de um dos regimes da região e operar dentro do que essa licença permite. Não existe uma licença regional, pelo que a mesma empresa pode estar autorizada na zona franca financeira do Dubai e não ter licença fora da zona franca, a poucos quilómetros de distância.
As regras mudaram enquanto planeava. A 1 de janeiro de 2026, os UAE reconstituíram o seu regulador federal de valores mobiliários como Capital Market Authority, cuja lei abrange as empresas que visam clientes nos UAE , onde quer que essas empresas estejam constituídas.
O regulador decide a jurisdição, o banco decide se aceita fazer a liquidação por si, e só a tecnologia segue o seu próprio calendário.
Principais conclusões
- Sem um regulador único do mercado Forex na região, a jurisdição que escolher define o modelo operacional: uma empresa numa zona franca dos UAE, uma instituição saudita do mercado de capitais e uma entidade licenciada na Jordânia enfrentam, cada uma, um regulador, um capital mínimo e um perímetro de clientes diferentes.
- A replicação automática passa a ser gestão de carteiras quando o cliente deixa de aprovar cada operação, e essa autorização é concedida jurisdição a jurisdição. O copy trading exige uma análise ao nível de cada país.
- O acesso bancário pode travar um lançamento já licenciado. Há uma década que os bancos correspondentes cortam relações na região, e Marrocos e o Líbano somam ainda controlos cambiais ou de capitais.
- Os prazos de licenciamento devem entrar no plano de lançamento como uma variável, com a conectividade de liquidez, a configuração do CRM e o reporte desenvolvidos enquanto o regulador analisa o processo.
- Uma única infraestrutura integrada pode operar várias entidades na região MENA quando as regras de onboarding, as autorizações de produtos, os canais de pagamento e o reporte são definidos por entidade.
Jurisdição a Jurisdição: Enquadramentos Regulatórios na Região MENA
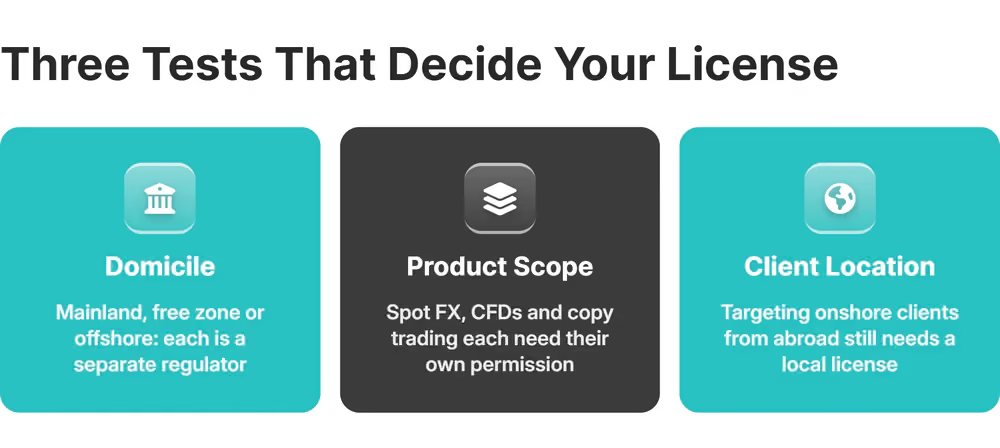
A regulação das corretoras na região MENA coloca três perguntas em simultâneo: onde está sediada a entidade, o que vende e onde residem os seus clientes. Uma licença que responde à primeira, mas não à terceira, não cobre o negócio que efetivamente gere.
Errar agora custa mais do que um pedido recusado. A atividade financeira sem licença nos UAE está sujeita a coimas até AED 250 milhões e a pena de prisão de, pelo menos, um ano.
Emirados Árabes Unidos: CBUAE, DFSA e FSRA
O licenciamento nos UAE depende de onde está sediada a entidade. As empresas fora das zonas francas respondem perante a Capital Market Authority (CMA) federal, as empresas do DIFC perante a Dubai Financial Services Authority (DFSA) e as empresas do ADGM perante a Financial Services Regulatory Authority (FSRA).
Fora das zonas francas, uma corretora de Forex e CFD detém uma licença CMA de Categoria 1 com um averbamento para derivados OTC e moedas spot.
No DIFC, a negociação na qualidade de agente enquadra-se na Categoria 3A da DFSA, com um requisito de capital base de US$200.000 . Os clientes de retalho e os ativos de clientes exigem, cada um, o seu próprio averbamento.
No ADGM, a FSRA fixa a Categoria 3A em US$500.000 e eleva-a para US$2 milhões na negociação em regime de matched principal com clientes de retalho.
O registo público do ADGM mostra cada empresa autorizada com as suas autorizações exatas, e é aí que começa qualquer verificação de contraparte.
A categoria também determina a execução: um agente encaminha as ordens dos clientes para um fornecedor de liquidez em processamento direto (STP), e só uma licença de principal permite que uma mesa de negociação assuma o lado contrário.
Arábia Saudita: a Capital Market Authority (CMA)
Servir clientes sauditas começa pelo teste de licenciamento da Capital Market Authority, antes de qualquer decisão sobre produto, alavancagem ou marketing.
Uma empresa que negoceia por conta de clientes tem de estar estabelecida no Reino, com capital realizado de SAR 50 milhões e sede no país.
Até agora, o social trading só surgiu no FinTech Lab da CMA, ao abrigo de autorizações experimentais por tempo limitado, pelo que deve contar com uma conversa com o regulador antes de ativar o copy trading para clientes sauditas.
Catar: QFMA, QCB e QFCRA
O Catar divide o mercado por domicílio, e uma autorização do QFC não é uma autorização onshore. Onshore, a Qatar Financial Markets Authority licencia a corretagem e a negociação com margem; dentro do QFC, a Regulatory Authority (QFCRA) concede a negociação de investimentos atividade a atividade.
Servir clientes de retalho residentes no Catar a partir do QFC exige uma autorização separada, que a QFCRA só concede quando existem medidas de proteção. Por isso, qualquer alegação sobre alavancagem ou copy trading dirigida a clientes cataris tem de passar primeiro por uma análise jurídica.
Jordânia: a Securities Commission (JSC)
A Jordan Securities Commission publica a lista das empresas licenciadas para operar em bolsas estrangeiras , com as atividades que cada uma pode exercer e as corretoras estrangeiras por trás delas. É aí que se verifica se um parceiro local detém a licença que a sua proposta dá a entender.
Um intermediário que atue por conta de terceiros precisa de JOD 3 milhões de capital e de uma garantia bancária irrevogável a favor do regulador.
Líbano: Capital Markets Authority e Banque du Liban
No Líbano, a Capital Markets Authority definiu as regras de conduta para o Forex de retalho, e o seu regulamento de conduta empresarial só permite o Forex de retalho fora de bolsa através de um correspondente licenciado pela NFA e pela CFTC ou sediado num país com rating soberano de grau de investimento.
Os bancos ainda não resolveram a sua parte. O Banque du Liban proíbe pagamentos a partir de contas em moeda estrangeira abertas antes de novembro de 2019 acima dos seus limites sem aprovação por escrito, enquanto o dinheiro que entrou após a crise circula com mais liberdade. Confirme que banco, que conta e que correspondente vão liquidar os fundos dos clientes antes de se comprometer com uma entidade libanesa.
Marrocos: AMMC e Office des Changes
Num aviso ao público de dezembro de 2025 , o regulador do mercado de valores mobiliários, a AMMC, declarou que as plataformas de negociação de ouro e moedas estão fora do seu controlo, e não existe qualquer via de autorização da AMMC a que se possa candidatar.
O Office des Changes acrescenta a restrição de financiamento: a dotação para pagamentos online no estrangeiro de um residente cobre apenas compras online, e o financiamento de uma conta de negociação fica fora dela. Inclua Marrocos nas suas regras de onboarding como país de residência restrito.
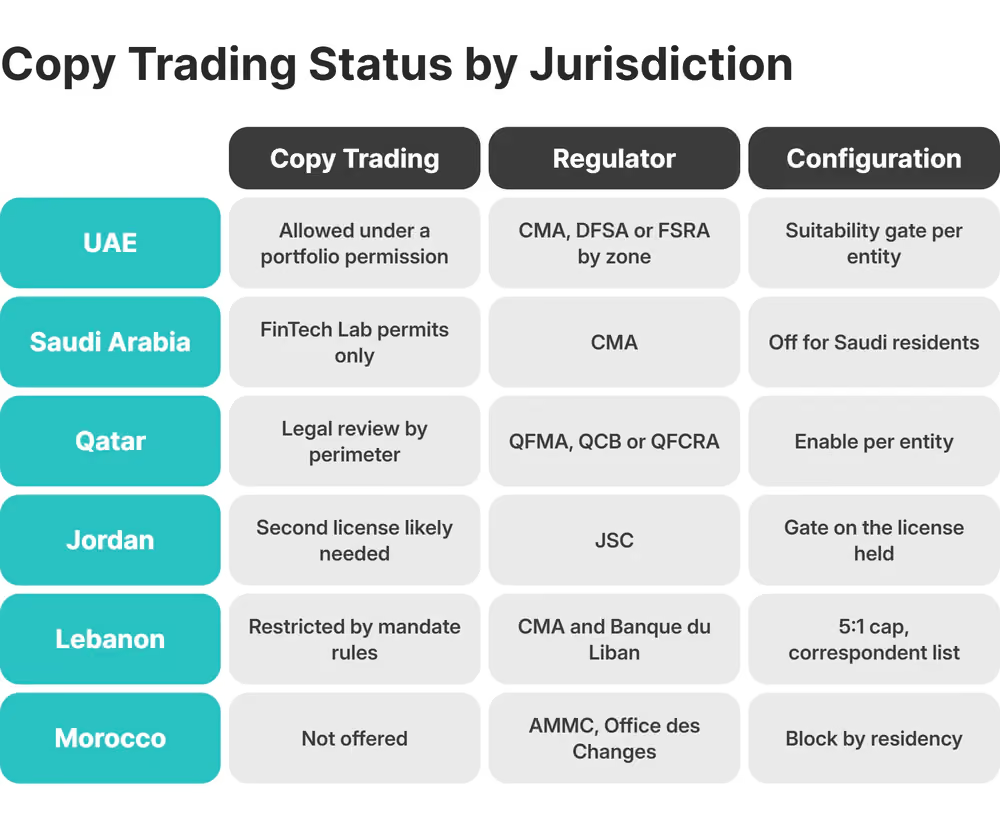
Panorama Comparativo: Legalidade do Copy Trading nas Jurisdições da Região MENA
O facto de o cliente aprovar ou não cada operação decide como é classificado o copy trading. Quando as ordens de outro trader chegam à conta de um cliente sem que o titular aprove cada uma delas, as autoridades de supervisão europeias tratam o serviço como gestão de carteiras , uma atividade sujeita a licença que impõe deveres de adequação perante os seguidores. Cada regulador da região MENA chega a esta questão através do seu próprio conjunto de regras.
Para as empresas de ativos virtuais, a CMA dos UAE já deixou a regra por escrito, restringindo o copy trading de retalho a empresas licenciadas para gerir carteiras ou operar um sistema de negociação multilateral. Onde não se cite abaixo nenhuma regra primária, considere a posição por resolver e procure aconselhamento local antes de ativar a funcionalidade.
Riscos Operacionais que Provocam a Perda de Clientes: Acesso Bancário e Atrasos no Licenciamento
O acesso bancário e os atrasos no licenciamento são os dois relógios que travam um lançamento na região MENA. O do regulador corre fora do seu controlo; o do banco encurta quando a estrutura da entidade e os documentos correspondem ao que um responsável de compliance espera.
As equipas que abrem uma corretora Forex na região MENA já com uma estratégia de licenciamento definida continuam a ficar bloqueadas em três pontos: uma regra da jurisdição que impede um produto planeado, um banco que recusa a conta e uma aprovação que chega com um trimestre de atraso.
Um CRM e back office para Forex como o B2CORE guarda as regras de onboarding, as autorizações de produtos e as rotas de pagamento como definições por entidade, pelo que uma mudança de jurisdição começa por ser uma questão de configuração. O aconselhamento jurídico continua a decidir quais são essas definições, e as obrigações de KYC e AML por trás delas vêm de cada regulador.

Fricção na Banca Correspondente nos Corredores da Região MENA
Há uma década que os bancos correspondentes cortam relações na região, e a fricção surge tarde, na abertura de conta e no desenho da liquidação. Entre 2011 e 2022, o número de relações de banca correspondente caiu 34,7% na Ásia Ocidental e 37,4% no Norte de África , as duas sub-regiões da ONU que abrangem a maior parte da região MENA.
Os bancos que restam fazem as mesmas quatro perguntas a todos os requerentes:
- quem é o proprietário da entidade, até às pessoas singulares
- onde estão os clientes e que regulador os abrange
- de onde vem o dinheiro dos clientes e como é comprovado
- como os fundos dos clientes são segregados dos fundos próprios da empresa
Quando a licença e o banco o permitem, a liquidação em cripto através do parceiro da B2BROKER B2BINPAY , integrado com o B2CORE, acrescenta um canal fora da cadeia de correspondentes, embora a conversão em moeda fiduciária em qualquer uma das pontas regresse ao sistema bancário e as obrigações de KYC e de licenciamento continuem a caber à entidade.
Prazos de Licenciamento como Variável do Tempo de Lançamento
Os prazos regulatórios continuam incertos. A implementação da tecnologia segue o seu próprio calendário. Coloque o trabalho de infraestrutura dentro da janela de análise.
A DFSA precisa de cerca de quatro meses para conceder a aprovação de princípio , contados apenas a partir de um processo completo, e cada condição associada a essa aprovação tem o seu próprio prazo.
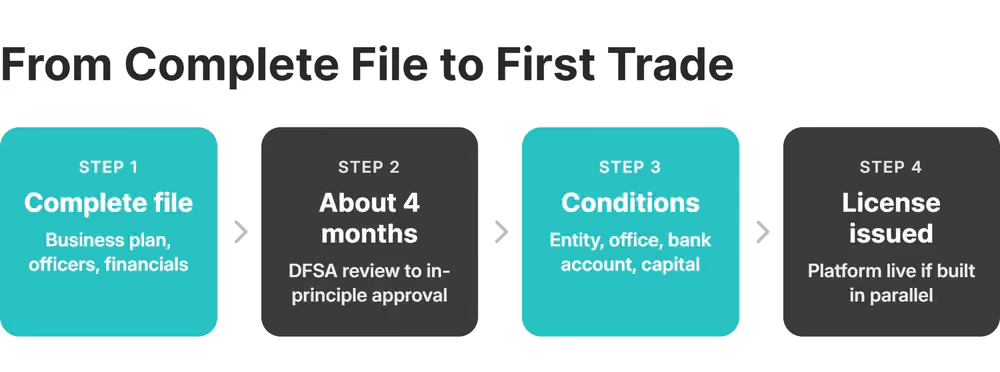
Dentro dessa janela, há três tarefas que pode executar em paralelo:
- conectividade de liquidez via FIX, além de feeds REST ou WebSocket para plataformas cripto
- configuração do CRM e do portal do cliente, com níveis de onboarding por residência do cliente e reporte nos formatos exigidos pelo regulador
- integração com o banco e os fornecedores de pagamento de acordo com a estrutura de contas aprovada
Licença Offshore Tier-1 ou Entidade Onshore na Região MENA: Como Estruturar a Sua Presença Regulatória
Escolha a presença em função de onde estão os seus clientes e de onde um banco lhe abrirá as contas. O âmbito de produtos e a credibilidade que o seu segmento exige determinam depois quantas entidades precisa, e nenhuma das três substitui as outras:
- Uma entidade onshore na região MENA garante a autorização nacional necessária para servir clientes de retalho localmente e, com ela, uma relação com um banco local.
- Uma empresa numa zona franca, no DIFC ou no ADGM, detém uma licença que bancos e contrapartes reconhecem, sem autorização automática para angariar clientes fora das zonas francas.
- Uma licença offshore tem a credibilidade do seu próprio regulador e nenhuma das autorizações locais.
Uma entidade da FCA ou da CySEC recebe num banco correspondente uma classificação de risco diferente da de uma entidade licenciada nas Seicheles, em Vanuatu ou na Maurícia.
São os UAE que traçam a fronteira legal de forma mais nítida. Uma licença offshore não autoriza a angariação de residentes nos UAE. O marketing que os alcance constitui aí atividade não licenciada, diga a licença o que disser.
Decida que entidade recebe os primeiros clientes antes de apresentar qualquer um dos pedidos. A entidade da zona franca ou offshore costuma arrancar com clientes institucionais e profissionais, e a entidade onshore segue-se quando o banco e o regulador estiverem prontos. O limiar de capital e o compromisso em termos de credibilidade variam consoante a via.
Construa a Sua Corretora na Região MENA sobre uma Infraestrutura que se Adapta à Complexidade Regulatória
Uma corretora na região MENA precisa de uma única infraestrutura que opere, através da configuração, várias entidades com autorizações diferentes. Para uma equipa que está a abrir uma corretora Forex na região MENA, a divisão é a seguinte:
- B2TRADER para pares de moedas, índices e outras classes de CFD, com alavancagem definida por mercado, grupo e conta
- B2CORE como CRM e back office, com os níveis de onboarding e as autorizações de produtos de cada regulador
- pools de liquidez multi-ativos de bancos e market makers não bancários, com uma única ligação via FIX
- B2COPY para copy trading, PAMM e MAM, com o acesso dos seguidores ativado por entidade
- liquidação em cripto através do parceiro B2BINPAY, quando a licença e o banco o permitem
O público de retalho na região MENA espera muitas vezes MetaTrader 4* ou cTrader, que uma solução white label cobre, e a plataforma e a camada de liquidez têm de suportar o modelo de execução que a licença permitir.
Quando chega a licença onshore, os mesmos componentes passam a incorporar as respetivas autorizações, tal como acontecerá mais tarde numa expansão multi-ativos .
A B2BROKER trabalha nestas estruturas a partir dos seus escritórios no Dubai , opera desde 2014, detém mais de 10 licenças regulatórias no seu grupo e já ajudou a lançar mais de 500 corretoras.
Feche o plano tecnológico antes de apresentar o primeiro pedido e tenha a plataforma pronta no dia em que a licença for emitida.
Perguntas Frequentes sobre Corretoras Forex na Região MENA
Que licença é necessária para abrir uma corretora Forex na região MENA?
A que corresponder ao domicílio, ao âmbito de produtos e ao segmento de clientes da entidade. Só nos UAE, isso significa a CMA federal, a DFSA ou a FSRA, consoante a zona. A Arábia Saudita, o Catar, a Jordânia e o Líbano têm, além disso, cada um o seu próprio regulador. Marrocos não tem qualquer via onshore para o Forex alavancado.
Quanto tempo demora o licenciamento ao abrir uma corretora Forex na região MENA?
Varia consoante o regulador e o grau de completude do processo. A DFSA, por exemplo, concede a aprovação de princípio em cerca de quatro meses. A constituição da entidade, o arrendamento de um escritório, a abertura de uma conta bancária e o depósito do capital vêm todos antes da licença.
Uma corretora Forex na região MENA pode oferecer copy trading?
Apenas onde o regulador da entidade o permitir. A execução automática pode exigir uma autorização de gestão de carteiras, e as jurisdições que a exigem variam na região. Defina por entidade a elegibilidade dos seguidores, os limites de alavancagem e as pistas de auditoria.
Que riscos bancários afetam as corretoras Forex que operam na região MENA?
Os bancos correspondentes tornaram-se mais escassos na região desde 2011 e examinam o FX alavancado, o dinheiro de clientes transfronteiriço, a estrutura de propriedade e a origem dos fundos antes de abrirem uma conta. Marrocos e o Líbano acrescentam restrições cambiais e de transferência. Obtenha confirmação por escrito de que a conta que lhe é oferecida pode receber depósitos e pagar levantamentos para a sua base de clientes.
As corretoras devem usar uma licença offshore Tier-1 ou uma entidade onshore na região MENA?
Uma licença offshore reforça a credibilidade institucional, mas não autoriza a angariação onshore, que a lei dos UAE trata como atividade sujeita a licença mesmo quando é feita a partir do estrangeiro. Uma entidade onshore melhora o acesso bancário e a confiança dos clientes de retalho. A maioria dos operadores avança com as duas em sequência e gere ambas numa única infraestrutura multientidade.
Artigos recomendados
Assine a nossa newsletter



