在 MENA 地區創辦外匯經紀商

在 MENA 地區創辦外匯經紀商,意味著要依據該地區某一監管制度為一個法律實體申請執照,並在執照許可的範圍內經營業務。該地區沒有統一的區域性執照,因此同一家公司可能在杜拜金融自由區獲得授權,但在幾公里外的本土卻屬於無照經營。
就在您規劃期間,規則已經改變。2026 年 1 月 1 日,阿聯(UAE)將聯邦證券監管機關改組為資本市場管理局(Capital Market Authority),其法律 適用於以 UAE 客戶為對象的公司 ,不論這些公司在何處設立。
司法管轄區由監管機關決定,是否為您辦理結算由銀行決定,只有技術部署能依您自己的時程推進。
關鍵要點
- 該地區沒有統一的外匯市場監管機關,因此您選擇的司法管轄區決定了營運模式:UAE 自由區公司、沙烏地資本市場機構與約旦持照機構,各自面對不同的監管機關、最低資本要求與客戶範圍。
- 一旦客戶不再逐筆確認交易,自動複製就會被視為投資組合管理,而這項許可由各司法管轄區分別核發。因此,跟單交易需要在每個國家/地區逐一審查。
- 銀行往來問題可能讓一家已取得執照的經紀商無法上線。十年來,通匯銀行持續縮減與該地區的往來關係,摩洛哥與黎巴嫩更另外實施外匯管制或資本管制。
- 執照審查時程應作為一個變數納入上線計畫:在監管機關審查申請文件期間,同步建置流動性串接、CRM 設定與申報機制。
- 只要依實體分別設定開戶引導規則、產品權限、支付通道與申報,一套整合式技術架構就能同時支撐多個 MENA 實體。
逐一解析:MENA 各司法管轄區的監管架構
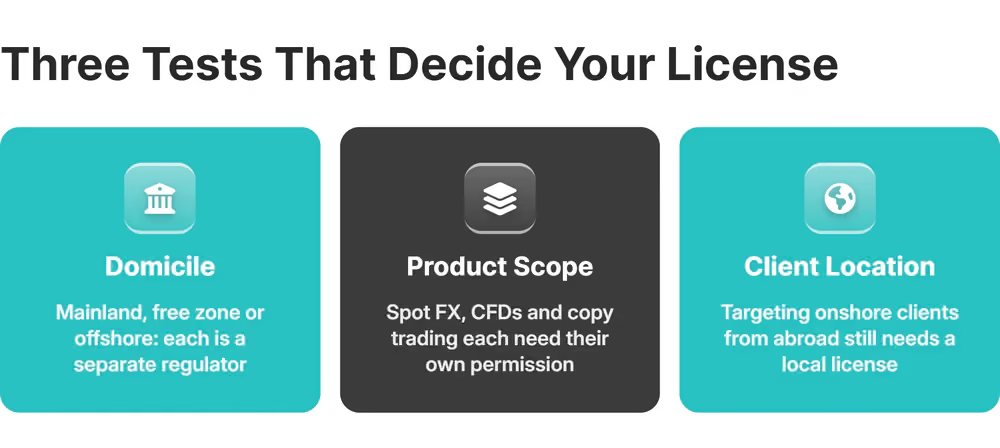
MENA 的經紀業務監管同時要回答三個問題:實體設在哪裡、銷售什麼產品、客戶住在哪裡。只回答第一個問題、卻沒有回答第三個問題的執照,並無法涵蓋您實際經營的業務。
如今判斷錯誤的代價遠不只申請遭駁回。在 UAE 從事無照金融業務,將面臨 最高 AED 2.5 億的罰款 ,以及至少一年的徒刑。
阿拉伯聯合大公國:CBUAE、DFSA 與 FSRA
UAE 的執照取決於實體的設立地點。本土公司受聯邦資本市場管理局(CMA)監管,DIFC 公司受杜拜金融服務管理局(DFSA)監管,ADGM 公司則受金融服務監理局(FSRA)監管。
在本土,外匯與差價合約(CFD)經紀商持有 CMA 第 1 類執照,並附加場外(OTC)衍生性商品與即期外匯業務的許可註記。
在 DIFC,以代理人身分進行交易屬於 DFSA 第 3A 類, 基本資本要求為 US$200,000 。零售客戶與客戶資產各自還需要另外取得許可註記。
在 ADGM,FSRA 對第 3A 類的資本要求起點為 US$500,000,若對零售客戶從事撮合本金交易,則提高至 US$200 萬 。
ADGM 公開登記簿列出每家獲授權公司及其確切的許可範圍,查核交易對手正是從這裡開始。
執照類別同時決定了執行模式:代理人以直通式處理(STP)將客戶訂單轉給流動性提供商,只有持有自營(principal)執照,才能由交易室(dealing desk)擔任客戶交易的對手方。
沙烏地阿拉伯:資本市場管理局(CMA)
要服務沙烏地客戶,首先須通過資本市場管理局的執照審查,之後才談得上產品、槓桿或行銷方面的決策。
為客戶進行交易的公司必須在沙烏地王國境內設立, 實收資本達到 SAR 5,000 萬 ,並將總部設在國內。
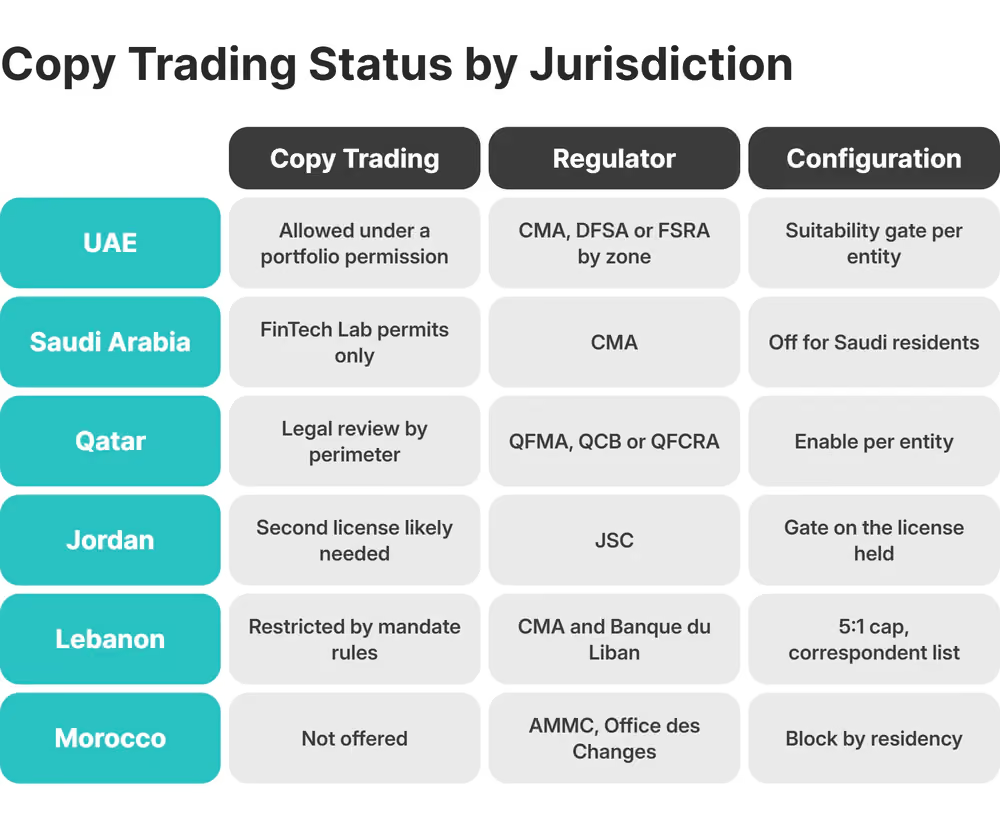
截至目前,社群交易僅出現在 CMA 的 金融科技實驗室(FinTech Lab) 中,並以限期試驗許可的形式進行,因此在為沙烏地客戶開通跟單交易之前,應預期須先與監管機關溝通。
卡達:QFMA、QCB 與 QFCRA
卡達依設立地劃分市場,QFC 授權並不等同於境內許可。在境內,卡達金融市場管理局負責核發經紀業務與保證金交易執照;在 QFC 內,監理局(QFCRA)則按單項業務逐一核准投資交易許可。
從 QFC 向居住於卡達的零售客戶提供服務須另行取得授權,而 QFCRA 只在已落實保護措施的情況下才會核准。因此,凡是以卡達客戶為對象的槓桿或跟單交易宣傳,都必須先經過法律審查。
約旦:證券委員會(JSC)
約旦證券委員會公布了 獲准在境外交易所從事交易的公司名單 ,並列明每家公司可經營的業務及其背後的境外經紀商。要查核本地合作夥伴是否真正持有其提案中暗示的執照,就應查閱這份名單。
代表第三方執行業務的中介機構需要 JOD 300 萬 資本,並向監管機關提供以其為受益人的不可撤銷銀行保證函。
黎巴嫩:資本市場管理局與黎巴嫩中央銀行(Banque du Liban)
在黎巴嫩,資本市場管理局已訂定零售外匯業務的行為規範,其 業務行為規定 僅允許透過經 NFA 與 CFTC 許可、或設於主權信用評等達投資等級之國家/地區的往來機構,從事場外零售外匯業務。
銀行這一側的問題仍未解決。黎巴嫩中央銀行規定,未經書面核准, 2019 年 11 月以前開立的外幣帳戶 的付款不得超過其上限,而危機之後匯入的資金則能較自由地移轉。在決定設立黎巴嫩實體之前,請先確認由哪家銀行、哪個帳戶、哪家通匯銀行來結算客戶資金。
摩洛哥:AMMC 與外匯管理局(Office des Changes)
在 2025 年 12 月發佈的公眾警示 中,證券監管機關 AMMC 表示,黃金與貨幣交易平台不在其監管範圍之內,也沒有可供申請的 AMMC 授權途徑。
外匯管理局(Office des Changes)還帶來資金方面的限制:居民的 境外線上支付額度 僅適用於網路購物,為交易帳戶入金不在此列。請在開戶引導規則中將摩洛哥列為受限居住國。
一覽比較:MENA 各司法管轄區跟單交易的合法性
客戶是否逐筆確認交易,決定了跟單交易的性質。如果其他交易員的訂單未經帳戶持有人逐筆確認就進入客戶帳戶,歐洲監理機關會 將該服務視為投資組合管理 ,這是一項須持照經營的業務,且對跟隨者負有適合度義務。MENA 各監管機關則依各自的規則體系回答這個問題。
對於虛擬資產業者,UAE CMA 已將規則明文化:零售跟單交易僅限持有投資組合管理執照或多邊交易設施營運執照的公司經營。凡下文未引用主要規則者,請視為尚無定論,並在啟用該功能前徵詢當地法律意見。
推升客戶流失的營運風險:銀行往來與執照延誤
銀行往來與執照延誤,是拖慢 MENA 上線進度的兩個時鐘。監管機關的時鐘您無法掌控;而當實體架構與文件符合法遵人員的預期時,銀行的時鐘就會縮短。
即使手握執照策略,在 MENA 創辦外匯經紀商的團隊仍會在三處受阻:司法管轄區規則禁止了規劃中的產品、銀行拒絕開戶,以及核准晚了一季才下來。
外匯 CRM 與後台管理系統(例如 B2CORE )將開戶引導規則、產品權限與支付路徑存為依實體設定的參數,因此變更司法管轄區首先只是設定調整。不過,這些參數具體如何設定仍由法律意見決定,其背後的 KYC 與 AML 義務 則來自各監管機關。

MENA 各支付走廊中的通匯銀行摩擦
十年來,通匯銀行持續縮減與該地區的往來關係,而這種摩擦往往到後期才浮現,也就是在開戶與結算方案設計階段。2011 年至 2022 年間,通匯關係數量 在西亞減少 34.7%,在北非減少 37.4% ,這兩個聯合國次區域涵蓋了 MENA 的大部分地區。
仍在承作此類業務的銀行會向每位申請人詢問同樣的四件事:
- 實體由誰持有,一路追溯到自然人
- 客戶在哪裡、受哪個監管機關管轄
- 客戶資金來自何處、如何證明
- 客戶資金如何與公司自有資金分離
在執照與銀行允許的情況下,透過 B2BROKER 合作夥伴 B2BINPAY (已與 B2CORE 整合)進行加密貨幣結算,可在通匯銀行鏈之外增加一條支付通道。但兩端的法幣兌換仍會回到銀行體系,KYC 與執照義務也仍由實體承擔。
執照審查時程:影響上線時間的變數
監管審查時程始終充滿不確定性,技術部署則依您自己的時程推進。請把基礎架構工作安排在審查期間完成。
DFSA 需要 約四個月才能給予原則性核准 ,且只從文件齊備之日起算,核准所附的每項條件還各有其準備時間。
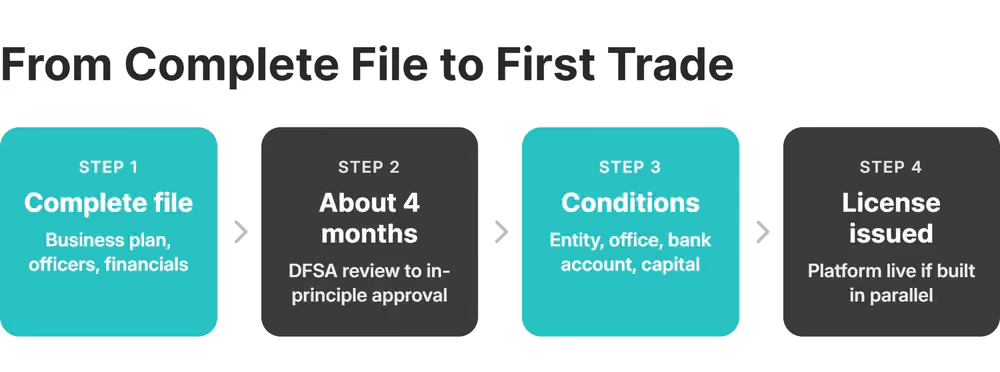
在這段期間,您可以同步推進三項工作:
- 透過 FIX 串接流動性,並為加密貨幣交易場所串接 REST 或 WebSocket 報價行情
- 設定 CRM 與客戶入口網站,依客戶居住地設定開戶引導層級,並以監管機關要求的申報格式產出報告
- 依核准的帳戶架構整合銀行與支付服務商
離岸一級執照還是 MENA 境內實體:如何規劃您的監管布局
請依客戶所在地,以及哪裡的銀行願意為您開戶,來選擇監管布局。接著,產品範圍與您所屬客群要求的公信力將決定您需要幾個實體,而以下三類實體彼此無法互相取代:
- MENA 境內實體持有在當地服務零售客戶所需的國內許可,並隨之取得本地銀行往來關係。
- DIFC 或 ADGM 的自由區公司持有銀行與交易對手認可的執照,但並不會自動取得向本土客戶招攬業務的許可。
- 離岸執照的公信力僅取決於其監管機關本身,且不包含任何本地許可。
在通匯銀行眼中,FCA 或 CySEC 持照實體的風險評等,與塞席爾、萬那杜或模里西斯持照實體不同。
UAE 的法律界線劃得最為清楚。離岸執照並未授權向 UAE 居民招攬業務。只要行銷觸及他們,不論執照上寫的是什麼,在當地都屬於無照經營。
在提交任何一份申請之前,先決定由哪個實體承接第一批客戶。自由區或離岸實體通常先服務機構客戶與專業客戶,待銀行與監管機關就緒後,再由境內實體接續。不同途徑的 資本門檻與公信力取捨 各不相同。
在能因應複雜監管環境的基礎架構上,建立您的 MENA 經紀業務
MENA 經紀商需要一套技術架構,透過設定即可營運多個許可範圍不同的實體。對於在 MENA 創辦外匯經紀商的團隊,具體組成如下:
- B2TRADER :用於交易貨幣對、指數及其他差價合約類別,可依市場、分組與帳戶設定槓桿
- B2CORE 作為 CRM 與後台管理系統,承載各監管機關的開戶引導層級與產品權限
- 多資產 流動性 ,來自銀行與非銀行造市商,只需透過 FIX 串接一次
- B2COPY :用於跟單交易、PAMM 與 MAM,跟隨者存取權限可依實體開關
- 在執照與銀行允許的情況下,透過合作夥伴 B2BINPAY 進行加密貨幣結算
MENA 的零售客戶通常希望使用 MetaTrader 4* 或 cTrader,白標解決方案即可滿足這項需求;同時,平台層與流動性層必須支援執照所允許的任何執行模式。
境內執照核准後,同一套元件即可承載其許可範圍,日後進行 多資產擴展 時也是如此。
B2BROKER 依託其 杜拜辦公室 推動上述架構相關工作。公司自 2014 年起營運,集團旗下持有 10+ 張監管執照,已協助 500 多家經紀商成功上線。
在提交第一份申請之前敲定技術方案,確保執照核發當天平台即可就緒。
關於在 MENA 經營外匯經紀業務的常見問題
在 MENA 創辦外匯經紀商需要什麼執照?
取決於與實體設立地、產品範圍及客群相符的執照。光是在 UAE,視所在區域不同,就可能涉及聯邦 CMA、DFSA 或 FSRA。此外,沙烏地阿拉伯、卡達、約旦與黎巴嫩也各有自己的監管機關。摩洛哥則完全沒有針對槓桿外匯的境內執照途徑。
在 MENA 創辦外匯經紀商,執照審查需要多久?
這取決於監管機關以及申請文件的完整程度。以 DFSA 為例,大約四個月可取得原則性核准。設立實體、租用辦公室、開立銀行帳戶與注入資本,都必須在取得執照之前完成。
MENA 外匯經紀商可以提供跟單交易嗎?
只有在實體所屬監管機關允許的情況下才可以。自動執行可能需要投資組合管理許可,而該地區各司法管轄區對此的要求不盡相同。請依實體分別設定跟隨者資格、槓桿上限與稽核軌跡。
在 MENA 營運的外匯經紀商面臨哪些銀行風險?
自 2011 年以來,該地區的通匯銀行數量持續減少,它們在開戶前會嚴格審查槓桿外匯業務、跨境客戶資金、股權結構與資金來源。摩洛哥與黎巴嫩另有外匯與匯款限制。請取得書面確認,確保提供給您的帳戶能為您的客群受理入金並支付出金。
經紀商應選擇離岸一級執照,還是 MENA 境內實體?
離岸執照有助於建立機構層面的公信力,但並未授權在境內招攬業務;依 UAE 法律,即使招攬行為來自境外,也屬於須持照經營的業務。境內實體則能改善銀行往來並提升零售客戶的信任。多數業者會分階段推進兩者,並在同一套多實體技術架構上同時營運。
推薦文章
訂閱我們的電子報



