تأسيس شركة وساطة فوركس في منطقة MENA

يعني تأسيس شركة وساطة فوركس في منطقة MENA ترخيص كيان قانوني واحد بموجب أحد الأنظمة التنظيمية في المنطقة، ثم العمل ضمن حدود ما يسمح به هذا الترخيص. ولا يوجد ترخيص إقليمي موحد، لذلك قد تكون الشركة نفسها مرخصة في المنطقة الحرة المالية في دبي وغير مرخصة في البر الرئيسي على بعد بضعة كيلومترات فقط.
تغيرت القواعد بينما كنت تخطط. ففي 1 يناير 2026، أعادت دولة الإمارات العربية المتحدة (UAE) تشكيل هيئتها الاتحادية للأوراق المالية تحت اسم هيئة سوق رأس المال، ويمتد نطاق قانونها ليشمل الشركات التي تستهدف عملاء في الإمارات أينما كان مقر تأسيس هذه الشركات.
الجهة التنظيمية هي التي تحدد الولاية القضائية، والبنك هو الذي يقرر ما إذا كان سيتولى التسويات لصالحك، ووحدها التقنية تسير وفق جدولك الزمني.
النقاط الرئيسية
- في غياب جهة تنظيمية موحدة لسوق الفوركس في المنطقة، تحدد الولاية القضائية التي تختارها نموذج التشغيل: فالشركة العاملة في منطقة حرة إماراتية والمؤسسة السعودية العاملة في السوق المالية والشركة المرخصة في الأردن تخضع كل منها لجهة تنظيمية مختلفة وحد أدنى مختلف لرأس المال ونطاق مختلف من العملاء.
- يعد النسخ التلقائي للصفقات إدارة محافظ بمجرد أن يتوقف العميل عن الموافقة على كل صفقة، ويمنح هذا الترخيص في كل ولاية قضائية على حدة. لذلك يحتاج التداول بالنسخ إلى مراجعة قانونية على مستوى كل دولة.
- قد يوقف الوصول المصرفي إطلاق شركة حاصلة على الترخيص. فالبنوك المراسلة تقطع علاقاتها في المنطقة منذ عقد كامل، ويضيف المغرب ولبنان فوق ذلك قيوداً على الصرف أو على حركة رؤوس الأموال.
- يجب إدراج مدة الترخيص في خطة الإطلاق كمتغير، مع بناء الاتصال بمزودي السيولة وإعداد نظام CRM وأنظمة التقارير أثناء مراجعة الجهة التنظيمية للملف.
- يمكن لبنية تقنية متكاملة واحدة تشغيل عدة كيانات في منطقة MENA عندما تضبط قواعد قبول العملاء وصلاحيات المنتجات وقنوات الدفع والتقارير لكل كيان على حدة.
الأطر التنظيمية في منطقة MENA حسب كل ولاية قضائية
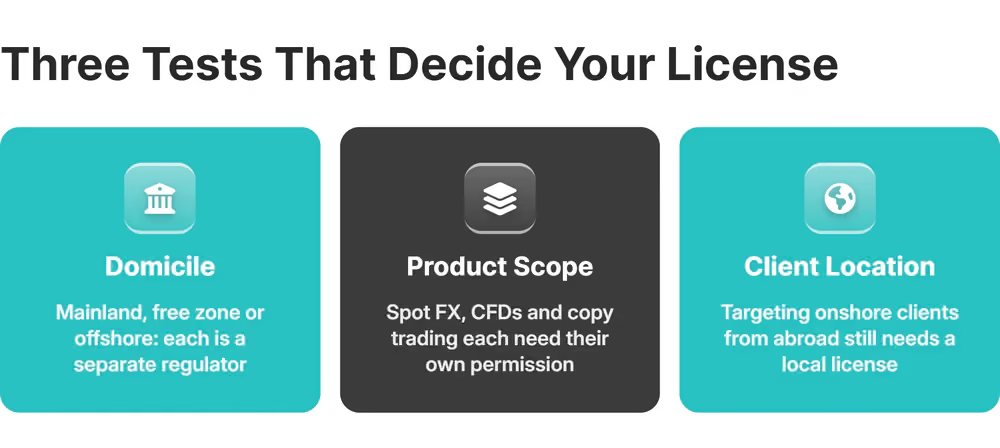
يطرح تنظيم أعمال الوساطة في منطقة MENA ثلاثة أسئلة في آن واحد: أين يقع الكيان، وماذا يبيع، وأين يقيم عملاؤه. والترخيص الذي يجيب عن السؤال الأول دون الثالث لا يغطي النشاط الذي تمارسه فعلاً.
أصبح الخطأ في التقدير اليوم أكثر كلفة من مجرد رفض الطلب. إذ يعاقب على ممارسة النشاط المالي دون ترخيص في الإمارات بغرامات تصل إلى 250 مليون AED وبالسجن مدة لا تقل عن سنة.
الإمارات العربية المتحدة: CBUAE وDFSA وFSRA
يعتمد الترخيص في الإمارات على مكان الكيان. فالشركات العاملة في البر الرئيسي تخضع لهيئة سوق رأس المال الاتحادية (CMA)، وشركات مركز دبي المالي العالمي (DIFC) تخضع لسلطة دبي للخدمات المالية (DFSA)، وشركات سوق أبوظبي العالمي (ADGM) تخضع لهيئة تنظيم الخدمات المالية (FSRA).
في البر الرئيسي، يحمل وسيط الفوركس وعقود الفروقات (CFD) ترخيصاً من الفئة 1 صادراً عن CMA، مع إذن إضافي لمشتقات التداول خارج البورصة (OTC) والعملات الفورية.
في DIFC، يندرج التعامل بصفة وكيل ضمن الفئة 3A لدى DFSA، مع متطلب رأس مال أساسي قدره US$200,000 . ويحتاج كل من التعامل مع عملاء التجزئة والاحتفاظ بأصول العملاء إلى إذن مستقل.
في ADGM، تبدأ FSRA الفئة 3A من US$500,000 وترفعها إلى US$2 مليون للتعامل بصفة أصيل مع مطابقة الصفقات لعملاء التجزئة.
يعرض السجل العام لسوق ADGM كل شركة مرخصة مع صلاحياتها بدقة، ومنه يبدأ التحقق من أي طرف مقابل.
تحدد الفئة أيضاً نموذج التنفيذ: فالوكيل يمرر أوامر العملاء إلى مزود السيولة عبر نظام المعالجة المباشرة (STP)، ولا يتيح اتخاذ الطرف المقابل للصفقات عبر مكتب تداول إلا ترخيص التعامل بصفة أصيل.
المملكة العربية السعودية: هيئة السوق المالية (CMA)
تبدأ خدمة العملاء في السعودية باجتياز معايير الترخيص لدى هيئة السوق المالية، قبل أي قرار يتعلق بالمنتج أو الرافعة المالية أو التسويق.
يجب أن تكون الشركة التي تتعامل لصالح العملاء مؤسسة داخل المملكة، وأن يكون لديها رأس مال مدفوع قدره 50 مليون SAR ، وأن يقع مقرها الرئيسي داخل البلاد.
لم يظهر التداول الاجتماعي حتى الآن إلا ضمن مختبر التقنية المالية التابع للهيئة، وبموجب تصاريح تجريبية محددة المدة، لذا توقع نقاشاً مع الجهة التنظيمية قبل تفعيل التداول بالنسخ للعملاء السعوديين.
قطر: QFMA وQCB وQFCRA
تقسم قطر سوقها حسب مكان التأسيس، والترخيص الصادر في مركز قطر للمال (QFC) ليس إذناً للعمل داخل الدولة. فداخل الدولة، تمنح هيئة قطر للأسواق المالية تراخيص الوساطة والتداول بالهامش، أما داخل QFC فتمنح هيئة تنظيم مركز قطر للمال (QFCRA) ترخيص التعامل في الاستثمارات لكل نشاط على حدة.
تتطلب خدمة عملاء التجزئة المقيمين في قطر انطلاقاً من QFC ترخيصاً منفصلاً، ولا تمنحه QFCRA إلا عند توفر تدابير حماية مناسبة. لذلك تأتي المراجعة القانونية أولاً قبل أي عرض يتعلق بالرافعة المالية أو التداول بالنسخ موجه إلى العملاء القطريين.
الأردن: هيئة الأوراق المالية (JSC)
تنشر هيئة الأوراق المالية الأردنية قائمة الشركات المرخصة للتعامل في البورصات الأجنبية ، مع الأنشطة التي يحق لكل منها ممارستها والوسطاء الأجانب الذين تتعامل معهم. وهي المكان المناسب للتحقق مما إذا كان الشريك المحلي يحمل فعلاً الترخيص الذي يوحي به عرضه.
يحتاج الوسيط الذي يعمل لصالح الغير إلى رأس مال قدره 3 ملايين JOD وإلى كفالة بنكية غير قابلة للإلغاء لصالح الجهة التنظيمية.
لبنان: هيئة الأسواق المالية ومصرف لبنان
في لبنان، وضعت هيئة الأسواق المالية قواعد السلوك الخاصة بفوركس التجزئة، ويسمح نظام قواعد ممارسة الأعمال بتداول الفوركس للأفراد خارج البورصة فقط عبر وسيط مراسل مرخص من NFA وCFTC أو مقيم في دولة تتمتع بتصنيف سيادي من الدرجة الاستثمارية.
أما البنوك فلم تحسم الجانب الخاص بها بعد. إذ يمنع مصرف لبنان دفع المبالغ من الحسابات بالعملات الأجنبية المفتوحة قبل نوفمبر 2019 بما يتجاوز السقوف المحددة دون موافقة خطية، في حين تتحرك الأموال التي وصلت بعد الأزمة بحرية أكبر. تأكد من البنك والحساب والبنك المراسل التي ستتولى تسوية أموال العملاء قبل الالتزام بتأسيس كيان لبناني.
المغرب: AMMC ومكتب الصرف
في تحذير وجهته إلى الجمهور في ديسمبر 2025 ، أعلنت الهيئة المغربية لسوق الرساميل (AMMC) أن منصات تداول الذهب والعملات تقع خارج نطاق رقابتها، ولا يوجد مسار ترخيص لدى AMMC يمكن التقدم إليه.
ويضيف مكتب الصرف قيداً على التمويل: إذ إن المخصص المتاح للمقيمين للمدفوعات الإلكترونية بالخارج يقتصر على المشتريات عبر الإنترنت، ولا يشمل تمويل حساب التداول. أدرج المغرب في قواعد قبول العملاء كبلد إقامة مقيد.
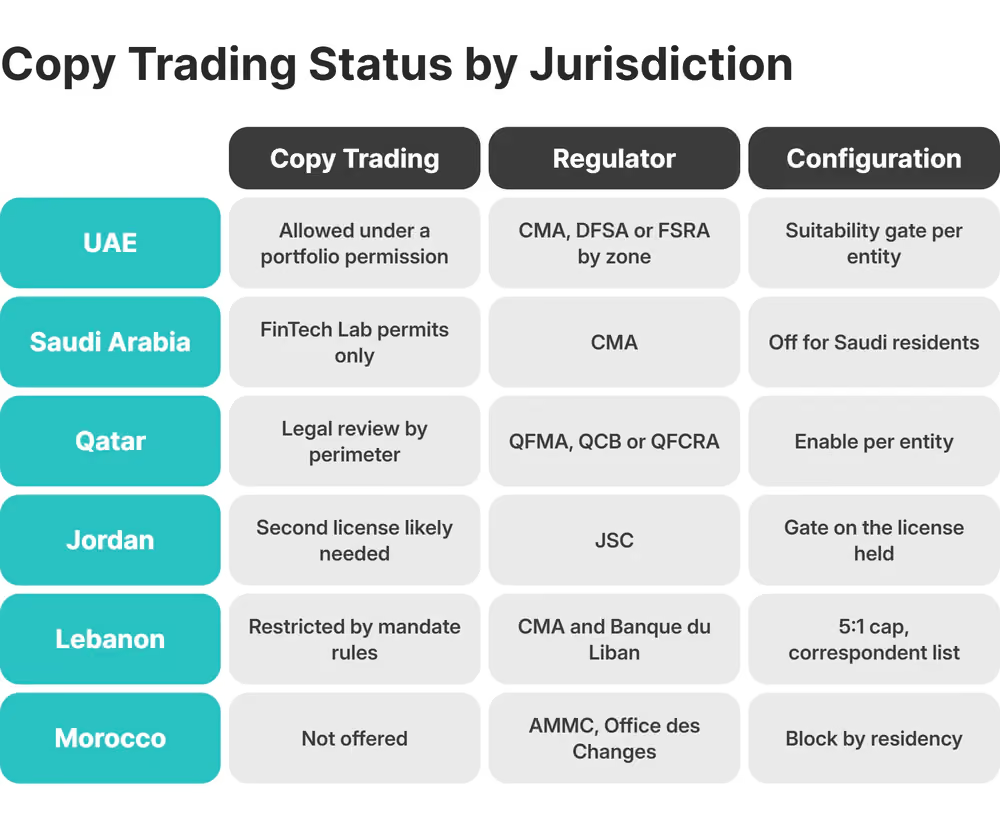
مقارنة سريعة: مشروعية التداول بالنسخ في الولايات القضائية لمنطقة MENA
موافقة العميل على كل صفقة هي التي تحدد التصنيف القانوني للتداول بالنسخ. فعندما تصل أوامر متداول آخر إلى حساب العميل دون أن يوافق صاحبه على كل منها، تعامل الجهات الرقابية الأوروبية الخدمة على أنها إدارة محافظ ، وهي نشاط يستلزم ترخيصاً ويفرض واجبات تقييم الملاءمة تجاه المتابعين. وتتناول كل جهة تنظيمية في منطقة MENA هذه المسألة وفق قواعدها الخاصة.
بالنسبة لشركات الأصول الافتراضية، سبق أن دونت هيئة سوق رأس المال الإماراتية (CMA) القاعدة صراحة، إذ قصرت التداول بالنسخ لعملاء التجزئة على الشركات المرخصة لإدارة المحافظ أو لتشغيل منصة تداول متعددة الأطراف. وحيث لا تذكر أدناه قاعدة أساسية، اعتبر الموقف غير محسوم واحصل على استشارة محلية قبل تفعيل هذه الخاصية.
المخاطر التشغيلية التي تدفع العملاء إلى المغادرة: الوصول المصرفي وتأخر التراخيص
الوصول المصرفي وتأخر التراخيص هما الساعتان اللتان توقفان إطلاق الأعمال في منطقة MENA. فساعة الجهة التنظيمية خارجة عن سيطرتك، أما ساعة البنك فتقصر عندما يتطابق هيكل الكيان والمستندات مع ما يتوقعه مسؤول الامتثال.
حتى الفرق التي تؤسس شركة وساطة فوركس في منطقة MENA وفي يدها استراتيجية ترخيص واضحة تتعثر في ثلاثة مواضع: قاعدة في الولاية القضائية تمنع منتجاً مخططاً له، وبنك يرفض فتح الحساب، وموافقة تصل متأخرة بربع سنة.
يحتفظ نظام CRM ومكتب خلفي لوساطة الفوركس مثل B2CORE بقواعد قبول العملاء وصلاحيات المنتجات ومسارات الدفع كإعدادات خاصة بكل كيان، فيبدأ أي تغيير في الولاية القضائية كتعديل في الإعدادات. ومع ذلك تبقى الاستشارة القانونية هي التي تحدد هذه الإعدادات، أما التزامات KYC وAML التي تقف خلفها فتفرضها كل جهة تنظيمية.

عقبات المراسلة المصرفية عبر ممرات منطقة MENA
تقطع البنوك المراسلة علاقاتها في المنطقة منذ عقد كامل، وتظهر العقبات متأخرة، عند فتح الحساب وتصميم آلية التسوية. فبين عامي 2011 و2022، انخفض عدد علاقات المراسلة المصرفية بنسبة 34.7% في غرب آسيا و37.4% في شمال أفريقيا ، وهما المنطقتان الفرعيتان وفق تصنيف الأمم المتحدة اللتان تضمان معظم دول منطقة MENA.
وتطرح البنوك المتبقية الأسئلة الأربعة نفسها على كل متقدم:
- من يملك الكيان، وصولاً إلى الأشخاص الطبيعيين
- أين يوجد العملاء وما الجهة التنظيمية التي تغطيهم
- من أين تأتي أموال العملاء وكيف يتم إثبات مصدرها
- كيف يتم فصل أموال العملاء عن أموال الشركة
حيث يسمح الترخيص والبنك بذلك، تضيف التسوية بالعملات المشفرة عبر شريك B2BROKER B2BINPAY ، المتكامل مع B2CORE، قناة دفع خارج سلسلة البنوك المراسلة، غير أن التحويل إلى العملات التقليدية في أي من الطرفين يعيد الأموال إلى النظام المصرفي، وتبقى التزامات KYC والترخيص على عاتق الكيان.
مدة الترخيص كمتغير في زمن الوصول إلى السوق
تبقى الجداول الزمنية التنظيمية غير مؤكدة، أما نشر التقنية فيسير وفق جدولك الخاص. لذا أنجز أعمال البنية التحتية خلال فترة المراجعة.
تحتاج DFSA إلى نحو أربعة أشهر لمنح الموافقة المبدئية ، تحتسب فقط من تاريخ تقديم ملف مكتمل، ولكل شرط مرتبط بهذه الموافقة مهلة تنفيذ خاصة به.
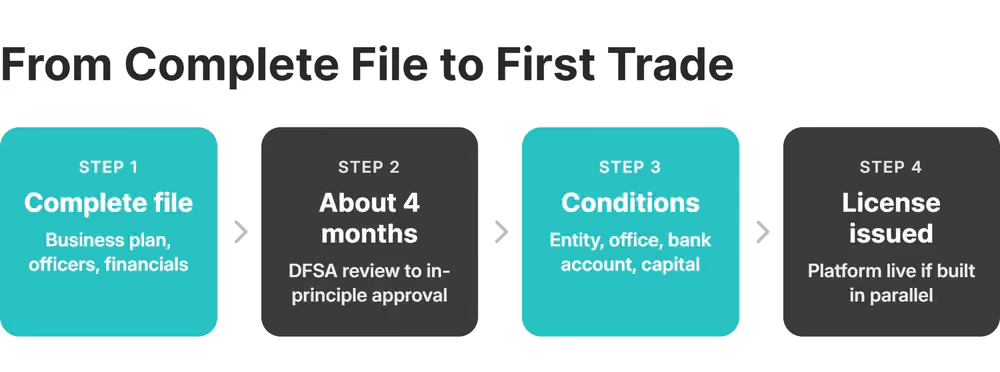
خلال هذه الفترة، هناك ثلاث مهام يمكنك تنفيذها بالتوازي:
- الاتصال بمزودي السيولة عبر بروتوكول FIX، إلى جانب تدفقات REST أو WebSocket لمنصات العملات المشفرة
- إعداد نظام CRM وبوابة العملاء، مع مستويات قبول حسب بلد إقامة العميل وتقارير بصيغ الإفصاح المعتمدة لدى الجهة التنظيمية
- التكامل مع البنوك ومزودي خدمات الدفع وفق هيكل الحسابات المعتمد
ترخيص خارجي من الدرجة الأولى أم كيان محلي في منطقة MENA: هيكلة حضورك التنظيمي
اختر هيكل حضورك بناء على مكان عملائك والبلد الذي يقبل فيه بنك فتح حساباتك. ثم يحدد نطاق المنتجات ومستوى المصداقية الذي تتطلبه شريحتك عدد الكيانات التي تحتاجها، ولا يغني أي من الخيارات الثلاثة عن الآخر:
- يمنحك الكيان المحلي في منطقة MENA الترخيص المحلي اللازم لخدمة عملاء التجزئة داخل البلد، ومعه علاقة مع بنك محلي.
- تحمل الشركة العاملة في منطقة حرة مثل DIFC أو ADGM ترخيصاً تعترف به البنوك والأطراف المقابلة، لكنه لا يمنحها تلقائياً حق استقطاب العملاء في البر الرئيسي.
- أما الترخيص الخارجي فلا يمنح سوى المصداقية التي تتمتع بها الجهة التنظيمية المصدرة له، دون أي من الصلاحيات المحلية.
يحصل الكيان المرخص من FCA أو CySEC على تقييم مخاطر لدى البنك المراسل يختلف عن تقييم الكيان المرخص في سيشل أو فانواتو أو موريشيوس.
ترسم الإمارات الحد القانوني بأوضح صورة. فالترخيص الخارجي لا يجيز استقطاب المقيمين في الإمارات، وأي تسويق يصل إليهم يعد نشاطاً غير مرخص هناك، أياً كان ما ينص عليه الترخيص.
حدد الكيان الذي سيستقبل العملاء الأوائل قبل تقديم أي من الطلبين. عادة ما يبدأ الكيان العامل في المنطقة الحرة أو الكيان الخارجي بالعملاء المؤسسيين والمحترفين، ثم يليه الكيان المحلي عندما يصبح البنك والجهة التنظيمية مستعدين. ويختلف الحد الأدنى لرأس المال والموازنة بين التكلفة والمصداقية حسب المسار.
ابن شركة الوساطة في منطقة MENA على بنية تحتية تتكيف مع التعقيدات التنظيمية
تحتاج شركة الوساطة في منطقة MENA إلى بنية تقنية واحدة تشغل عدة كيانات بصلاحيات مختلفة عبر الإعدادات. وبالنسبة للفريق الذي يؤسس شركة وساطة فوركس في منطقة MENA، تتوزع هذه البنية على النحو التالي:
- B2TRADER لأزواج العملات والمؤشرات وفئات CFD الأخرى، مع ضبط الرافعة المالية حسب السوق والمجموعة والحساب
- B2CORE كنظام CRM ومكتب خلفي، يحتفظ بمستويات قبول العملاء وصلاحيات المنتجات الخاصة بكل جهة تنظيمية
- توفير السيولة متعددة الأصول من البنوك وصناع السوق من غير البنوك، باتصال واحد عبر FIX
- B2COPY للتداول بالنسخ وحسابات PAMM وMAM، مع تفعيل وصول المتابعين لكل كيان على حدة
- التسوية بالعملات المشفرة عبر الشريك B2BINPAY حيث يسمح الترخيص والبنك بذلك
غالباً ما يتوقع جمهور التجزئة في منطقة MENA منصة MetaTrader 4* أو cTrader، وهو ما يغطيه حل العلامة البيضاء، ويجب أن تدعم المنصة وطبقة السيولة نموذج التنفيذ الذي يسمح به الترخيص أياً كان.
عند صدور الترخيص المحلي، تحمل المكونات نفسها صلاحياته، تماماً كما تفعل عند التوسع إلى أصول متعددة لاحقاً.
تعمل B2BROKER على هذه الهياكل من مكاتبها في دبي ، وتعمل منذ عام 2014، وتحمل مجموعتها أكثر من 10 تراخيص تنظيمية، وساعدت في إطلاق أكثر من 500 وسيط.
احسم خطتك التقنية قبل تقديم الطلب الأول، واجعل المنصة جاهزة في يوم صدور الترخيص.
الأسئلة الأكثر شيوعاً حول وساطة الفوركس في منطقة MENA
ما الترخيص المطلوب لتأسيس شركة وساطة فوركس في منطقة MENA؟
الترخيص الذي يتوافق مع مكان تأسيس الكيان ونطاق منتجاته وشريحة عملائه. ففي الإمارات وحدها، قد يكون ذلك من CMA الاتحادية أو DFSA أو FSRA بحسب المنطقة. ولكل من السعودية وقطر والأردن ولبنان جهته التنظيمية الخاصة إضافة إلى ذلك. أما المغرب فلا يوفر أي مسار محلي لتداول الفوركس بالرافعة المالية على الإطلاق.
كم يستغرق الترخيص عند تأسيس شركة وساطة فوركس في منطقة MENA؟
يختلف ذلك حسب الجهة التنظيمية ومدى اكتمال الملف. فعلى سبيل المثال، تمنح DFSA الموافقة المبدئية خلال نحو أربعة أشهر. ويسبق الترخيص كل من تأسيس الكيان واستئجار مكتب وفتح حساب مصرفي وإيداع رأس المال.
هل يمكن لشركة وساطة فوركس في منطقة MENA تقديم خدمة التداول بالنسخ؟
فقط حيث تسمح بذلك الجهة التنظيمية التي يخضع لها الكيان. فقد يتطلب التنفيذ التلقائي ترخيصاً لإدارة المحافظ، وتختلف الولايات القضائية التي تشترط ذلك من بلد إلى آخر في المنطقة. حدد شروط أهلية المتابعين وسقوف الرافعة المالية وسجلات التدقيق لكل كيان على حدة.
ما المخاطر المصرفية التي تؤثر على وسطاء الفوركس العاملين في منطقة MENA؟
تقلص عدد البنوك المراسلة في المنطقة منذ عام 2011، وهي تدقق في تداول العملات بالرافعة المالية وأموال العملاء العابرة للحدود وهيكل الملكية ومصدر الأموال قبل فتح أي حساب. ويضيف المغرب ولبنان قيوداً على الصرف والتحويل. احصل على تأكيد خطي بأن الحساب المعروض عليك يستطيع استقبال الإيداعات وتنفيذ السحوبات لقاعدة عملائك.
هل يجب على الوسطاء الاعتماد على ترخيص خارجي من الدرجة الأولى أم على كيان محلي في منطقة MENA؟
يدعم الترخيص الخارجي المصداقية لدى المؤسسات لكنه لا يجيز استقطاب العملاء محلياً، وهو ما يعده قانون الإمارات نشاطاً يستلزم ترخيصاً حتى عندما يتم من الخارج. أما الكيان المحلي فيحسن الوصول إلى البنوك ويعزز ثقة عملاء التجزئة. ويعتمد معظم المشغلين على الخيارين بالتتابع، ويديرونهما معاً عبر بنية تقنية واحدة متعددة الكيانات.
مقالات مقترحة
اشترك في نشرتنا الإخبارية



