Cuándo lanzar su bróker

Cuándo lanzar su bróker se decide el día en que la licencia, el capital, los responsables de cumplimiento designados y los sistemas probados están todos en su sitio. En un año, la Financial Conduct Authority (FCA) resolvió 310 solicitudes de gestión de activos, y casi una de cada cinco fue retirada o rechazada .
La FCA señala dos motivos que se repiten: altos directivos aún no contratados y capital aún no constituido. Un rechazo cuesta la tasa de solicitud y nada más. Un bróker que obtiene la autorización con esas dos brechas todavía abiertas pierde mucho más. Sus costes fijos empiezan el primer día, y sus primeros clientes llegan esperando una operación terminada.
Esta guía recorre los cuatro tipos de preparación en distintas jurisdicciones y clases de activo, y cierra con una lista de comprobación para poner a prueba la fecha que tiene en mente.
Aspectos clave
- La fecha de lanzamiento sigue a la preparación regulatoria, de capital, operativa y tecnológica. El momento de mercado y la presión de los inversores no deciden nada por sí solos.
- Un lanzamiento prematuro se convierte en tensión financiera cuando los costes fijos, los compromisos de licencia y las obligaciones de liquidez llegan en fecha y los ingresos llegan tarde.
- La preparación regulatoria significa ahora sostener los umbrales de capital, los controles de gobernanza, la resiliencia de las TIC y la supervisión de terceros cada mes después de la puesta en marcha.
- La infraestructura llave en mano acorta el plazo de salida al mercado mientras el bróker conserva la titularidad del cumplimiento, el riesgo y la incorporación de clientes.
- Lanzar una jurisdicción, una clase de activo o un segmento de clientes cada vez limita la exposición de cada paso y produce datos reales de demanda antes del lanzamiento completo.
Por qué cada problema abierto cuesta más después del lanzamiento
Trate la fecha de lanzamiento como el día en que cada problema sin resolver empieza a costar más. Una brecha de control que antes de la puesta en marcha se cierra con un taller, después cuesta un programa de subsanación, con clientes en vivo en la plataforma todo el tiempo.
Antes del lanzamiento, solo su equipo conoce esa brecha. Después del lanzamiento, sus clientes se topan con ella al retirar fondos o al reclamar. Nada de lo que su regulador le exige se detiene mientras lo corrige. La FCA canceló la autorización de 1.456 empresas en 2024/25 por incumplir sus condiciones de umbral mínimo, incluidos permisos que quedaron sin usar y declaraciones que nunca llegaron. La autorización en sí es una de las cosas que puede perder después del lanzamiento.
Para un CTO o un COO, decidir cuándo lanzar su bróker se reduce a cuál de tres movimientos respalda la evidencia de preparación. Seguir con el lanzamiento completo, abrir solo el tramo que puede sostener hoy, o esperar hasta que se cumpla una condición concreta.
El patrón de tensión financiera tras los lanzamientos prematuros de un bróker
Un lanzamiento prematuro suele fallar despacio. Los costes de arranque empiezan con la licencia, los ingresos crecen a lo largo de dos o tres trimestres, y la empresa quema su capital en el hueco que queda entre ambos.
Los reguladores dimensionan el capital mínimo según el tiempo que lleva cerrar una empresa. El requisito de gastos fijos generales de la UE asume que una empresa de inversión necesita fondos propios para una liquidación ordenada de tres meses . Los datos de supervisión sobre 57 empresas que sí se liquidaron sitúan la mediana en cuatro meses. Un bróker lanzado en el mínimo regulatorio está capitalizado para aproximadamente una liquidación ordenada, el desenlace que esa cifra está pensada para costear.
B2BROKER ha visto la misma secuencia en los brókeres que salen de su base de clientes en el plazo de un año. El bróker lanzó con el capital mínimo, el primer trimestre flojo forzó un recorte, y el recorte cayó en la parte de la operación que los clientes notan primero.
Siga un recorte así hasta el final. La empresa recorta la cobertura de soporte para bajar la masa salarial. Las solicitudes de retiro empiezan a esperar un día más. Un cliente publica sobre el retraso, los depósitos del mes siguiente bajan, y los ingresos caen por debajo del plan que el recorte debía proteger. El siguiente recorte es mayor.
Preparación regulatoria en distintas jurisdicciones y clases de activo
La preparación regulatoria significa que puede cumplir las obligaciones de su autorización mes tras mes, para cada clase de activo que ofrece, con el reloj que pone el regulador.
Ese reloj empieza con la solicitud. La FCA tiene un plazo legal de seis meses para una solicitud completa y doce para una incompleta , un estándar que cumplió para el 98 % de las solicitudes en 2025/26. Una fecha de lanzamiento fijada antes de la resolución es una conjetura con un margen de error de seis meses. Cuál de los dos plazos se aplica depende de lo completo que estuviera su expediente el día en que lo envió.
Cada mercado nombra ese reloj de otra manera. Un broker-dealer de EE. UU. solicita ante la Financial Industry Regulatory Authority, que revisa su estructura de negocio, su sistema de supervisión y su financiación. FINRA dispone entonces de 180 días para decidir sobre una solicitud de nuevo miembro . El reloj de la NMA empieza solo cuando el expediente está sustancialmente completo.
Después de la autorización, los caminos se separan. Un bróker de forex o de CFD en la UE responde ante las normas de conducta de MiFID II y el régimen prudencial IFR/IFD, mientras que un bróker de cripto queda bajo MiCA y, desde enero de 2025, bajo DORA.
Umbrales de capital de MiFID II e IFR/IFD para brókeres de forex y CFD
Un bróker de forex o de CFD debe lanzar solo cuando sus fondos propios superen la más alta de tres pruebas bajo IFR/IFD, y seguir superándola a medida que crecen los costes y los volúmenes.
En vigor desde junio de 2021, IFR/IFD fija las normas prudenciales de las empresas de inversión de la UE mediante tres pruebas que se calculan en paralelo:
- un capital mínimo permanente de 75.000 €, 150.000 € o 750.000 € , según las actividades para las que esté autorizado, con el tramo superior para las empresas que negocian por cuenta propia
- el requisito de gastos fijos generales, un cuarto de los gastos fijos generales del año anterior
- para las empresas de clase 2, un requisito de factor K que crece con el dinero de clientes mantenido, los activos salvaguardados y la actividad de negociación
Los permisos que hay detrás del modelo de negocio deciden qué tramo se aplica. Enrutar cada orden a un proveedor de liquidez mantiene a un bróker A-Book por debajo del tramo superior. Internalizar ese flujo cuenta como negociación por cuenta propia. Una empresa sin historial de negociación no tiene gastos generales del año anterior que medir, y el regulador dimensiona la prueba de gastos generales a partir del plan de negocio que usted presenta.
Dos de las tres crecen con usted. Cada contratación sube el requisito de gastos fijos generales. También lo hacen los activos de clientes que mantiene o salvaguarda, a través de los factores K. El requisito de fondos propios es una partida presupuestaria que se mueve cada trimestre. Con las pérdidas de negociación iniciales saliendo del mismo fondo, el capital con el que lanza tiene que quedar holgadamente por encima de las pruebas que supera el día de la autorización.
Autorización MiCA y resiliencia DORA para brókeres de cripto
Un bróker de cripto que atiende a clientes de la UE necesita tener en mano su autorización MiCA antes de la primera operación y el marco de riesgo de TIC bajo DORA funcionando el mismo día.
El lado de MiCA ya no tiene una ventana de transición. El período transitorio expiró en toda la UE el 1 de julio de 2026 . Una solicitud pendiente no permite nada. El servicio a clientes de la UE puede empezar solo el día en que se concede la licencia. La autorización lleva un suelo prudencial de 50.000 €, 125.000 € o 150.000 € según la clase de servicio, o un cuarto de los gastos fijos generales si esa cifra es más alta. Una empresa en su primer año calcula ese trimestre a partir de los gastos generales previstos en su propia solicitud. El presupuesto que presenta se convierte en el capital que debe mantener.
DORA es la segunda puerta. Desde el 17 de enero de 2025, exige un registro de información que cubre cada contrato con un proveedor tercero de servicios de TIC , que se presenta a su regulador cada año. Su proveedor de plataforma y su alojamiento en la nube entran en ese registro antes del lanzamiento. Ambos sostienen funciones críticas, y cada uno necesita un plan de salida documentado en el expediente.
Que tome órdenes de clientes como bróker o las case como mercado decide las clases de servicio que solicita y, con ellas, el tramo de capital y los deberes de custodia.
Adecuación del capital: modelar la autonomía de caja frente a las pérdidas iniciales
El capital de lanzamiento tiene que cubrir a la vez el mínimo regulatorio que debe mantener en todo momento y el consumo operativo mensual, a través de una rampa de ingresos más lenta que el plan.
El regulador ya pone un suelo de liquidez bajo esa autonomía de caja. Una empresa de inversión de la FCA debe mantener activos líquidos básicos de al menos un tercio de su requisito de gastos fijos generales en todo momento. En la práctica, eso es un mes de costes fijos aparcado en activos líquidos básicos, fuera de todo lo que su modelo pueda contar como autonomía de caja.
Construya el modelo de autonomía de caja en tres escenarios. El caso base toma el plan tal como está escrito. En el caso adverso, la autorización se retrasa un trimestre y los volúmenes del primer año llegan a la mitad de la previsión. El caso de estrés añade las dos partidas que suelen quedar fuera — una reserva rotativa que retiene el proveedor de pagos, y la contratación de soporte adelantada al mes en que llegan los clientes.
Los tres escenarios llevan la misma lista de comprobación del presupuesto de arranque del bróker: tasas de licencia, suscripciones de plataforma, salarios de cumplimiento y cobertura de soporte. Esas cuatro partidas son el coste de iniciar un bróker de forex. Cuánto le añaden las normas de licencia y de capital depende de la jurisdicción que elija.
La prueba de preparación es el caso de estrés. Si la empresa sigue superando sus mínimos regulatorios en el fondo de ese escenario, el capital está listo. Un plan que solo cuadra con los volúmenes del primer trimestre marca una línea roja en su lista de preparación financiera. Ese lanzamiento es prematuro.
Responsabilidad operativa y de cumplimiento que no puede externalizar
Puede externalizar los sistemas que ejecutan los controles de AML, la vigilancia de operaciones y los informes regulatorios. No puede externalizar la responsabilidad por lo que esos sistemas deciden.
Los reguladores del Reino Unido han dejado esa frontera por escrito. El régimen de terceros críticos entró en vigor el 1 de enero de 2025. El Tesoro del Reino Unido nombró sus cuatro primeras designaciones en julio de 2026, entre ellas AWS y Microsoft. Incluso cuando el proveedor está designado y supervisado, la empresa que lo usa conserva su propia responsabilidad sobre las evaluaciones de riesgo, la diligencia debida y la planificación de contingencias.
Antes del lanzamiento, cada uno de estos controles necesita una persona designada dentro de la empresa que decide, escala y firma:
- la política de AML/KYC, incluidos los clientes que la empresa rechazará
- las reglas de escalado de actividad sospechosa, con la persona que presenta el reporte
- la gestión de reclamaciones y los plazos que espera el regulador
- los umbrales de vigilancia de operaciones y quién revisa las alertas
- las conciliaciones diarias del dinero y las posiciones de clientes contra la plataforma
- los informes regulatorios, desde los informes de transacciones hasta el registro de DORA
Una prueba rápida aclara si la titularidad es real. Pregunte quién congela una cuenta de cliente a las dos de la madrugada cuando el sistema de vigilancia la marca, y cuánto tarda esa persona en responder. Si la respuesta es "el proveedor", el control todavía no es suyo.
Preparación tecnológica: infraestructura llave en mano frente a desarrollo interno
La infraestructura llave en mano solo acorta el plazo de salida al mercado cuando la integración, la gobernanza y el soporte que la rodean están terminados antes de la puesta en marcha. Construir internamente como bróker independiente traslada las tres cosas a sus propios ingenieros antes de que el primer cliente inicie sesión.
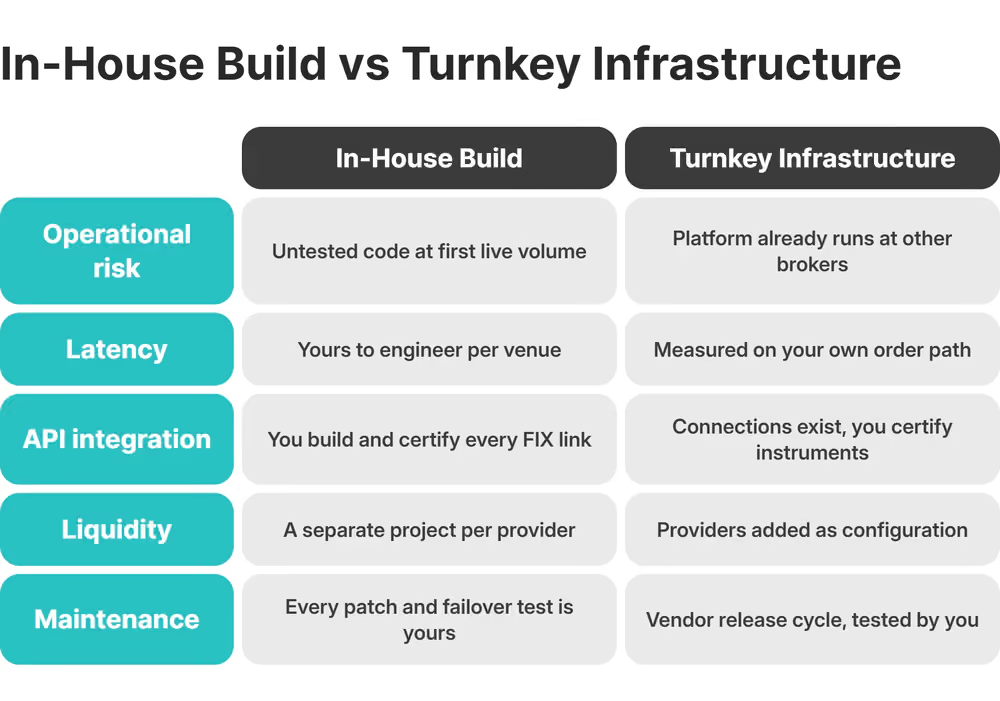
Un stack llave en mano aporta los componentes sin llevarse la gobernanza. Una plataforma de negociación como B2TRADER entra en producción en un solo sprint con API FIX y REST. B2CORE cubre el CRM y el back office con más de 150 integraciones listas entre plataformas de negociación, proveedores de pago y proveedores de KYC. Los pagos en cripto pasan por el socio de B2BROKER B2BINPAY , integrado con B2CORE, en virtud de un acuerdo separado con esa empresa.
El proveedor nunca fija sus parámetros de riesgo ni decide qué clientes acepta. Eso queda en manos de las personas de la sección anterior. El mismo reparto recorre cada paso de crear su propio bróker , desde la solicitud de licencia hasta el primer cliente en vivo.
Una estrategia de lanzamiento por fases para reducir el riesgo del momento de entrada
Un lanzamiento por fases limita lo que puede costarle cada paso. El primer tramo es una jurisdicción, una clase de activo o un mercado objetivo. Nada más se abre hasta que el volumen, los incidentes y la carga de soporte quedan dentro de los umbrales que usted fije.
Robinhood tenía la autorización de la FCA desde agosto de 2019 y una lista de espera de unas 250.000 personas, y aun así aplazó el lanzamiento de forma indefinida en 2020 para centrarse en su negocio principal. Cuando volvió en noviembre de 2023, abrió la aplicación a la lista de espera por fases y alcanzó la disponibilidad general en marzo de 2024 , empezando por las acciones de EE. UU., mientras las acciones del Reino Unido seguían en la hoja de ruta.
Cada umbral debe ser una cifra que ya recoge: el volumen diario frente a la capacidad probada del proveedor de liquidez, los incidentes por semana frente a su manual de actuación, y los tickets de soporte por cada cien clientes activos frente a la cobertura que ha contratado. Una fase avanza cuando las tres se mantienen dentro de sus límites durante un mes completo.
La secuencia depende de una infraestructura que crece por configuración. Una plataforma API-first añade un proveedor de liquidez como una sesión más y un grupo de instrumentos como un ajuste más. Un pasaporte de la autorización MiCA en todo el EEA convierte la segunda jurisdicción en una notificación a su regulador más el trabajo local de conducta y de idioma.
Señales de preparación frente a señales de alerta: una lista de diagnóstico
Su bróker está listo para lanzar cuando las señales de abajo se concentran a la vez en las siete dimensiones. Una señal de alerta que persiste en cualquiera de ellas marca dónde caerá el primer incidente.
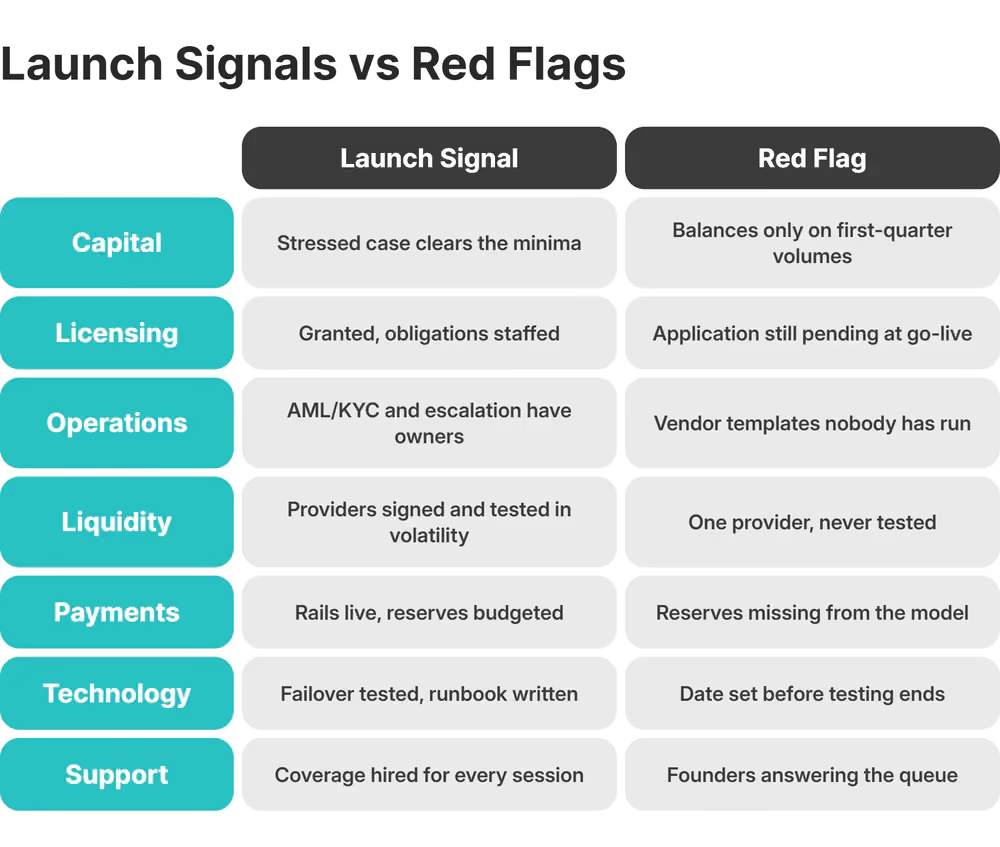
Las señales de que su bróker está financieramente listo para lanzar están en la fila de capital. Las señales de sobreextensión están una fila más abajo, en pagos y soporte, donde las reservas no presupuestadas y los fundadores atendiendo la cola de soporte aparecen mucho antes de que la fila de capital se ponga en rojo.
La FCA aplica una versión de esta tabla en su propia puerta de entrada. El regulador espera que un solicitante esté preparado, dispuesto y organizado el día en que presenta la solicitud. A las empresas que no llegan se les pide que retiren la solicitud y vuelvan más adelante.
Lance cuando converja la preparación, no cuando aumente la presión
Lance el día en que se cumpla la última de las cinco condiciones, y deje que el plan de preparación fije esa fecha. Si la pregunta que tiene sobre la mesa es cuándo lanzar su bróker, la fecha la fija el plan de preparación, no lo que diga la presentación para inversores.
Un socio de infraestructura integrada acorta el camino hacia dos de las cinco condiciones. El despliegue de la plataforma y el trabajo de integración que hay detrás pasan de meses a un sprint cuando la plataforma y sus conexiones vienen de un stack que ya está en producción en otro sitio. La licencia, el capital y la titularidad siguen de su lado de la mesa, donde el regulador espera que estén.
B2BROKER construye ese stack desde 2014 y ha ayudado a lanzar a más de 500 brókeres. Más de 1.000 clientes corporativos operan en él hoy, con el volumen de despliegues que sostiene ese plazo de un solo sprint.
Si su plan de preparación tiene a la vista la licencia del bróker y el capital, cruce ahora los pasos de tecnología e integración con ese plan. El equipo de B2BROKER puede repasar el stack, las integraciones de las que depende su modelo y la fase que puede sostener primero.
Preguntas frecuentes sobre el lanzamiento de su bróker
¿Cuándo debe lanzar su bróker?
Lance cuando se conceda la autorización, el capital supere el escenario de estrés de la autonomía de caja, cada control de cumplimiento tenga un titular dentro de la empresa y la infraestructura de negociación haya corrido bajo una carga similar a la de producción. La demanda decide qué fase se abre primero. La fecha en sí sale de la preparación interna.
¿Cómo sabe si su bróker está financieramente listo para lanzar?
Modele la autonomía de caja en escenarios base, adverso y de estrés, con retrasos de autorización, costes de liquidez, reservas de pago y contratación de soporte en cada uno. El capital está listo cuando el escenario de estrés deja intactos los mínimos regulatorios.
¿Cuándo es demasiado pronto para lanzar su propio bróker?
Es demasiado pronto cuando la empresa opera sobre infraestructura de un proveedor sin titulares internos para las decisiones de riesgo, AML/KYC y gobernanza. Los reguladores esperan un control responsable sobre clientes, datos, incidentes y dependencias de terceros. Un sistema llave en mano acorta la construcción sin asumir nada de esa responsabilidad.
¿Cómo afecta la regulación al momento de lanzar su bróker?
La autorización, el capital prudencial, los controles de conducta y la resiliencia operativa tienen que estar en su sitio antes de entrar al mercado. MiFID II, IFR/IFD, MiCA y DORA añaden cada una una puerta propia. Incorpore al plan de lanzamiento los plazos legales de revisión del regulador, y una vía de licencias que corre en paralelo a la construcción deja de ser lo que desplaza la fecha.
¿Puede la tecnología llave en mano ayudarle a lanzar su bróker antes?
Sí, al entregar la plataforma, el back office y la conectividad como un solo despliegue, lo que acorta el trabajo tecnológico. La preparación de licencia, capital y gobernanza sigue fijando la fecha de lanzamiento.
Artículos recomendados
Suscríbete a nuestro boletín