راهاندازی کارگزاری فارکس در منطقه MENA

راهاندازی کارگزاری فارکس در منطقه MENA یعنی اخذ مجوز برای یک شخصیت حقوقی واحد تحت یکی از نظامهای نظارتی منطقه و فعالیت در چارچوبی که همان مجوز اجازه میدهد. مجوز منطقهای واحدی وجود ندارد؛ بنابراین یک شرکت ممکن است در منطقه آزاد مالی دبی مجوز داشته باشد و چند کیلومتر آنطرفتر، در سرزمین اصلی، فاقد مجوز باشد.
قواعد در همان زمانی که شما مشغول برنامهریزی بودید تغییر کرد. از 1 ژانویه 2026، امارات متحده عربی (UAE) نهاد ناظر فدرال اوراق بهادار خود را با عنوان سازمان بازار سرمایه (Capital Market Authority) بازسازی کرد و قانون این سازمان شرکتهایی را که مشتریان اماراتی را هدف میگیرند نیز در بر میگیرد ، فارغ از اینکه این شرکتها در کجا ثبت شده باشند.
نهاد ناظر حوزه قضایی را تعیین میکند، بانک تصمیم میگیرد که آیا تسویه وجوه شما را انجام میدهد یا نه، و تنها فناوری است که طبق زمانبندی خود شما پیش میرود.
نکات کلیدی
- از آنجا که در منطقه نهاد ناظر واحدی برای بازار فارکس وجود ندارد، حوزه قضایی انتخابی شما مدل عملیاتی را تعیین میکند: یک شرکت در منطقه آزاد امارات، یک مؤسسه بازار سرمایه در عربستان سعودی و یک دارنده مجوز در اردن هر کدام با نهاد ناظر، حداقل سرمایه و محدوده مشتریان متفاوتی روبهرو هستند.
- کپی خودکار معاملات از لحظهای که مشتری دیگر هر معامله را تأیید نمیکند، مدیریت پرتفوی محسوب میشود و این مجوز در هر حوزه قضایی جداگانه صادر میشود. به همین دلیل کپی ترید در هر کشور به بررسی جداگانه نیاز دارد.
- دسترسی بانکی میتواند راهاندازی یک کارگزاری دارای مجوز را متوقف کند. بانکهای کارگزار طی یک دهه گذشته پیوسته روابط خود را در منطقه قطع کردهاند و مراکش و لبنان نیز محدودیتهای ارزی یا کنترل سرمایه را به آن اضافه میکنند.
- زمانبندی صدور مجوز باید بهعنوان یک متغیر در برنامه راهاندازی لحاظ شود و اتصال به نقدینگی، راهاندازی CRM و گزارشدهی در همان مدتی انجام شود که نهاد ناظر پرونده را بررسی میکند.
- یک زیرساخت یکپارچه میتواند چند شخصیت حقوقی را در منطقه MENA اداره کند، به شرط آنکه قواعد پذیرش مشتری، مجوزهای محصول، مسیرهای پرداخت و گزارشدهی برای هر شخصیت حقوقی جداگانه تنظیم شود.
مقررات کارگزاری در منطقه MENA به تفکیک حوزه قضایی
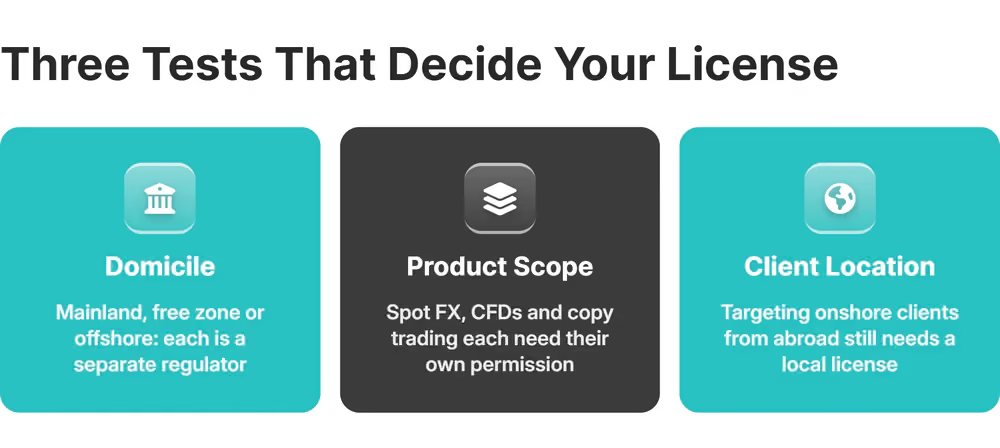
مقررات کارگزاری در منطقه MENA همزمان سه پرسش را مطرح میکند: شخصیت حقوقی کجا مستقر است، چه چیزی میفروشد و مشتریانش کجا زندگی میکنند. مجوزی که به پرسش اول پاسخ دهد اما به پرسش سوم نه، کسبوکاری را که واقعاً اداره میکنید پوشش نمیدهد.
اکنون هزینه یک انتخاب اشتباه بسیار بیشتر از رد شدن درخواست است. فعالیت مالی بدون مجوز در امارات جریمهای تا سقف 250 میلیون AED و دستکم یک سال حبس در پی دارد.
امارات متحده عربی: CBUAE، DFSA و FSRA
صدور مجوز در امارات به محل استقرار شخصیت حقوقی بستگی دارد. شرکتهای مستقر در سرزمین اصلی زیر نظر سازمان فدرال بازار سرمایه (CMA)، شرکتهای DIFC زیر نظر سازمان خدمات مالی دبی (DFSA) و شرکتهای ADGM زیر نظر سازمان تنظیم مقررات خدمات مالی (FSRA) فعالیت میکنند.
در سرزمین اصلی، کارگزار فارکس و CFD مجوز دسته 1 سازمان CMA را همراه با تأییدیه مربوط به مشتقات OTC و ارزهای اسپات در اختیار دارد.
در DIFC، معامله بهعنوان نماینده (agent) در دسته 3A سازمان DFSA قرار میگیرد و حداقل سرمایه پایه آن US$200٬000 است . خدمترسانی به مشتریان خرد و نگهداری داراییهای مشتریان هر کدام به تأییدیه جداگانه نیاز دارند.
در ADGM، سازمان FSRA حداقل سرمایه دسته 3A را از US$500٬000 آغاز میکند و برای معاملات اصیل تطبیقی (matched principal) با مشتریان خرد آن را به US$2 میلیون افزایش میدهد.
دفتر ثبت عمومی ADGM هر شرکت دارای مجوز را همراه با مجوزهای دقیق آن نشان میدهد و بررسی هر طرف معامله از همینجا آغاز میشود.
دسته مجوز، مدل اجرا را نیز مشخص میکند: نماینده سفارشهای مشتریان را با پردازش مستقیم (STP) به تأمینکننده نقدینگی منتقل میکند و تنها با مجوز اصیل (principal) است که میز معاملات میتواند طرف مقابل معامله مشتری قرار گیرد.
عربستان سعودی: سازمان بازار سرمایه (CMA)
خدمترسانی به مشتریان سعودی، پیش از هر تصمیمی درباره محصول، اهرم یا بازاریابی، با معیارهای صدور مجوز سازمان بازار سرمایه آغاز میشود.
شرکتی که برای مشتریان معامله میکند باید در خود پادشاهی تأسیس شده باشد، سرمایه پرداختشده 50 میلیون SAR داشته باشد و دفتر مرکزی آن در داخل کشور باشد.
معاملات اجتماعی تاکنون فقط در آزمایشگاه فینتک سازمان CMA و با مجوزهای آزمایشی محدود به زمان مطرح شده است؛ بنابراین پیش از فعال کردن کپی ترید برای مشتریان سعودی، انتظار گفتوگو با نهاد ناظر را داشته باشید.
قطر: QFMA، QCB و QFCRA
قطر بازار خود را بر اساس محل ثبت تفکیک میکند و مجوز QFC به معنای اجازه فعالیت در داخل کشور نیست. در داخل کشور، سازمان بازارهای مالی قطر به فعالیت کارگزاری و معاملات مارجینی مجوز میدهد؛ در QFC، سازمان تنظیم مقررات (QFCRA) مجوز معامله در سرمایهگذاریها را برای هر فعالیت بهطور جداگانه صادر میکند.
خدمترسانی از QFC به مشتریان خرد مقیم قطر به مجوز جداگانهای نیاز دارد که QFCRA تنها در صورت وجود تدابیر حمایتی صادر میکند. بنابراین پیش از هر ادعایی درباره اهرم یا کپی ترید که مشتریان قطری را هدف میگیرد، بررسی حقوقی در اولویت است.
اردن: کمیسیون اوراق بهادار (JSC)
کمیسیون اوراق بهادار اردن فهرست شرکتهای دارای مجوز معامله در بورسهای خارجی را همراه با فعالیتهای مجاز هر شرکت و کارگزاران خارجی پشتیبان آنها منتشر میکند. اینجا همان جایی است که میتوانید بررسی کنید آیا شریک محلی واقعاً مجوزی را که در پیشنهادش القا میکند در اختیار دارد یا نه.
واسطهای که از طرف اشخاص ثالث فعالیت میکند به 3 میلیون JOD سرمایه و یک ضمانتنامه بانکی غیرقابلبرگشت به نفع نهاد ناظر نیاز دارد.
لبنان: سازمان بازارهای سرمایه و بانک مرکزی لبنان (Banque du Liban)
در لبنان، سازمان بازارهای سرمایه قواعد رفتاری فارکس خرد را تدوین کرده و مقررات رفتار تجاری آن معاملات فارکس خرد خارج از بورس را تنها از طریق کارگزار طرف حسابی مجاز میداند که از NFA و CFTC مجوز داشته باشد یا در کشوری با رتبه اعتباری حاکمیتی در سطح سرمایهگذاری مستقر باشد.
بانکها اما هنوز تکلیف سهم خود را روشن نکردهاند. بانک مرکزی لبنان پرداخت از حسابهای ارزی افتتاحشده پیش از نوامبر 2019 را فراتر از سقفهای تعیینشده بدون تأیید کتبی ممنوع کرده است، در حالی که پولی که پس از بحران وارد شده آزادانهتر جابهجا میشود. پیش از تعهد به تأسیس شخصیت حقوقی در لبنان، مشخص کنید کدام بانک، کدام حساب و کدام بانک کارگزار تسویه وجوه مشتریان را انجام خواهد داد.
مراکش: AMMC و اداره ارز (Office des Changes)
نهاد ناظر اوراق بهادار مراکش، AMMC، در هشداری عمومی در دسامبر 2025 اعلام کرد که پلتفرمهای معاملاتی طلا و ارز خارج از حوزه نظارت آن قرار دارند و هیچ مسیری برای اخذ مجوز از AMMC وجود ندارد.
اداره ارز محدودیت تأمین وجه را نیز اضافه میکند: سهمیه پرداختهای آنلاین خارجی افراد مقیم فقط خریدهای اینترنتی را پوشش میدهد و واریز به حساب معاملاتی را شامل نمیشود. مراکش را در قواعد پذیرش مشتری بهعنوان کشور اقامت محدودشده ثبت کنید.
مقایسه اجمالی: وضعیت قانونی کپی ترید در حوزههای قضایی منطقه MENA
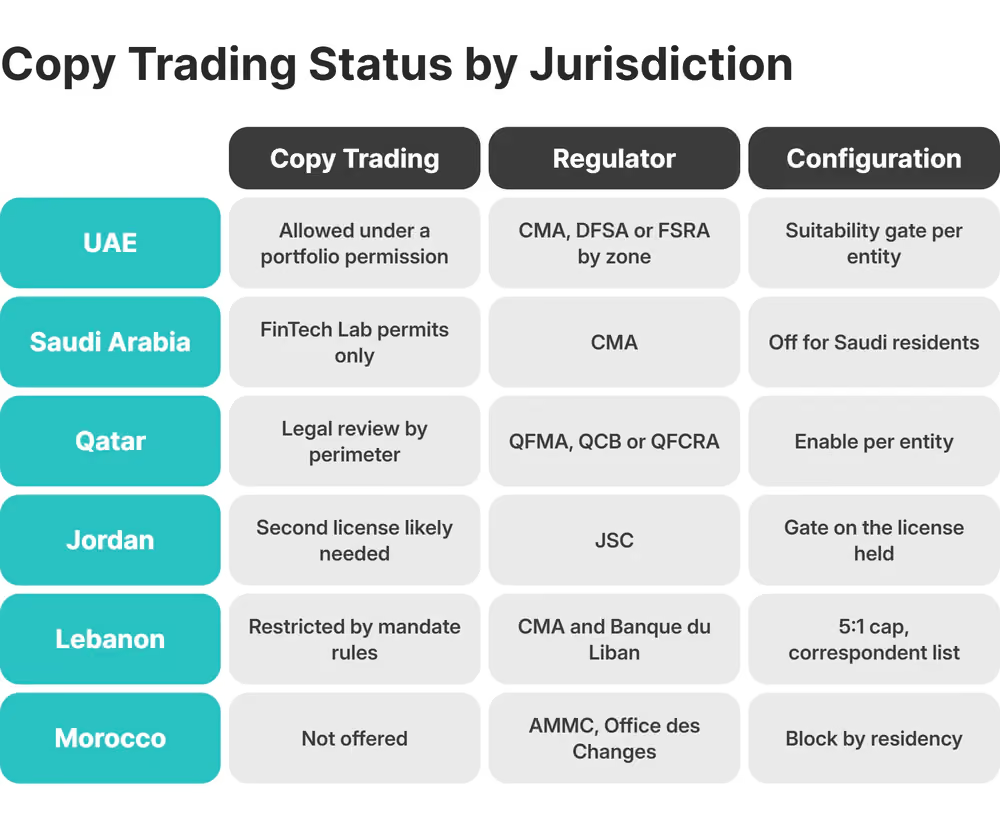
اینکه مشتری هر معامله را تأیید میکند یا نه، تعیین میکند کپی ترید در چه دستهای قرار میگیرد. وقتی سفارشهای معاملهگر دیگری بدون تأیید تکتک آنها توسط صاحب حساب به حساب مشتری میرسد، ناظران اروپایی این خدمت را مدیریت پرتفوی تلقی میکنند ؛ فعالیتی نیازمند مجوز که الزام ارزیابی تناسب را در قبال دنبالکنندگان به همراه دارد. هر نهاد ناظر در منطقه MENA از مسیر مقررات خاص خود به این پرسش میرسد.
سازمان CMA امارات این قاعده را برای شرکتهای دارایی مجازی بهصراحت تدوین کرده و کپی ترید برای مشتریان خرد را به شرکتهایی محدود کرده است که مجوز مدیریت پرتفوی یا اداره سامانه معاملاتی چندجانبه دارند. هر جا در ادامه به قاعده اصلی استناد نشده است، موضوع را حلنشده در نظر بگیرید و پیش از فعال کردن این قابلیت با مشاور محلی مشورت کنید.
ریسکهای عملیاتی که به ریزش مشتری منجر میشوند: دسترسی بانکی و تأخیر در صدور مجوز
دسترسی بانکی و تأخیر در صدور مجوز دو ساعتی هستند که راهاندازی در منطقه MENA را متوقف میکنند. ساعت نهاد ناظر خارج از کنترل شماست؛ اما ساعت بانک زمانی کوتاهتر میشود که ساختار شخصیت حقوقی و مدارک با انتظارات مسئول تطبیق مطابقت داشته باشد.
تیمهایی که با یک استراتژی مشخص برای اخذ مجوز، کارگزاری فارکس را در منطقه MENA راهاندازی میکنند، باز هم در سه نقطه متوقف میشوند: قاعدهای در حوزه قضایی که جلوی محصول برنامهریزیشده را میگیرد، بانکی که افتتاح حساب را رد میکند و تأییدی که یک فصل دیرتر میرسد.
یک CRM و بکآفیس فارکس مانند B2CORE قواعد پذیرش مشتری، مجوزهای محصول و مسیرهای پرداخت را بهصورت تنظیمات جداگانه برای هر شخصیت حقوقی نگه میدارد؛ بنابراین تغییر حوزه قضایی با پیکربندی آغاز میشود. با این حال، مشاوره حقوقی همچنان تعیین میکند این تنظیمات چه باشند و الزامات KYC و AML پشت آنها را هر نهاد ناظر تعیین میکند.

موانع بانکداری کارگزاری در کریدورهای منطقه MENA
بانکهای کارگزار طی یک دهه گذشته پیوسته روابط خود را در منطقه قطع کردهاند و این موانع دیر، یعنی در مرحله افتتاح حساب و طراحی ساختار تسویه، خود را نشان میدهند. بین سالهای 2011 تا 2022، تعداد روابط بانکداری کارگزاری در غرب آسیا 34٫7٪ و در شمال آفریقا 37٫4٪ کاهش یافت ؛ دو زیرمنطقه سازمان ملل که بیشتر کشورهای منطقه MENA را در بر میگیرند.
بانکهای باقیمانده از هر متقاضی همین چهار پرسش را میپرسند:
- مالک شخصیت حقوقی کیست، تا سطح اشخاص حقیقی
- مشتریان کجا هستند و کدام نهاد ناظر بر آنها نظارت دارد
- پول مشتریان از کجا میآید و منشأ آن چگونه مستند میشود
- وجوه مشتریان چگونه از وجوه خود شرکت تفکیک میشود
در مواردی که مجوز و بانک اجازه دهند، تسویه با ارز دیجیتال از طریق شریک B2BROKER، یعنی B2BINPAY که با B2CORE یکپارچه شده است، مسیری خارج از زنجیره بانکهای کارگزار فراهم میکند؛ هرچند تبدیل به ارز فیات در هر دو سر مسیر، وجوه را دوباره به نظام بانکی بازمیگرداند و الزامات KYC و مجوز همچنان بر عهده شخصیت حقوقی باقی میماند.
زمانبندی صدور مجوز بهعنوان متغیری در زمان ورود به بازار
زمانبندیهای نظارتی همچنان نامشخص است، اما استقرار فناوری طبق برنامه خود شما پیش میرود. کارهای زیرساختی را در همان بازه بررسی پرونده انجام دهید.
سازمان DFSA حدود چهار ماه برای صدور تأییدیه اصولی زمان نیاز دارد که تنها از زمان ارائه پرونده کامل محاسبه میشود و هر شرطی که به این تأییدیه پیوست شود، زمان اجرای مخصوص به خود را دارد.
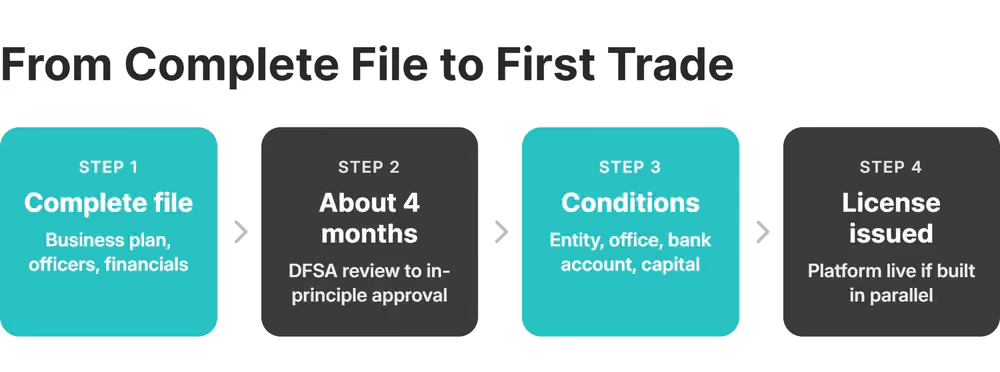
در این بازه، سه کار را میتوانید بهصورت موازی پیش ببرید:
- اتصال به نقدینگی از طریق FIX، بهعلاوه فیدهای REST یا WebSocket برای صرافیهای کریپتو
- راهاندازی CRM و پورتال مشتری، با سطوح پذیرش بر اساس کشور اقامت مشتری و گزارشدهی در قالبهای گزارش نهاد ناظر
- یکپارچهسازی با بانک و ارائهدهنده خدمات پرداخت بر اساس ساختار حساب تأییدشده
مجوز Tier-1 فراساحلی یا شخصیت حقوقی داخلی در منطقه MENA: ساختاردهی حضور نظارتی شما
ساختار حضور خود را بر اساس محل مشتریان و جایی که بانک حاضر به افتتاح حساب برایتان است انتخاب کنید. سپس دامنه محصولات و اعتباری که بخش هدف شما میطلبد تعیین میکند به چند شخصیت حقوقی نیاز دارید؛ و هیچیک از این سه گزینه جایگزین دیگری نمیشود:
- شخصیت حقوقی داخلی در منطقه MENA مجوز داخلی لازم برای خدمترسانی محلی به مشتریان خرد و به همراه آن، رابطه با یک بانک محلی را فراهم میکند.
- شرکتی در منطقه آزاد DIFC یا ADGM مجوزی دارد که بانکها و طرفهای معامله آن را به رسمیت میشناسند، اما بهطور خودکار اجازه جذب مشتریان سرزمین اصلی را ندارد.
- مجوز فراساحلی تنها همان اعتباری را دارد که نهاد ناظر صادرکنندهاش دارد و هیچیک از مجوزهای محلی را شامل نمیشود.
شخصیت حقوقی دارای مجوز FCA یا CySEC نزد بانک کارگزار رتبه ریسکی متفاوت از شخصیتی دریافت میکند که در سیشل، وانواتو یا موریس مجوز گرفته است.
امارات این مرز قانونی را از همه شفافتر ترسیم کرده است. مجوز فراساحلی اجازه جذب مقیمان امارات را نمیدهد. هر بازاریابی که به آنها برسد، فارغ از آنچه در مجوز آمده، در آنجا فعالیت بدون مجوز محسوب میشود.
پیش از ثبت هر یک از دو درخواست، تصمیم بگیرید کدام شخصیت حقوقی نخستین مشتریان را بپذیرد. معمولاً شخصیت حقوقی منطقه آزاد یا فراساحلی کار را با مشتریان نهادی و حرفهای آغاز میکند و شخصیت داخلی زمانی وارد میشود که بانک و نهاد ناظر آماده باشند. حداقل سرمایه و موازنه میان هزینه و اعتبار در هر مسیر متفاوت است.
کارگزاری خود در منطقه MENA را بر زیرساختی بنا کنید که با پیچیدگیهای نظارتی سازگار میشود
یک کارگزاری در منطقه MENA به یک زیرساخت واحد نیاز دارد که چند شخصیت حقوقی با مجوزهای متفاوت را از طریق پیکربندی اداره کند. برای تیمی که کارگزاری فارکس را در منطقه MENA راهاندازی میکند، این زیرساخت به این شکل تقسیم میشود:
- B2TRADER برای جفتارزها، شاخصها و سایر دستههای CFD، با تنظیم اهرم بر اساس بازار، گروه و حساب
- B2CORE بهعنوان CRM و بکآفیس، با نگهداری سطوح پذیرش مشتری و مجوزهای محصول مربوط به هر نهاد ناظر
- تأمین نقدینگی چنددارایی از بانکها و بازارسازان غیربانکی، با یکبار اتصال از طریق FIX
- B2COPY برای کپی ترید، PAMM و MAM، با فعالسازی دسترسی دنبالکنندگان برای هر شخصیت حقوقی
- تسویه با ارز دیجیتال از طریق شریک B2BINPAY، در مواردی که مجوز و بانک اجازه دهند
مخاطبان خرد در منطقه MENA اغلب انتظار MetaTrader 4* یا cTrader را دارند که با یک راهحل وایتلیبل پوشش داده میشود؛ و پلتفرم و لایه نقدینگی باید از هر مدل اجرایی که مجوز اجازه میدهد پشتیبانی کنند.
وقتی مجوز داخلی صادر میشود، همان اجزا مجوزهای آن را نیز پشتیبانی میکنند؛ همانطور که بعدها در گسترش به کارگزاری چنددارایی نیز چنین خواهد بود.
B2BROKER روی این ساختارها از دفاتر خود در دبی کار میکند، از سال 2014 فعالیت دارد، گروه آن بیش از 10 مجوز نظارتی در اختیار دارد و به راهاندازی بیش از 500 کارگزار کمک کرده است.
برنامه فناوری را پیش از ثبت نخستین درخواست نهایی کنید و پلتفرم را برای روز صدور مجوز آماده داشته باشید.
پرسشهای متداول درباره کارگزاری فارکس در منطقه MENA
برای راهاندازی کارگزاری فارکس در منطقه MENA به چه مجوزی نیاز دارید؟
مجوزی که با محل ثبت شخصیت حقوقی، دامنه محصولات و بخش مشتریان آن مطابقت داشته باشد. تنها در امارات، بسته به منطقه، این مجوز میتواند از CMA فدرال، DFSA یا FSRA باشد. عربستان سعودی، قطر، اردن و لبنان نیز هر کدام نهاد ناظر خود را دارند. مراکش هیچ مسیر داخلی برای فارکس اهرمی ندارد.
صدور مجوز برای راهاندازی کارگزاری فارکس در منطقه MENA چقدر طول میکشد؟
این زمان به نهاد ناظر و میزان کامل بودن پرونده بستگی دارد. برای مثال، DFSA در حدود چهار ماه تأییدیه اصولی صادر میکند. ثبت شخصیت حقوقی، اجاره دفتر، افتتاح حساب بانکی و واریز سرمایه همگی پیش از صدور مجوز انجام میشوند.
آیا کارگزاری فارکس در منطقه MENA میتواند کپی ترید ارائه دهد؟
تنها در صورتی که نهاد ناظر شخصیت حقوقی اجازه دهد. اجرای خودکار ممکن است به مجوز مدیریت پرتفوی نیاز داشته باشد و حوزههای قضاییای که چنین مجوزی را الزامی میدانند در منطقه متفاوتاند. شرایط واجد شرایط بودن دنبالکنندگان، سقف اهرم و سوابق حسابرسی را برای هر شخصیت حقوقی جداگانه تنظیم کنید.
چه ریسکهای بانکی بر کارگزاران فارکس فعال در منطقه MENA تأثیر میگذارد؟
از سال 2011 تعداد بانکهای کارگزار در منطقه کاهش یافته است و این بانکها پیش از افتتاح حساب، معاملات ارزی اهرمی، وجوه فرامرزی مشتریان، ساختار مالکیت و منشأ وجوه را بهدقت بررسی میکنند. مراکش و لبنان محدودیتهای ارزی و انتقال وجه را نیز اضافه میکنند. تأییدیه کتبی بگیرید که حساب پیشنهادی میتواند واریزها را بپذیرد و برداشتهای پایگاه مشتریان شما را پرداخت کند.
کارگزاران باید از مجوز Tier-1 فراساحلی استفاده کنند یا شخصیت حقوقی داخلی در منطقه MENA؟
مجوز فراساحلی به اعتبار نهادی کمک میکند، اما مجوزی برای جذب مشتری در داخل کشور نیست؛ فعالیتی که قانون امارات حتی اگر از خارج انجام شود، آن را نیازمند مجوز میداند. شخصیت حقوقی داخلی دسترسی بانکی و اعتماد مشتریان خرد را بهبود میبخشد. بیشتر فعالان بازار این دو را بهترتیب راهاندازی میکنند و هر دو را روی یک زیرساخت چندشخصیتی اداره میکنند.
مقالات پیشنهادی
در خبرنامه ما عضو شوید



