Cómo lanzar un bróker de forex en la región MENA

Lanzar un bróker de forex en la región MENA implica obtener la licencia para una sola persona jurídica bajo uno de los regímenes de la región y operar dentro de lo que esa licencia permite. No existe una licencia regional, de modo que la misma empresa puede estar autorizada en la zona franca financiera de Dubái y carecer de licencia en el territorio continental, a pocos kilómetros de distancia.
Las reglas cambiaron mientras usted planificaba. El 1 de enero de 2026, los UAE reconstituyeron su regulador federal de valores como Capital Market Authority, cuya ley alcanza a las empresas que se dirigen a clientes de los UAE , sin importar dónde estén constituidas.
El regulador decide la jurisdicción, un banco decide si liquidará sus operaciones y solo la tecnología avanza a su propio ritmo.
Aspectos clave
- Al no existir un regulador único del mercado de forex en la región, la jurisdicción que elija define el modelo operativo: una empresa en zona franca de los UAE, una institución saudí del mercado de capitales y un titular de licencia jordano se enfrentan cada uno a un regulador, un capital mínimo y un perímetro de clientes distintos.
- La replicación automática se considera gestión de carteras en cuanto el cliente deja de aprobar cada operación, y ese permiso se concede jurisdicción por jurisdicción. Por eso, el copy trading exige una revisión país por país.
- El acceso bancario puede frenar un lanzamiento que ya cuenta con licencia. Los bancos corresponsales llevan una década recortando relaciones en la región, y Marruecos y el Líbano añaden además controles cambiarios o de capital.
- Los plazos de licencia deben figurar en el plan de lanzamiento como una variable, y la conectividad de liquidez, la configuración del CRM y el reporting deben desarrollarse mientras el regulador revisa el expediente.
- Una sola infraestructura integrada puede operar varias entidades en MENA cuando las reglas de onboarding, los permisos de productos, los canales de pago y el reporting se configuran por entidad.
Jurisdicción por jurisdicción: marcos regulatorios en la región MENA
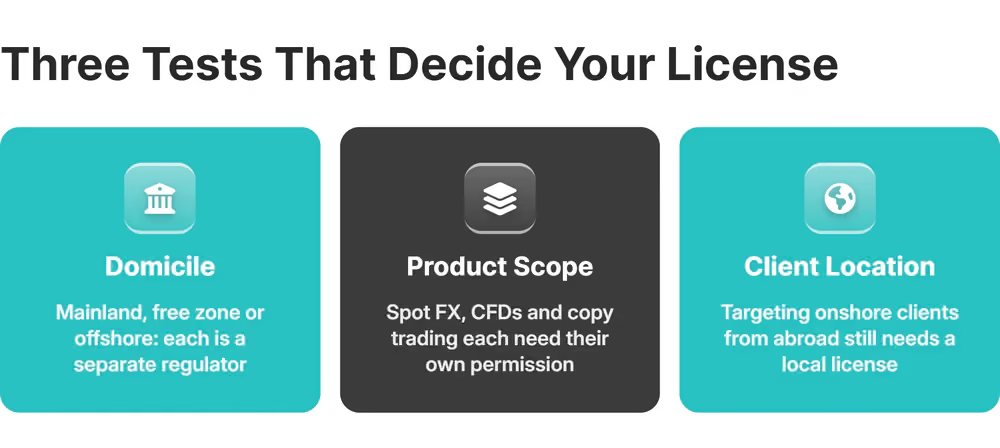
La regulación del corretaje en MENA plantea tres preguntas a la vez: dónde está establecida la entidad, qué vende y dónde residen sus clientes. Una licencia que responde a la primera pero no a la tercera no cubre el negocio que usted realmente opera.
Equivocarse hoy cuesta más que una solicitud rechazada. La actividad financiera sin licencia en los UAE conlleva multas de hasta 250 millones de AED y una pena de prisión de al menos un año.
Emiratos Árabes Unidos: CBUAE, DFSA y FSRA
La licencia en los UAE depende de dónde esté establecida la entidad. Las empresas del territorio continental responden ante la Capital Market Authority (CMA) federal; las del DIFC, ante la Dubai Financial Services Authority (DFSA), y las de ADGM, ante la Financial Services Regulatory Authority (FSRA).
En el territorio continental, un bróker de forex y CFD necesita una licencia CMA de categoría 1 con una autorización adicional para derivados OTC y divisas spot.
En el DIFC, la intermediación como agente corresponde a la categoría 3A de la DFSA, con un requisito de capital base de 200.000 US$ . Los clientes minoristas y la custodia de activos de clientes requieren cada uno su propia autorización adicional.
En ADGM, la FSRA fija la categoría 3A en 500.000 US$ y la eleva a 2 millones de US$ para la negociación como principal emparejado (matched principal) con clientes minoristas.
El registro público de ADGM muestra cada empresa autorizada con sus permisos exactos, y ahí empieza cualquier verificación de una contraparte.
La categoría también determina la ejecución: un agente transmite las órdenes de los clientes a un proveedor de liquidez mediante procesamiento directo (STP), y solo una licencia de principal permite que un dealing desk tome la posición contraria.
Arabia Saudita: la Capital Market Authority (CMA)
Atender a clientes saudíes empieza por superar la evaluación de licencias de la Capital Market Authority, antes de cualquier decisión sobre producto, apalancamiento o marketing.
Una empresa que opera por cuenta de clientes debe estar establecida en el Reino, con un capital desembolsado de 50 millones de SAR y su sede central dentro del país.
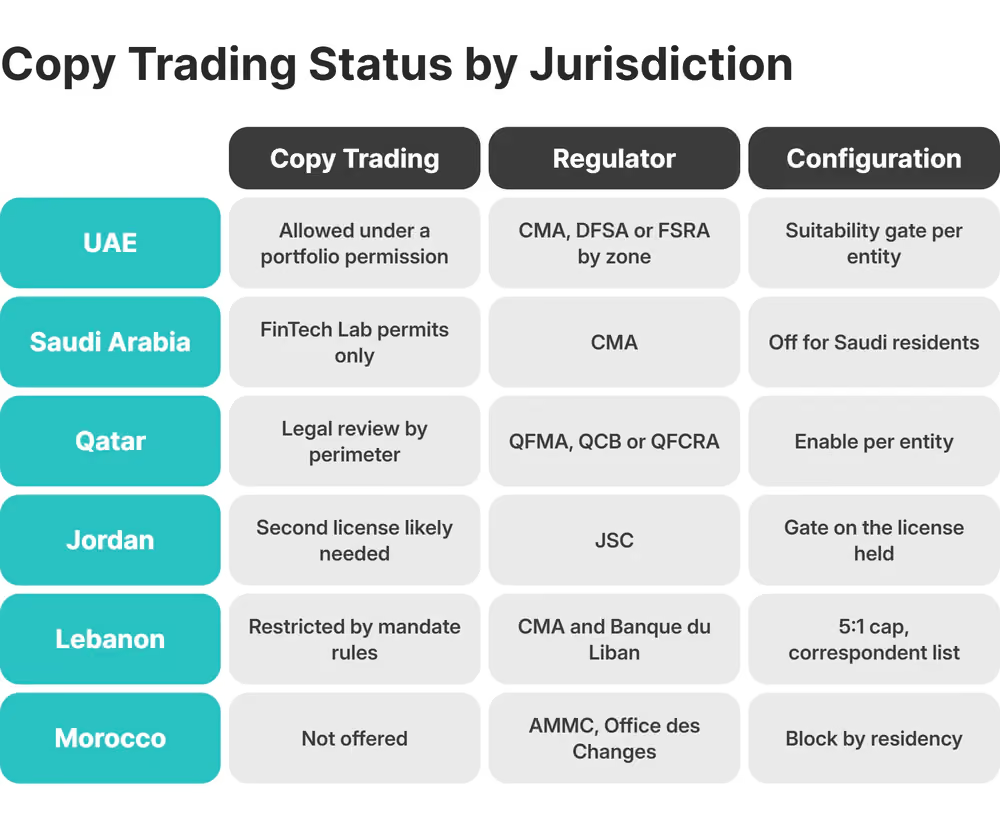
Hasta ahora, el social trading solo ha aparecido dentro del FinTech Lab de la CMA, con permisos experimentales de duración limitada, así que prevea una conversación con el regulador antes de activar el copy trading para clientes saudíes.
Catar: QFMA, QCB y QFCRA
Catar divide su mercado según el domicilio, y una autorización del QFC no equivale a un permiso onshore. En el territorio nacional, la Qatar Financial Markets Authority otorga licencias de corretaje y trading con margen; dentro del QFC, la Regulatory Authority (QFCRA) autoriza la negociación de inversiones actividad por actividad.
Atender desde el QFC a clientes minoristas residentes en Catar requiere una autorización independiente, que la QFCRA solo concede cuando existen medidas de protección. Por ello, la revisión legal va primero ante cualquier mensaje sobre apalancamiento o copy trading dirigido a clientes cataríes.
Jordania: la Securities Commission (JSC)
La Jordan Securities Commission publica las empresas con licencia para operar en mercados de divisas extranjeros , con las actividades que cada una puede realizar y los brókeres extranjeros que las respaldan. Es el lugar para comprobar si un socio local tiene realmente la licencia que su presentación da a entender.
Un intermediario que actúa por cuenta de terceros necesita 3 millones de JOD de capital y una garantía bancaria irrevocable a favor del regulador.
Líbano: Capital Markets Authority y Banque du Liban
En el Líbano, la Capital Markets Authority ha redactado las normas de conducta para el forex minorista, y su reglamento de conducta empresarial solo permite el forex minorista extrabursátil a través de un corresponsal con licencia de la NFA y la CFTC o con sede en un país con calificación soberana de grado de inversión.
Los bancos no han resuelto su parte. El Banque du Liban prohíbe, sin aprobación por escrito, los pagos por encima de sus límites desde cuentas en moneda extranjera abiertas antes de noviembre de 2019 , mientras que el dinero que llegó después de la crisis circula con más libertad. Confirme qué banco, qué cuenta y qué corresponsal liquidarán los fondos de los clientes antes de comprometerse con una entidad libanesa.
Marruecos: AMMC y Office des Changes
En una advertencia al público de diciembre de 2025 , el regulador de valores AMMC declaró que las plataformas de trading de oro y divisas quedan fuera de su control, y no existe ninguna vía de autorización de la AMMC a la que presentarse.
El Office des Changes añade la restricción de financiación: la dotación para pagos en línea en el extranjero de un residente cubre solo compras en línea, y fondear una cuenta de trading queda fuera de ella. Incluya Marruecos en sus reglas de onboarding como país de residencia restringido.
Comparativa de un vistazo: legalidad del copy trading en las jurisdicciones de MENA
Que el cliente apruebe o no cada operación determina cómo se califica el copy trading. Cuando las órdenes de otro trader llegan a la cuenta de un cliente sin que el titular apruebe cada una, los supervisores europeos tratan el servicio como gestión de carteras , una actividad sujeta a licencia que conlleva deberes de idoneidad frente a los seguidores. Cada regulador de MENA aborda esa cuestión a través de su propio reglamento.
Para las empresas de activos virtuales, la CMA de los UAE ya ha dejado la regla por escrito: restringe el copy trading minorista a empresas con licencia para gestionar carteras o para operar un sistema multilateral de negociación. Cuando a continuación no se cite ninguna norma principal, considere la cuestión como no resuelta y busque asesoramiento local antes de activar la función.
Riesgos operativos que generan abandono: acceso bancario y retrasos en las licencias
El acceso bancario y los retrasos en las licencias son los dos relojes que frenan un lanzamiento en MENA. El del regulador corre fuera de su control; el del banco se acorta cuando la estructura de la entidad y los documentos coinciden con lo que espera un responsable de cumplimiento.
Los equipos que lanzan un bróker de forex en MENA con una estrategia de licencias ya definida siguen atascándose en tres puntos: una norma jurisdiccional que bloquea un producto previsto, un banco que rechaza la cuenta y una aprobación que llega con un trimestre de retraso.
Un CRM y back office de forex como B2CORE gestiona las reglas de onboarding, los permisos de productos y las rutas de pago como ajustes por entidad, de modo que un cambio de jurisdicción empieza como una configuración. El asesoramiento legal sigue decidiendo cuáles son esos ajustes, y las obligaciones de KYC y AML que los sustentan provienen de cada regulador.

Fricciones de la banca corresponsal en los corredores de MENA
Los bancos corresponsales llevan una década recortando relaciones en la región, y la fricción aparece tarde, en la apertura de cuentas y en el diseño de la liquidación. Entre 2011 y 2022, el número de relaciones de corresponsalía bancaria cayó un 34,7 % en Asia Occidental y un 37,4 % en el Norte de África , las dos subregiones de la ONU que abarcan la mayor parte de MENA.
Los bancos que quedan hacen a cada solicitante las mismas cuatro preguntas:
- quién es el propietario de la entidad, hasta llegar a las personas físicas
- dónde están los clientes y qué regulador los cubre
- de dónde procede el dinero de los clientes y cómo se acredita
- cómo se segregan los fondos de los clientes de los fondos propios de la empresa
Cuando la licencia y el banco lo permiten, la liquidación en cripto a través del socio de B2BROKER, B2BINPAY , integrado con B2CORE, añade un canal fuera de la cadena de corresponsalía, aunque la conversión a fiat en cualquiera de los extremos vuelve al sistema bancario y las obligaciones de KYC y de licencia siguen recayendo en la entidad.
Los plazos de licencia como variable del tiempo de lanzamiento al mercado
Los plazos regulatorios siguen siendo inciertos. El despliegue tecnológico avanza a su propio ritmo. Sitúe el trabajo de infraestructura dentro del período de revisión.
La DFSA necesita unos cuatro meses para otorgar la aprobación de principio , contados solo a partir de un expediente completo, y cada condición vinculada a esa aprobación tiene su propio plazo de cumplimiento.
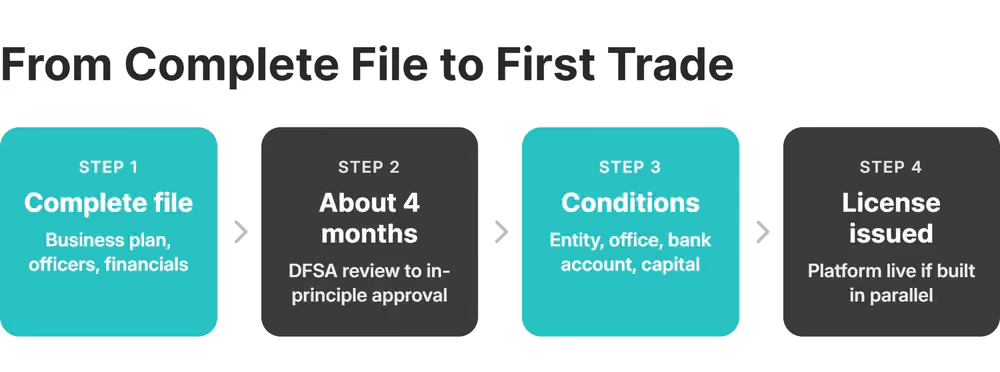
Dentro de ese período, usted puede gestionar tres tareas en paralelo:
- conectividad de liquidez mediante FIX, además de feeds REST o WebSocket para exchanges de criptomonedas
- configuración del CRM y del portal de clientes, con niveles de onboarding según la residencia del cliente y reporting en los formatos de declaración del regulador
- integración de bancos y proveedores de pago según la estructura de cuentas aprobada
Licencia offshore Tier-1 o entidad onshore en MENA: cómo estructurar su presencia regulatoria
Elija su presencia según dónde estén sus clientes y dónde un banco le abrirá las cuentas. El alcance de productos y la credibilidad que exige su segmento determinan después cuántas entidades necesita, y ninguna de las tres opciones sustituye a otra:
- Una entidad onshore en MENA cuenta con el permiso nacional necesario para atender localmente a clientes minoristas y, con él, con una relación bancaria local.
- Una empresa en zona franca del DIFC o de ADGM cuenta con una licencia que reconocen bancos y contrapartes, sin permiso automático para captar clientes del territorio continental.
- Una licencia offshore aporta la credibilidad que tenga su propio regulador y ninguno de los permisos locales.
Una entidad regulada por la FCA o la CySEC recibe en un banco corresponsal una calificación de riesgo distinta a la de una con licencia en Seychelles, Vanuatu o Mauricio.
Los UAE son los que trazan el límite legal con mayor nitidez. Una licencia offshore no autoriza a captar residentes de los UAE. El marketing que les llega constituye allí una actividad sin licencia, diga lo que diga la licencia.
Decida qué entidad recibirá a los primeros clientes antes de presentar cualquiera de las solicitudes. La entidad en zona franca u offshore suele empezar con clientes institucionales y profesionales, y la entidad onshore llega después, cuando el banco y el regulador están listos. El umbral de capital y el equilibrio en materia de credibilidad varían según la vía.
Construya su bróker en MENA sobre una infraestructura que se adapta a la complejidad regulatoria
Un bróker en MENA necesita una sola infraestructura que opere varias entidades con permisos distintos mediante configuración. Para un equipo que lanza un bróker de forex en MENA, se desglosa así:
- B2TRADER para pares de divisas, índices y otras clases de CFD, con apalancamiento definido por mercado, grupo y cuenta
- B2CORE como CRM y back office, con los niveles de onboarding y los permisos de productos de cada regulador
- una liquidez multiactivo procedente de bancos y market makers no bancarios, conectada una sola vez mediante FIX
- B2COPY para copy trading, PAMM y MAM, con el acceso de seguidores activado por entidad
- liquidación en cripto a través del socio B2BINPAY, cuando la licencia y el banco lo permiten
El público minorista de MENA suele esperar MetaTrader 4* o cTrader, algo que cubre una solución de marca blanca, y la capa de plataforma y liquidez debe admitir el modelo de ejecución que permita la licencia.
Cuando llegue la licencia onshore, los mismos componentes asumirán sus permisos, como lo harán más adelante en una expansión multiactivo .
B2BROKER trabaja en estas estructuras desde sus oficinas de Dubái , opera desde 2014, cuenta con más de 10 licencias regulatorias en su grupo y ha ayudado a lanzar más de 500 brókeres.
Cierre el plan tecnológico antes de presentar la primera solicitud y tenga la plataforma lista el día en que se emita la licencia.
Preguntas frecuentes sobre el corretaje de forex en MENA
¿Qué licencia necesita para lanzar un bróker de forex en MENA?
La que corresponda al domicilio, el alcance de productos y el segmento de clientes de la entidad. Solo en los UAE, eso significa la CMA federal, la DFSA o la FSRA, según la zona. Arabia Saudita, Catar, Jordania y el Líbano tienen además su propio regulador cada uno. Marruecos no ofrece ninguna vía onshore para el forex apalancado.
¿Cuánto tarda la licencia al lanzar un bróker de forex en MENA?
Varía según el regulador y lo completo que esté el expediente. La DFSA, por ejemplo, otorga la aprobación de principio en unos cuatro meses. La constitución de la entidad, el alquiler de una oficina, la apertura de una cuenta bancaria y el depósito del capital se realizan antes de la licencia.
¿Puede un bróker de forex en MENA ofrecer copy trading?
Solo donde el regulador de la entidad lo permita. La ejecución automática puede requerir un permiso de gestión de carteras, y las jurisdicciones que lo exigen varían dentro de la región. Configure por entidad la elegibilidad de los seguidores, los límites de apalancamiento y las pistas de auditoría.
¿Qué riesgos bancarios afectan a los brókeres de forex que operan en MENA?
Los bancos corresponsales han disminuido en toda la región desde 2011 y examinan con detalle el FX apalancado, el dinero transfronterizo de clientes, la titularidad y el origen de los fondos antes de abrir una cuenta. Marruecos y el Líbano añaden restricciones cambiarias y de transferencia. Obtenga confirmación por escrito de que la cuenta que le ofrecen puede recibir depósitos y pagar retiros para su base de clientes.
¿Deben los brókeres optar por una licencia offshore Tier-1 o por una entidad onshore en MENA?
Una licencia offshore respalda la credibilidad institucional, pero no autoriza la captación onshore, que la ley de los UAE trata como una actividad sujeta a licencia incluso cuando se realiza desde el extranjero. Una entidad onshore mejora el acceso bancario y la confianza de los clientes minoristas. La mayoría de los operadores escalonan ambas y las gestionan en una sola infraestructura multientidad.
Artículos recomendados
Suscríbete a nuestro boletín



